

1. ما الأصول التي يمكن استخدامها كضمان في خدمة Pay Later؟
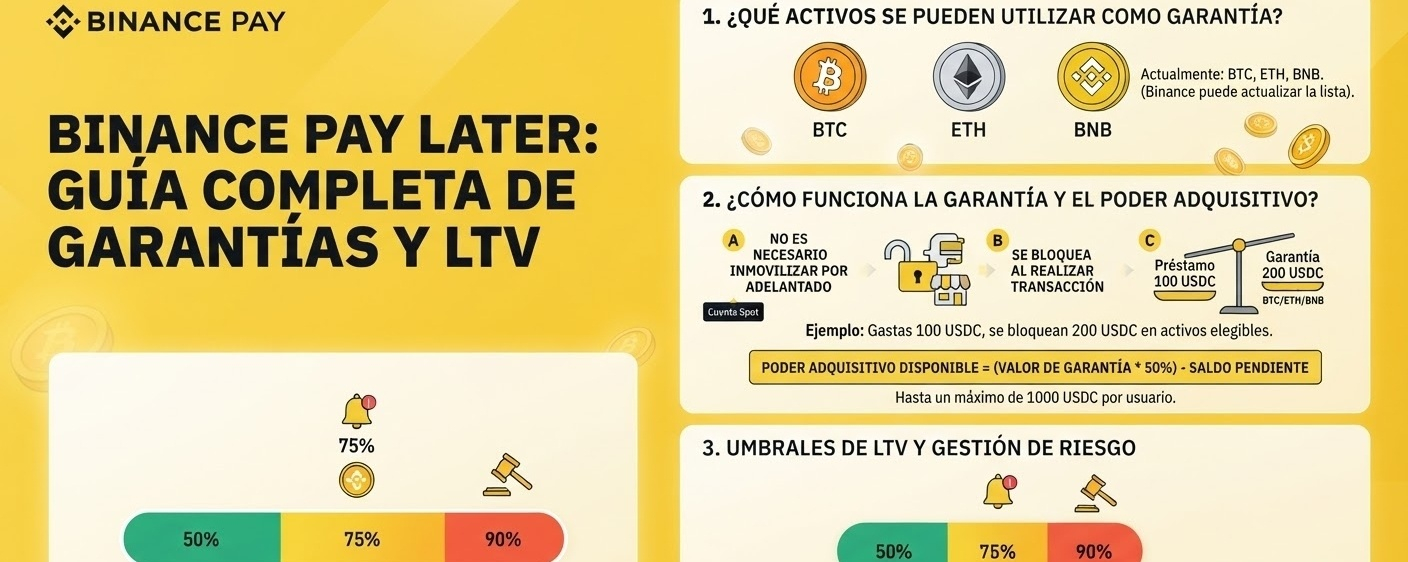
تشمل الأصول المؤهلة حاليًا لتقديمها كضمان في خدمة Pay Later ما يلي:
BTC،
ETH و
BNB
قد تُحدّث Binance من حين لآخر قائمة الأصول التي يمكن استخدامها كضمان.
2. كيف يعمل الضمان في خدمة «ادفع لاحقًا»؟
لا يلزم حجز الضمان مسبقًا عند تفعيل خيار الدفع المؤجل.
لا يُحجز الضمان إلا عند إجراء معاملة باستخدام خيار «ادفع لاحقًا». وسيظل الضمان المحجوز في حساب التداول الفوري، ولا يمكن استخدامه لأغراض أخرى.
على سبيل المثال، إذا أنفقت 100 USDC باستخدام Pay Later وكانت نسبة القرض إلى القيمة (LTV) الأولية 50%، فستحظر Binance ما يقارب 200 USDC من الأصول المؤهلة كضمان.
3. أين يمكنني الاطلاع على تفاصيل ضماني؟
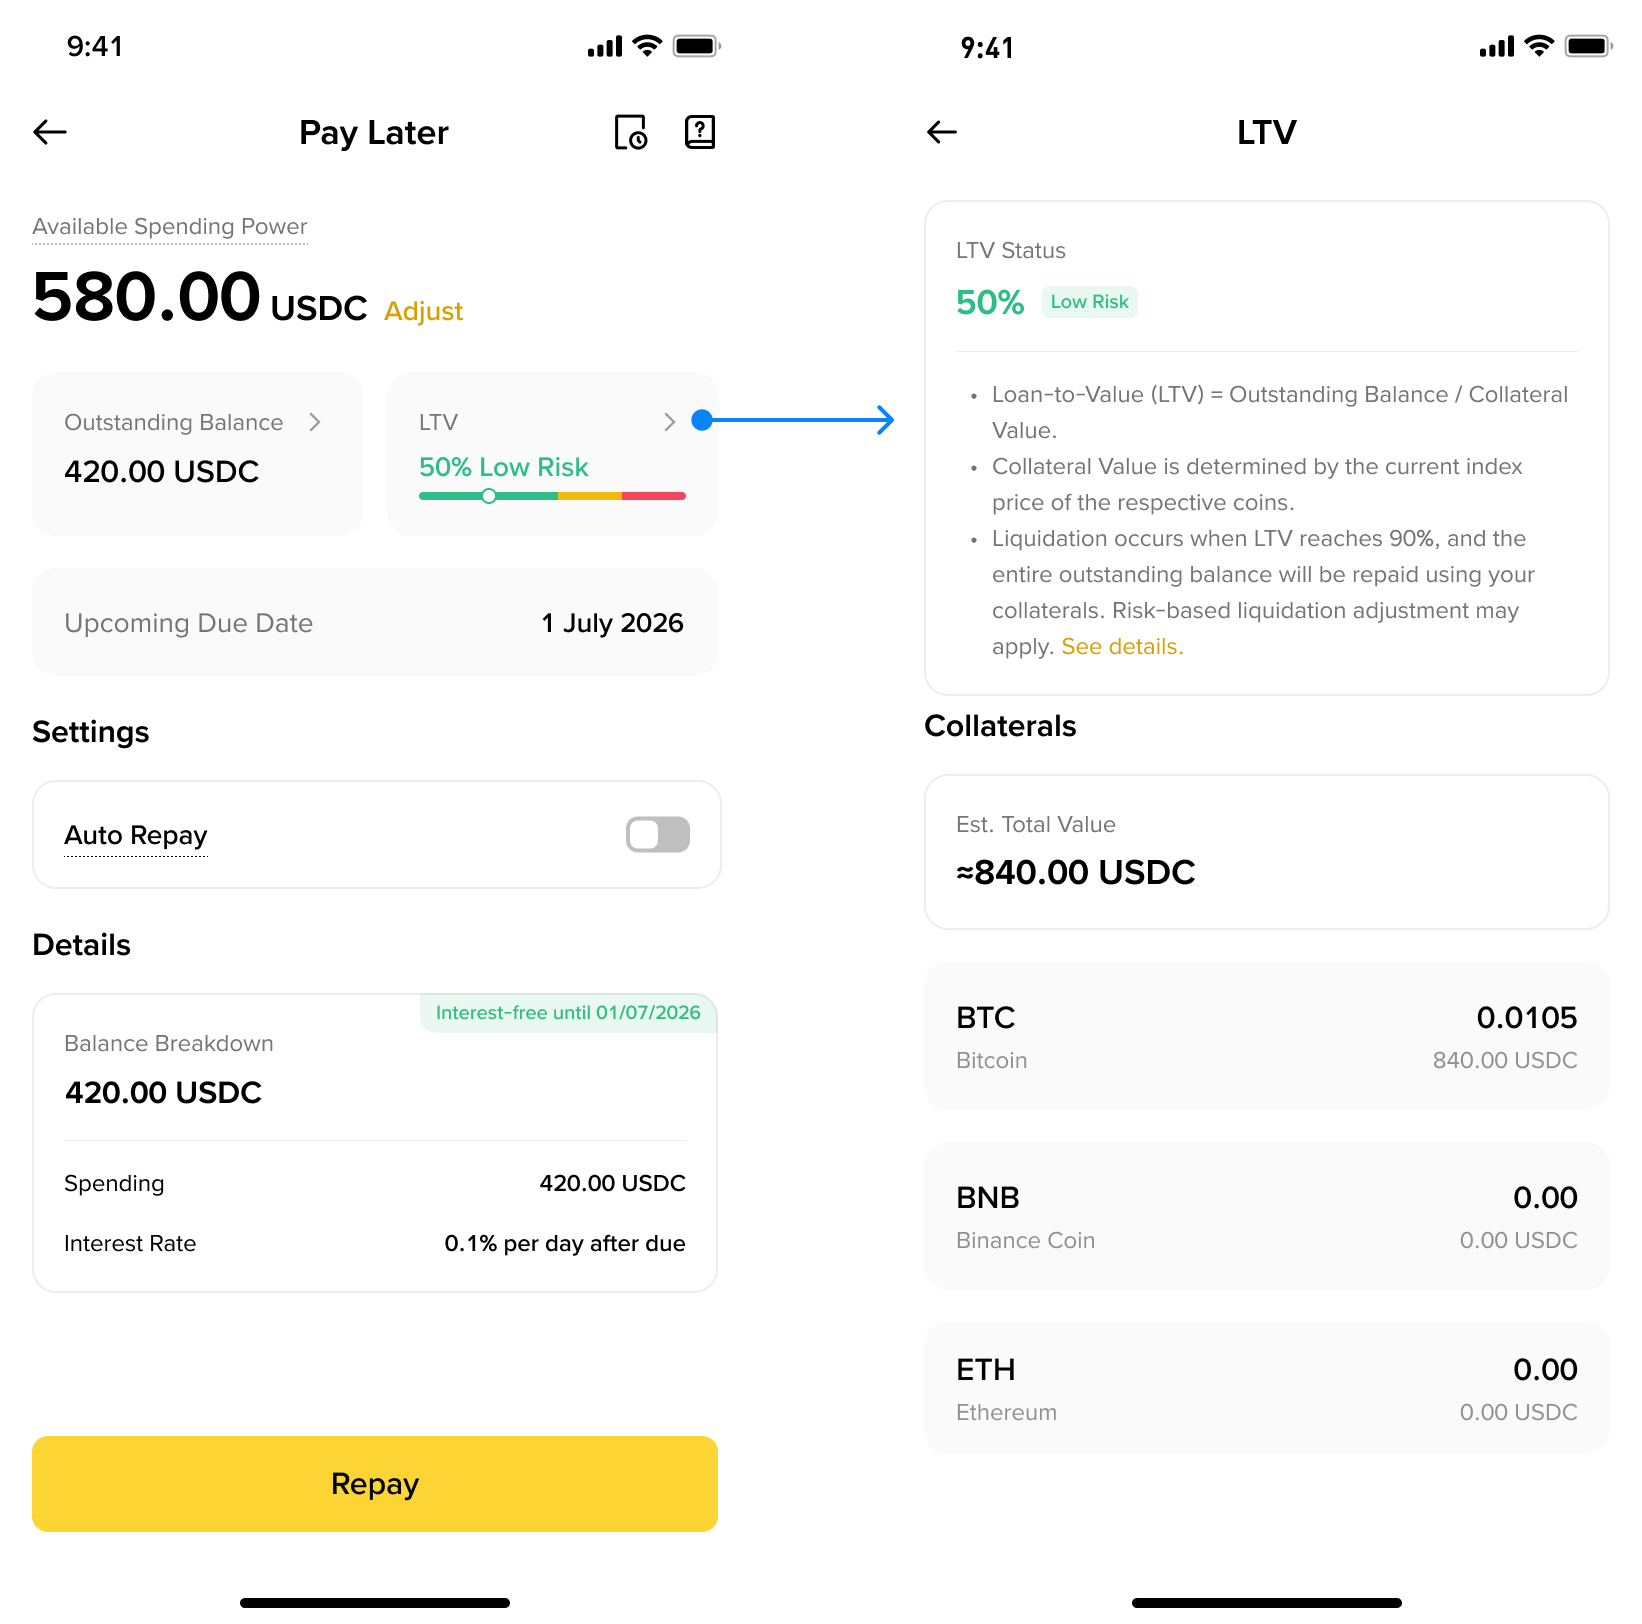
يمكنك الاطلاع على تفاصيل ضمانك في صفحة تفاصيل نسبة القرض إلى القيمة (LTV).
قد تتضمن تفاصيل الضمان ما يلي:
أصل الضمان؛
مبلغ الضمان؛
قيمة الضمان
4. من أين سيُؤخذ ضماني؟
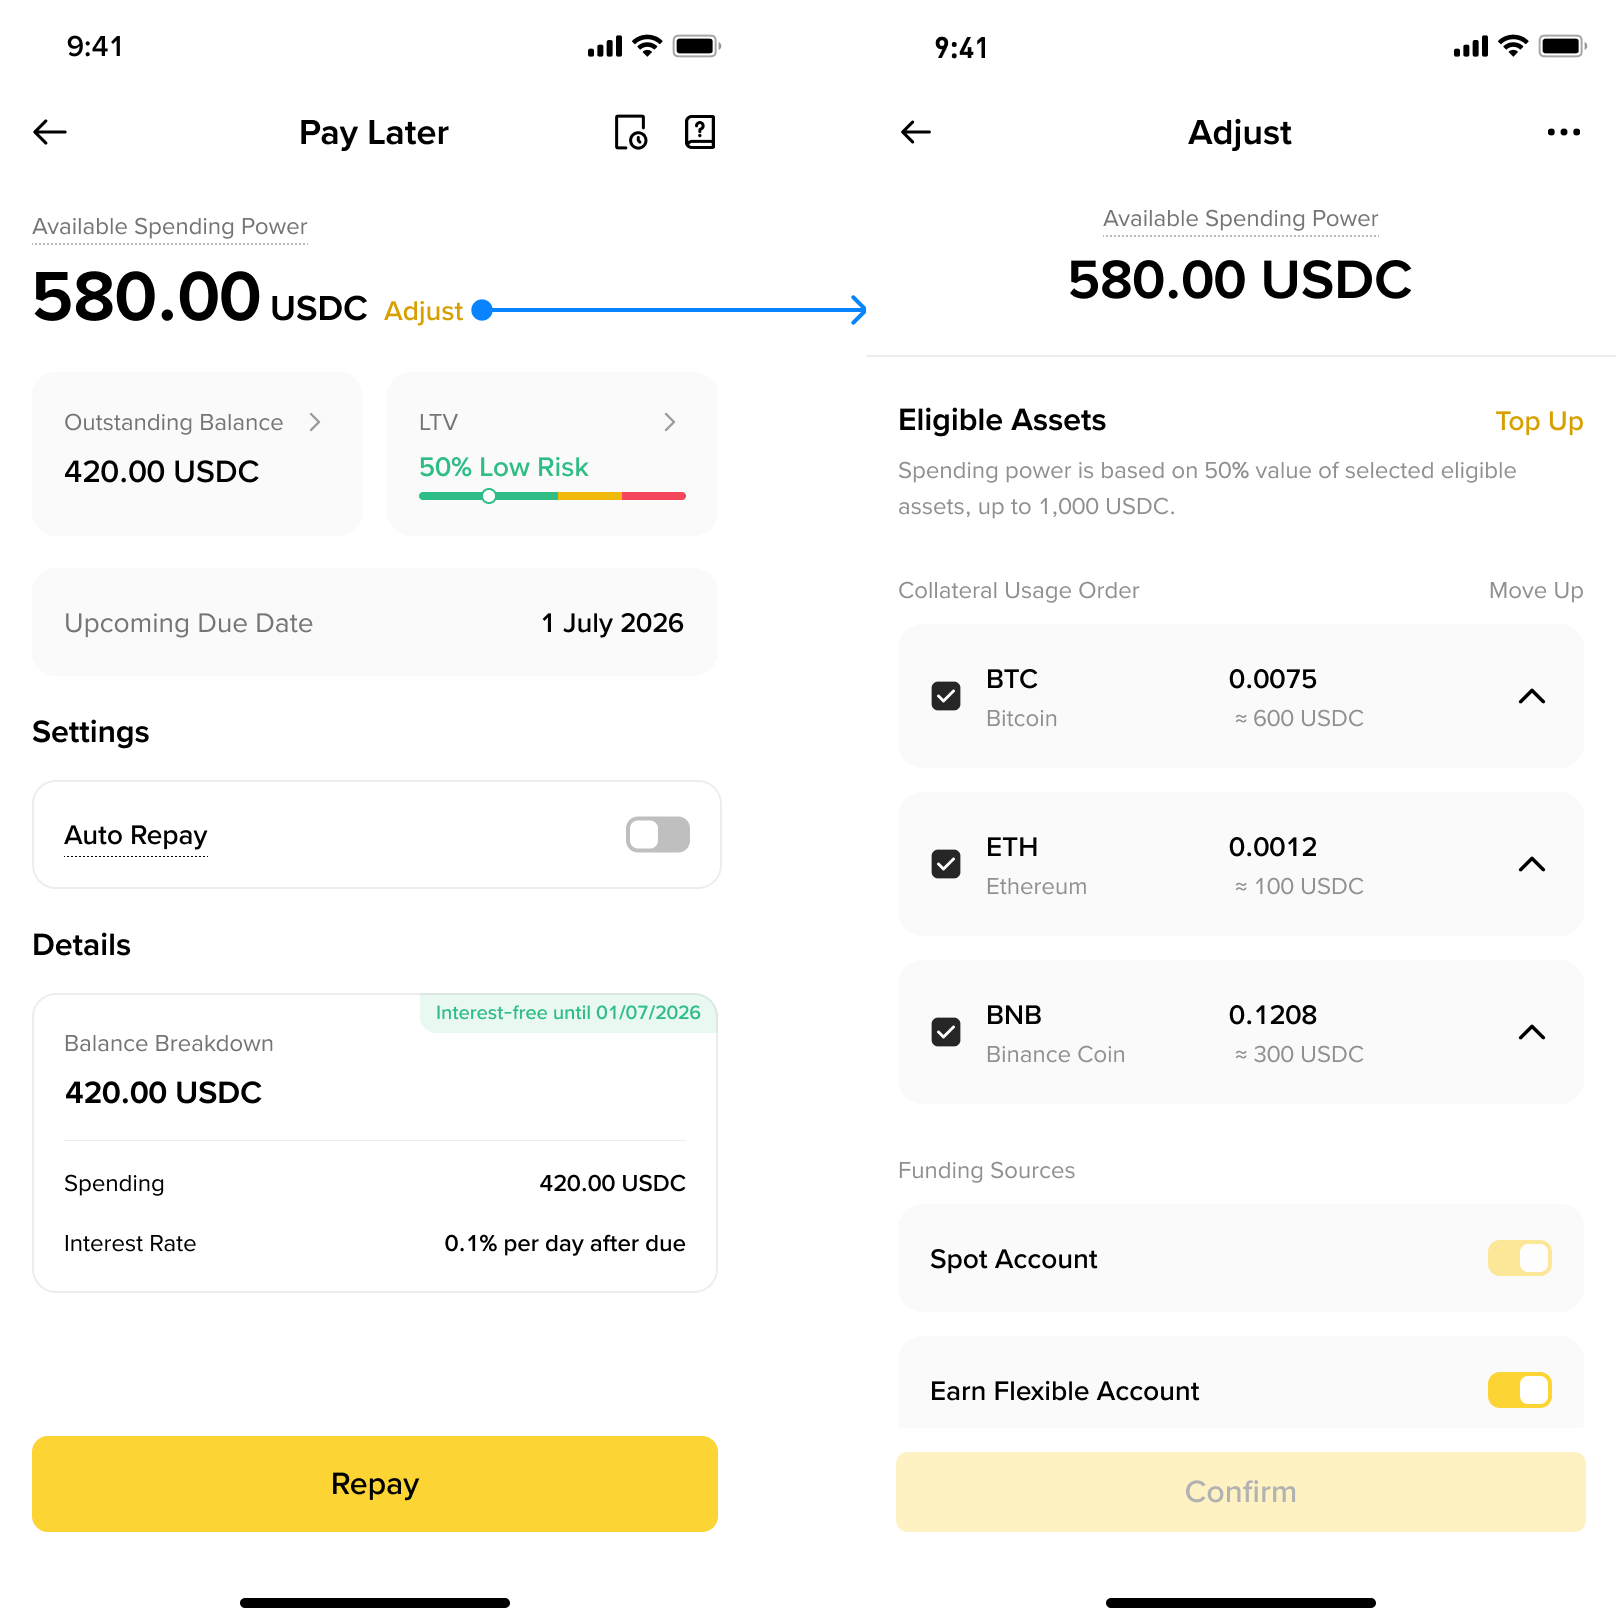
ستُؤخذ الضمانات المؤهلة من الحسابات المدعومة وفقًا لإعداداتك، مثل:
حساب التداول الفوري؛
حساب Simple Earn المرن
يُؤخذ الضمان من حساباتك المفعّلة بهذا الترتيب: حساب التداول الفوري، ثم حساب Simple Earn المرن.
يعتمد المصدر الفعلي على الإعدادات التي حددتها وقواعد منتجات Binance. يمكنك تحديد الحساب أو الحسابات التي ترغب في تفعيلها من صفحة الإعدادات.
1. انقر على [ضبط] بجوار [قدرة الإنفاق المتاحة] لضبط الأصول المفضلة لديك ومصادر تمويل الضمان.
2. يمكنك أيضًا إعادة ترتيب تسلسل الأولوية لتحديد أصول الضمان المؤهلة التي يجب إعطاؤها الأولوية. الترتيب الافتراضي هو: BTC، ETH، BNB.
يُرجى ملاحظة:
يجب أن يظل أصل ضمان مؤهل واحد على الأقل محددًا.
لا يمكن إزالة أصل تم حظره بالفعل كضمان.
لا تُطبّق التغييرات على إعدادات الضمانات إلا على المعاملات المستقبلية.
حساب التداول الفوري هو مصدر التمويل الأساسي ولا يمكن تعطيله.
5. متى سيتم تحرير ضماناتي؟
سيتم تحرير ضمانك بعد سداد الرصيد المستحق لخيار «الدفع لاحقًا».
السداد الكامل: سيتم تحرير جميع الضمانات.
السداد الجزئي: لن يتم تحرير الضمان إلا إذا كانت نسبة القرض إلى القيمة (LTV) الحالية أقل من 50% بعد السداد، وحتى تعود إلى 50%.
إذا تجاوزت نسبة القرض إلى القيمة (LTV) الحالية 50% بعد السداد، فلن يتم تحرير أي ضمان، وسيظل محظورًا في حساب التداول الفوري.
6. بأي عملة يمكنني الاقتراض عند استخدام «الدفع لاحقًا»؟
عملة الاقتراض هي USDC.
إذا تمت معاملتك بعملة أخرى، فقد يُطبّق تحويل للعملة وفقًا لمسار معاملة البطاقة أو الدفع المعني.
7. أين يمكنني الاطلاع على قوتي الشرائية المتاحة في Binance Pay Later؟
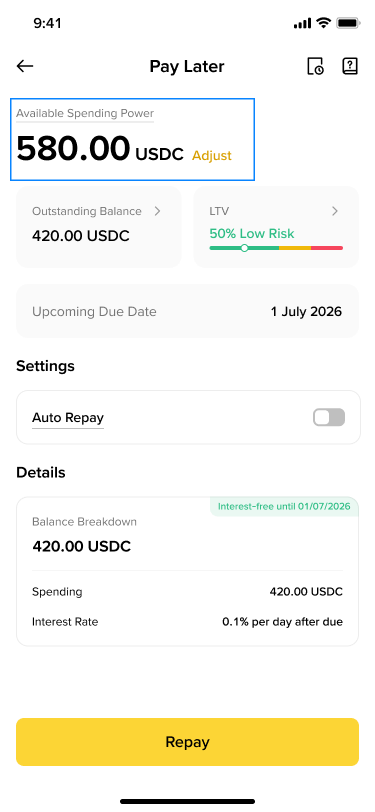
يمكنك الاطلاع على قدرتك المتاحة على الإنفاق في لوحة تحكم «الدفع لاحقًا». وهي تمثل المبلغ الذي يمكنك إنفاقه وفقًا لأصول الضمان المتاحة ورصيدك المستحق الحالي.
8. كيف تُحسب قوتي الشرائية المتاحة في Binance Pay Later؟
تُحسب قدرتك على الإنفاق حاليًا على أنها 50% من قيمة أصول الضمان المؤهلة المحددة (نسبة القرض إلى القيمة (LTV) الأولية)، بحد أقصى يبلغ 1000 USDC لكل مستخدم (الحد الأقصى للإنفاق).
القوة الشرائية المتاحة هي المبلغ الذي يمكنك إنفاقه باستخدام خيار الدفع المؤجل.
الرصيد المستحق هو إجمالي المبلغ الذي اقترضته عبر «الدفع لاحقًا» ولم تسدده بعد. ويشمل المبلغ المقترض والفوائد المتراكمة والرسوم المطبقة.
الحد الأقصى للإنفاق محدد حاليًا بمبلغ 1,000 USDC لكل مستخدم.
إجمالي القوة الشرائية هو 50% (نسبة القرض إلى القيمة (LTV) الأولية) من قيمة أصول الضمان المؤهلة، أو الحد الأقصى للإنفاق، أيهما أقل.
القوة الشرائية المتاحة = إجمالي القوة الشرائية - الرصيد المستحق
أمثلة:
إذا كانت قيمة أصول الضمان المؤهلة 6,000 USDC، فستكون قوتك الشرائية المتاحة 1,000 USDC: min(6,000 * 50%, 1,000).
إذا كانت قيمة أصول الضمان المؤهلة 1,000 USDC، فستكون قوتك الشرائية المتاحة 500 USDC: min(1,000 * 50%, 1,000).
9. ما الحد الأقصى للإنفاق؟
يبلغ الحد الأقصى للإنفاق عبر «الدفع لاحقًا» حاليًا 1000 USDC. ويجوز لـ Binance زيادة هذا الحد وفقًا لتقديرها المطلق، بناءً على استخدامك وسلوكك في السداد وطلب السوق.
10. لم أُجرِ أي عملية شراء. لماذا تغيرت قوتي الشرائية المتاحة؟
تعتمد قدرتك على الإنفاق على القيمة السوقية لأصول الضمان المؤهلة التي حددتها، لذا قد تزيد أو تنقص مع تغير أسعار العملات الرقمية، حتى إن لم تُجرِ أي عمليات شراء إضافية.
11. ما المقصود بنسبة القرض إلى القيمة (LTV)، ونسبة القرض إلى القيمة الأولية، ونسبة القرض إلى القيمة عند طلب الهامش، ونسبة القرض إلى القيمة عند التصفية؟
يرمز LTV إلى نسبة القرض إلى القيمة. ويستخدم Pay Later هذه النسبة لقياس مخاطر الائتمان. وهي تمثل نسبة قيمة القرض إلى قيمة الضمان، وفقًا لمؤشر الأسعار الحالي للعملات الرقمية المعنية.
كيف تُحسب نسبة القرض إلى القيمة (LTV)؟
نسبة القرض إلى القيمة (LTV) = قيمة القرض / قيمة الضمان * 100%
حيث:
قيمة القرض = أصل المبلغ + الفوائد + الرسوم المطبقة
تُحسب قيمة الضمان وفقًا للسعر المرجعي الحالي لأصولك المحظورة. يمكنك الاطلاع على السعر المستخدم في حساب القيم في صفحة السعر المرجعي.
ما معنى عتبات نسبة القرض إلى القيمة (LTV) المختلفة؟
نسبة القرض إلى القيمة الأولية: النسبة التي تُطبّق عند حظر الضمان لأول مرة لمعاملة «الدفع لاحقًا».
نسبة القرض إلى القيمة عند طلب الهامش: العتبة التي ستتلقى عندها إشعارًا بأن مركزك يقترب من التصفية. يمكنك خفض نسبة القرض إلى القيمة بسداد جزء من رصيدك المستحق أو كله.
نسبة القرض إلى القيمة عند التصفية: العتبة التي يمكن عندها تصفية ضمانك تلقائيًا لتسوية رصيدك المستحق. إذا بلغت نسبة القرض إلى القيمة عتبة التصفية أو تجاوزتها، فقد يقوم النظام بتصفية ضمانك.
عتبات نسبة القرض إلى القيمة (LTV) المطبقة على Binance Pay Later:
نسبة القرض إلى القيمة نسبة القرض إلى القيمة عند طلب الهامش التصفية
الأولية نسبة القرض إلى القيمة
50% 75% 90%
12. هل تزيد الفوائد نسبة القرض إلى القيمة (LTV)؟
نعم. تُضاف الفوائد المتراكمة والرسوم المطبقة إلى رصيدك المستحق، لذا قد ترتفع نسبة القرض إلى القيمة بمرور الوقت، حتى إن لم تُجرِ أي عمليات شراء إضافية.
13. أين يمكنني الاطلاع على نسبة القرض إلى القيمة (LTV)؟
يمكنك الاطلاع على نسبة القرض إلى القيمة الحالية وحالة ضماناتك من الصفحة الرئيسية لـ Pay Later.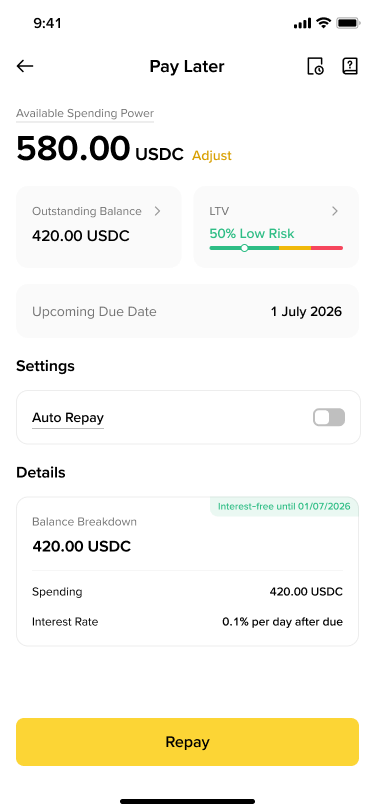
#BinancePay #BinanceSquare #BinanceSquareFamily #pay #comunidad $BNB $BTC $ETH