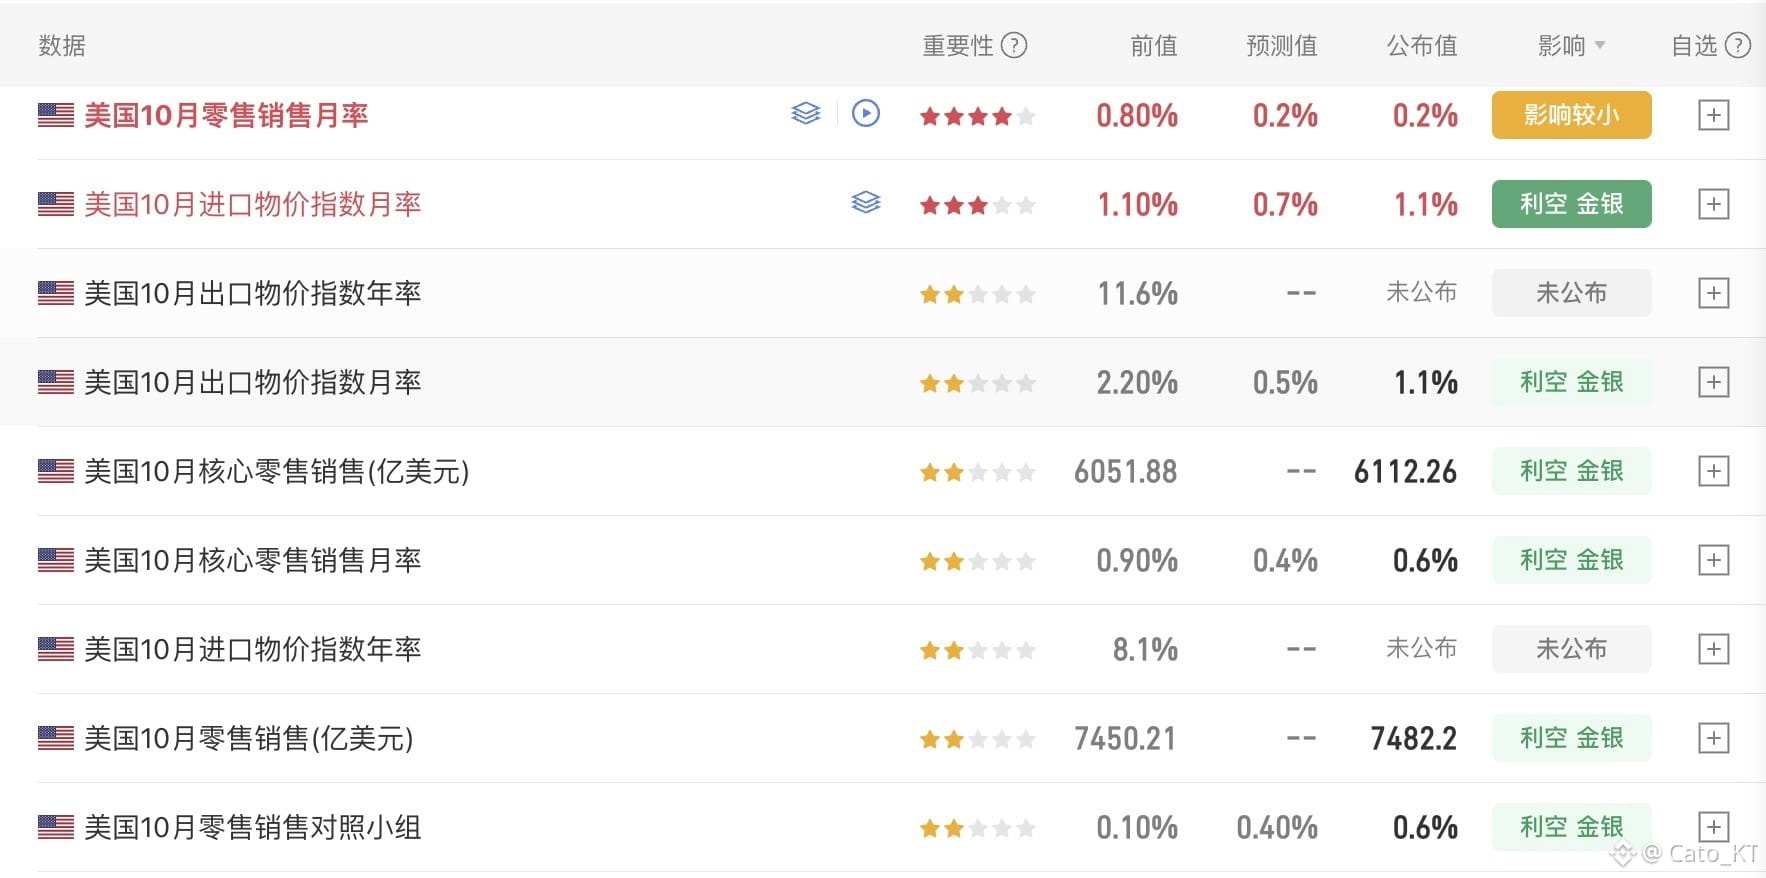
لا يزال أعضاء مجلس الاحتياطي الفيدرالي يدلون بتصريحات متشددة، وتباطأت مبيعات التجزئة في أكتوبر، فتراجح احتمال رفع الفائدة بمقدار 50 نقطة أساس في ديسمبر، لكن خطر مواصلة رفع الفائدة لم يزُل!
لم يتطرق وارش كثيرًا في حديثه أمس إلى أسعار الفائدة والاقتصاد، بل ركز على الذكاء الاصطناعي، ومن الجدير بالاهتمام ما ذكره عن مخاطر الذكاء الاصطناعي.
قال وارش إن عوائد الاستثمارات الضخمة في البنية التحتية للذكاء الاصطناعي إذا جاءت دون التوقعات، فقد يؤدي ذلك إلى تصحيح في تقييمات سوق الأسهم، ويضر بالتوظيف والاقتصاد. كان يتحدث عن الأسهم الأمريكية، لكن ما وراء كلامه هو «الانعكاسية» الاستثنائية لسياسة الاحتياطي الفيدرالي في الآونة الأخيرة.
وهي الانعكاسية التي أشرت إليها باستمرار خلال الأسبوعين الماضيين: إذا توقعت الأسواق تشديد سياسة الاحتياطي الفيدرالي، وسعّرت تشديد السياسة المستقبلية بأكثر مما كان متوقعًا، ما أدى إلى تشديد السيولة المالية، فسيقلّ بذلك، على العكس، مبرر مواصلة الفيدرالي رفع أسعار الفائدة.
أما الشق الثاني من كلام وارش، فيتعلق بتأثير تصحيح تقييمات الأسهم في الاقتصاد والتوظيف. فإذا قال وارش في اجتماع السياسة النقدية في ديسمبر إن الأوضاع المالية مشددة بما يكفي، وإن تصحيح الأسهم الأمريكية يؤثر في الاقتصاد، فسيضعف مبرر مواصلة رفع الفائدة مستقبلًا. وهذا هو منطق الانعكاسية الاستثنائية لسياسة الفيدرالي في هذه الفترة.
أما بيانات مبيعات التجزئة لشهر أكتوبر، الصادرة مساء اليوم، فعلى الرغم من ضعف الأرقام الاسمية، ظل الإنفاق الاستهلاكي بعد استبعاد السيارات قويًا. ويمكن للبيانات أن تُظهر أن التضخم يلتهم القوة الشرائية تدريجيًا، لكننا ما زلنا بعيدين عن التوقعات التي تفيد بأن التضخم يكبح الاستهلاك.
أما بحسب احتمالات CME، فقد انخفض احتمال رفع الفائدة بمقدار 50 نقطة أساس في ديسمبر إلى 4.6%، وعاد احتمال رفعها بمقدار 25 نقطة أساس في ديسمبر إلى 96%. ولا يزال احتمال مواصلة رفع الفائدة في يناير فوق 60%. وهذا يعني أن السوق ما زال يتوقع رفع الفائدة مرتين على الأقل قبل مارس 2027، مع احتمال رفعها ثلاث مرات متتالية كحد أقصى.
فيما يتعلق بتوقعات السياسة، أرى أن توقعات سوق الفائدة ستظل تحت ضغط مرتفع نسبيًا حتى 9 ديسمبر، ولا سيما مع صدور محضر اجتماع السياسة النقدية لشهر أكتوبر هذا الأسبوع، إلى جانب تصريحات متشددة صدرت مؤخرًا عن عدد من مسؤولي الفيدرالي. ولا شك أن ذلك سيبقي الأسواق تحت وطأة الضغوط المرتفعة الناجمة عن توقع تشديد السياسة النقدية مستقبلًا.
وبالطبع، إذا كانت الأسواق قد أنجزت بالفعل مهمة تشديد السيولة المالية نيابةً عن الفيدرالي، فستضعف احتمالات مواصلة الفيدرالي رفع الفائدة بعد ديسمبر. لكن مفاعيل الانعكاسية في السياسة لا تظهر بهذه السرعة؛ لذا، خلال الأيام العشرين المقبلة، انتبهوا يا أصدقاء إلى الصمود أمام الضغوط الاقتصادية الكلية! #本周财报与宏观事件密集,市场再迎波动考验
لم يتطرق وارش كثيرًا في حديثه أمس إلى أسعار الفائدة والاقتصاد، بل ركز على الذكاء الاصطناعي، ومن الجدير بالاهتمام ما ذكره عن مخاطر الذكاء الاصطناعي.
قال وارش إن عوائد الاستثمارات الضخمة في البنية التحتية للذكاء الاصطناعي إذا جاءت دون التوقعات، فقد يؤدي ذلك إلى تصحيح في تقييمات سوق الأسهم، ويضر بالتوظيف والاقتصاد. كان يتحدث عن الأسهم الأمريكية، لكن ما وراء كلامه هو «الانعكاسية» الاستثنائية لسياسة الاحتياطي الفيدرالي في الآونة الأخيرة.
وهي الانعكاسية التي أشرت إليها باستمرار خلال الأسبوعين الماضيين: إذا توقعت الأسواق تشديد سياسة الاحتياطي الفيدرالي، وسعّرت تشديد السياسة المستقبلية بأكثر مما كان متوقعًا، ما أدى إلى تشديد السيولة المالية، فسيقلّ بذلك، على العكس، مبرر مواصلة الفيدرالي رفع أسعار الفائدة.
أما الشق الثاني من كلام وارش، فيتعلق بتأثير تصحيح تقييمات الأسهم في الاقتصاد والتوظيف. فإذا قال وارش في اجتماع السياسة النقدية في ديسمبر إن الأوضاع المالية مشددة بما يكفي، وإن تصحيح الأسهم الأمريكية يؤثر في الاقتصاد، فسيضعف مبرر مواصلة رفع الفائدة مستقبلًا. وهذا هو منطق الانعكاسية الاستثنائية لسياسة الفيدرالي في هذه الفترة.
أما بيانات مبيعات التجزئة لشهر أكتوبر، الصادرة مساء اليوم، فعلى الرغم من ضعف الأرقام الاسمية، ظل الإنفاق الاستهلاكي بعد استبعاد السيارات قويًا. ويمكن للبيانات أن تُظهر أن التضخم يلتهم القوة الشرائية تدريجيًا، لكننا ما زلنا بعيدين عن التوقعات التي تفيد بأن التضخم يكبح الاستهلاك.
أما بحسب احتمالات CME، فقد انخفض احتمال رفع الفائدة بمقدار 50 نقطة أساس في ديسمبر إلى 4.6%، وعاد احتمال رفعها بمقدار 25 نقطة أساس في ديسمبر إلى 96%. ولا يزال احتمال مواصلة رفع الفائدة في يناير فوق 60%. وهذا يعني أن السوق ما زال يتوقع رفع الفائدة مرتين على الأقل قبل مارس 2027، مع احتمال رفعها ثلاث مرات متتالية كحد أقصى.
فيما يتعلق بتوقعات السياسة، أرى أن توقعات سوق الفائدة ستظل تحت ضغط مرتفع نسبيًا حتى 9 ديسمبر، ولا سيما مع صدور محضر اجتماع السياسة النقدية لشهر أكتوبر هذا الأسبوع، إلى جانب تصريحات متشددة صدرت مؤخرًا عن عدد من مسؤولي الفيدرالي. ولا شك أن ذلك سيبقي الأسواق تحت وطأة الضغوط المرتفعة الناجمة عن توقع تشديد السياسة النقدية مستقبلًا.
وبالطبع، إذا كانت الأسواق قد أنجزت بالفعل مهمة تشديد السيولة المالية نيابةً عن الفيدرالي، فستضعف احتمالات مواصلة الفيدرالي رفع الفائدة بعد ديسمبر. لكن مفاعيل الانعكاسية في السياسة لا تظهر بهذه السرعة؛ لذا، خلال الأيام العشرين المقبلة، انتبهوا يا أصدقاء إلى الصمود أمام الضغوط الاقتصادية الكلية! #本周财报与宏观事件密集,市场再迎波动考验