
قضيت بعض الوقت في الاطلاع على الوثائق التقنية لمشروع Space and Time، وظل سؤال واحد يتبادر إلى ذهني: إلى أي مدى يمكننا حقًا الوثوق بالبيانات التي تستند إليها القرارات المالية المؤتمتة؟
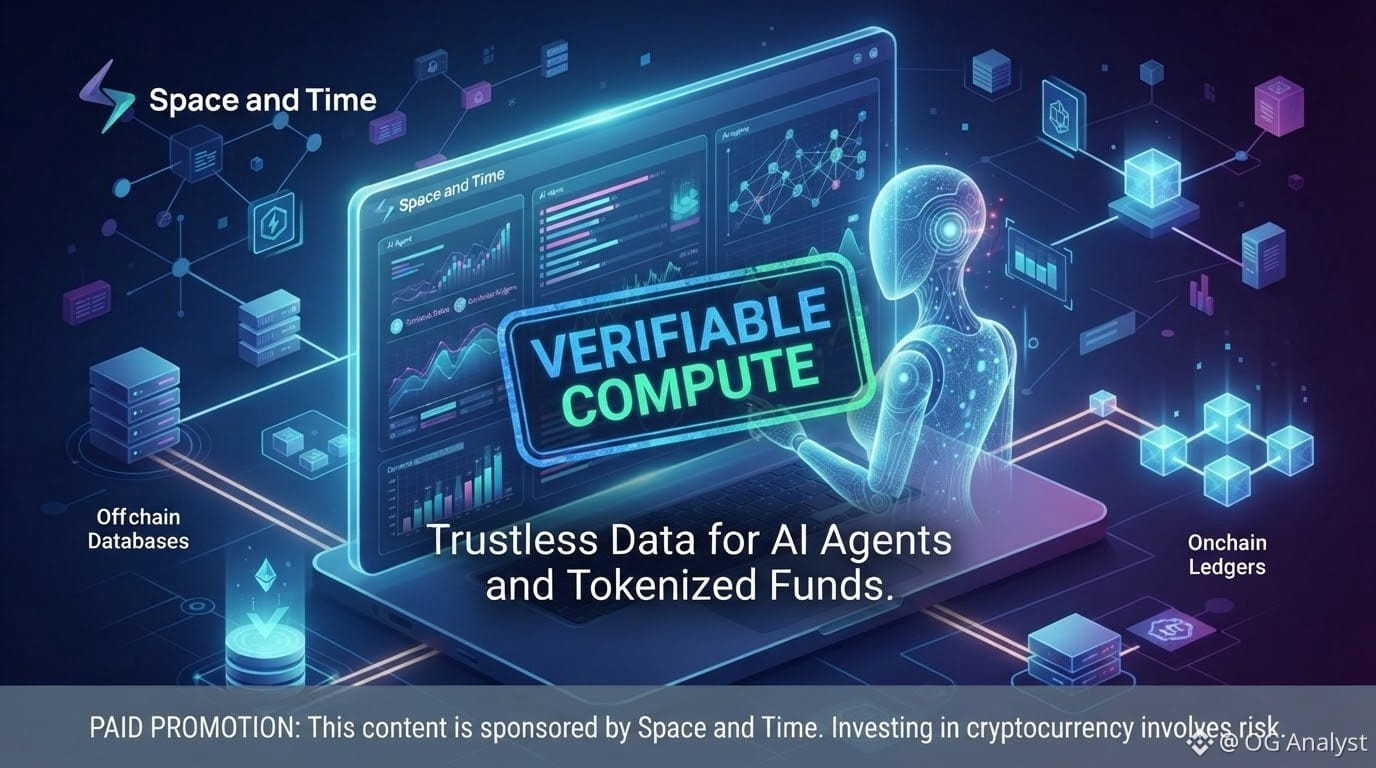
قد تتولى وكلاء الذكاء الاصطناعي في نهاية المطاف مهام مالية أكثر تعقيدًا، لكن موثوقية قراراتهم لا تتجاوز موثوقية المعلومات التي يستخدمونها. فإذا قرأ الوكيل بيانات غير صحيحة عن الرسوم التاريخية أو الأرصدة أو نشاط البروتوكول، فقد تؤدي حتى الاستراتيجية المصممة جيدًا إلى نتيجة خاطئة. وهنا تبرز أهمية نتائج الاستعلامات القابلة للتحقق. فبدلًا من قبول إجابة ما ببساطة، يمكن للتطبيقات التحقق من أن العملية الحسابية التي تستند إليها قد نُفذت على نحو صحيح.
بدأت أيضًا أنظر في الجانب المؤسسي. تحتاج الصناديق المُرمّزة إلى سجلات موثوقة لحيازاتها وتدفقاتها النقدية وتقييماتها. فهل يمكن أن تصبح حسابات صافي قيمة الأصول القابلة للتحقق مطلبًا قياسيًا بدلًا من ميزة اختيارية؟
ومن التحديات الأخرى المثيرة للاهتمام ربط السجلات المالية خارج السلسلة بالأنشطة على السلسلة. يمكن للإثباتات التشفيرية أن تساعد في التحقق من الحسابات المدعومة عبر مجموعات البيانات هذه، لكن جودة البيانات ومدى موثوقية المدخلات الأصلية يظلان مهمين.
كما لفت انتباهي استخدام التمويل اللامركزي. فهل يمكن للبروتوكولات الاستفادة من سجل النشاط السابق المُتحقق منه لتقديم خصومات مخصصة على رسوم المبادلة، من دون الاعتماد على تتبع المستخدمين مركزيًا؟
يهمني أن أعرف كيف يرى المطورون تطور هذه الاستخدامات، لا سيما فيما يتعلق بأمن البيانات واللامركزية والحوكمة.
إفصاح عن ترويج مدفوع: هذا المحتوى برعاية جهة ما.
إخلاء مسؤولية: شراء SXT ينطوي على مخاطر. يُنصح بإجراء بحثك الخاص واستشارة مختص قبل شراء SXT أو أي عملة مشفرة أخرى.
#sxt $SXT @SpaceandTime
قد تتولى وكلاء الذكاء الاصطناعي في نهاية المطاف مهام مالية أكثر تعقيدًا، لكن موثوقية قراراتهم لا تتجاوز موثوقية المعلومات التي يستخدمونها. فإذا قرأ الوكيل بيانات غير صحيحة عن الرسوم التاريخية أو الأرصدة أو نشاط البروتوكول، فقد تؤدي حتى الاستراتيجية المصممة جيدًا إلى نتيجة خاطئة. وهنا تبرز أهمية نتائج الاستعلامات القابلة للتحقق. فبدلًا من قبول إجابة ما ببساطة، يمكن للتطبيقات التحقق من أن العملية الحسابية التي تستند إليها قد نُفذت على نحو صحيح.
بدأت أيضًا أنظر في الجانب المؤسسي. تحتاج الصناديق المُرمّزة إلى سجلات موثوقة لحيازاتها وتدفقاتها النقدية وتقييماتها. فهل يمكن أن تصبح حسابات صافي قيمة الأصول القابلة للتحقق مطلبًا قياسيًا بدلًا من ميزة اختيارية؟
ومن التحديات الأخرى المثيرة للاهتمام ربط السجلات المالية خارج السلسلة بالأنشطة على السلسلة. يمكن للإثباتات التشفيرية أن تساعد في التحقق من الحسابات المدعومة عبر مجموعات البيانات هذه، لكن جودة البيانات ومدى موثوقية المدخلات الأصلية يظلان مهمين.
كما لفت انتباهي استخدام التمويل اللامركزي. فهل يمكن للبروتوكولات الاستفادة من سجل النشاط السابق المُتحقق منه لتقديم خصومات مخصصة على رسوم المبادلة، من دون الاعتماد على تتبع المستخدمين مركزيًا؟
يهمني أن أعرف كيف يرى المطورون تطور هذه الاستخدامات، لا سيما فيما يتعلق بأمن البيانات واللامركزية والحوكمة.
إفصاح عن ترويج مدفوع: هذا المحتوى برعاية جهة ما.
إخلاء مسؤولية: شراء SXT ينطوي على مخاطر. يُنصح بإجراء بحثك الخاص واستشارة مختص قبل شراء SXT أو أي عملة مشفرة أخرى.
#sxt $SXT @SpaceandTime