
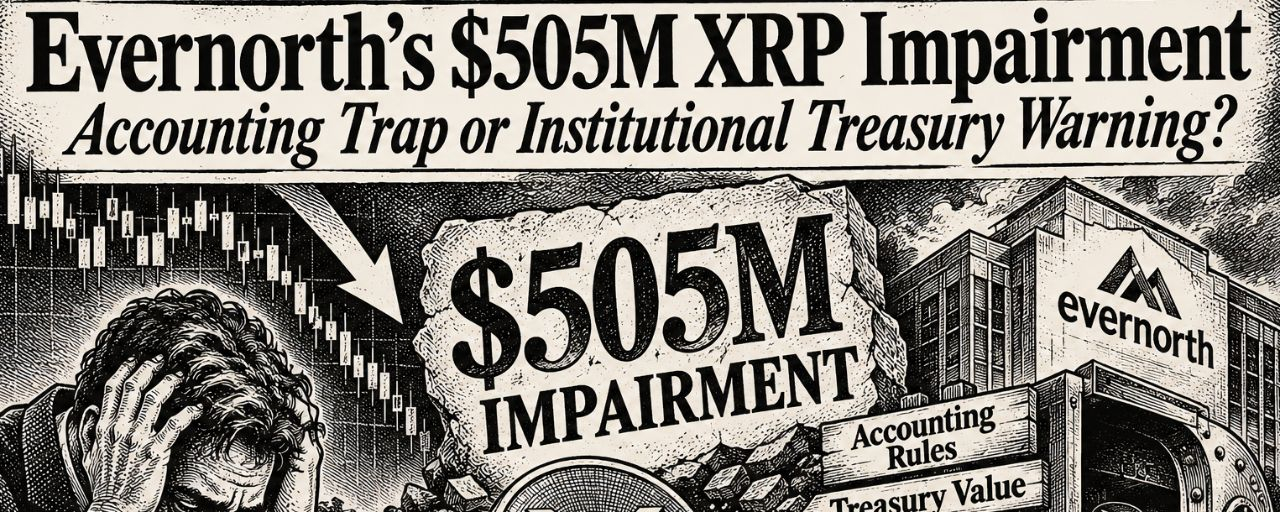
#EvernorthRecords$505MImpairmentOnPreListingXRP
📉🏦 معلومات استخباراتية مهمة عن السوق لمتداولي منصات تداول العملات المشفرة والمستثمرين والقراء
📅 17 نوفمبر 2026
📊 1. الملخص التنفيذي: ماذا حدث فعلًا؟
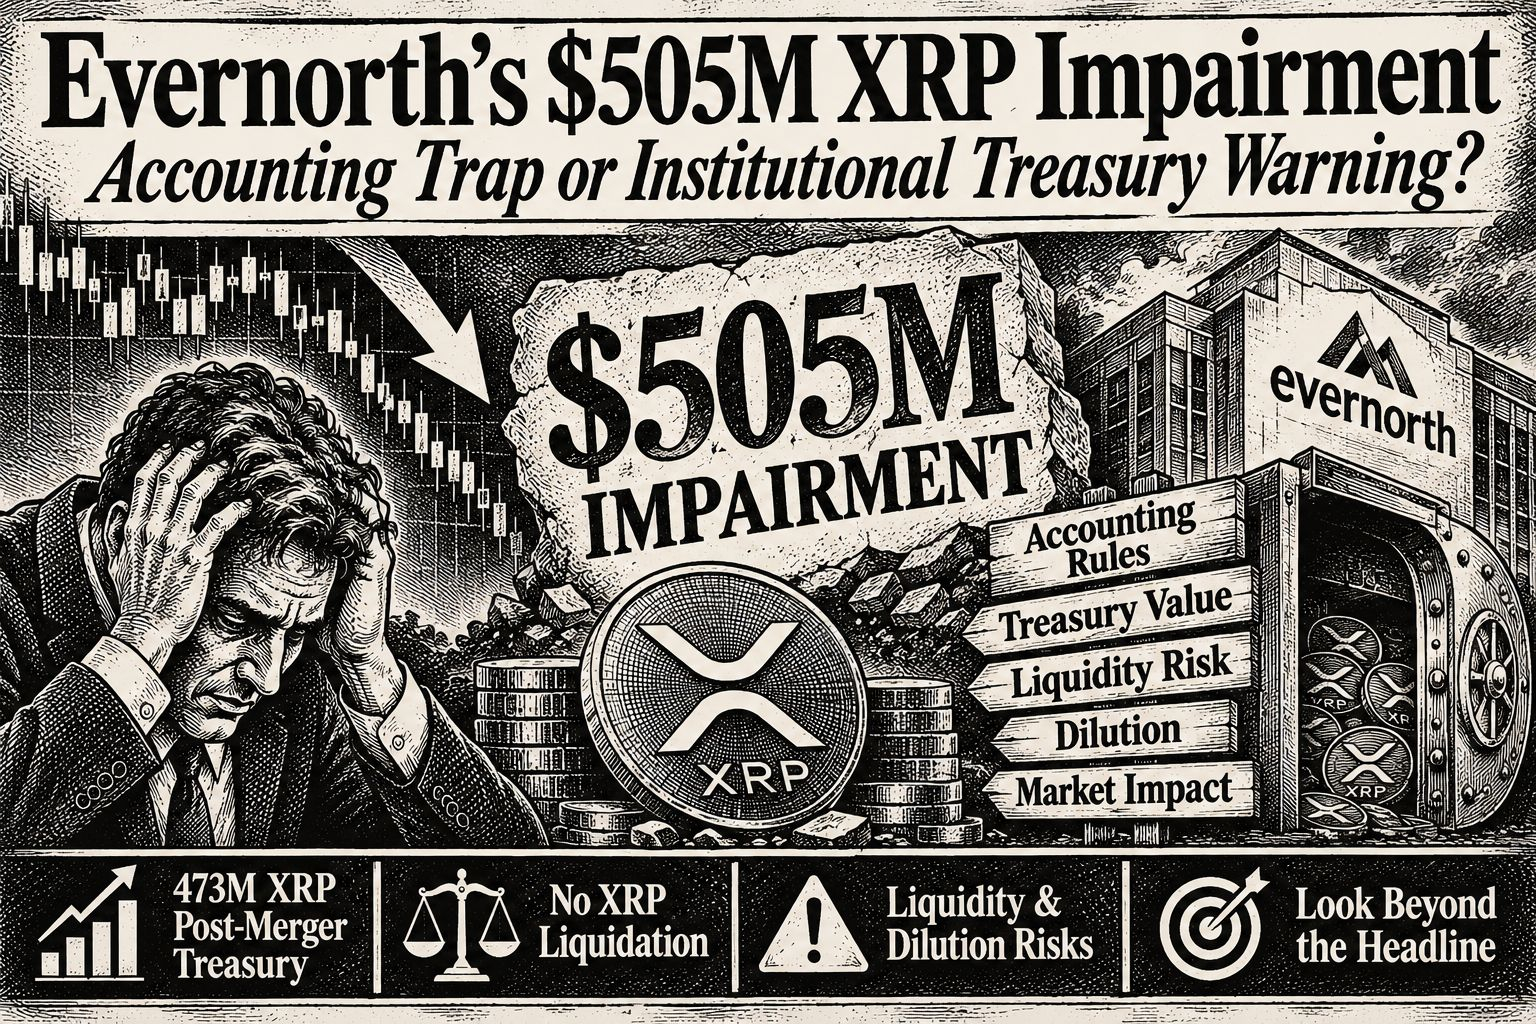
أفصحت شركة إيفرنورث هولدينغز إنك (ناسداك: XRPN)، وهي شركة خزينة أصول رقمية مرتبطة بريبل وتختص بأصل XRP الرقمي، عن رسوم انخفاض قيمة تراكمية بلغت نحو 504.7 مليون دولار على حيازاتها من XRP قبل الإدراج، وذلك في إفصاحها المقدم إلى هيئة الأوراق المالية والبورصات الأمريكية للربع الثالث من عام 2026.
يبدو العنوان مثيرًا للقلق. لكن البيانات المالية تكشف عن فارق جوهري بين الخسائر المحاسبية والقيمة السوقية الفعلية والخسائر النقدية المحققة.
🚨 لا تعني خسارة انخفاض القيمة البالغة 504.7 مليون دولار أن إيفرنورث باعت XRP بقيمة 504.7 مليون دولار أو تكبدت تدفقًا نقديًا خارجًا بالقيمة نفسها.
بل اعترفت الشركة بتخفيضات محاسبية في القيمة عقب انخفاض أسعار XRP في السوق.
دعونا نبحث في معنى ذلك لمتداولي XRP ومستثمري XRPN وسوق العملات المشفرة المؤسسي الأوسع.
💰 2. تفاصيل الـ 505 ملايين دولار: أين ذهبت القيمة؟
وفقًا لإيداع إيفرنورث لدى هيئة الأوراق المالية والبورصات الأمريكية:
🪙 حيازات XRP قبل الإدراج: 346.285 مليون XRP.
💵 تكلفة الاستحواذ الأصلية: نحو 846.575 مليون دولار.
🎯 متوسط تكلفة الاستحواذ: نحو 2.44 دولار لكل XRP.
📉 خسارة انخفاض القيمة في 2025: 233.651 مليون دولار.
📉 خسارة انخفاض القيمة من يناير إلى سبتمبر 2026: 271.037 مليون دولار.
🔻 خسارة انخفاض القيمة في الربع الثالث من 2026: نحو 6.891 مليون دولار.
🚨 خسارة انخفاض القيمة التراكمية: 504.688 مليون دولار.
📚 القيمة الدفترية المتبقية: نحو 341.887 مليون دولار.
تم الاعتراف بنحو 59.6% من تكلفة الاستحواذ الأصلية كخسائر انخفاض قيمة تراكمية.
لكن إليك الفرق المهم:
القيمة الدفترية ليست بالضرورة مساوية للقيمة الاقتصادية الحالية لأصول XRP الأساسية.
📌 القيمة الدفترية مقابل القيمة السوقية التوضيحية
للتوضيح، باستخدام سعر مرجعي لـ XRP قدره 1.49 دولار في 30 سبتمبر 2026:
346.285 مليون XRP × 1.49 دولار = نحو 516 مليون دولار.
وهذا يعني قيمة سوقية تقديرية أعلى بنحو 174 مليون دولار من القيمة الدفترية المعلنة.
⚠️ هذا تقييم إجمالي توضيحي بالقيمة السوقية، وليس قيمة بيع محققة أو صافي قيمة أصول للخزينة خاضعًا للتدقيق أو رصيدًا نقديًا متاحًا فورًا.
⚖️ 3. لغز المحاسبة: لماذا لا تستطيع إيفرنورث ببساطة تقييم XRP وفقًا لسعر السوق؟
يمكن القول إن هذا هو الجانب التقني الأهم في الإعلان.
أدخل معيار FASB ASU 2023-08 محاسبة القيمة العادلة للأصول المشفرة المؤهلة، ما يسمح للشركات المستوفية للشروط بإثبات تحركات أسعار السوق في بياناتها المالية.
لكن حيازات إيفرنورث من XRP لا تستوفي شروط هذه المعالجة المحاسبية.
بعد اندماج الأعمال في 9 أكتوبر، أعادت إيفرنورث تقييم أهليتها بموجب ASC 350-60-15-1f.
خلصت الإدارة إلى أن حيازاتها من XRP لا تستوفي معايير نطاق المعيار. كما أفصحت الشركة عن علاقتها مع طرف ذي صلة بشركة ريبل.
وبناءً على ذلك، لا تزال حيازات XRP المعنية تُحاسَب كأصول غير ملموسة ذات عمر غير محدد بموجب ASC 350-30، وتُقاس بالتكلفة التاريخية مطروحًا منها انخفاض القيمة المتراكم.
🔍 كيف تعمل هذه الآلية المحاسبية؟
🔻 عند انخفاض سعر XRP: يمكن إثبات انخفاض القيمة عندما يقل قياس سعر السوق المعمول به عن الأساس المحاسبي لدفعة XRP الفردية.
🔒 عند تعافي سعر XRP: لا يمكن ببساطة عكس خسائر انخفاض القيمة المعترف بها سابقًا لزيادة القيمة الدفترية.
💰 عند بيع XRP: يُعترف بمكسب أو خسارة مقارنةً بالقيمة الدفترية المعدلة لـ XRP التي تم التصرف فيها.
ينشأ عن ذلك تفاوت محاسبي: يمكن لانخفاضات السوق أن تقلل القيم المعلنة للأصول، لكن التعافي اللاحق لا يعيدها تلقائيًا إلى مستوياتها السابقة.
الخلاصة للمستثمرين: قد لا تعكس الميزانية العمومية المحاسبية لإيفرنورث بالكامل القيمة السوقية الحالية لحيازاتها من XRP أثناء التعافي.
🏦 4. توسيع الخزينة: استراتيجية إيفرنورث المؤسسية لـ XRP
أتمت إيفرنورث اندماج أعمالها مع أرمادا أكويزيشن كورب 2 في 9 أكتوبر 2026، وبدأ تداول أسهمها في ناسداك تحت الرمز XRPN في 12 أكتوبر.
بعد الصفقة، توسعت خزينة XRP المعلنة لديها إلى نحو 473 مليون XRP.
وهذا مهم لأن خسارة انخفاض القيمة البالغة 504.7 مليون دولار تتعلق بحيازات XRP السابقة للإدراج، ولا تنطبق تلقائيًا على خزينة ما بعد الاندماج بأكملها.
💵 ماذا حدث للتمويل؟
تم تحقيق نحو 272.6 مليون دولار من المتحصلات النقدية الإجمالية عند إتمام اندماج الأعمال، قبل نفقات الصفقة.
تم استلام نحو 29 مليون دولار من صافي المتحصلات من إصدار السندات القابلة للتحويل في 13 أكتوبر.
تم تحقيق نحو 35.3 مليون دولار من المتحصلات الإجمالية من خلال ممارسة الضمانات بين 12 أكتوبر و9 نوفمبر.
هذه تطورات تمويلية منفصلة.
⚠️ لا ينبغي الخلط بين المتحصلات التمويلية الإجمالية والنقد المتبقي غير المقيّد. فالنفقات ومشتريات أصول الخزينة والالتزامات التمويلية والأنشطة المؤسسية الأخرى تؤثر في السيولة الفعلية.
لا تعني زيادة حيازات XRP في الخزينة تلقائيًا ارتفاع قيمة المساهمين.
السؤال المهم هو ما إذا كان بإمكان الشركة زيادة انكشافها على XRP لكل سهم مخفف، مع الحفاظ على تمويل وسيولة مستدامين.
🚨 5. تحذير بشأن السيولة: المخاطر الكامنة وراء عنوان الخزينة
هذا تفصيل مالي ينبغي ألا يغفله المستثمرون.
في 30 سبتمبر 2026، أفادت إيفرنورث بما يلي:
💵 نقد غير مقيّد بنحو 91,397 دولارًا.
📉 عجز في صافي رأس المال العامل بنحو 10 ملايين دولار.
⚠️ عجز متراكم بنحو 185.6 مليون دولار.
💸 تدفق نقدي تشغيلي خارج خلال الأشهر التسعة بلغ نحو 1.72 مليون دولار.
رغم أن التدفق النقدي التشغيلي الخارج المعلن كان منخفضًا نسبيًا، فإن النقد غير المقيّد كان محدودًا للغاية.
أفصحت الشركة عن أن مصادر سيولتها شملت تمويلًا مرتبطًا بشركة ريبل وXRP ساهمت به لصالح باثفايندر.
وفّر اندماج الأعمال ومعاملات التمويل اللاحقة تمويلًا إضافيًا، لكن لا ينبغي الخلط بين الميزانية العمومية في 30 سبتمبر ووضع السيولة الحالي بعد الاندماج.
لماذا يهم ذلك؟
قد تمتلك الشركة أصولًا رقمية بمئات الملايين من الدولارات، بينما تواجه قيودًا كبيرة على السيولة ورأس المال العامل.
قيمة XRP في الخزينة ليست هي النقد غير المقيّد المتاح للوفاء بالتزامات الشركة.
🏦 كِبَر حجم الخزينة لا يعني تلقائيًا قوة السيولة.
📊 6. مستثمرو XRPN: افهموا صافي قيمة أصول الخزينة على أساس التخفيف الكامل
امتلاك أسهم XRPN لا يعادل امتلاك XRP مباشرةً.
يواجه مساهمو XRPN مخاطر مؤسسية إضافية، تشمل الالتزامات التمويلية وتخفيف حصص الملكية والتكاليف التشغيلية واحتمال تداول السهم بعلاوة أو بخصم مقارنةً بقيمة أصول الخزينة الأساسية.
🧮 كيف ينبغي للمستثمرين حساب صافي قيمة أصول الخزينة؟
إطار مبسط للحساب هو:
صافي قيمة أصول الخزينة =
🪙 حيازات XRP × السعر الفوري الحالي لـ XRP
➕ النقد غير المقيّد والأصول المؤهلة الأخرى
➖ الديون القائمة
➖ الالتزامات الأخرى والمطالبات المالية ذات الأولوية.
ثم:
صافي قيمة الأصول لكل سهم مخفف = صافي قيمة أصول الخزينة ÷ عدد الأسهم القائمة على أساس التخفيف الكامل.
ينبغي أن يشمل حساب الأسهم على أساس التخفيف الكامل ما يلي:
الأسهم القائمة من الفئة أ.
أسهم الفئة ج القابلة للتحويل ووحدات باثفايندر القابلة للاستبدال.
الضمانات القائمة.
الأسهم المحتملة الناجمة عن التمويل القابل للتحويل.
الأسهم التي قد تصدر عبر تسهيلات التمويل بالأسهم.
⚠️ ثلاثة مخاطر تتعلق بالأسهم تستحق المتابعة
1. المعروض المحتمل لإعادة البيع
سجلت إيفرنورث ما يصل إلى 73,688,162 سهمًا من الفئة أ لإعادة البيع المحتملة.
يشمل ذلك الأسهم المصدرة بالفعل والأسهم التي قد تصدر نتيجة التحويلات واسترداد الوحدات وممارسة الضمانات.
ليست كل هذه الأسهم حديثة الإصدار أو متاحة للبيع فورًا. وتذهب حصيلة إعادة البيع العادية للمساهمين إلى المساهمين البائعين، لا إلى إيفرنورث.
2. تسهيل شراء الأسهم
أبرمت الشركة تسهيلًا لشراء الأسهم يشمل ما يصل إلى 5,218,935 سهمًا إضافيًا من الفئة أ، وفقًا لشروط تعاقدية وقرارها بشأن السحب من التسهيل.
3. التمويل القابل للتحويل
أصدرت إيفرنورث سندات ممتازة قابلة للتحويل بقيمة اسمية قدرها 30 مليون دولار، تُدفع فوائدها عينيًا بنسبة 4%.
ينشأ عن هذه السندات التزامات تمويلية واحتمال تخفيف حصص الملكية، تبعًا لشروط التحويل والتسوية المعمول بها.
📌 الخلاصة للمستثمرين: لا تقيّموا XRPN أبدًا بضرب حيازاتها من XRP في السعر الفوري وحده. فعدد الأسهم على أساس التخفيف الكامل وصافي الالتزامات والالتزامات التمويلية والقيود المفروضة على الأصول لا تقل أهمية.
🐂 7. النظرة المتفائلة مقابل المتشائمة: ما الذي ينبغي للسوق فهمه؟
🟢 عوامل قد تدعم النظرة المتفائلة
توسعت خزينة إيفرنورث من XRP بعد ظهورها في السوق العامة.
لا يثبت انخفاض القيمة المحاسبي أن XRP قد بيعت.
قد يؤدي تعافي سعر XRP في السوق إلى زيادة القيمة الاقتصادية لخزينتها.
قد يسهم نجاح الشركة في توظيف أصول الخزينة المؤسسية وتحقيق عوائد في تعزيز نموذج أعمالها.
🔴 عوامل قد تدعم النظرة المتشائمة
قد يؤدي استمرار ضعف XRP إلى خفض صافي قيمة أصول الخزينة.
قد تؤدي الانخفاضات الإضافية في السوق إلى فرض مزيد من خسائر انخفاض القيمة.
يسلط محدودية النقد التاريخي غير المقيّد الضوء على الاعتماد على السيولة والتمويل.
قد يضغط تخفيف حصص الملكية والمعروض المحتمل لإعادة البيع على مساهمي XRPN.
يعرض التركز الكبير في أصل رقمي واحد الشركة لتقلبات سوقية شديدة.
⚖️ الواقع المحايد
إن خسارة انخفاض القيمة بحد ذاتها تطور محاسبي بالدرجة الأولى.
تعتمد تداعياتها على السعر الفوري لـ XRP على نشاط السوق الفعلي والطلب المؤسسي والسيولة ومعاملات الخزينة المتحقق منها.
لا يُعد التخفيض المحاسبي في القيمة دليلًا على ضغوط بيع مؤسسية.
🔍 8. ما الذي ينبغي للمتداولين والمستثمرين متابعته لاحقًا؟
📉 لمتداولي XRP الفوري والعقود الآجلة الدائمة:
راقبوا حجم التداول الفوري والسيولة واستمرار ضغوط الشراء أو البيع.
تابعوا التدفقات الواردة المؤكدة إلى منصات التداول وحركات الخزينة الفعلية.
ميّزوا بين نشاط البيع الحقيقي وتحويلات المحافظ الاعتيادية.
تجنبوا التعامل مع الإعلانات المحاسبية بوصفها إشارات تداول تلقائية.
🏦 لمستثمري أسهم XRPN:
راقبوا حيازات XRP لكل سهم مخفف وصافي قيمة أصول الخزينة التقديري.
تابعوا الديون والسندات القابلة للتحويل وإصدار الأسهم ونشاط إعادة البيع.
افحصوا السيولة غير المقيّدة والتدفقات النقدية التشغيلية المستقبلية.
اقرؤوا إيداعات هيئة الأوراق المالية والبورصات الأمريكية اللاحقة للاطلاع على تطورات انخفاض القيمة وتوظيف أصول الخزينة والمكاسب المحققة.
🎯 9. الخلاصة النهائية: فخ محاسبي أم تحذير مؤسسي؟
تسلط خسارة انخفاض القيمة البالغة 505 ملايين دولار الضوء على الفرق بين التقييم المحاسبي والانكشاف الاقتصادي للخزينة.
لا تثبت هذه الخسارة وقوع خسارة نقدية قدرها 505 ملايين دولار، ولا تثبت أن إيفرنورث صفّت احتياطياتها من XRP.
لكن لا ينبغي للمستثمرين تجاهل الإعلان لمجرد أن خسارة انخفاض القيمة غير نقدية.
تمثل قيود السيولة التاريخية لدى إيفرنورث واعتمادها على التمويل والتزاماتها القابلة للتحويل واحتمال تخفيف حصص الملكية مخاطر حقيقية.
لمتداولي XRP: ركزوا على الطلب الفعلي في السوق الفورية والسيولة والتدفقات المؤسسية المؤكدة، بدلًا من تفسير المصروفات المحاسبية على أنها ضغوط بيع مؤكدة.
لمستثمري XRPN: ركزوا على صافي قيمة الأصول لكل سهم على أساس التخفيف الكامل وانكشاف الخزينة والالتزامات التمويلية والسيولة، لا على حيازات XRP المعلنة وحدها.
للمتابعين المؤسسيين على المدى الطويل: السؤال الأكبر هو ما إذا كانت إيفرنورث قادرة على تحويل خزينة XRP الضخمة إلى قيمة اقتصادية مستدامة للمساهمين.
🏦 الانكشاف المؤسسي لا يعني الربحية المؤسسية.
📊 حجم الخزينة لا يساوي قيمة المساهمين.
⚖️ خسارة انخفاض القيمة المحاسبية لا تعني خسارة نقدية محققة.
ادرسوا الإيداع. افهموا المعالجة المحاسبية. احسبوا صافي قيمة الأصول. تحققوا من التدفقات. ثم اتخذوا قراركم.


#NvidiaEarningsTonight:AIStocks’NextMove? #A Packed Week of Earnings and Data Tests Markets #AnthropicIPOTestsInvestorAppetiteForAI #NvidiaBoardNotConsideringHuang’sReturnasCEO