دخلت الشركات الصينية المدرجة في الولايات المتحدة هذا الأسبوع فترة مكثفة لإعلان نتائجها المالية، وكانت بايدو أول من أعلن نتائجه، على أن تكشف جي دي.كوم، وتينسنت ميوزيك، وتينسنت، وعلي بابا، وبيندودو، ونت إيز تباعًا عن نتائج الربع الثالث.
يتوقع غولدمان ساكس أن يحقق صافي الأرباح المعدل لقطاع الإنترنت الصيني نموًا بنحو 9% على أساس سنوي في الربع الثالث، لينهي بذلك تراجعه الذي استمر خلال الربعين السابقين.
أعتقد أن أحد التغيرات الجديرة بالاهتمام في موسم إعلان النتائج هذا هو أن منطق السوق في تقييم شركات الإنترنت يشهد مزيدًا من التباين. ففي السنوات الماضية، ركز المستثمرون أكثر على نمو الإيرادات، وحجم قاعدة المستخدمين، والحصة السوقية. أما الآن، ومع استمرار توسع الإنفاق الرأسمالي على الذكاء الاصطناعي، تتزايد أهمية تحسن هوامش الربح، والتدفقات النقدية الحرة، والعائد على الاستثمار الرأسمالي.
لنبدأ ببايدو. وأهم ما تكشفه هذه النتائج هو أن أعمال الذكاء الاصطناعي بدأت تُحدث تغييرًا ملموسًا في هيكل إيرادات الشركة.
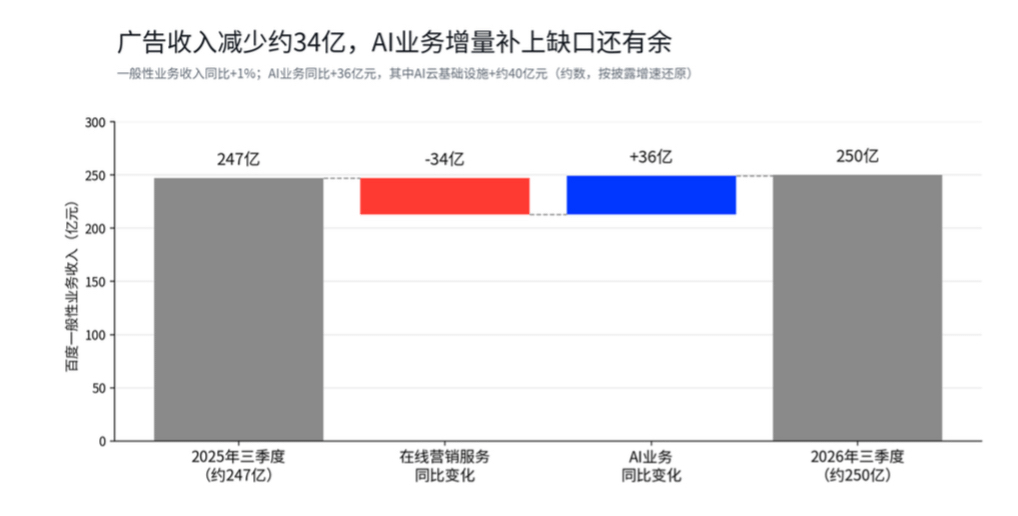
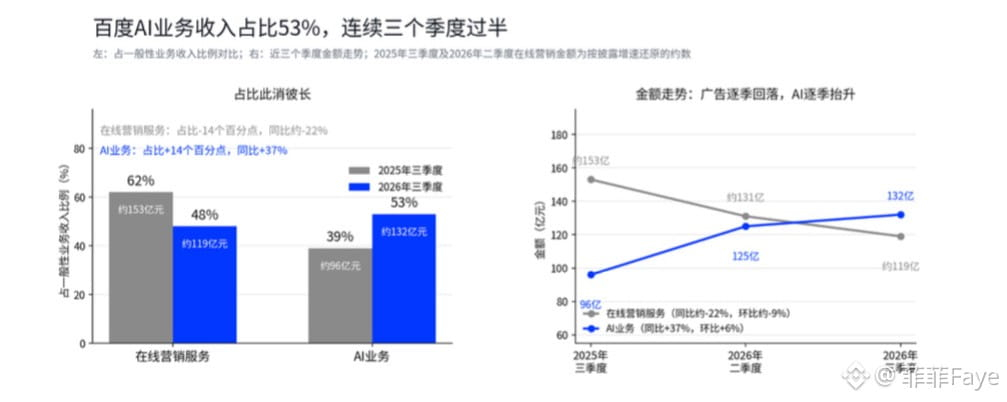
بلغ إجمالي إيرادات بايدو في الربع الثالث 30.8 مليار يوان، بانخفاض 1% على أساس سنوي. كما بلغت إيرادات التسويق عبر الإنترنت التقليدي 11.9 مليار يوان، بانخفاض 22%.
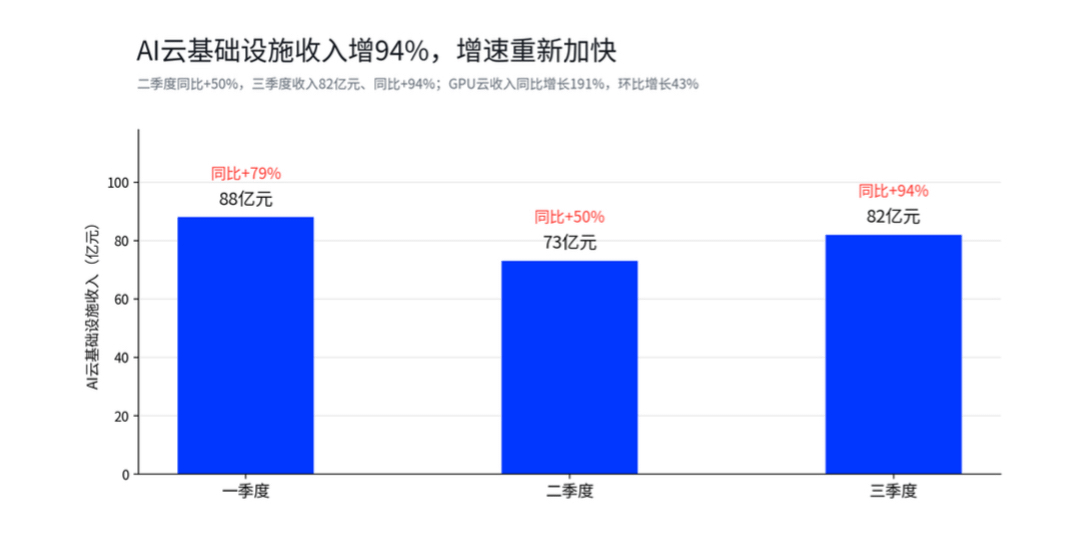
في المقابل، بلغت إيرادات أعمال الذكاء الاصطناعي 13.2 مليار يوان، بنمو 37% على أساس سنوي، وشكلت 53% من إيرادات الأعمال العامة. ومن بينها، بلغت إيرادات البنية التحتية السحابية للذكاء الاصطناعي نحو 8.2 مليار يوان، بنمو 94% على أساس سنوي، متسارعة بوضوح مقارنة بنحو 50% في الربع الثاني.
وبالنظر إلى التفاصيل، نمت إيرادات سحابة GPU بنسبة 191% على أساس سنوي، فيما ارتفعت إيرادات استدعاء الرموز (Tokens) من العملاء الخارجيين عبر منصة Qianfan MaaS بنسبة 1159%.
تشير هذه البيانات إلى أن الطلب التجاري الحالي على الذكاء الاصطناعي يتجه بوتيرة متسارعة نحو البنية التحتية للحوسبة وخدمات السحابة واستدعاء النماذج.
والأكثر أهمية أنه وفقًا لتقديرات تستند إلى بيانات السوق المفصلة، أسهمت البنية التحتية السحابية للذكاء الاصطناعي بنحو 4 مليارات يوان من الزيادة في الإيرادات على أساس سنوي، وهو ما يعوض بالفعل تراجع إيرادات الأعمال الإعلانية التقليدية بنحو 3.4 مليار يوان.
وهذا يعني أن هيكل إيرادات بايدو يشهد تحولًا ملموسًا، إذ بدأت السحابة المدعومة بالذكاء الاصطناعي تسهم في نمو الإيرادات لتعويض تباطؤ الأعمال التقليدية.
لكن من ناحية جودة الأرباح، لا يزال على السوق التحقق من كفاءة العائد على استثمارات الذكاء الاصطناعي.
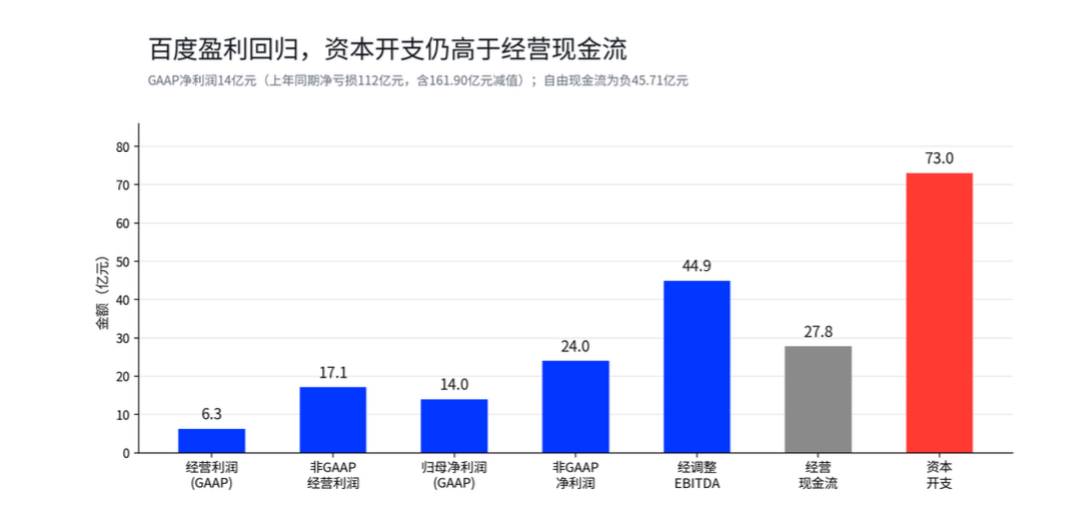
بلغت الأرباح المعدلة لكل سهم إيداع أمريكي ADS لدى بايدو في الربع الثالث 6.78 يوان، متجاوزة توقعات السوق البالغة 6.02 يوان. كما بلغت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك EBITDA نحو 4.49 مليار يوان، متجاوزة توقعات السوق أيضًا.
ارتفع التدفق النقدي التشغيلي بنسبة 121% على أساس سنوي ليبلغ 2.778 مليار يوان، ما يشير إلى تحسن واضح. لكن النفقات الرأسمالية ظلت مرتفعة، إذ بلغت 7.3 مليار يوان خلال الفترة نفسها، فيما سجل التدفق النقدي الحر عجزًا قدره 4.571 مليار يوان.
استنادًا إلى هذه البيانات، أرى أن بايدو تواجه متغيرين أساسيين في المرحلة المقبلة:
أولًا، هل ستتمكن إيرادات السحابة المدعومة بالذكاء الاصطناعي من مواصلة النمو بوتيرة مرتفعة، وتكوين وفورات الحجم تدريجيًا، بما يحسن هامش الربح التشغيلي؟
ثانيًا، مع بدء استثمارات الفترة السابقة في وحدات GPU والخوادم ومراكز البيانات بتحقيق إيرادات، هل يمكن أن تصبح كثافة النفقات الرأسمالية أكثر اعتدالًا، ومتى سيبدأ التدفق النقدي الحر بالتحسن المستدام؟
أكد نمو السحابة المدعومة بالذكاء الاصطناعي بنسبة 94% توسع الطلب. وما ينبغي مراقبته خلال الأرباع المقبلة هو ما إذا كانت هذه الاستثمارات ستولد عائدًا رأسماليًا جذابًا بما يكفي.
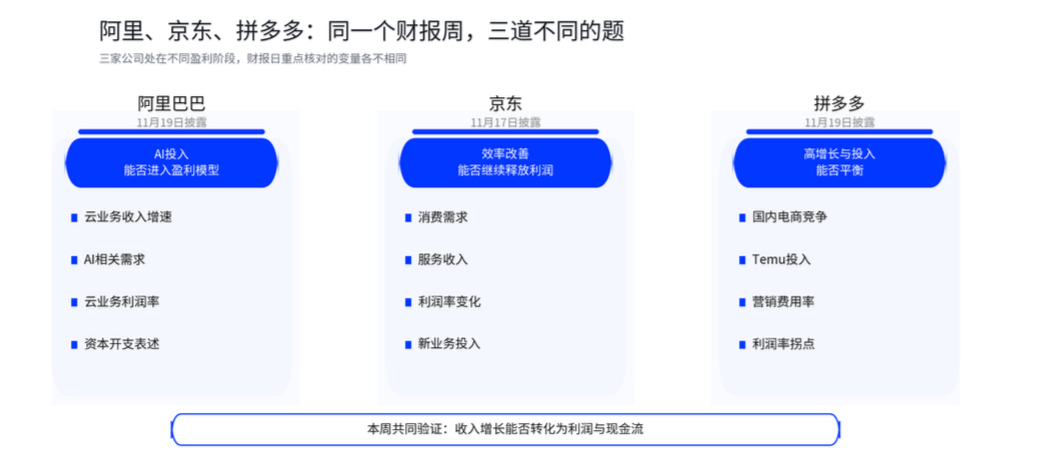
والآن لنلقِ نظرة على ثلاث شركات أخرى تستحق المتابعة هذا الأسبوع.
علي بابا $BABA
ستكون علي كلاود محور الاهتمام في نتائج الأرباح هذه المرة. فمدى استمرار نمو الطلب على الذكاء الاصطناعي في تسريع إيرادات السحابة، وما إذا كان هامش ربح أعمال السحابة سيتحسن بالتوازي، سيؤثران مباشرةً في تقييم السوق للقدرة على تحقيق الأرباح مستقبلًا.
وخاصة في مرحلة التوسع المستمر للبنية التحتية للذكاء الاصطناعي، ينبغي تقييم العائد الاقتصادي الفعلي لنمو الإيرادات بالاستناد إلى النفقات الرأسمالية وتكاليف الإهلاك وهامش ربح أعمال السحابة.
إذا تحسن نمو إيرادات أعمال السحابة وهوامش أرباحها في الوقت نفسه، فسيكون هناك مجال لمزيد من رفع توقعات السوق بشأن ربحية أعمال الذكاء الاصطناعي لدى علي بابا.
JD.com $JD
المتغير الأساسي لدى JD.com هو كفاءة التشغيل.
قد تؤثر الاستثمارات المستمرة في أعمال مثل التجارة الفورية والخدمات اللوجستية في نمو الأرباح على المدى القصير. لكن إذا نمت إيرادات الخدمات، وتعززت وفورات الحجم، واستقرت نسبة المصروفات، فقد يتجاوز نمو الأرباح نمو الإيرادات بصورة مستمرة.
توقعت غولدمان ساكس سابقًا نمو صافي أرباح JD.com بنسبة 39% على أساس سنوي في الربع الثالث. وينبغي الآن متابعة الأرباح الفعلية، وتأثير الاستثمار في الأعمال الجديدة على هوامش الأرباح مستقبلًا.
بيندودو $PDD
ينبغي التركيز على المنافسة في التجارة الإلكترونية داخل الصين، والتغير في المصروفات الناتج عن توسع Temu في الأسواق الخارجية.
مع استمرار المنافسة بين المنصات المحلية ودخول الأعمال الخارجية مرحلة جديدة من التطور، ستصبح نسبة المصروفات التسويقية وتكاليف تنفيذ الطلبات وهامش الربح التشغيلي مؤشرات أساسية.
إذا استمرت الإيرادات في النمو، بالتزامن مع انخفاض تكلفة اكتساب العملاء لكل وحدة وتحسن نسبة المصروفات، فقد تتعزز مرونة الأرباح مستقبلًا.
وعلى العكس، قد يؤدي استمرار زيادة الإنفاق على التسويق والتشغيل إلى إطالة الفترة اللازمة لنمو الأرباح، والتأثير في توقعات السوق بشأن نمو الربحية.
وجهة نظري بشأن تداول نتائج الأرباح هذه المرة:
تعرض نتائج الأرباح أداء الشركة خلال الربع الماضي، لكن سعر السهم غالبًا ما يعكس مسبقًا توقعات السوق للأرباح خلال الأرباع المقبلة.
ولهذا قد تنخفض أسهم بعض الشركات رغم تجاوز ربحية السهم EPS التوقعات بفارق كبير، بينما قد تحظى شركات أخرى بتقييم أعلى رغم تواضع إيراداتها، بفضل تحسن هوامش الأرباح أو رفع التوقعات المستقبلية.
وهنا تبرز فجوة التوقعات.
يتطلب تداول نتائج الأرباح تقييمًا يجمع بين التقييم الحالي، وتوقعات السوق الإجماعية، والأداء الفعلي، والتوجيهات المستقبلية للإدارة.
بالنسبة إلى الشركات التي ارتفعت أسهمها كثيرًا في الفترة السابقة، وأُخذت توقعات أرباحها بالكامل تقريبًا في الحسبان ضمن أسعار الأسهم، فإن مواصلة دفع التقييم إلى الأعلى تتطلب توجيهات أقوى بشأن النمو المستقبلي، حتى إذا تجاوزت نتائجها التوقعات.
أما الشركات التي تتسم توقعات السوق بشأنها بالحذر النسبي، وبدأت أساسياتها تتحسن، فقد تتمتع بفرصة أكبر لتعافي تقييمها عند ظهور تحول إيجابي في هوامش الأرباح، أو تحسن في التدفق النقدي الحر، أو رفع لتوقعات الأرباح.
من هذا المنطلق، سأتابع ثلاثة مؤشرات أساسية:
① تغير مزيج الإيرادات: ما الأنشطة التي تأتي منها الإيرادات الجديدة، وهل نموها مستدام؟
② تحسن جودة الأرباح: هل يمكن أن تتحسن هوامش الربح الإجمالي والتشغيلي والتدفق النقدي الحر في الوقت نفسه؟ وهل بدأت النفقات الرأسمالية تحقق عائدًا تدريجيًا؟
③ تعديل توقعات الأرباح: هل يمكن للنتائج الفعلية وتوجيهات الإدارة أن تدفع السوق إلى رفع توقعاته للأرباح خلال الأرباع المقبلة؟
وخاصةً بالنسبة إلى شركات الذكاء الاصطناعي، لا يعكس نمو الإيرادات سوى جانب من توسع الطلب؛ أما التقييم طويل الأجل، فينبغي أن يأخذ في الحسبان القدرة على تحقيق الأرباح، وكفاءة رأس المال، والتدفقات النقدية المستقبلية.
لذلك، قد يتسع التباين في تقييمات أسهم شركات الإنترنت الصينية المدرجة في الخارج خلال الفترة المقبلة. ومع دخول استثمارات الذكاء الاصطناعي مرحلة تحقيق عوائد تجارية، ستكون الشركات القادرة على تحسين توقعات الأرباح باستمرار ورفع كفاءة استخدام رأس المال الأوفر حظًا في نيل علاوة تقييم.
سأركز هذا الأسبوع على ربحية علي كلاود، وكفاءة التشغيل لدى JD.com، والتغير في نسبة المصروفات لدى بيندودو.