

كاتب المقال الأصلي: سانتيسا
ترجمة المقال الأصلي: تشوبر، فورسايت نيوز
استراتيجيات الحياد في سوق العملات المشفرة هي المجال المتخصص الذي كرّست له كل طاقتي خلال السنوات العشر الماضية.
تاريخيًا، تركزت استراتيجيات الحياد في سوق العملات المشفرة على نوع واحد من الاستراتيجيات: احتمال التخلف عن السداد منخفض، لكن الخسائر تكون فادحة للغاية إذا وقع التخلف. وعلى من يعملون في هذا المجال أن يظلوا متيقظين دائمًا، لأن من يضغط على الزناد أولًا (أي ينسحب أولًا) ينجو عندما تدوي صافرة النهاية. والمثير للاهتمام أن الضغط على الزناد لا يكاد يكلّف شيئًا على الإطلاق. أما الباقون، فلن يسمعوا إلى الأبد سوى كلام المشاريع الفارغ: «سنُعوّضك بالتأكيد».
إنها طريقة عيش تنطوي على ضغط هائل. لكن العملات المشفرة تتيح لك احتمالاً واحداً: جني علاوة مخاطر لا تتناسب إطلاقاً مع المخاطر الأساسية. يصعب على أحد أن ينكر أن عائد تداول أساس البيتكوين على منصة باينانس بلغ 70% في 2021، أو أن صندوق تحوط مُرمّزاً يعجبك حقق في 2024 عائداً سنوياً بنسبة 100% عبر الاستدانة على رمز PT (رمز أصل الدين)؛ فكل ذلك عوائد إيجابية مرتفعة. لكن العائد المرتفع لا يعني أنه مناسب لكل المحافظ الاستثمارية. والحقيقة أن أسواق التمويل اللامركزي (DeFi) شرسة بطبعها، وقد يسقط سيف داموقليس على أي مركز فيها في أي لحظة. وهذا يعني أن عليك مراقبة الخيط الذي يتدلى منه السيف باستمرار، وإعداد مجموعة من التنبيهات التي قد تطلق إنذارات كاذبة، فتوقظك أنت وشريك حياتك في منتصف الليل، لمجرد التحقق مما إذا كان الخيط قد انقطع حقاً، كي تتمكنا من الابتعاد عن نطاق الانفجار.
كانت العلاوات في التمويل اللامركزي مرتفعة على نحو غير معقول في البداية. ويعود ذلك جزئياً إلى ارتفاع المخاطر بالفعل، لكن السبب الأهم هو أن المؤسسات الكبيرة المخصصة للاستثمار مقيّدة بتفويضاتها الاستثمارية، فلا تستطيع اغتنام هذه الفرص؛ كما أنها تتحمل مخاطر سمعة هائلة، وتكاد تفتقر إلى الخبرة المتخصصة اللازمة. وهكذا، كان هناك من جهة مشغّلون لديهم وفرة في التمويل، ويحظون بدعم رأس المال المغامر، ويتوقون بشدة إلى الودائع، ومن جهة أخرى مستثمرون أفراد دخلوا المجال بسبب مخاطره وحداثته، ثم حوّلوا ما كسبوه على السلسلة إلى عملات مستقرة طلباً للأمان. وقد أتاح هذا المزيج لمن يمتلكون قدراً لا بأس به من القدرة على إدارة المخاطر دخول بعض من أعلى الاستراتيجيات عائداً على مستوى العالم خلال العقدين الماضيين.
حالفني الحظ بأن أشارك في هذا المجال بنفسي، وأن أبني حوله مشروعي الخاص. فوفورات الحجم ترفع الكفاءة، والعمل الجماعي أقوى، والموارد الوفيرة أفضل من الشحيحة. أدركت حينها أن الطلب على العملات المستقرة على السلسلة هائل، بينما المعروض قليل. وكان يكفي أن تلمّ بأساسيات التمويل والتقنية لتحصل على مكافآت سخية؛ ولم يكن الأمر مجرد تفاوت طفيف، بل كانت هناك فجوة هيكلية بين المؤسسات الاستثمارية الجادة والتمويل اللامركزي الذي كان يُنظر إليه آنذاك على أنه «نفايات سامة». أما أنا شخصياً، فكنت يومها مهووساً بالجلوس في المنزل أمام لوحة المفاتيح، أدرس التمويل اللامركزي وتقنيات البلوك تشين، ولم أكن أشبه كثيراً بالشخص الذي يحظى بعضكم اليوم بفرصة رؤيته. في ذلك الوقت، التقيت بشريك مستقبلي أقنعني بتحويل هذه الفكرة إلى منتج، وأخبرني أن في السوق طلباً حقيقياً، وأن بوسعنا بناء مشروع ناجح اعتماداً على شبكة عملائه، ما دمنا نشرح المخاطر بوضوح وشفافية. وكان محقاً.
لم نستقطب بعض المستثمرين المحدودين (LPs) الشجعان إلا بعد أن تأكدنا من إدراكهم التام أن «الخسارة في ظروف الضغط قد تبلغ 100% بالفعل». ثم ضحّينا بالنوم والصحة الجسدية والنفسية، وانطلقنا إلى الصفوف الأمامية لموجة «التنقيب عن السيولة» وغيرها من المشاريع التي تبدو اليوم كأنها هذيان محموم. ازدهر هذا العمل في السوق الصاعدة الجامحة خلال 2020 و2021. كنا نتحقق من مشاريع التفرّع واحداً تلو الآخر، ونستخدم العملة المستقرة نفسها للتنقيب عبر بروتوكولات متعددة، ونراقب عدداً هائلاً من العناوين بحثاً عن مؤشرات الضغط والفرص، كما كنا نكافح للتعامل مع أدوات القطاع الرديئة آنذاك.
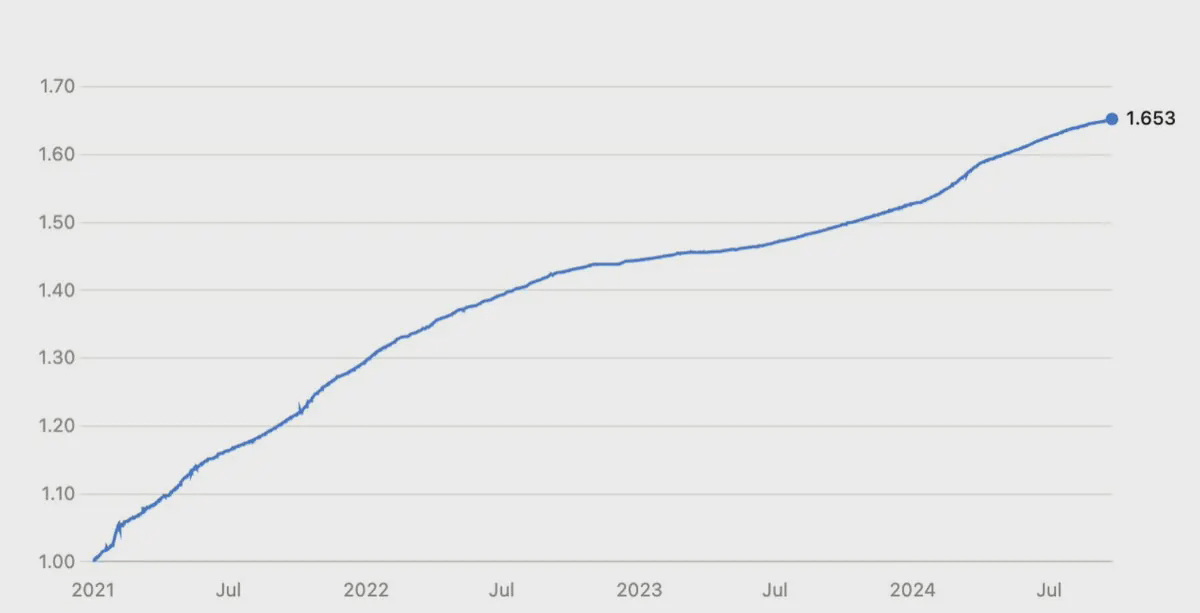
عوائد صناديق استراتيجيات السوق المحايدة في سوق العملات المشفرة، 2021–2024
قد يقول البعض إن هذه العوائد لا تبدو مغرية بما يكفي في سوق صاعدة جامحة. لكن تأملوا هذا الرسم جيداً: لم نشهد أي تراجع شهري خلال هذه الفترة. ولم تؤثر في عوائدنا أحداث انهيار FTX وBlockFi وCelsius وTerra، ولا انفكاك ارتباط USDC بسعره المستهدف.
نعم، ظل سيف داموقليس معلقاً فوق رؤوسنا طوال تلك السنوات، لكنني أفخر بتحقيق هذه العوائد بلا أي خسائر في مثل تلك الظروف.
على مر السنين، كان ثمن هذه العوائد نوبات متكررة من «الذعر الشديد»: اختفاء صفقة من جسر بين السلاسل بلا أي سبب، ثم عودتها فجأة بعد 4 ساعات؛ وانفكاك ارتباط USDT بسعره المستهدف مراراً؛ وهبوط USDC في إحدى المرات إلى 0.88 دولار؛ وتصفير قيمة UST التي بلغت عشرات المليارات من الدولارات؛ فضلاً عن انهيار كثير من البروتوكولات التي تعاملنا معها سابقاً بسبب ثغرات في العقود الذكية أو قصور في أمن العمليات.
تتلخص عناصر التفوق التشغيلي (alpha) في ثلاثة أمور: 1) إتقان التمويل؛ 2) امتلاك فهم متوسط المستوى للتقنية والعقود الذكية؛ 3) ألا تكون مقامراً في مجال صُمم للمقامرين، بل أن تقرضهم أموالك.
هذا المجال ليس لضعاف القلوب، لكن عوائده تستحق ما تكبّدناه من كلفة صحية. وكانت تداولات الرافعة المالية التي نفذناها من النوع الذي يستحق العوائد التي حصلنا عليها. كانت فرصة استثنائية لجيل بأكمله، اقتنصناها بإحكام، وسأظل ممتناً إلى الأبد لتلك الفترة ولشريكي الذي دفعني إلى المجازفة وتوسيع نطاق العمل.
خلال السنوات التالية، أخذت العوائد تتضاءل، فبدأنا بشراء سندات الخزانة الأمريكية والجلوس بلا عمل، فيما كنا نشاهد الشركة تنزف بسبب نفقات التشغيل. فقد اختفت العوائد، وكان تفويضنا صارماً للغاية: لا نستثمر إذا بدا أن المخاطر تفوق العوائد. تمسكنا بموقفنا حتى النهاية، وسط نقاشات حادة كثيرة واستردادات من المستثمرين المحدودين (LPs)، سعياً إلى إبقاء التحليل موضوعياً وقياس المخاطر التي يواجهها كل مركز وتقييمها في كل طبقة من طبقات البنية التقنية. وكانت المخاطر تصل أحياناً إلى سبع طبقات، وتشمل المخاطر المالية والحفظ وسوء الإدارة والتنظيم والتشغيل وانعدام الشفافية والعقود الذكية وغيرها. ومن الطبيعي أن يجعل ذلك تنفيذ كثير من الاستثمارات مستحيلاً. أما المشاريع التي هبطت عوائدها إلى ما دون SOFR (معدل التمويل المضمون لليلة واحدة)، فكان المشاركون فيها ممن لا يستطيعون الاستغناء عن التمويل اللامركزي؛ وبالنسبة إليهم، أي عائد أفضل من لا شيء.
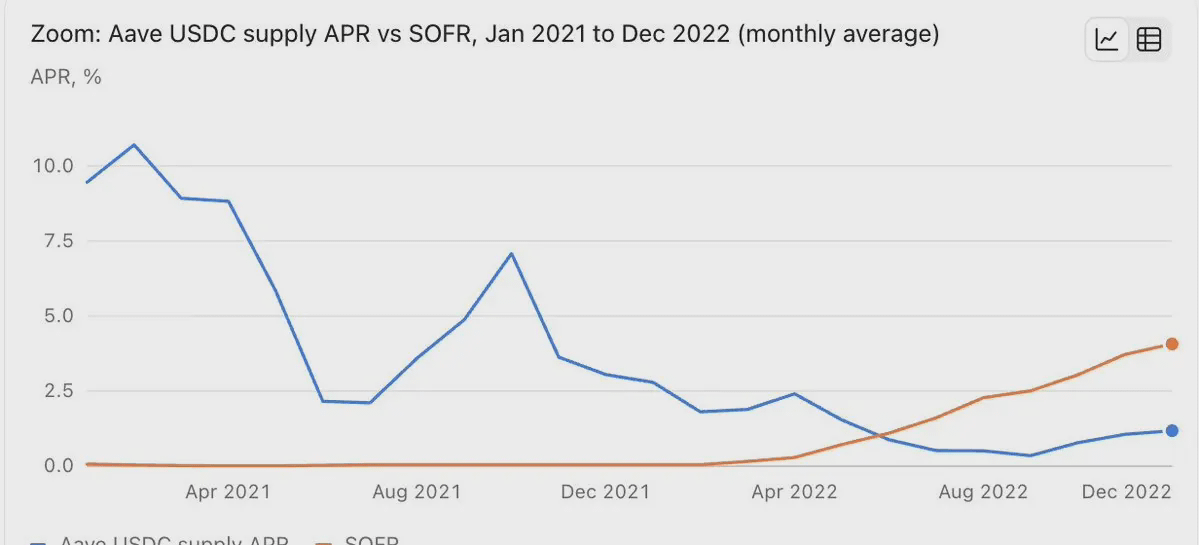
معدل الفائدة على USDC في AAVE مقارنةً بمعدل SOFR
حين عادت السوق الصاعدة تدريجياً في 2023، كان المجال قد تغيّر كثيراً. فقد ظهر الآن بعض اللاعبين المحترفين ذوي التمويل الوفير، وتجاوزونا في أساليبهم في الإقراض والتنقيب والمراجحة في التمويل اللامركزي، وكذلك في استراتيجيات السوق المحايدة عموماً. ما زلنا نجد بعض الفرص الأصغر التي تتسع لأموالنا، لكن العوائد المعدلة بحسب المخاطر تقلصت بشدة؛ أما بالنسبة إليّ، فقد كان الشعور بالمسؤولية تجاه المستثمرين المحدودين (LPs) مكلفاً نفسياً إلى حد كبير. مهما كانت صلاحياتك الاستثمارية المتعلقة بالمخاطر وإفصاحاتك شفافة، إذا لم يطّلع الناس عليها واكتفوا بالثقة بك، فستتحمل مسؤولية ثقيلة لا تنسجم مع تصوري عن «الإدارة الحقيقية للأموال». لم تعد العوائد كافية لتعويض الضغط الذي كنت أتحمله.
لذلك تحولت في 2024 إلى تقديم استراتيجيات عائد غير احتجازية، مع التركيز على المكاتب العائلية ومنصات تداول العملات المشفرة، وهم يدركون مخاطر الاستراتيجيات إدراكاً واضحاً. لكن هذا النهج ظل يعتمد كثيراً على العمل اليدوي؛ وكان التواصل ضعيفاً بين العملاء، الذين يحتفظون بالأصول لدى جهات الحفظ، وبيننا. وبعد احتساب الرسوم، كاد العائد من الاستراتيجيات التي اقترحناها ومن مراقبتنا لها أن يساوي صفراً.
في تلك اللحظة، رأيت نموذجاً جديداً لإدارة استراتيجيات السوق المحايدة في سوق العملات المشفرة. فالمؤسسات العاملة في هذا المجال تدير دفاترها بنفسها بالكامل، وتسعى إلى تحقيق أفضل العوائد وإدارة المخاطر، ويعمل موظفوها في مناطق زمنية مختلفة، وتستخدم مجموعة كاملة من أدوات المراقبة الباهظة الثمن، إلى جانب بنية تحتية معقدة للغاية لإدارة المفاتيح. وجدت نفسي في موقف حرج: أردت تعظيم التفوق (alpha)، لكنني افتقرت إلى البنية التحتية والتمويل اللازمين لتحقيق ذلك بكفاءة. ولم يبق أمامي سوى خيارين:
جمع التمويل لصالح مدير عام (GP) لاستراتيجيات السوق المحايدة، ثم جمع التمويل مجدداً من المستثمرين المحدودين (LPs)، أي العودة إلى نقطة البداية؛
أو الانضمام إلى اللاعبين الراسخين الذين يستغلون علاوات السلسلة بكفاءة، مستفيدين من هياكل ضخمة وميزانيات كبيرة للأمن.
أنا مدير صناديق في صميمي، ولم ألجأ إلى الإدارة وجمع الأموال وقيادة الفرق إلا لعدم وجود خيار آخر. لم يكن في السوق حينها سوى عدد قليل من صناديق السوق المحايدة التي تتمتع بسمعة حقيقية، فلم يكن أمامي سوى تأسيس صندوق بنفسي. أما سوق العملات المشفرة في 2025 فقد اختلف كثيراً، وحالفني الحظ بالتعرف إلى بعض الموهوبين الذين كانوا يديرون على السلسلة أموالاً بمبالغ كبيرة.
بدأت رحلتي مع Spark في يوليو 2025. وعند كتابة هذا المقال، كانت Spark قد نشرت على السلسلة نحو 3.3 مليار دولار، وتركزت تخصيصاتها على الإقراض لأصول رائدة مضمونة بضمانات تفوق قيمة القرض، وذلك في سوق الإقراض الخاص بـSpark وعلى أساس بيتكوين محفوظ لدى جهات حفظ مؤهلة. كما أصبحت أكبر صانع سوق للعملات المستقرة في هذا المجال، وتدير أفضل منتج لـUSDT. فأن تكون «السوق نفسها» يختلف تماماً عن أن «تعمل في السوق».
لقد أتقنت مراقبة ذلك الخيط، وكرست حياتي المهنية كلها لهذا الأمر. وسأواصل مراقبته بيقظة، محاولاً أن أرمش أقل ما يمكن، فيما تظل رقبتي تحت السيف. لن أرتاح إلا بعد أن أُبعد رقبتي عن تحته.