نشر
--
正乾--四条2
·
--
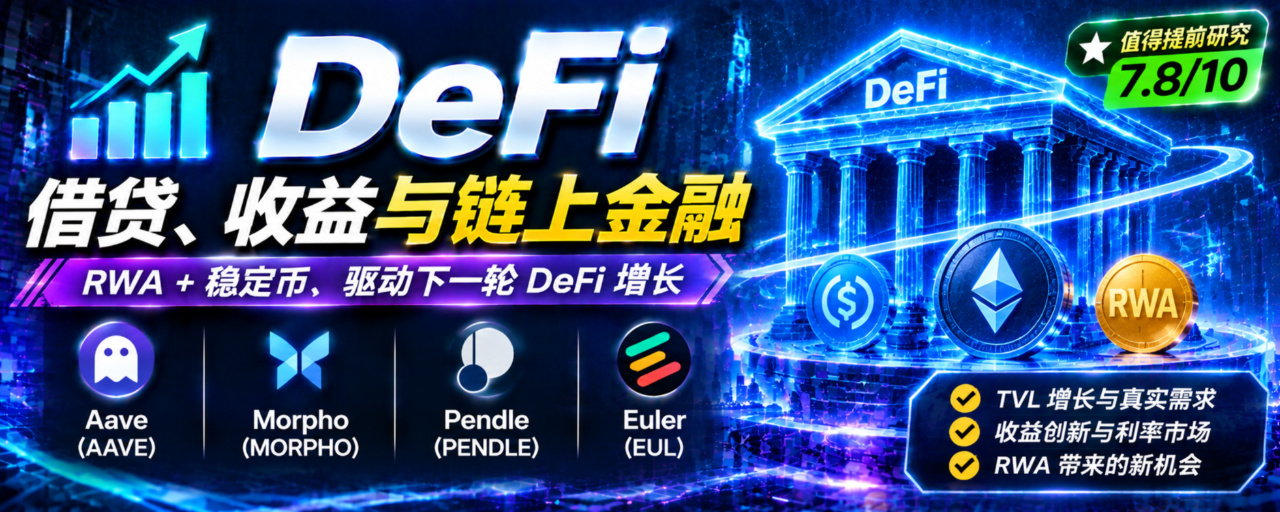
DeFi: الإقراض والعوائد والتمويل على السلسلة | دردشة معمّقة (السلسلة العاشرة)
يا جماعة، عندما نتحدث عن DeFi، فأول ما يتبادر إلى أذهان كثيرين هو: العائد السنوي، وتعدين السيولة، والتنافس المحموم على TVL. في بدايات صيف DeFi، كانت الآلية بسيطة ومباشرة: يوزّع البروتوكول الرموز كمكافآت، ويودع الناس أصولهم للتعدين، فترتفع TVL بسرعة ويبدو المشهد مزدهرًا. لكن وراء ذلك كانت تكمن فقاعة ضخمة — فالأموال كانت ترقد في المجمعات بلا حراك، ولم يكن أحد يقترضها أصلًا. وما إن خُفّضت المكافآت حتى هربت الأموال جماعيًا في اليوم نفسه. كان الازدهار زائفًا، والطلب وهميًا.
أما DeFi اليوم، فقد تغيّر مساره بهدوء. لم يعد يعتمد على دعم الرموز ليستمر، بل ينتظر دخول أصول ذات تدفقات نقدية حقيقية، مثل العملات المستقرة وأصول العالم الحقيقي (RWA)، لبناء منظومة مالية على السلسلة قادرة على الاستمرار ذاتيًا: هناك من يودع أمواله لكسب الفائدة، ومن يقترض لزيادة الرافعة المالية، ومن يرهن أصوله للحصول على السيولة، ومن يتداول أسعار الفائدة والعوائد الآجلة. وباختصار: ينتقل DeFi من «لعبة تعدين» إلى بنية تحتية حقيقية للائتمان والعوائد.
أما DeFi اليوم، فقد تغيّر مساره بهدوء. لم يعد يعتمد على دعم الرموز ليستمر، بل ينتظر دخول أصول ذات تدفقات نقدية حقيقية، مثل العملات المستقرة وأصول العالم الحقيقي (RWA)، لبناء منظومة مالية على السلسلة قادرة على الاستمرار ذاتيًا: هناك من يودع أمواله لكسب الفائدة، ومن يقترض لزيادة الرافعة المالية، ومن يرهن أصوله للحصول على السيولة، ومن يتداول أسعار الفائدة والعوائد الآجلة. وباختصار: ينتقل DeFi من «لعبة تعدين» إلى بنية تحتية حقيقية للائتمان والعوائد.