
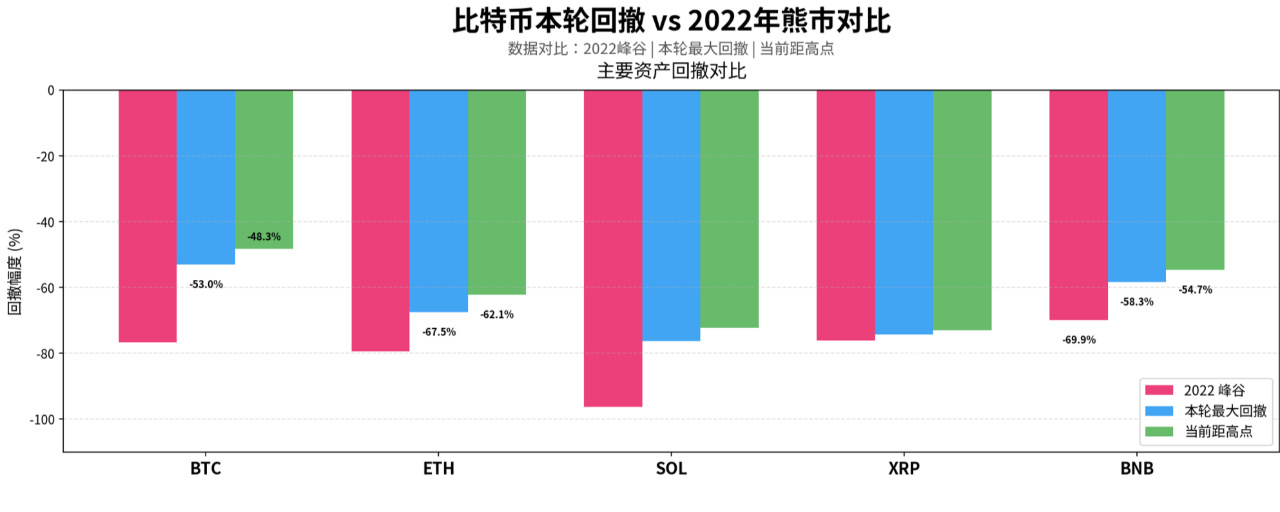

من حيث الحجم، كان التراجع في هذه الدورة أقل حدةً من تراجع عام 2022: هبط البيتكوين من أعلى مستوى له على الإطلاق، البالغ 124,740، في 7 أكتوبر 2025 إلى 64,545، مسجلاً أقصى تراجع بنسبة -53.0%؛ أما دورة 2021–2022 فسجلت -76.6%، أي بفارق 23 نقطة مئوية. وينطبق الأمر نفسه تقريباً على الإيثيريوم: -67.5% في هذه الدورة، مقابل -79.3% في عام 2022.
لكن من حيث المدة، تجاوزت هذه الدورة الدورة السابقة بالفعل: فقد مرّ 406 أيام منذ بلوغ القمة، بينما استغرق الوصول إلى القاع في عام 2022 نحو 378 يوماً. كما أن ما يُوصف بأنه تراجع «أقل حدة» لا ينطبق إلا على الأصول الكبيرة مثل البيتكوين وBNB؛ فقد اقتربت معظم العملات البديلة من تراجعات عام 2022، بل تجاوزتها أحياناً. وبلغ أقصى تراجع لـSOL في هذه الدورة -76.3%، ولـXRP -74.3%، وهو ما يكاد يطابق تراجع عام 2022 البالغ -76%. لذا فالصياغة الأدق ليست «كان هبوط هذه المرة أقل من هبوط عام 2022»، بل «حمت مشتريات صناديق ETF والمؤسسات البيتكوين، فيما واصلت الأصول الأخرى الهبوط وفق سيناريو السوق الهابطة المعتاد».
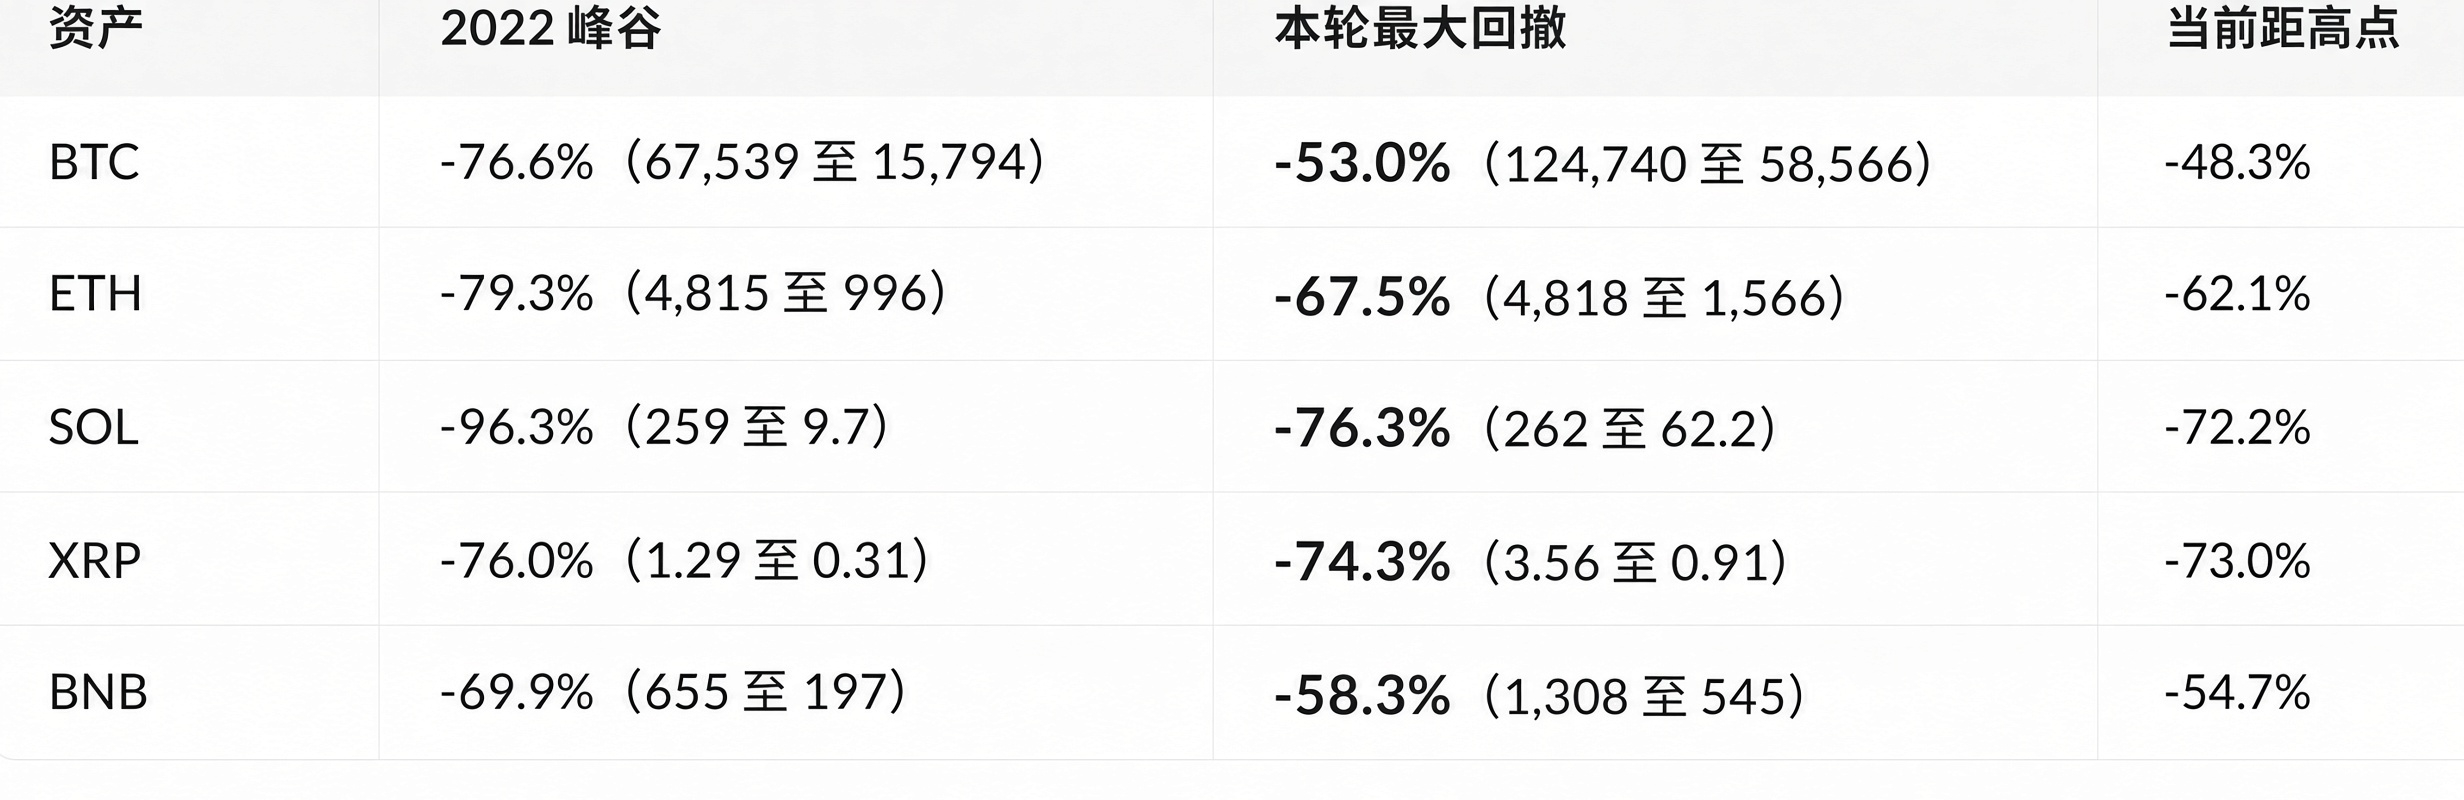
التباين بين الأصول في الدورتين واضح. فقد تقلص تراجع البيتكوين وBNB بوضوح، إذ يرتبط كل منهما على التوالي بالتدفقات النقدية لصناديق ETF الفورية ولعملات المنصات؛ ويأتي ETH في المنتصف؛ أما SOL وXRP فكادتا تعودان إلى مستوياتهما في 2022. وقد سجل XRP أدنى مستوى له منذ بداية العام قبل يومين فقط (15 نوفمبر)، ما يدل على أن عمليات التصفية ما زالت مستمرة ولم تنتهِ بعد.
لمعادلة هبوط 2022، ينبغي أن ينخفض البيتكوين إلى نحو 29,000؛ انطلاقًا من مستواه الحالي عند 64,545، لا يزال عليه أن يهبط 55% أخرى. ولن يظهر هذا المستوى إلا بفعل حدث منهجي، لا نتيجة استمرار الاتجاه الحالي بشكل طبيعي.
المدة أطول هذه المرة، والبنية أكثر تشوهًا
ما يميز هذه الدورة ليس سرعة الهبوط، بل امتداده طويلًا وتشوه بنيته.
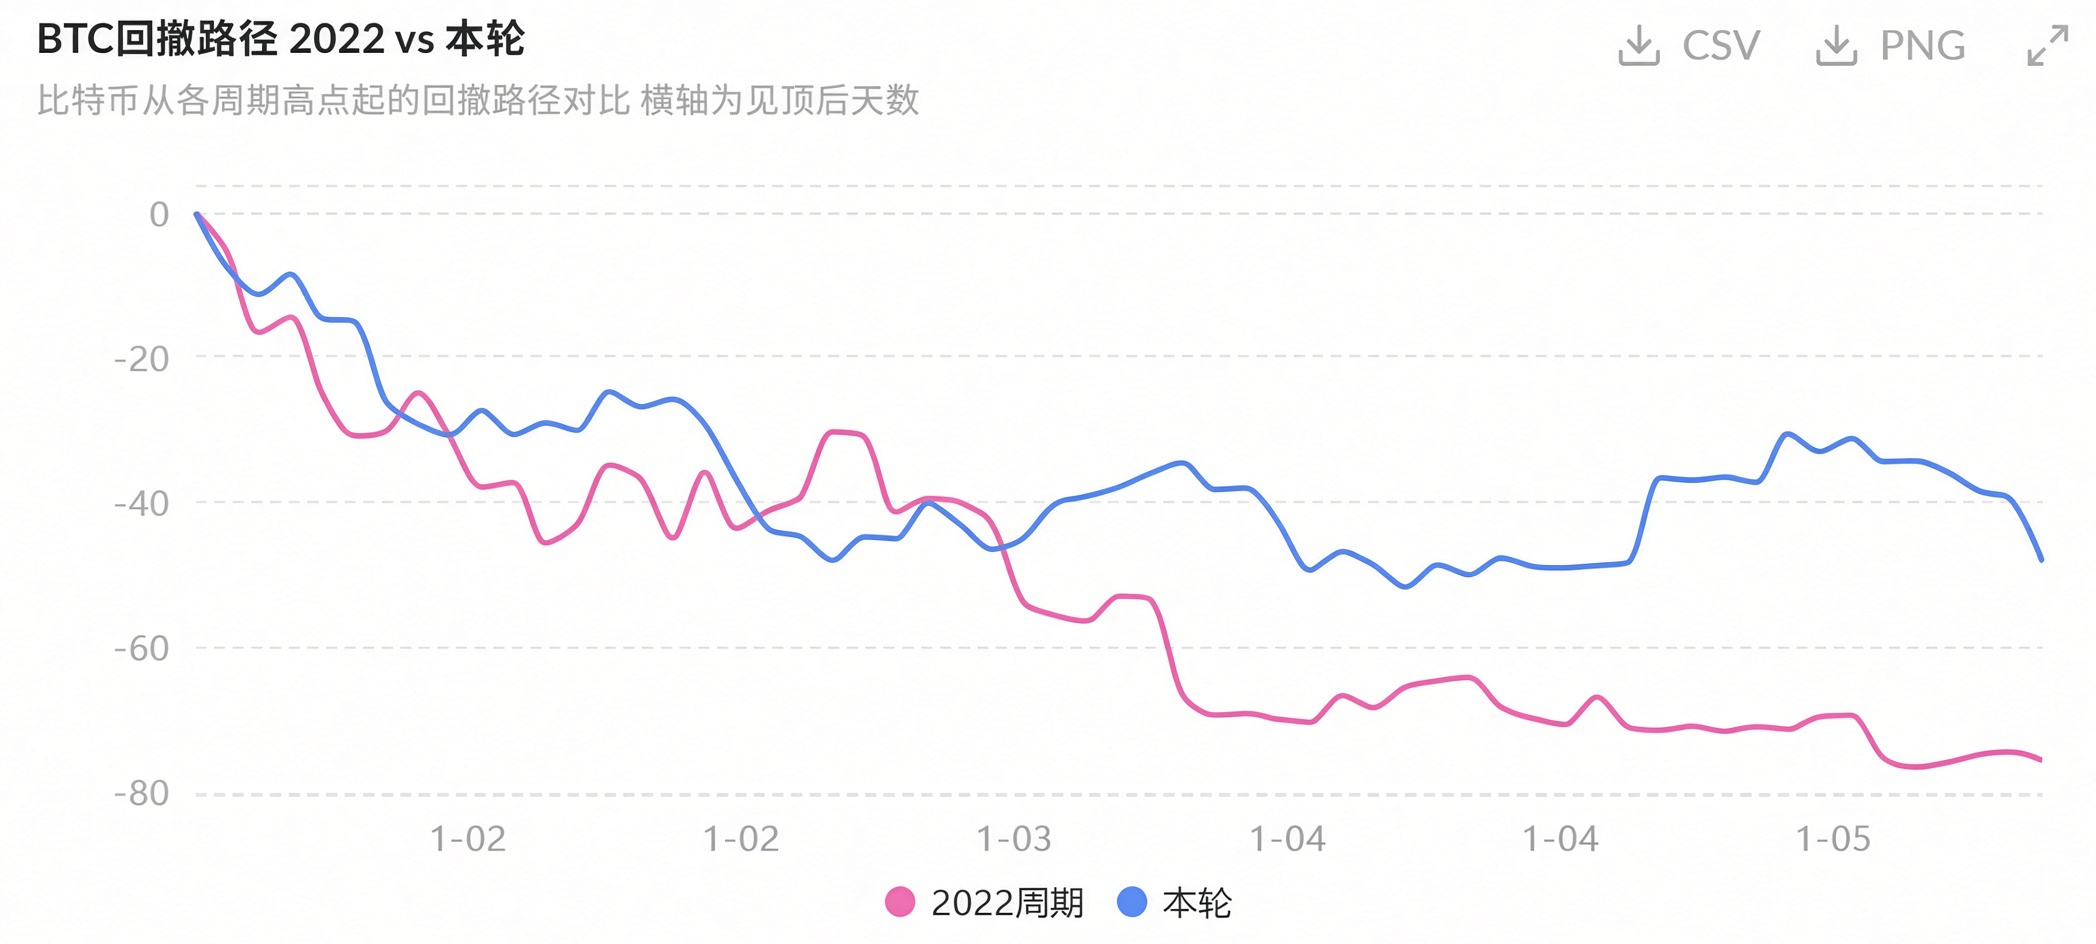
في 2022 كان الهبوط «موجة واحدة حتى القاع»: ففي أول 100 يوم بعد بلوغ الذروة، هبط السعر نحو 45%، ثم تحرك عرضيًا إلى أن انهارت Luna وThree Arrows وFTX تباعًا، ليكتمل هبوط بنسبة 76.6% خلال 378 يومًا. أما هذه الدورة، فعلى العكس: هبط السعر أولًا إلى 58,566 في 1 يوليو 2026، محققًا تراجعًا بنسبة 53%؛ ثم ارتد إلى 86,597 في 22 سبتمبر، مرتفعًا 48%؛ وبعدها عاد للهبوط بنسبة 25.5%، إلى مستواه الحالي عند 64,545.
هذه قمة أدنى، أعقبها طور ثانٍ من الهبوط، ما يجعل الشكل أسوأ من دورة 2022. كان ما حدث في 2022 تصفيةً أحادية الاتجاه ذات نهاية واضحة؛ أما هذه الدورة فهي «ارتداد زائف ثم موجة تصفية أخرى»، تستنزف ثقة المضاربين على الصعود مرارًا. وبقاء مؤشر الخوف عند 11 إلى 13 لثلاثة أيام متتالية هو نتيجة لهذا النمط.
لماذا لم يكن الهبوط عميقًا هذه المرة؟
السبب الرئيسي وراء هبوط 2022 بنسبة 77% هو انهيار الائتمان. فقد انهارت عملة مستقرة خوارزمية إلى الصفر، وعجزت منصات الإقراض عن سداد التزاماتها، واختلست منصات التداول أصول العملاء؛ وفي كل مرة كانت تتكرر حلقة تغذية راجعة سلبية: «تهبط أسعار الأصول، فتفلس المؤسسات، ما يؤدي إلى مزيد من البيع». كان السعر مجرد نتيجة، أما السبب الرئيسي فكان بنية الرافعة المالية.
حتى الآن، لم يقع في هذه الدورة حدث ائتماني مماثل في حجمه. عمليات الاسترداد آلية، ولم يحدث تدافع مذعور نحو السحب؛ وبلغت التصفية الإجمالية في السوق خلال 24 ساعة 90.87 مليون دولار، وهو حجم لا يعدو أن يكون يومًا عاديًا في 2022. ولا يزال معدل تمويل البيتكوين عند +0.0042%، أي 4.6% سنويًا؛ فلم يتخلَّ المضاربون على الصعود تمامًا، لكنهم ليسوا أيضًا في حالة هوس تستدعي تصفية جميع الرافعة المالية دفعة واحدة.
غيّر وجود صناديق ETF منحدر الهبوط. فهي من جهة تولّد ضغط بيع مستمرًا بسبب عمليات الاسترداد (من 11 نوفمبر حتى الآن، بلغ صافي التدفقات الخارجة من صناديق ETF الفورية للبيتكوين نحو 600 مليون دولار خلال أربعة أيام)، ومن جهة أخرى توفر طلبًا سلبيًا عند المستويات المنخفضة. وهذا أيضًا ما يفسر توقف هبوط البيتكوين عند 53%، بينما وصل هبوط SOL إلى 76%: فالأموال تحمي المؤشر، لا السردية.
ما الذي قد يجعلها تلحق بدورة 2022؟
لكي يضاهي عمق الهبوط في هذه الدورة ما حدث في 2022، نحتاج إلى دليل على أن «هبوط الأسعار أدى إلى انهيار بنية ما للأصول والالتزامات». وأقرب ما ينطبق عليه هذا الشرط حاليًا هو شركات خزينة البيتكوين: إذ تقع تكلفة حيازاتها عمومًا بين 70,000 و80,000 دولار، فيما يبلغ السعر الآن 64,545، ما يعني أنها جميعًا في خسائر غير محققة. وإذا هبط السعر إلى مستوى أدنى، وأُجبرت هذه الشركات على تقليص حيازاتها، أو خُفّض تصنيفها الائتماني، أو أُغلقت قنوات التمويل أمامها، فستتحول الخسائر الدفترية إلى ضغط بيع فعلي. وهذا هو المسار الوحيد المحتمل في هذه الدورة الذي قد يؤدي إلى هبوط بنسبة 70%.
قبل ذلك، ينبغي عدم التفريط في منطقتي 74,000 و78,000: فخسارة إحداهما تنقل النطاق إلى مستوى أدنى. وعلى العكس، لا يعد استعادة مستوى 68,000 أكثر من مجرد توقف للهبوط؛ ولا يمكن اعتبار البنية قد تعافت إلا بتجاوز 86,600 (قمة ارتداد سبتمبر)، لا بمجرد تجاوز 90,000 والقول إن السوق الصاعدة عادت.
بحسب الوقائع الحالية، كانت دورة 2022 سوقًا هابطة أعمق، ولم تلحق بها هذه الدورة من حيث العمق، لكنها تجاوزتها من حيث المدة. والفرق الحقيقي بينهما لا يكمن في نسبة الهبوط، بل في الأصول التي تحملت وطأته: ففي الدورة السابقة خسر الجميع كل شيء، أما في هذه الدورة فتتلقى المؤسسات البيتكوين بالدعم، بينما تبتلع التصفية العملات البديلة. لذلك، فإن الحكم بأن «هذه المرة أقل قسوة» ينطبق فقط على الأصول ذات القيمة السوقية الكبيرة. أما من يملك مراكز في أصول مثل SOL وXRP، وقد هبطت بالفعل 70%، فسيشعر وكأنه يخوض معركة 2022 نفسها.
اعتبروا 58,566 المعيار النهائي للحكم على السوق الهابطة في هذه الدورة، لا 64,000: فلا يمكن الحديث عن بلوغ عمق دورة 2022 إلا إذا هبط السعر دونه؛ أما إذا صمد فوقه، فستكون هذه أضحل سوق هابطة للبيتكوين في التاريخ، بينما تستمر تصفية العملات البديلة.