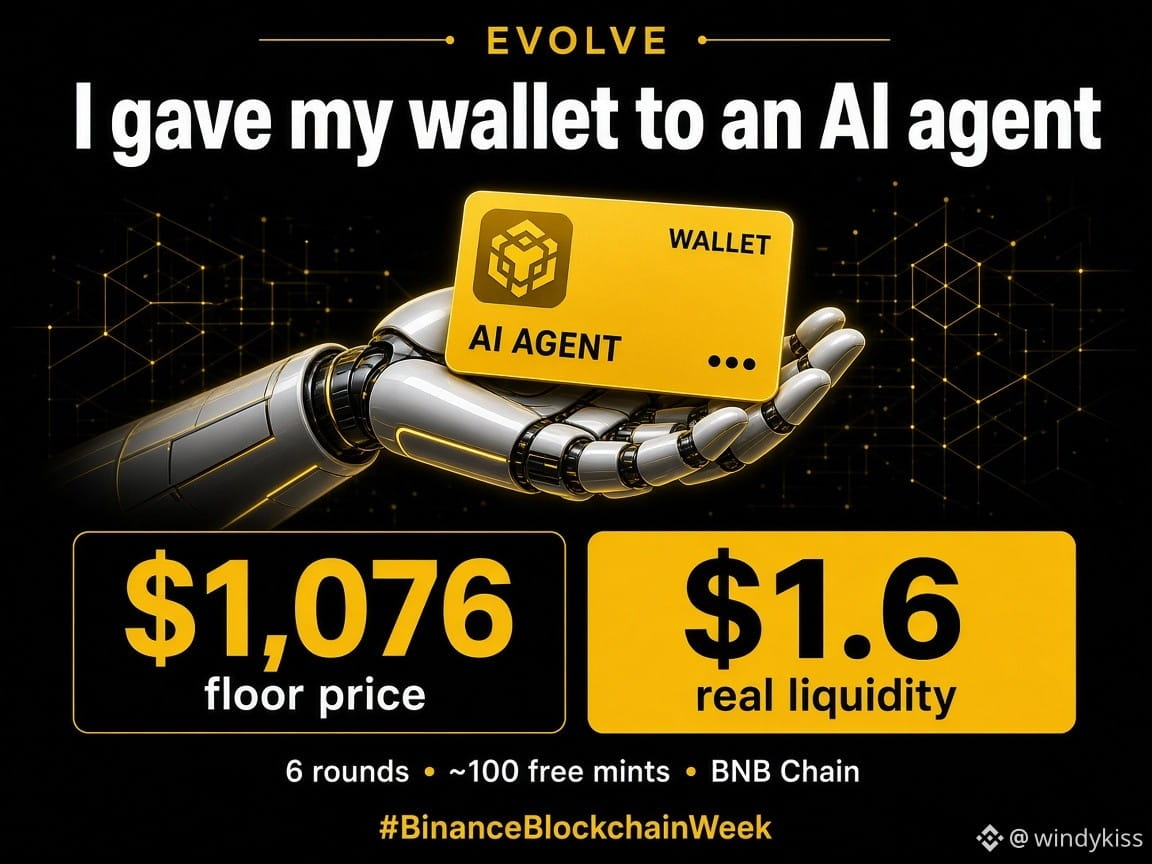
هذا الأسبوع سلّمت محفظتي إلى وكيل ذكاء اصطناعي، وتركته يخوض بنفسه تجارب السكّ المجاني على BNB Chain.
ست جولات، وما يقارب 100 عملية سكّ. كان يفحص العقود الجديدة بنفسه، ويحاكي المعاملة قبل توقيعها، ويتجاوز أي عقد يطلب رسوماً أو صلاحيات غير مألوفة أو يتضمن عنوان محفظة مريباً في بيانات المعاملة. لم أضع سوى خمس قواعد ومسحت رمز تسجيل الدخول.
جعلتني النتيجة أفكر كثيراً. إذا احتسبنا قيمة الرموز غير القابلة للاستبدال وفق السعر الأدنى، فستتجاوز قيمة ما في محفظتي 1,000 دولار. لكن عندما أعاد الوكيل التحقق من السيولة الفعلية، لم تتجاوز قيمة ما يمكن بيعه نحو 1.6 دولار. أما الباقي فكان أسعاراً معروضة للبيع لم يشترِ بها أحد قط.
بالنسبة إليّ، هذه هي كلمة «التطوّر» لهذا العام.
لم تعد المالية على السلسلة تفتقر إلى السرعة أو الأدوات. ما يتغير الآن هو من يقوم بالعمليات. عندما تكون لوكيل الذكاء الاصطناعي هوية على السلسلة ويوقّع المعاملات بنفسه، لا يعود السؤال «هل يمكن فعل ذلك؟»، بل «أين تُحدَّد القواعد، ومن يتحمل المسؤولية، وأي البيانات حقيقية؟».
ما أودّ رؤيته تالياً:
محافظ للوكلاء تفرض حدوداً واضحة على مستوى العقود، لا تكتفي بوعود واردة في التعليمات.
بيانات أسعار تستند إلى السيولة الفعلية بدلاً من أسعار دنيا وهمية.
هوية شفافة للوكلاء، ليعرف المستخدمون مع من يتعاملون.
وهذا أيضاً الموضوع الذي أودّ سماعه أكثر من غيره في بانكوك: كيف تتطور المالية حين تنوب الآلات عن البشر، بينما تظل الثقة أمراً يصممه البشر.
#BinanceBlockchainWeek
ست جولات، وما يقارب 100 عملية سكّ. كان يفحص العقود الجديدة بنفسه، ويحاكي المعاملة قبل توقيعها، ويتجاوز أي عقد يطلب رسوماً أو صلاحيات غير مألوفة أو يتضمن عنوان محفظة مريباً في بيانات المعاملة. لم أضع سوى خمس قواعد ومسحت رمز تسجيل الدخول.
جعلتني النتيجة أفكر كثيراً. إذا احتسبنا قيمة الرموز غير القابلة للاستبدال وفق السعر الأدنى، فستتجاوز قيمة ما في محفظتي 1,000 دولار. لكن عندما أعاد الوكيل التحقق من السيولة الفعلية، لم تتجاوز قيمة ما يمكن بيعه نحو 1.6 دولار. أما الباقي فكان أسعاراً معروضة للبيع لم يشترِ بها أحد قط.
بالنسبة إليّ، هذه هي كلمة «التطوّر» لهذا العام.
لم تعد المالية على السلسلة تفتقر إلى السرعة أو الأدوات. ما يتغير الآن هو من يقوم بالعمليات. عندما تكون لوكيل الذكاء الاصطناعي هوية على السلسلة ويوقّع المعاملات بنفسه، لا يعود السؤال «هل يمكن فعل ذلك؟»، بل «أين تُحدَّد القواعد، ومن يتحمل المسؤولية، وأي البيانات حقيقية؟».
ما أودّ رؤيته تالياً:
محافظ للوكلاء تفرض حدوداً واضحة على مستوى العقود، لا تكتفي بوعود واردة في التعليمات.
بيانات أسعار تستند إلى السيولة الفعلية بدلاً من أسعار دنيا وهمية.
هوية شفافة للوكلاء، ليعرف المستخدمون مع من يتعاملون.
وهذا أيضاً الموضوع الذي أودّ سماعه أكثر من غيره في بانكوك: كيف تتطور المالية حين تنوب الآلات عن البشر، بينما تظل الثقة أمراً يصممه البشر.
#BinanceBlockchainWeek