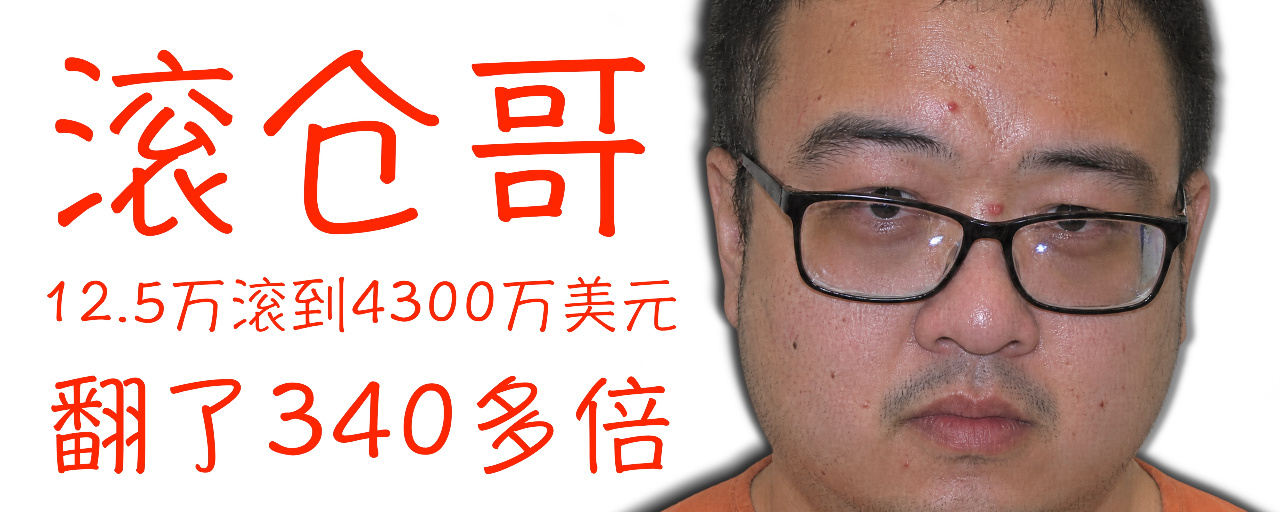

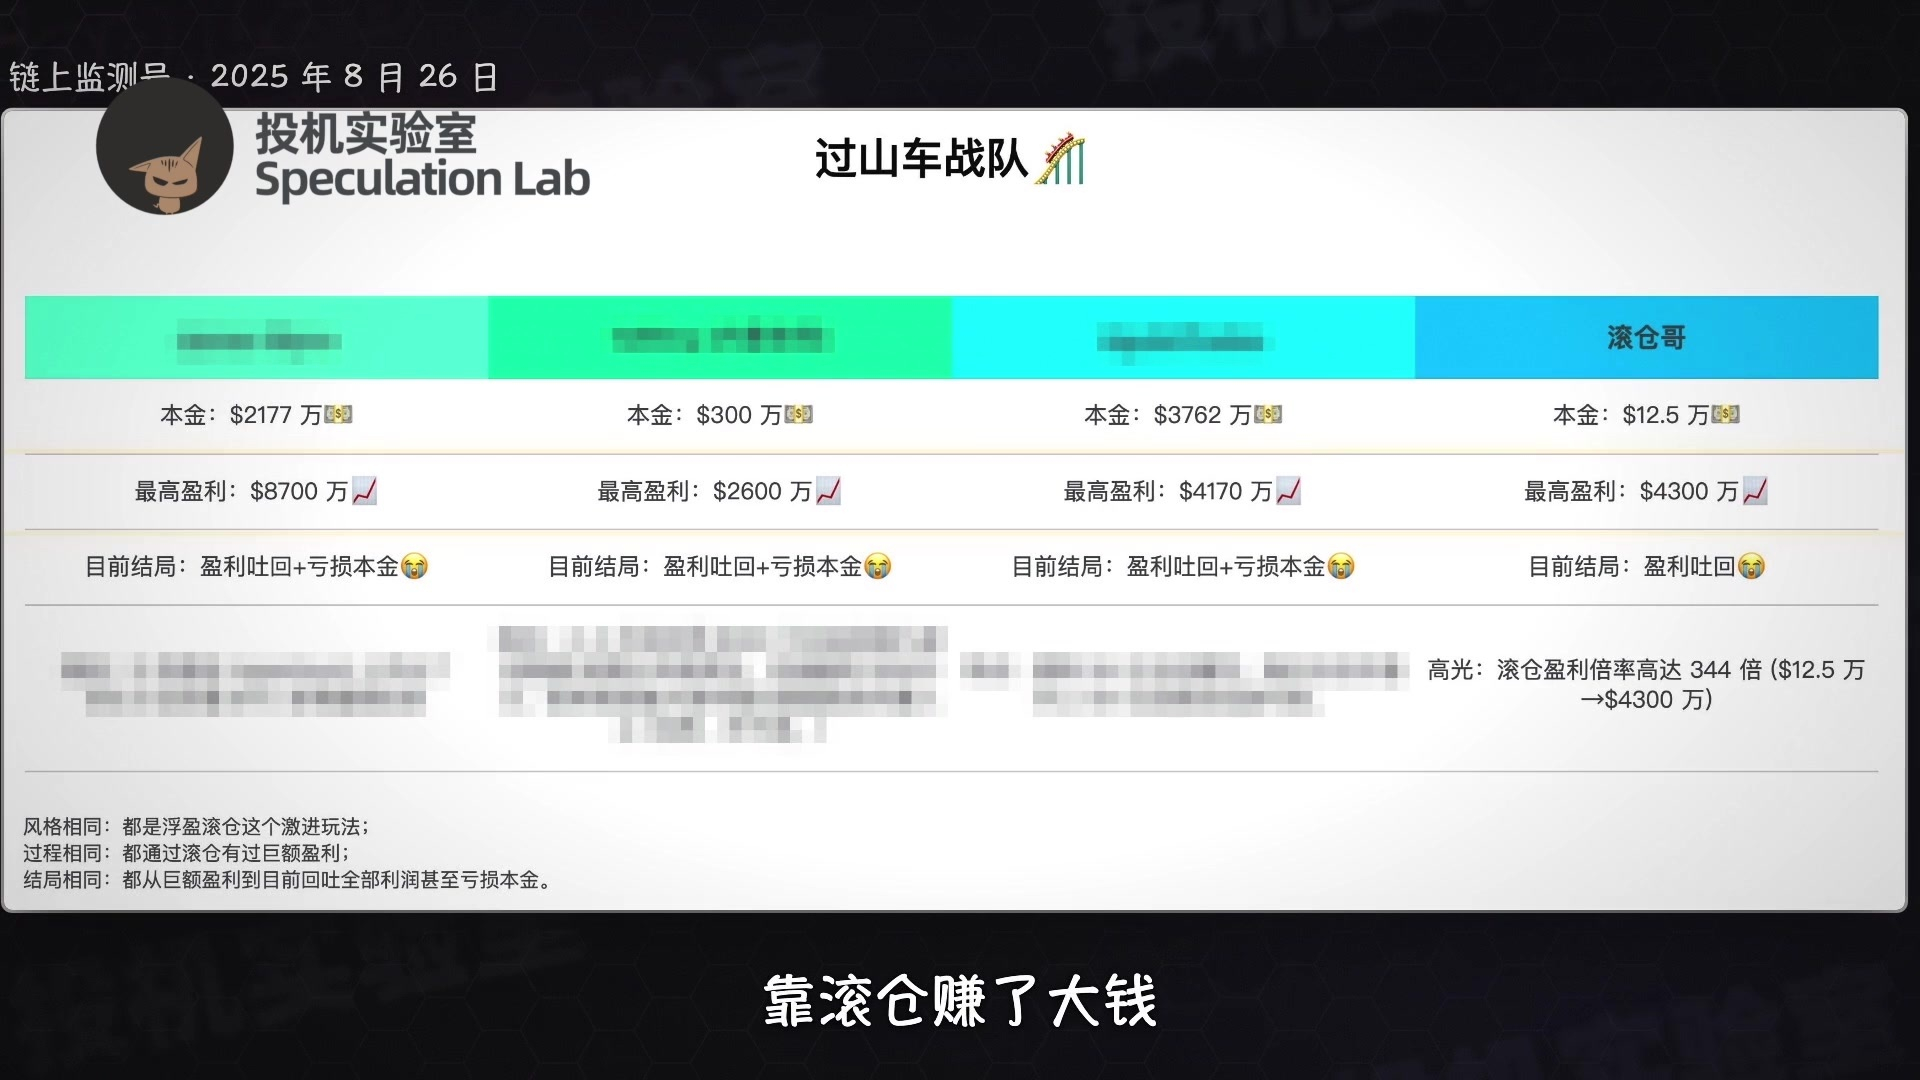
هناك متداول مجهول في عالم العملات الرقمية، يُعرف الجميع بلقب «أخو التدوير».
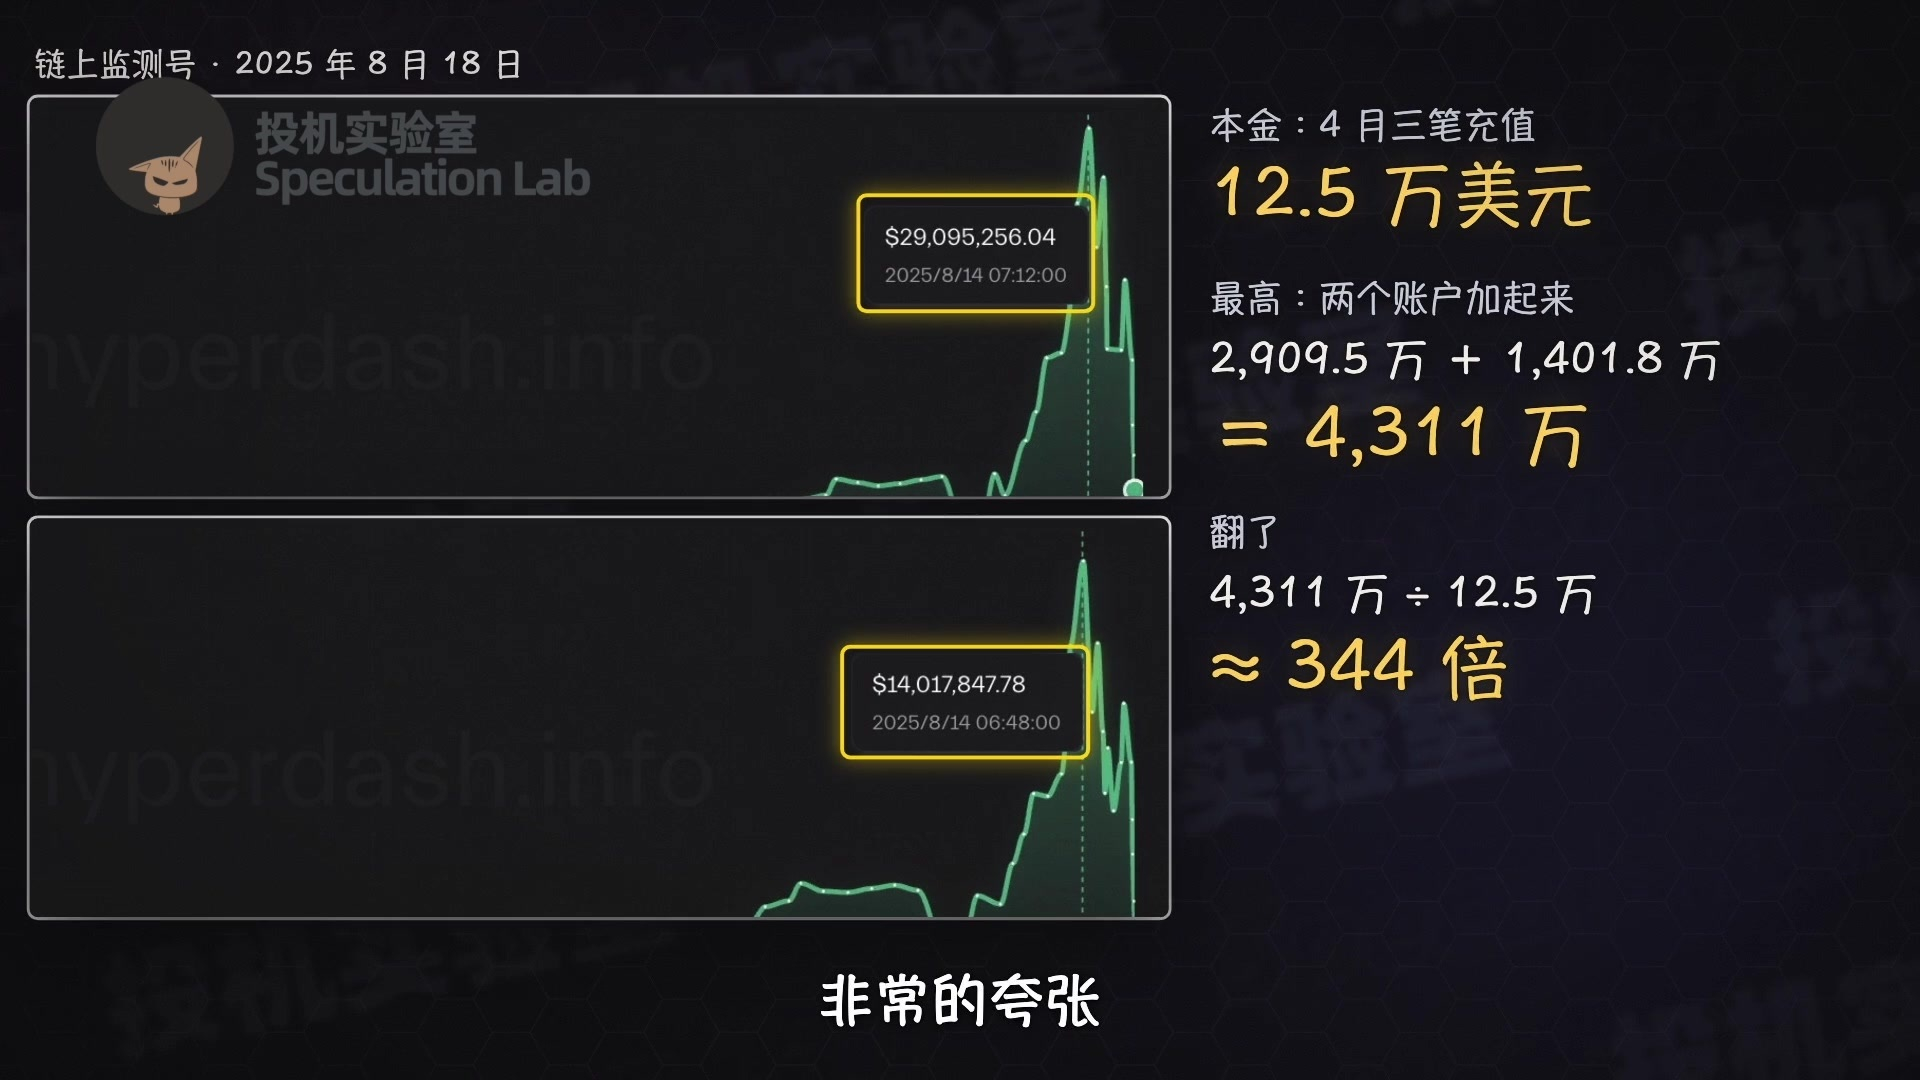
في أربعة أشهر فقط، حوّل 125 ألف دولار إلى أكثر من 43 مليونًا، أي زاد رأس ماله بأكثر من 340 ضعفًا، في إنجاز مذهل للغاية. ولُقّب بـ«أخو التدوير» لأن كل هذه الأموال جاءت من استراتيجية تدوير رأس المال.
لكن في النهاية لم يستطع الاحتفاظ بهذه الأموال. فابتداءً من أعلى مستوى بلغه، خسر ما يقرب من 40 مليون دولار في أقل من نصف شهر.
بحلول منتصف سبتمبر، لم يتبقَّ في الحسابين معًا سوى 1941 دولارًا، وبعد احتساب كل شيء، كانت الخسارة الصافية 180 ألف دولار، أي أكثر مما استثمره في البداية.
هناك كثيرون في عالم العملات المشفرة حققوا ثروة كبيرة عبر تدوير المراكز، ثم خسروا كل شيء في النهاية. لكن صاحبنا مختلف: فقد سنحت له في مناسبتين فرصة أن يغادر ومعه أمواله.
لا أحد يعرف من هو صاحبنا، لكن معاملات البلوكشين لها سجلات، والمراكز والصفقات معلنة. راجعت كل سجلّ معاملاته، واكتشفت أن استراتيجية تدوير المراكز لديه بسيطة للغاية.
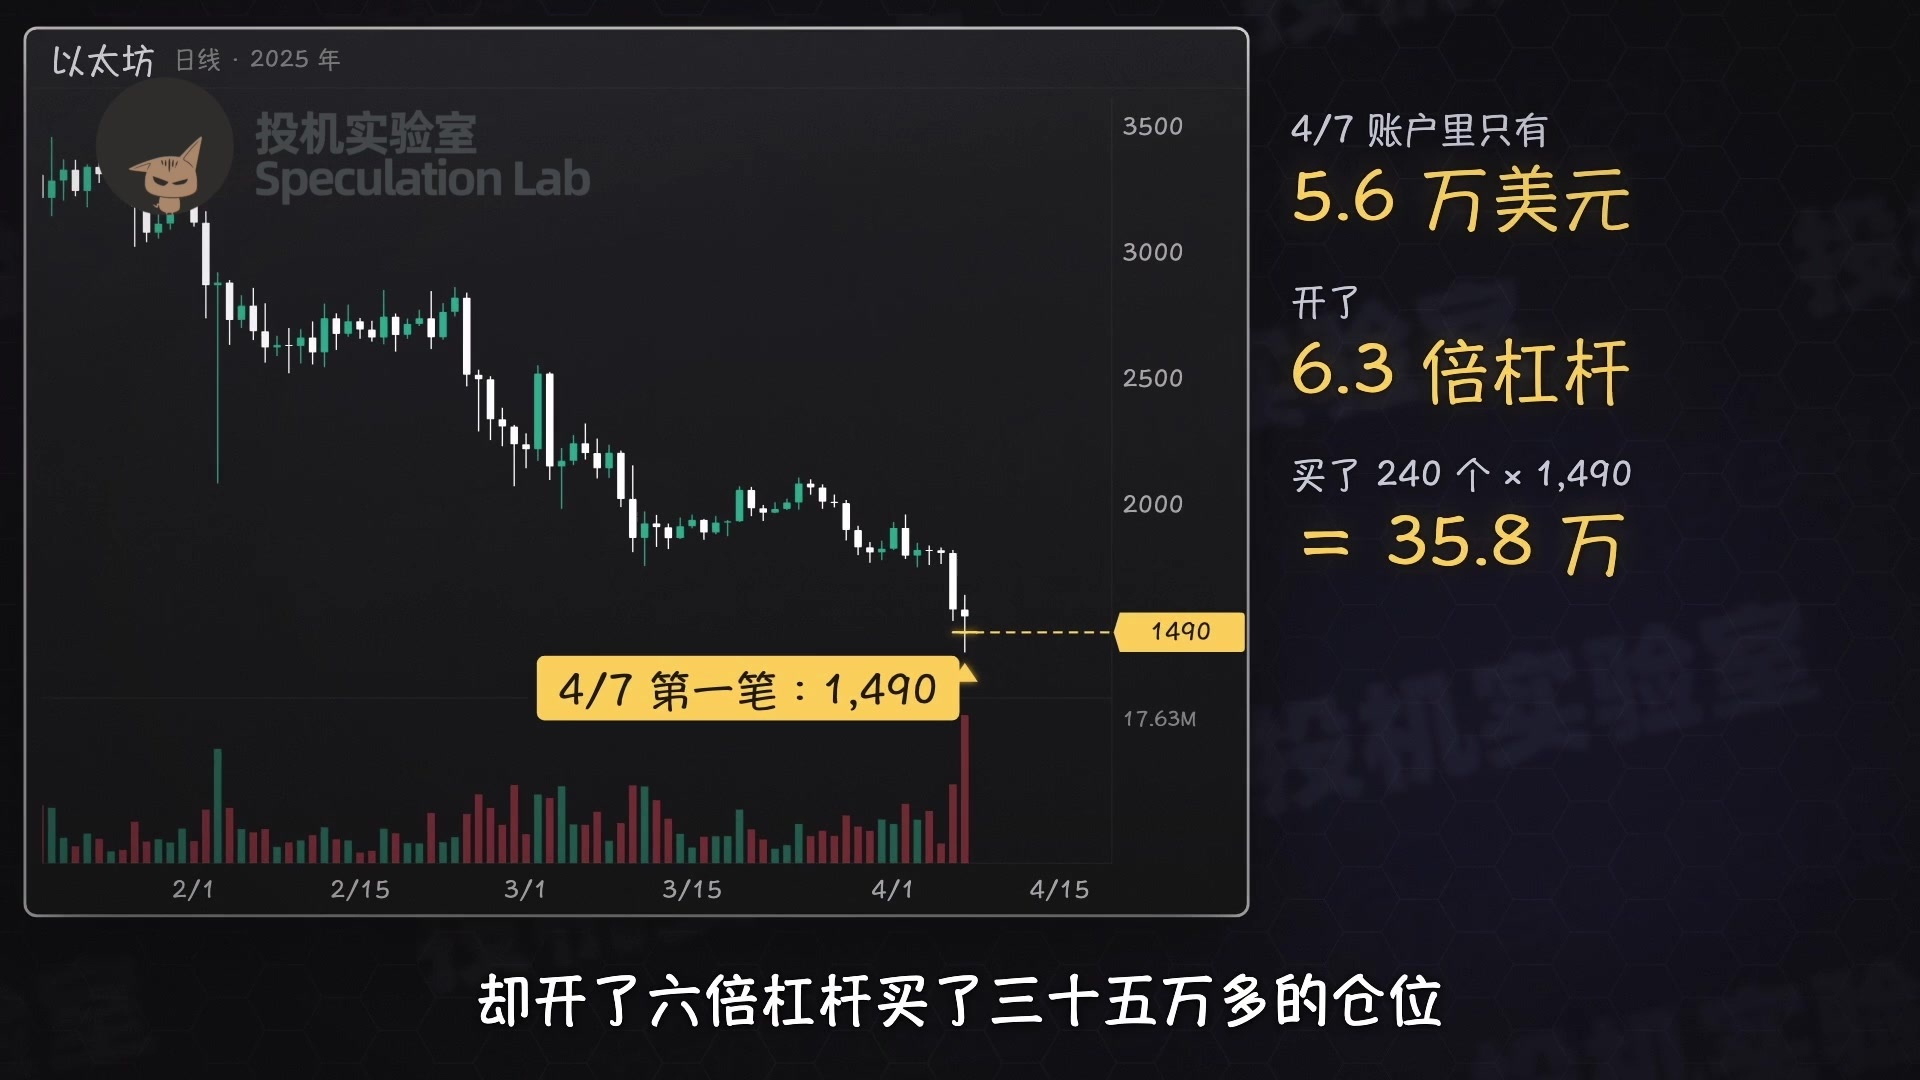
في أبريل 2025، اشترى أول كمية من إيثيريوم بسعر ألف وأربعمئة وتسعين دولارًا. لم يكن في حسابه آنذاك سوى ما يزيد قليلًا على خمسين ألف دولار، لكنه استخدم رافعة مالية قدرها ستة أضعاف لفتح مركز تتجاوز قيمته ثلاثمئة وخمسين ألفًا.
الرافعة المالية تسرّع تحقيق الأرباح، لكنها تسرّع الخسائر أيضًا.
مع رافعة مالية قدرها ستة أضعاف، يؤدي انخفاض إيثيريوم واحدًا بالمئة إلى تراجع رصيد الحساب ستة بالمئة.
إذا كان الهبوط كبيرًا، فلن يكفي المال في الحساب، وستبيع منصة التداول المركز مباشرةً، أي ستُغلقه قسرًا.
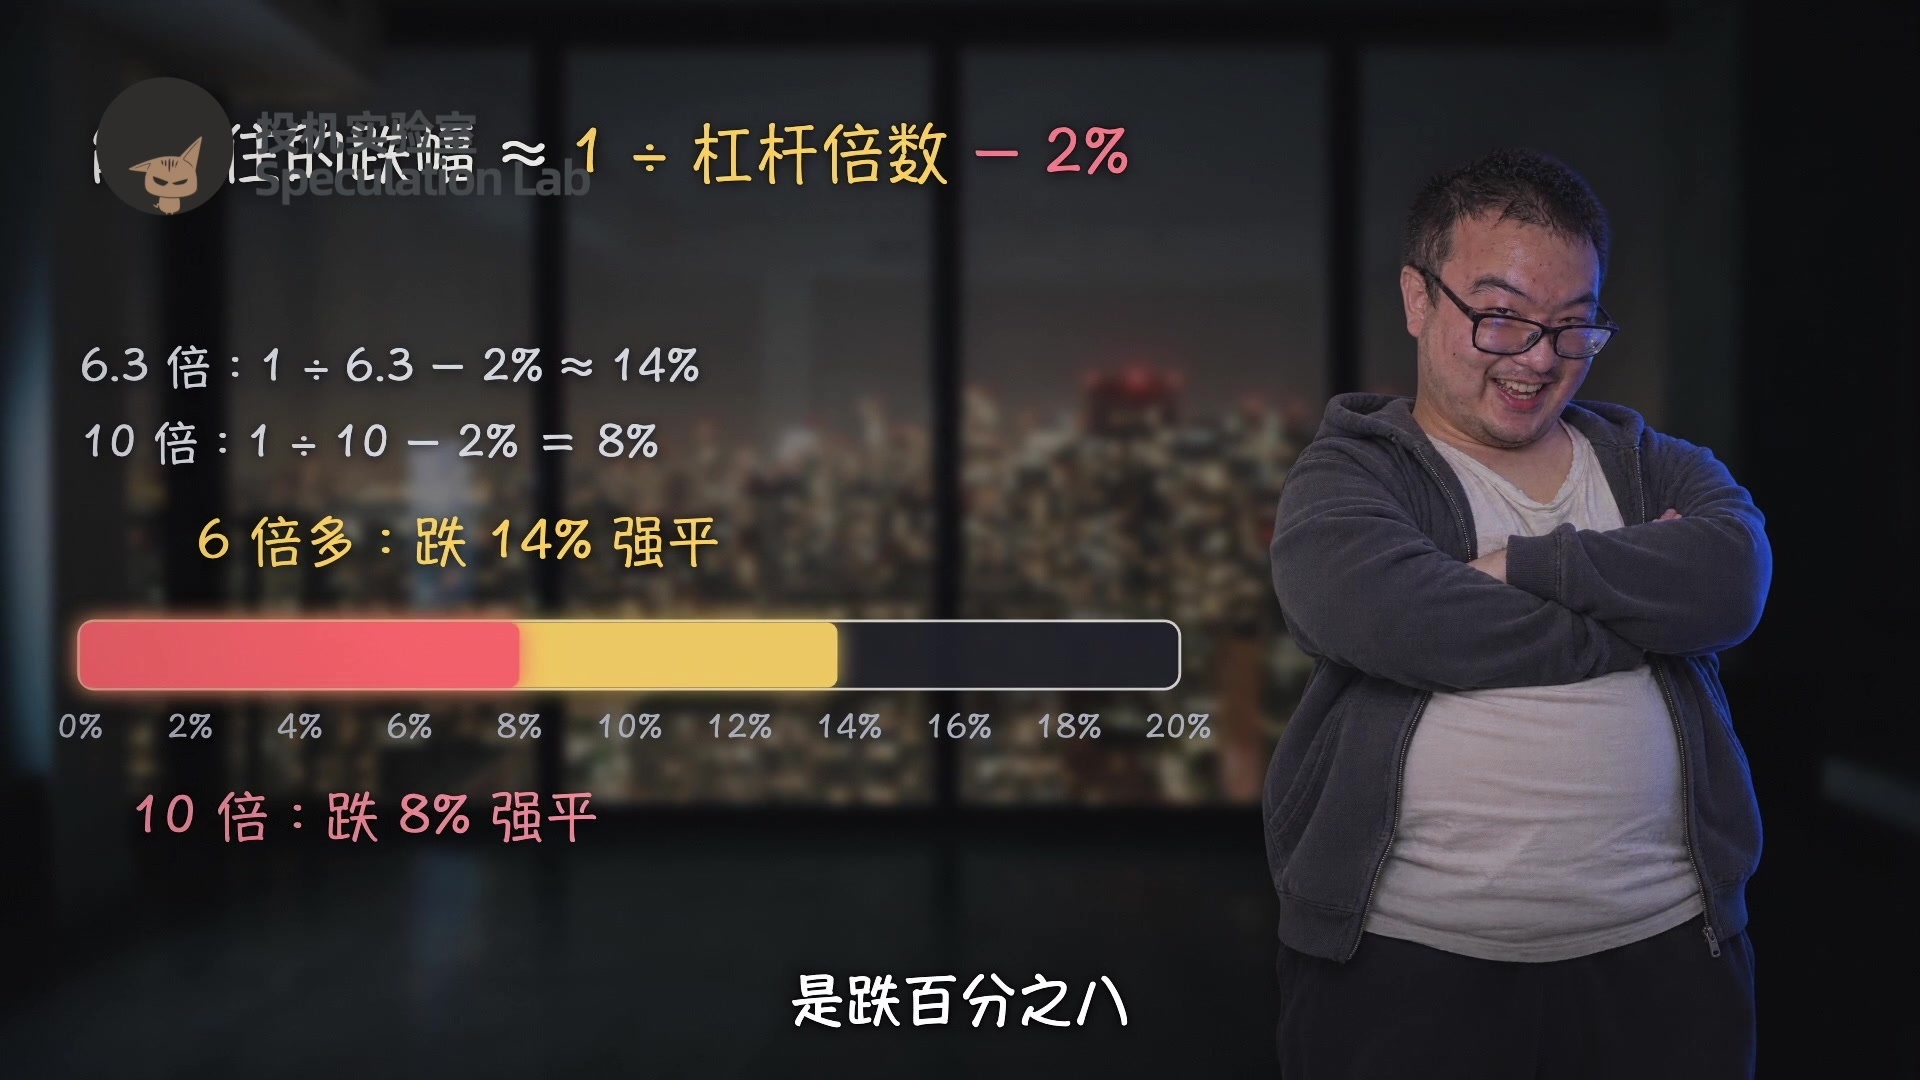
في منصته، تحدث التصفية القسرية عندما لا يتبقى في الحساب سوى ما يعادل اثنين بالمئة من قيمة الأصل الذي اشتريته.
لذلك، مهما كان مقدار الرافعة المالية، فإن نسبة الهبوط التي يمكنك تحمّلها تساوي تقريبًا واحدًا مقسومًا على مقدار الرافعة، ناقص اثنين بالمئة.
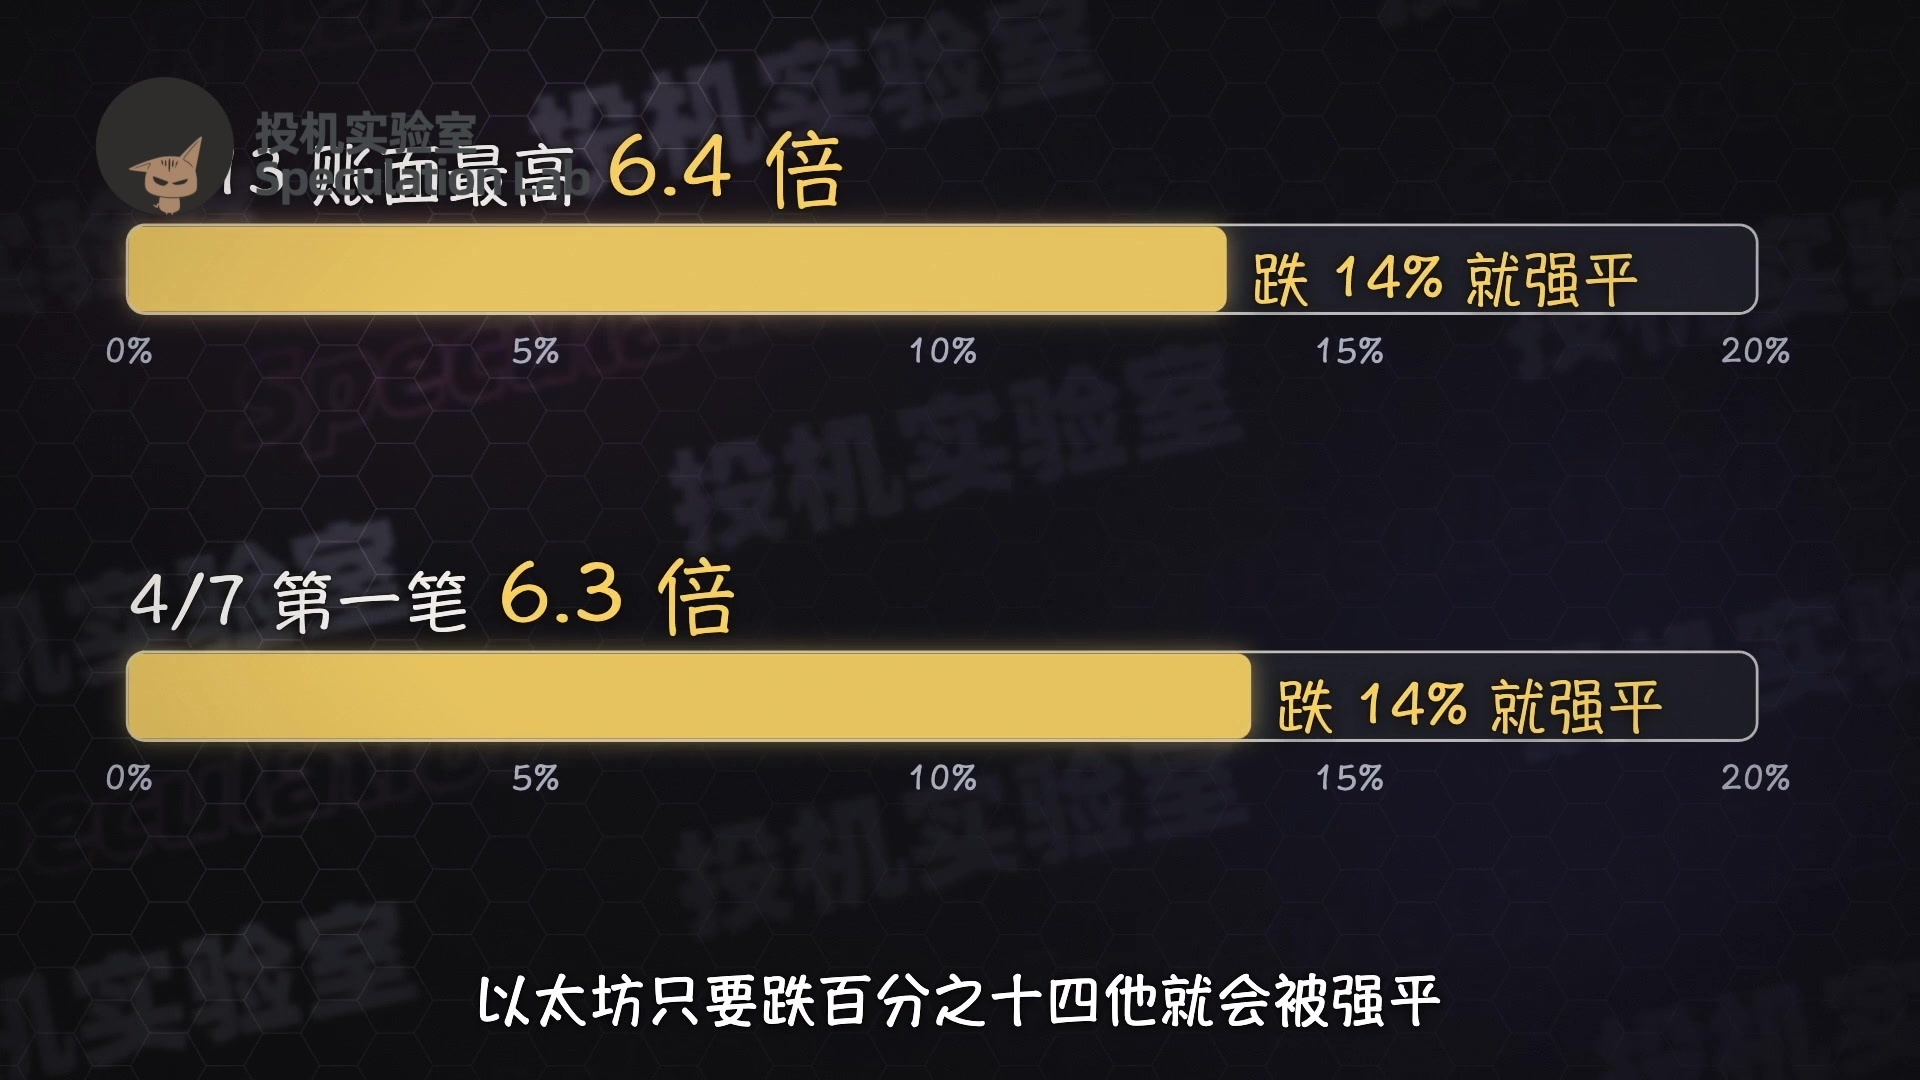
مع رافعة مالية تزيد قليلًا على ستة أضعاف، تؤدي خسارة إيثيريوم أربعة عشر بالمئة إلى التصفية القسرية؛ أما مع رافعة عشرة أضعاف، فتحدث التصفية عند هبوط ثمانية بالمئة.
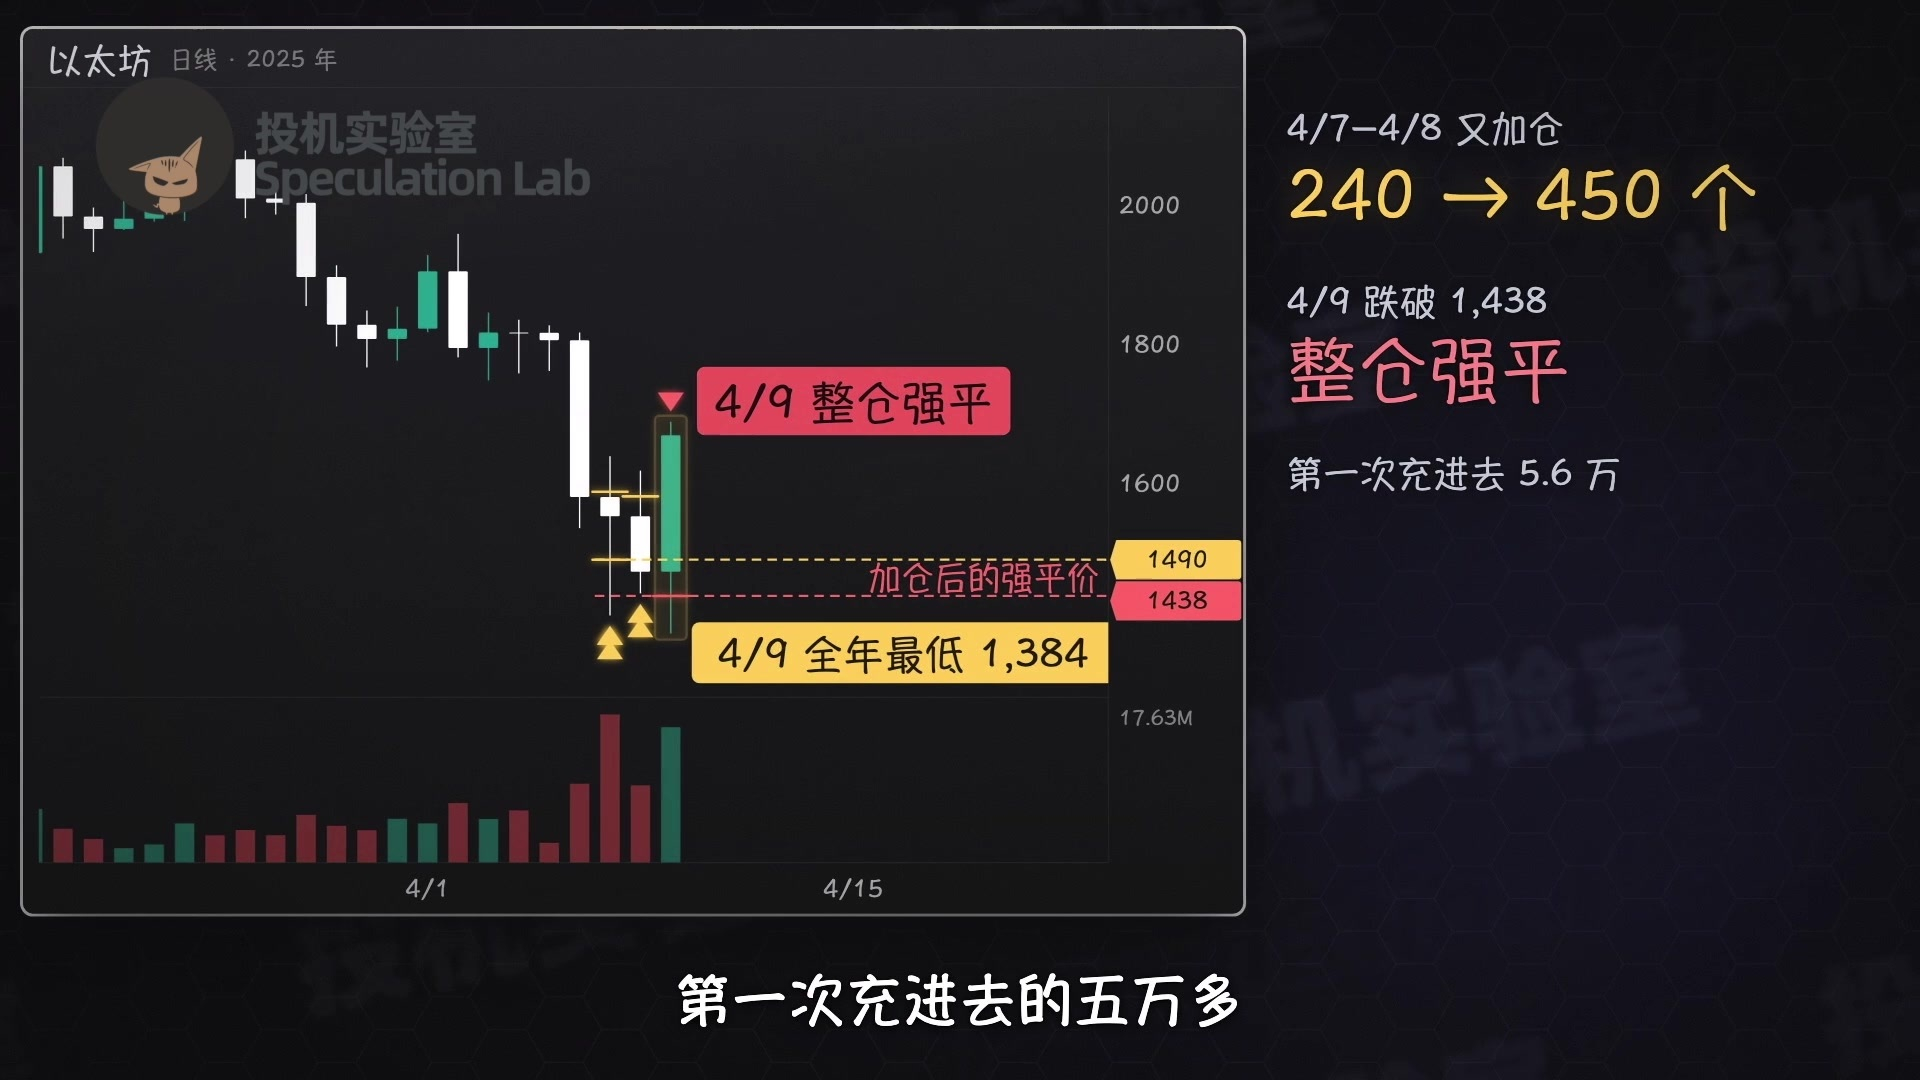
لم يحالف الحظ صاحبنا في البداية. فبعد الشراء، زاد مركزه إلى ما يقارب الضعف، وبعد أقل من يومين هبط إيثيريوم إلى أدنى مستوى له خلال العام، فصُفّي مركزه بالكامل. ولم يتبقَّ من أكثر من خمسين ألفًا أودعها في المرة الأولى سوى ما يزيد قليلًا على ثلاثة آلاف.
لكنه لم يتوقف. فبعد التصفية بأكثر من عشر دقائق بقليل، فتح مركزًا جديدًا مستخدمًا ما تبقى معه من أكثر من ثلاثة آلاف، ثم واصل ضخ المال في الحساب. بلغ إجمالي ما أودعه مئةً وخمسةً وعشرين ألفًا، وهو كامل رأس ماله.
بعد ذلك، بدأ إيثيريوم بالصعود، فواصل تدوير الأرباح غير المحققة مع كل ارتفاع.
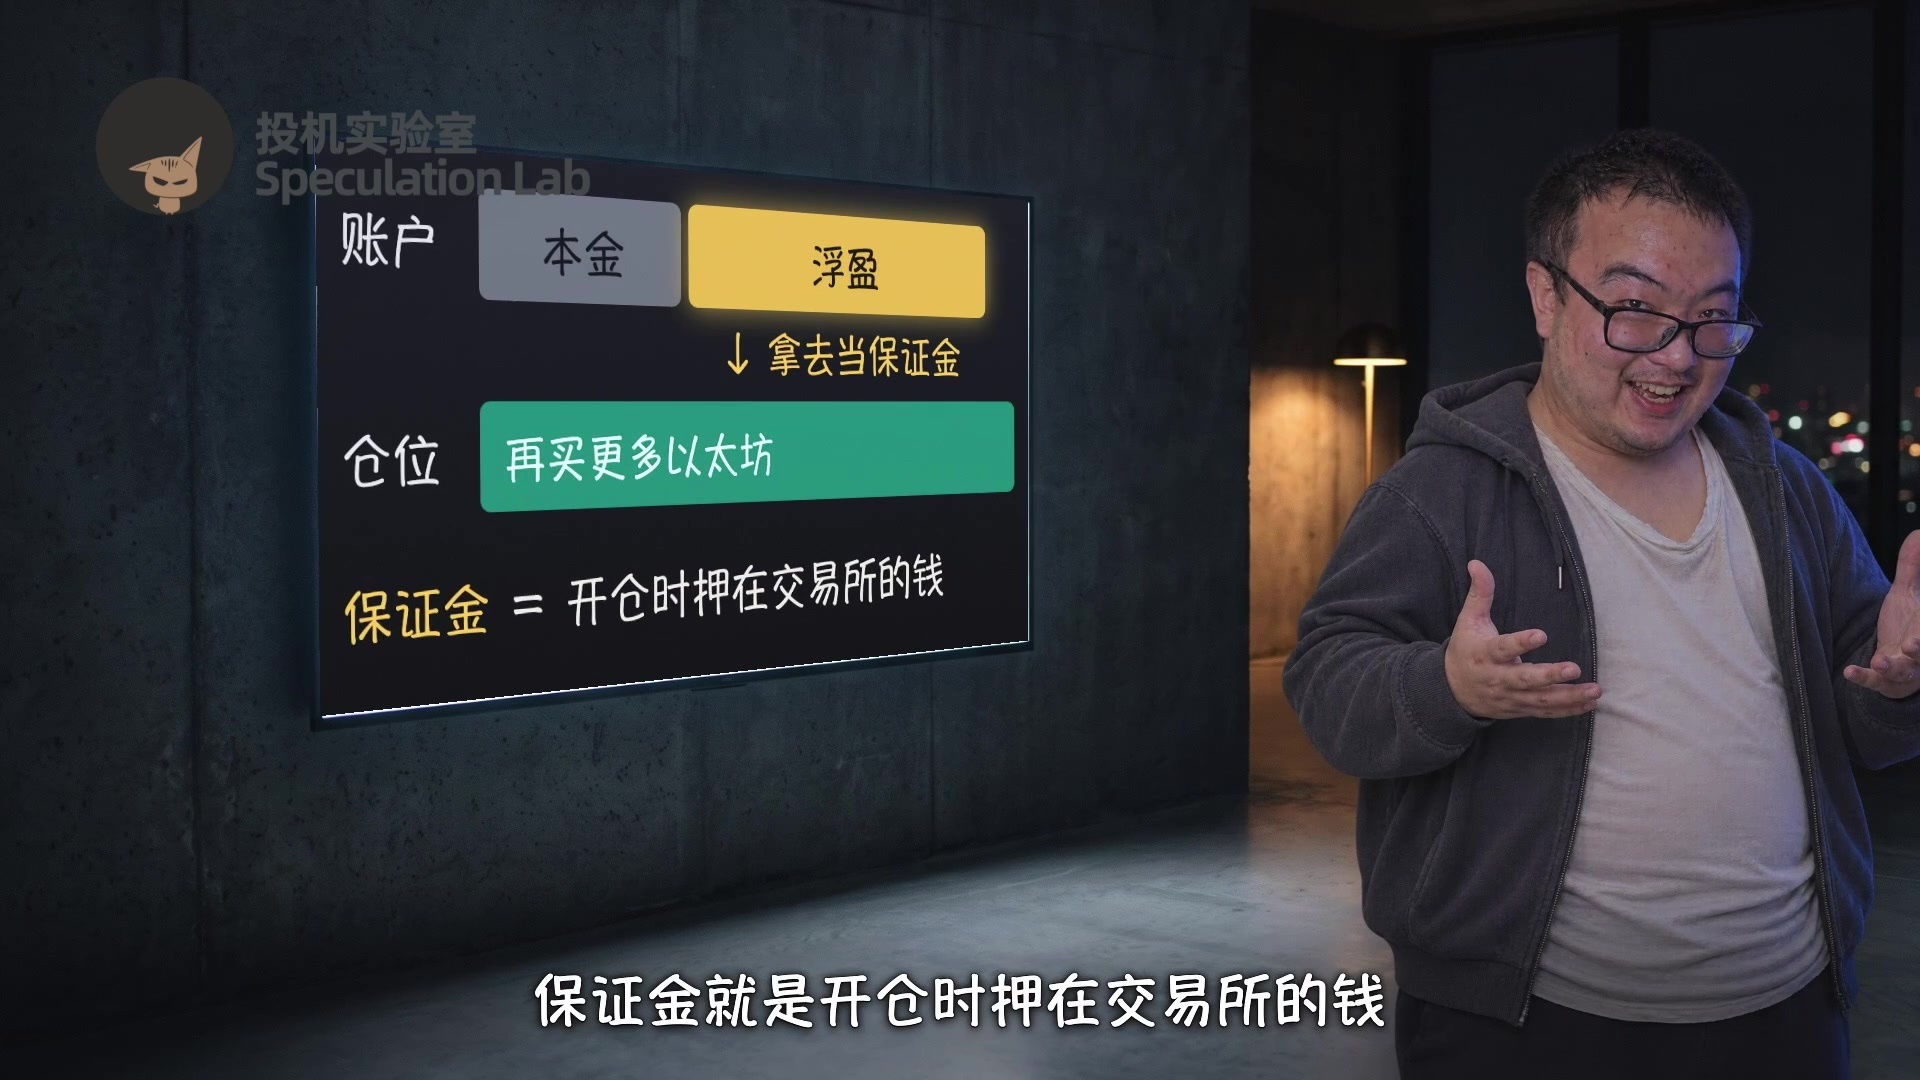
تُسمّى الأرباح الظاهرة على الحساب أرباحًا غير محققة، لأنه لم يبع أصوله بعد. لكنه يستطيع استخدامها مباشرةً كهامش ضمان لشراء المزيد من إيثيريوم.
هامش الضمان هو المال الذي تودعه لدى منصة التداول عند فتح المركز.
في مايو، بلغ رصيد الحساب مليونًا للمرة الأولى. وكانت الرافعة آنذاك لا تتجاوز ضعفيْن بقليل، وكان يلزم أن يهبط إيثيريوم نحو أربعين بالمئة كي تحدث التصفية القسرية، لذا كان الوضع آمنًا نسبيًا.
لكن كلما زادت أرباحه، زاد ما يضيفه إلى مركزه، فأصبح المركز أكبر والرافعة أعلى.
في أواخر يونيو وأوائل يوليو، تعرّض للتصفية القسرية بضع مرات خلال تصحيح سعر إيثيريوم.
والسبب الرئيسي الذي مكّنه من الصمود حتى أغسطس هو أن إيثيريوم ارتفع أكثر من الضعف خلال تلك الأشهر، وكان اتجاه السوق العام في صالحه.
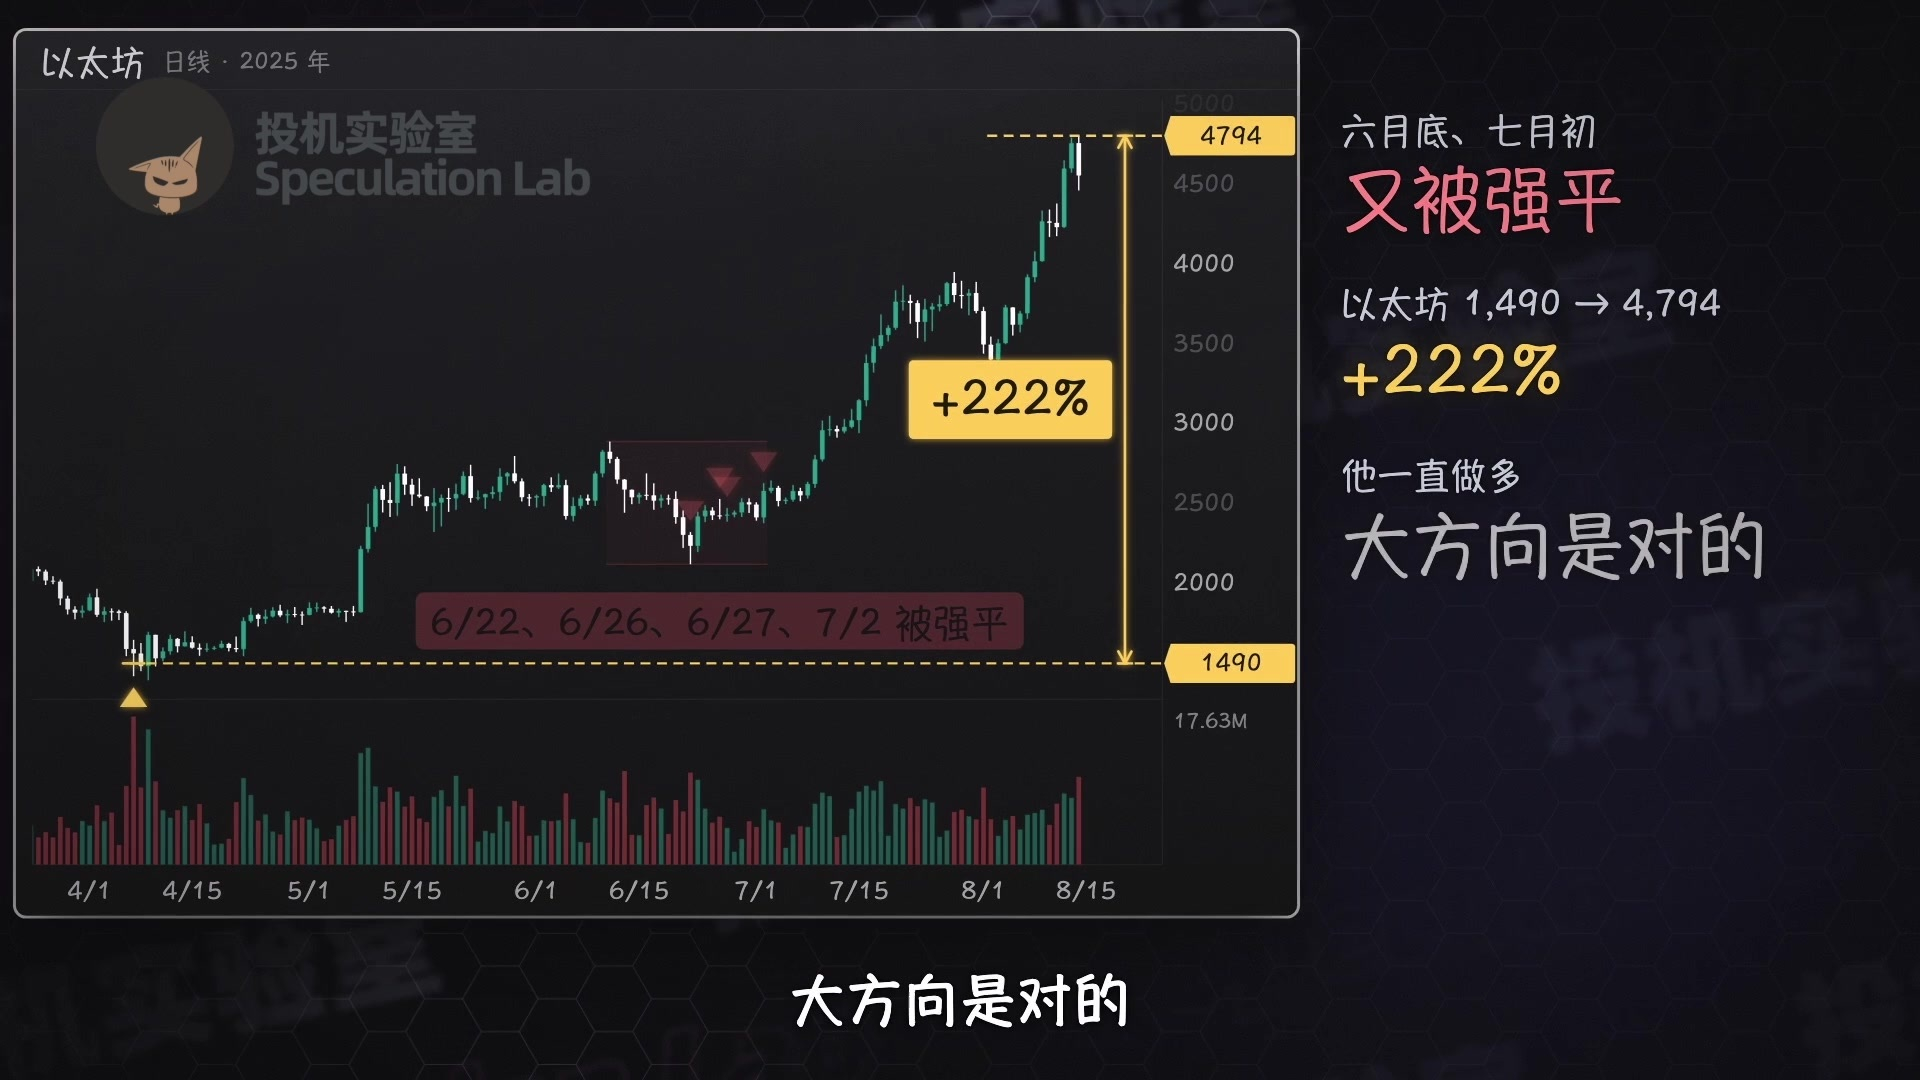
بحلول منتصف أغسطس، ارتفع سعر إيثيريوم إلى أكثر من أربعة آلاف وسبعمئة دولار. وبلغت قيمة مركزه أكثر من مئتين وثمانين مليون دولار، فيما كان لديه ما يزيد على ثلاثة وأربعين مليونًا في الحساب.
قد يظن كثيرون أن تحقيق أرباح تفوق ثلاثمئة ضعف يعني أنه أصبح في مأمن تام.
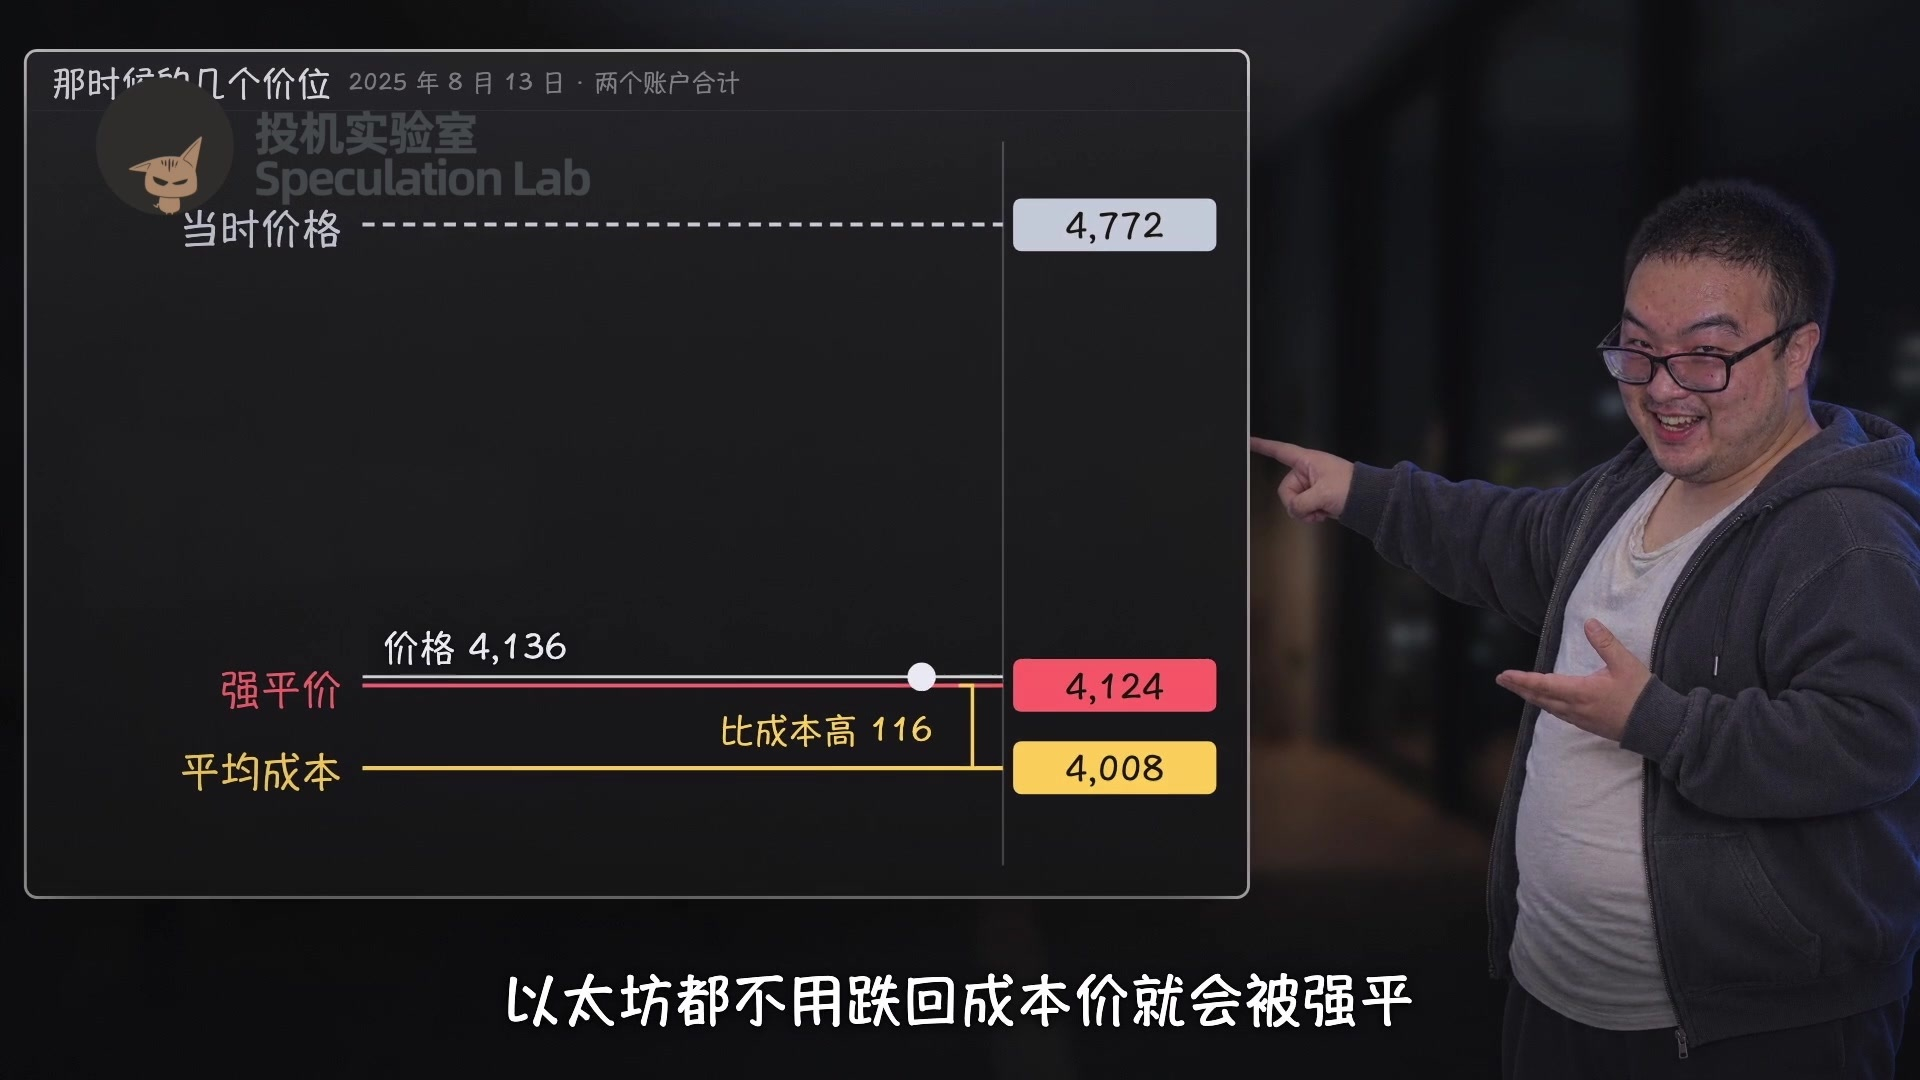
لكن رافعته المالية في تلك اللحظة عادت إلى أكثر من ستة أضعاف، أي إنها كانت تقارب رافعة صفقته الأولى. وكان انخفاض إيثيريوم أربعة عشر بالمئة كافيًا لتصفيته قسرًا.
كان متوسط سعر شرائه آنذاك يزيد قليلًا على أربعة آلاف دولار، لكن سعر التصفية كان يزيد على أربعة آلاف ومئة، أي أعلى من سعر تكلفته. وهذا يعني أن إيثيريوم لم يكن بحاجة إلى الهبوط حتى سعر تكلفته كي يُصفّى قسرًا.
ذلك أن رأس المال الأصلي البالغ مئةً وخمسةً وعشرين ألفًا كان ضئيلًا إلى حد يمكن معه تجاهله تقريبًا مقارنةً بمركز قيمته أكثر من مئتي مليون. وكل ما كان يسند المركز هو الأرباح غير المحققة.
إذا هبط السعر إلى مستوى تكلفته، فستختفي الأرباح غير المحققة، وسيصبح الحساب عمليًا بلا أموال.
لن تنتظر منصة التداول حتى تلك اللحظة؛ بل ستصفّي مركزك قسرًا قبل ذلك.
كان خطؤه الأول أنه واصل زيادة مركزه ورفع الرافعة المالية بينما كان سعر إيثيريوم يهبط.
بعد أن بلغ إيثيريوم أعلى مستوى له على الإطلاق، بدأ بالتراجع. ومع انخفاض المال في الحساب، بينما ظل عدد وحدات إيثيريوم التي يملكها كما هو، ارتفعت الرافعة المالية تلقائيًا.
مثلًا، إذا بدأت بمئة ألف يوان مستخدمًا رافعة مالية قدرها خمسة أضعاف، واشتريت إيثيريوم بقيمة خمسمئة ألف، ثم انخفض السعر عشرة بالمئة، فستصبح قيمة المركز أربعمئة وخمسين ألفًا، ولن يتبقى في الحساب سوى خمسين ألفًا، وترتفع الرافعة من خمسة أضعاف إلى تسعة أضعاف.
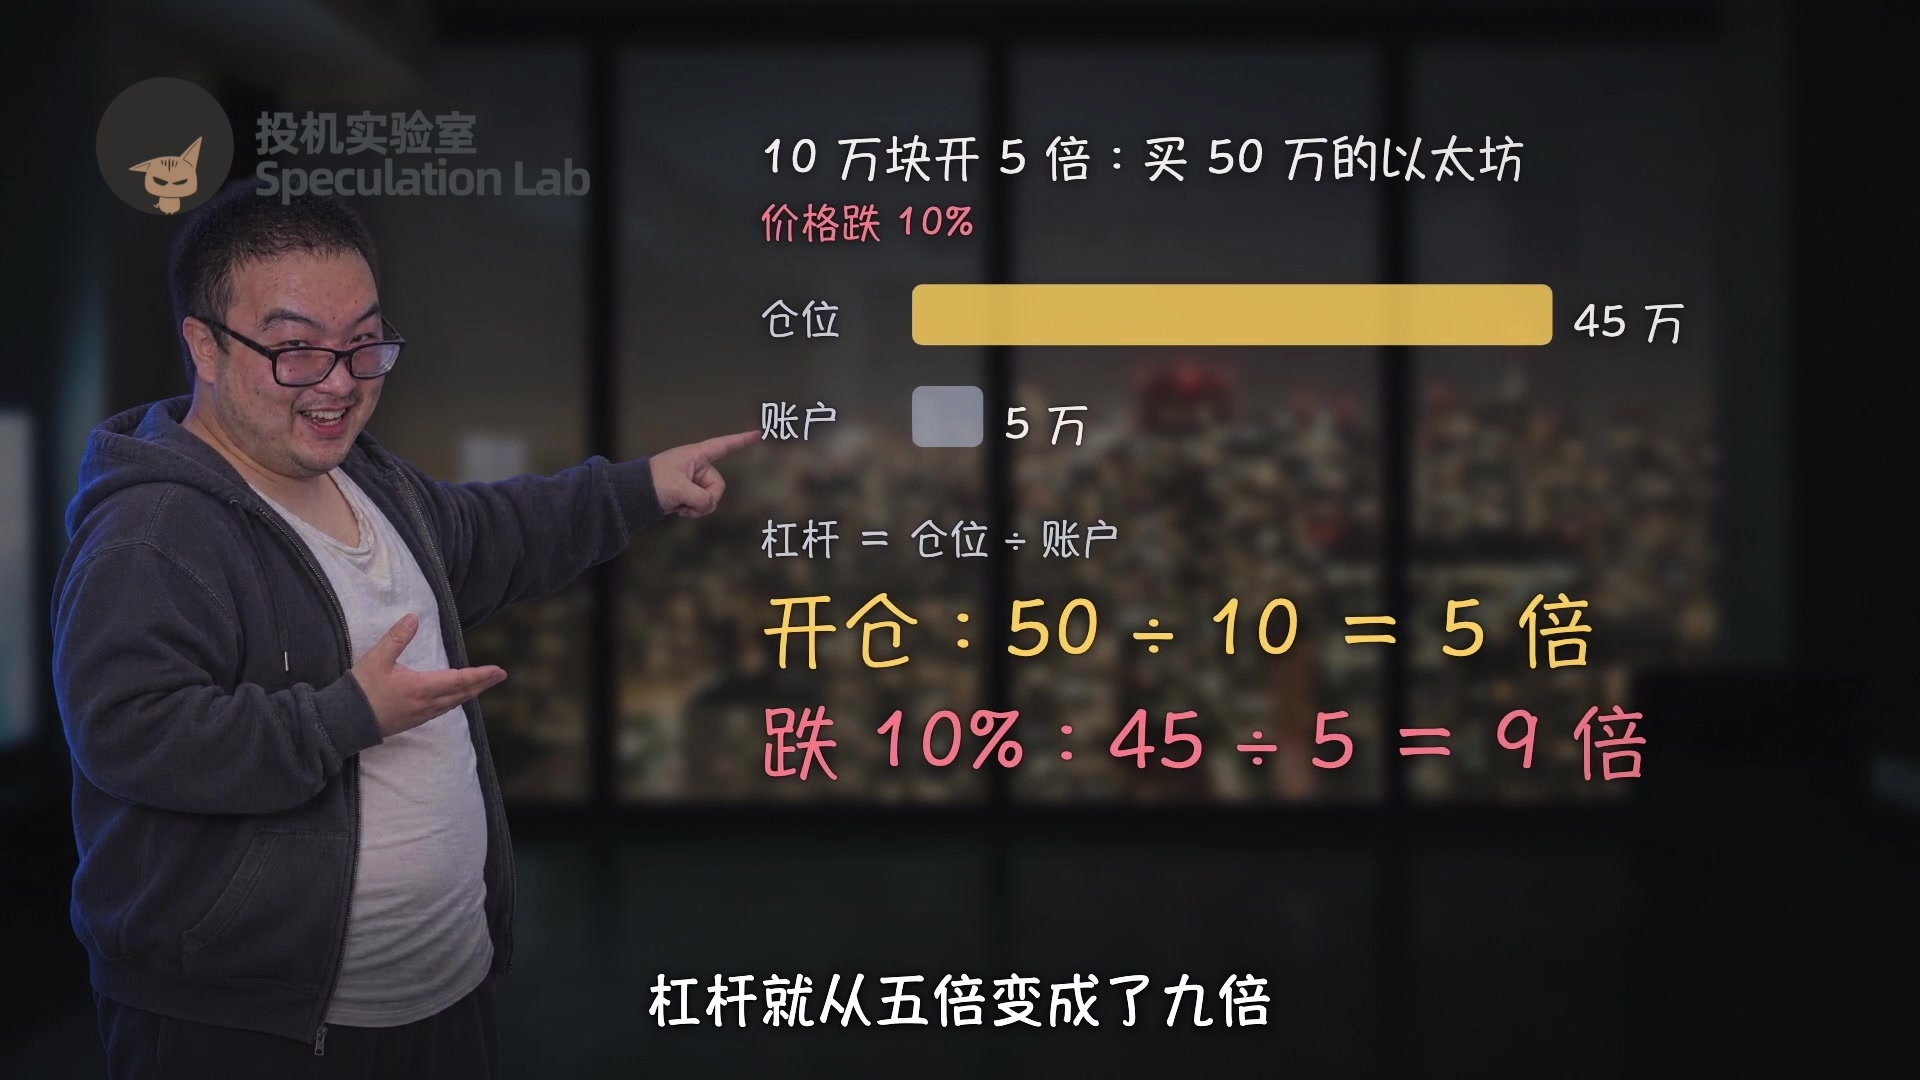
في هذه اللحظة، كان ينبغي له تقليص مركزه وخفض الرافعة المالية، لكنه أضاف أكثر من سبعة عشر ألف وحدة إيثيريوم.
بحلول الثامن عشر من أغسطس، بلغت الرافعة المالية خمسة وعشرين ضعفًا، ولم يكن يفصله عن التصفية القسرية سوى أقل من اثنين بالمئة. ومع ذلك، لم يتحرك، وانتظر حتى لم يبقَ على التصفية سوى أقل من واحد بالمئة، ثم بدأ البيع. وخلال ما يزيد قليلًا على ساعة، باع كل شيء.
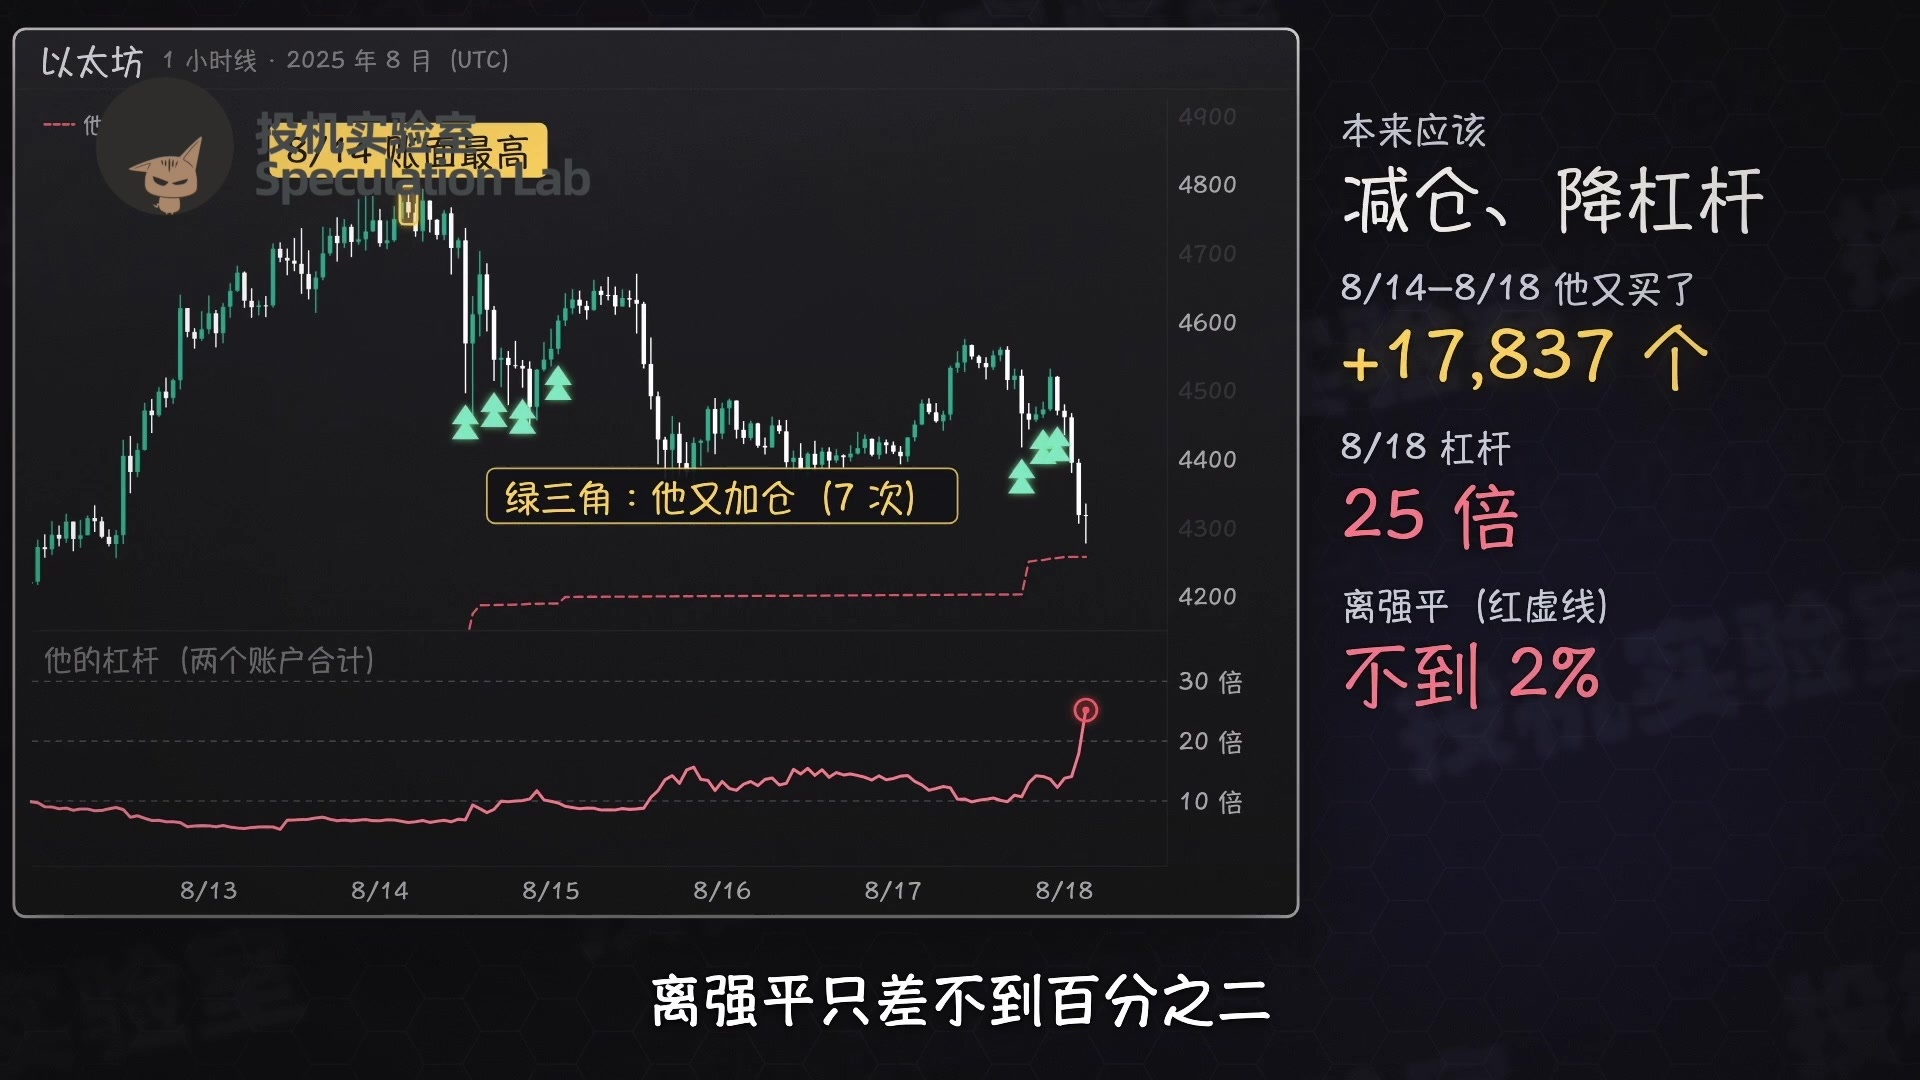
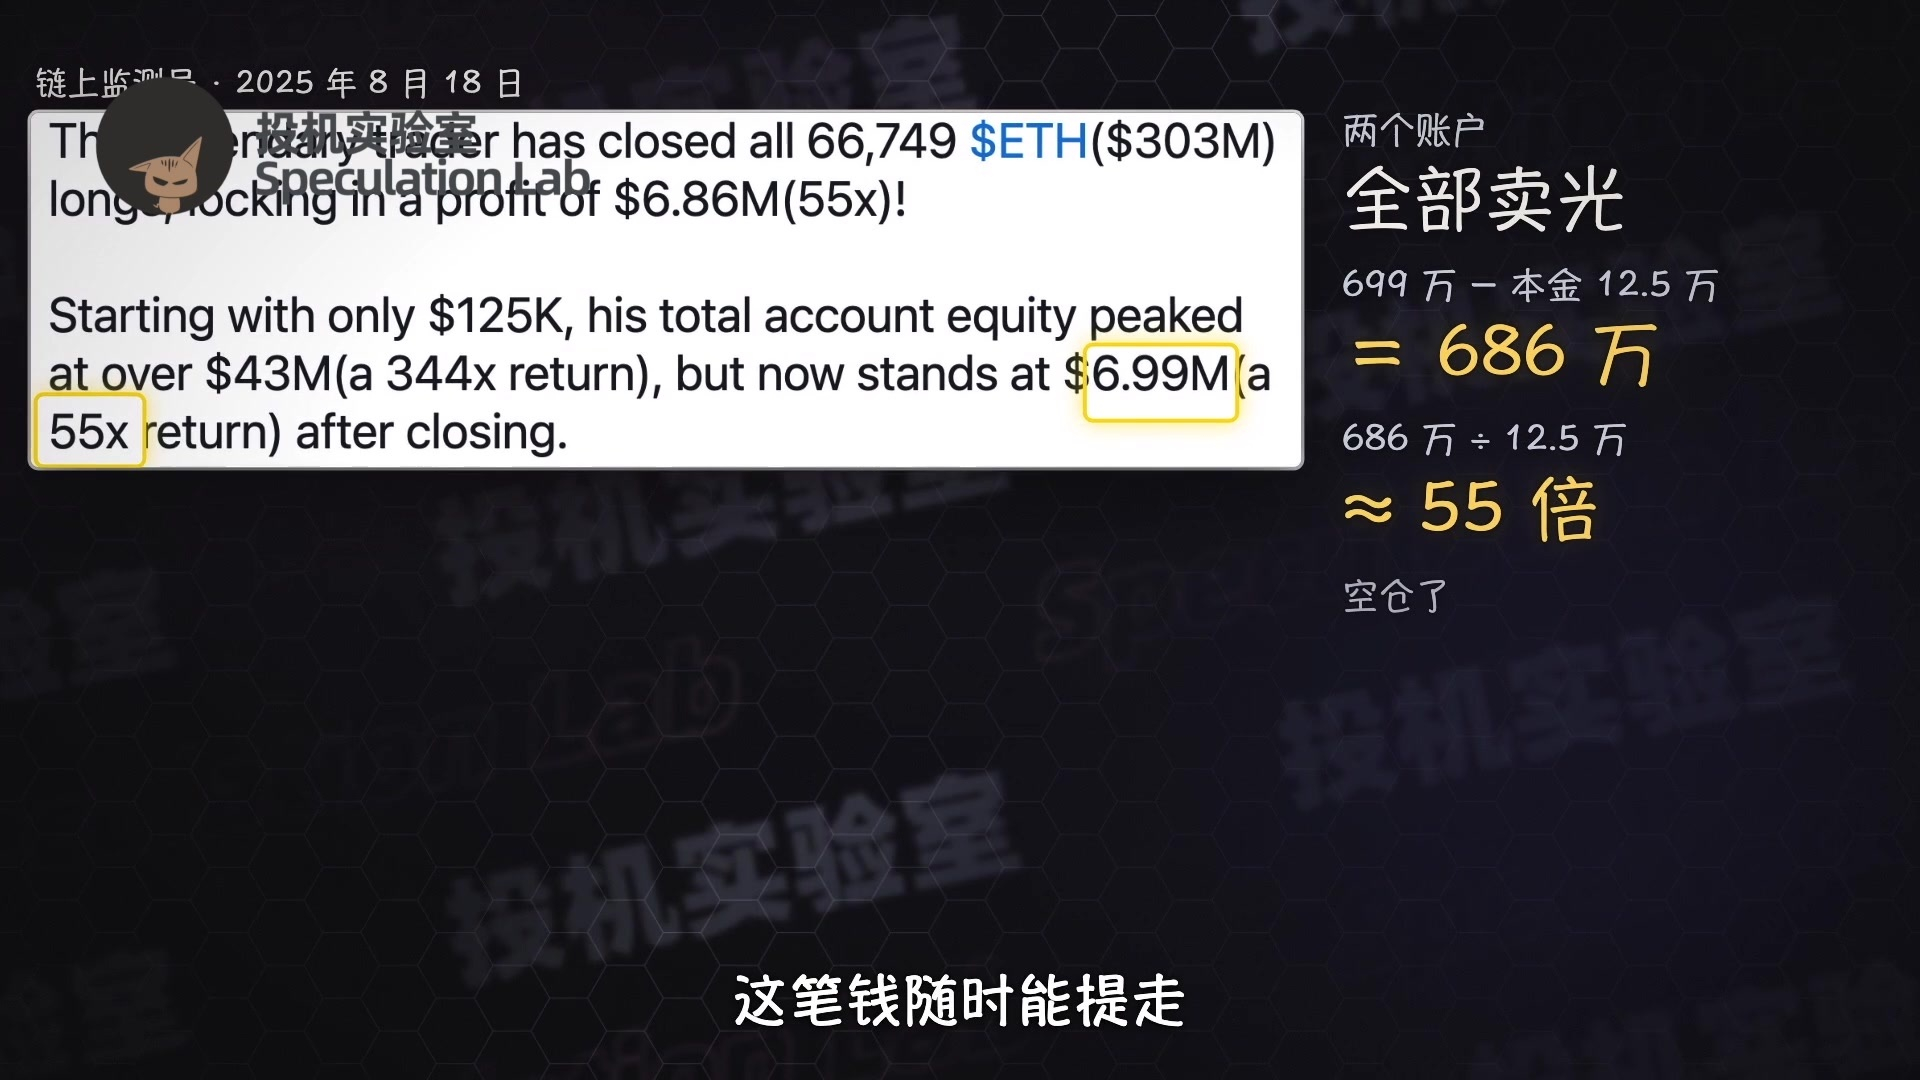
من أعلى نقطة حتى ذلك الحين، لم ينخفض إيثيريوم سوى ما يزيد قليلًا على عشرة بالمئة، لكن رصيد حسابه تراجع بأكثر من ثمانين بالمئة، ولم يتبقَّ فيه سوى أقل من سبعة ملايين. لكنه باع أخيرًا كامل مركزه، وبعد خصم رأس المال، حقق ربحًا قدره ستة ملايين وثمانمئة وستة وستون ألفًا، أي خمسة وخمسين ضعف رأس ماله.
من الجيد أنه كان يستطيع سحب هذا المال في أي وقت.
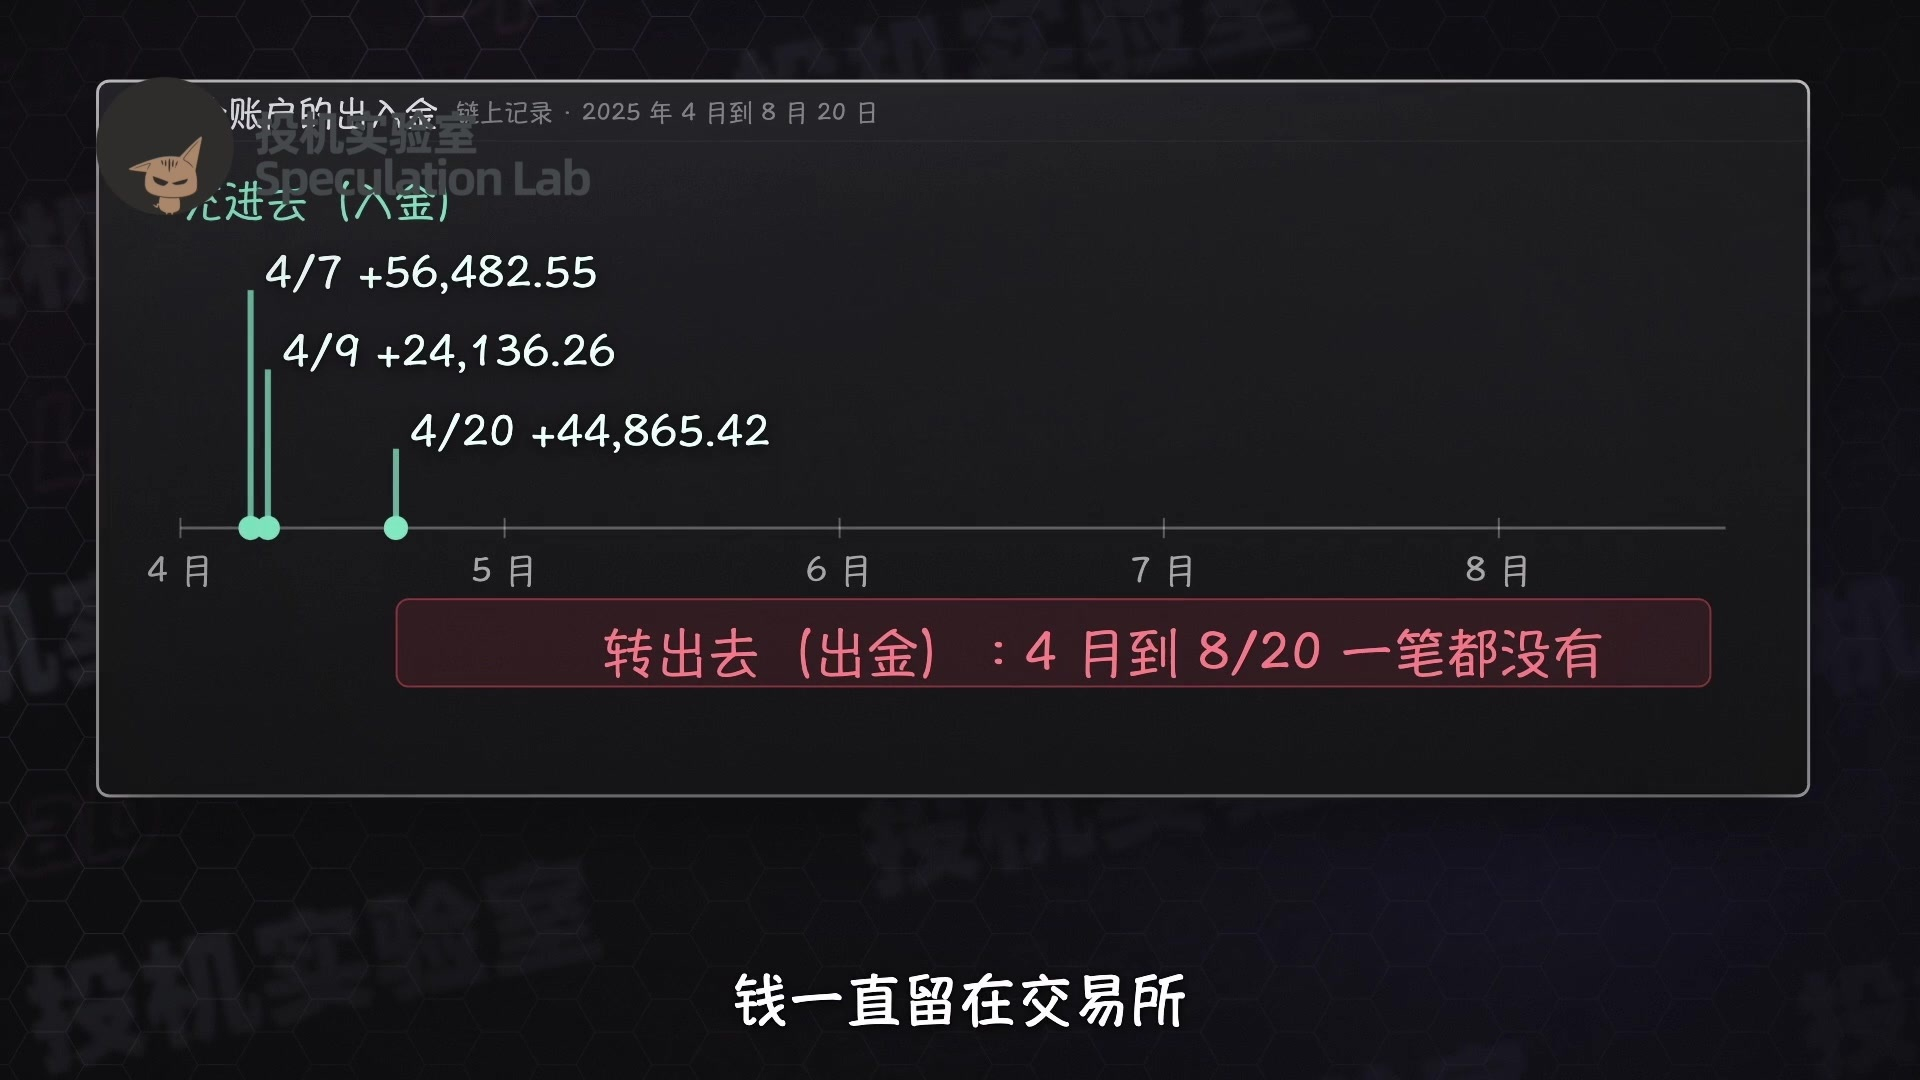
لكن خطأه الثاني أنه لم يسحب المال بعد إغلاق مركزه.
من أبريل وحتى ذلك الحين، لم يحوّل أي مبلغ إلى الخارج، وظل المال كله في منصة التداول.
بعد أقل من ثلاث ساعات على إغلاق مركزه، بدأ الشراء مجددًا. وخلال نصف يوم، اشترى ثلاثةً وثلاثين ألفًا وأربعمئة وحدة إيثيريوم، برافعة مالية تبلغ سبعة عشر ضعفًا.
اشترى بسعر أعلى بثمانين دولارًا من السعر الذي باع به قبل قليل، ومن الواضح أنه فقد السيطرة على نفسه.
مع رافعة مالية قدرها سبعة عشر ضعفًا، ووفقًا للحسابات السابقة، فإن انخفاض إيثيريوم أربعة بالمئة سيؤدي إلى تصفيته قسرًا.
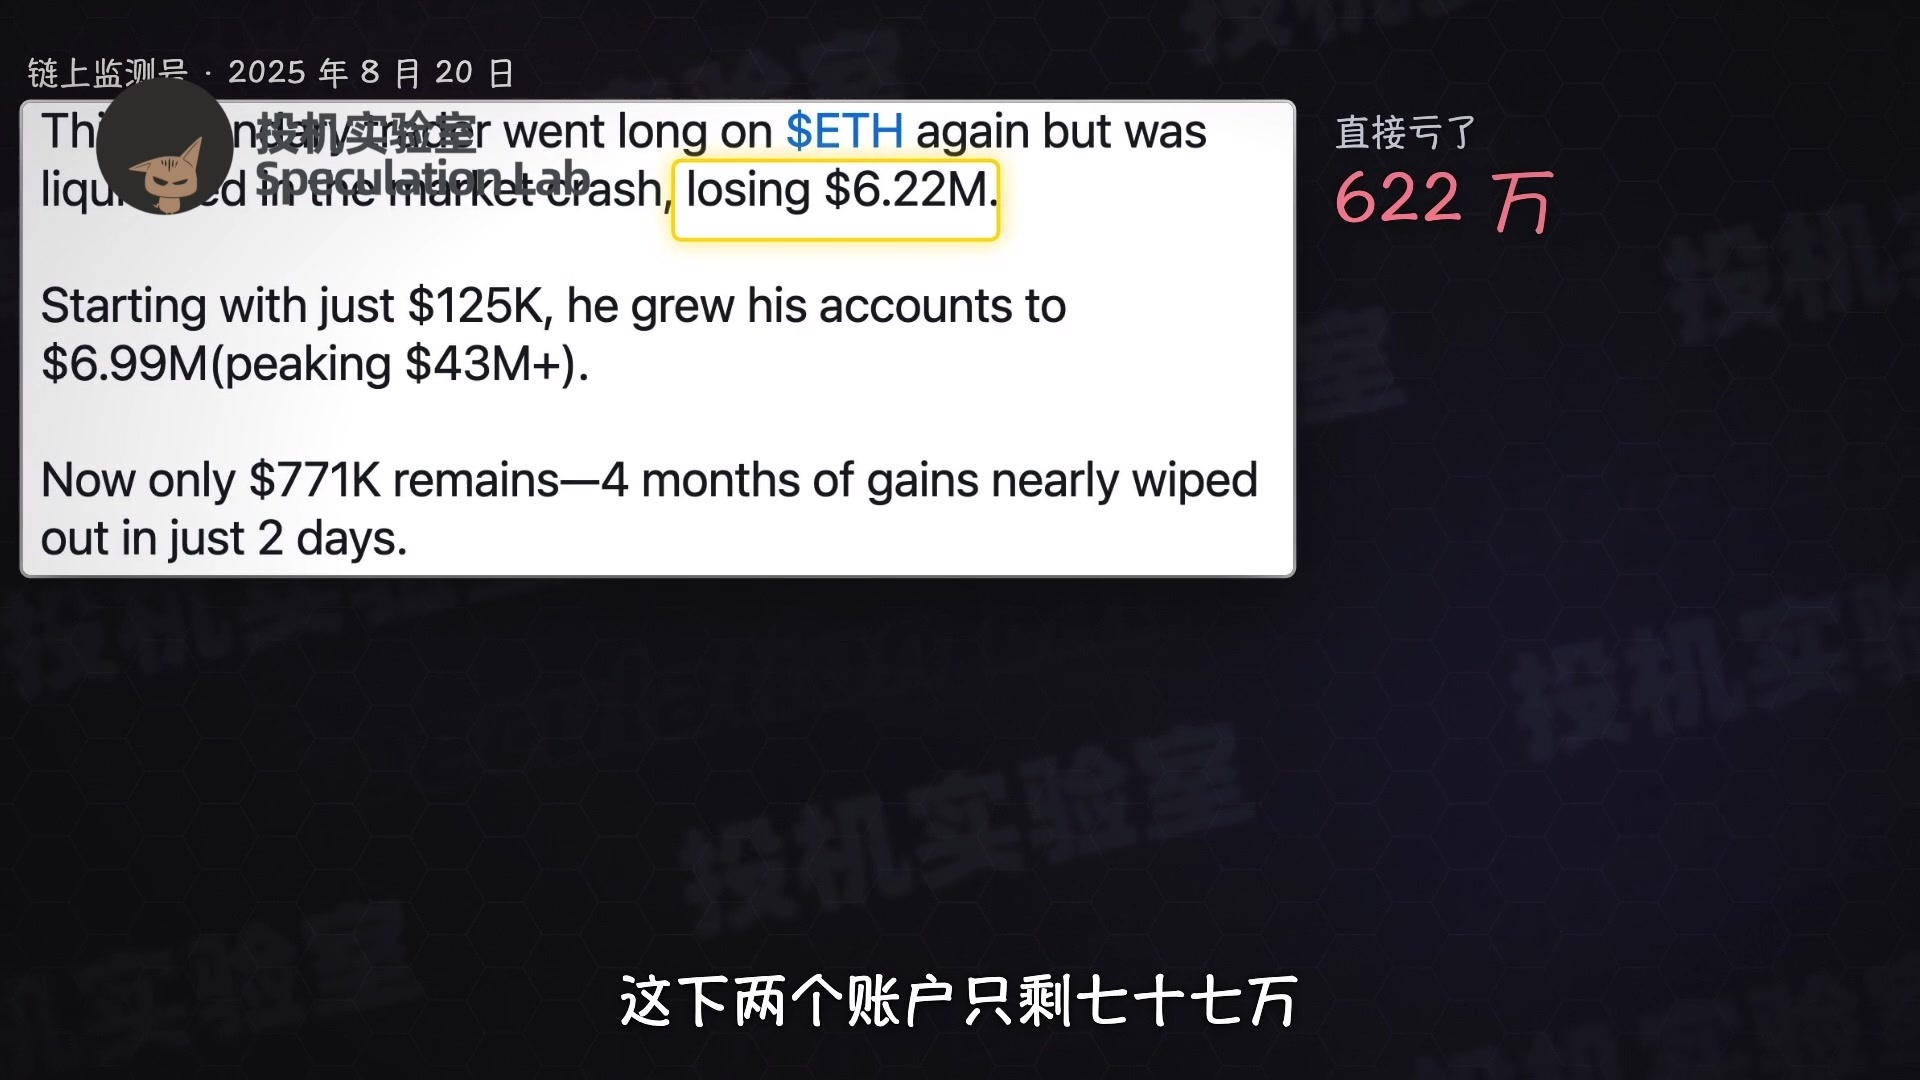
في اليوم التالي، ما إن بدأ السعر بالانخفاض حتى صُفّي قسرًا على دفعات عدة، وخسر ستة ملايين ومئتي ألف مباشرة. وبعدها لم يتبقَّ في حسابيه سوى سبعمئة وسبعين ألفًا.
كانت هذه الخطوة مؤسفة للغاية.
كان قد أغلق مركزه بالفعل. ولو سحب جزءًا من المال أولًا، لبقي المال الذي سحبه في حوزته مهما كانت خسارته في الصفقة التالية.
أما خطؤه الثالث، فكان أنه سحب المال كله ثم أعاده إلى المنصة.
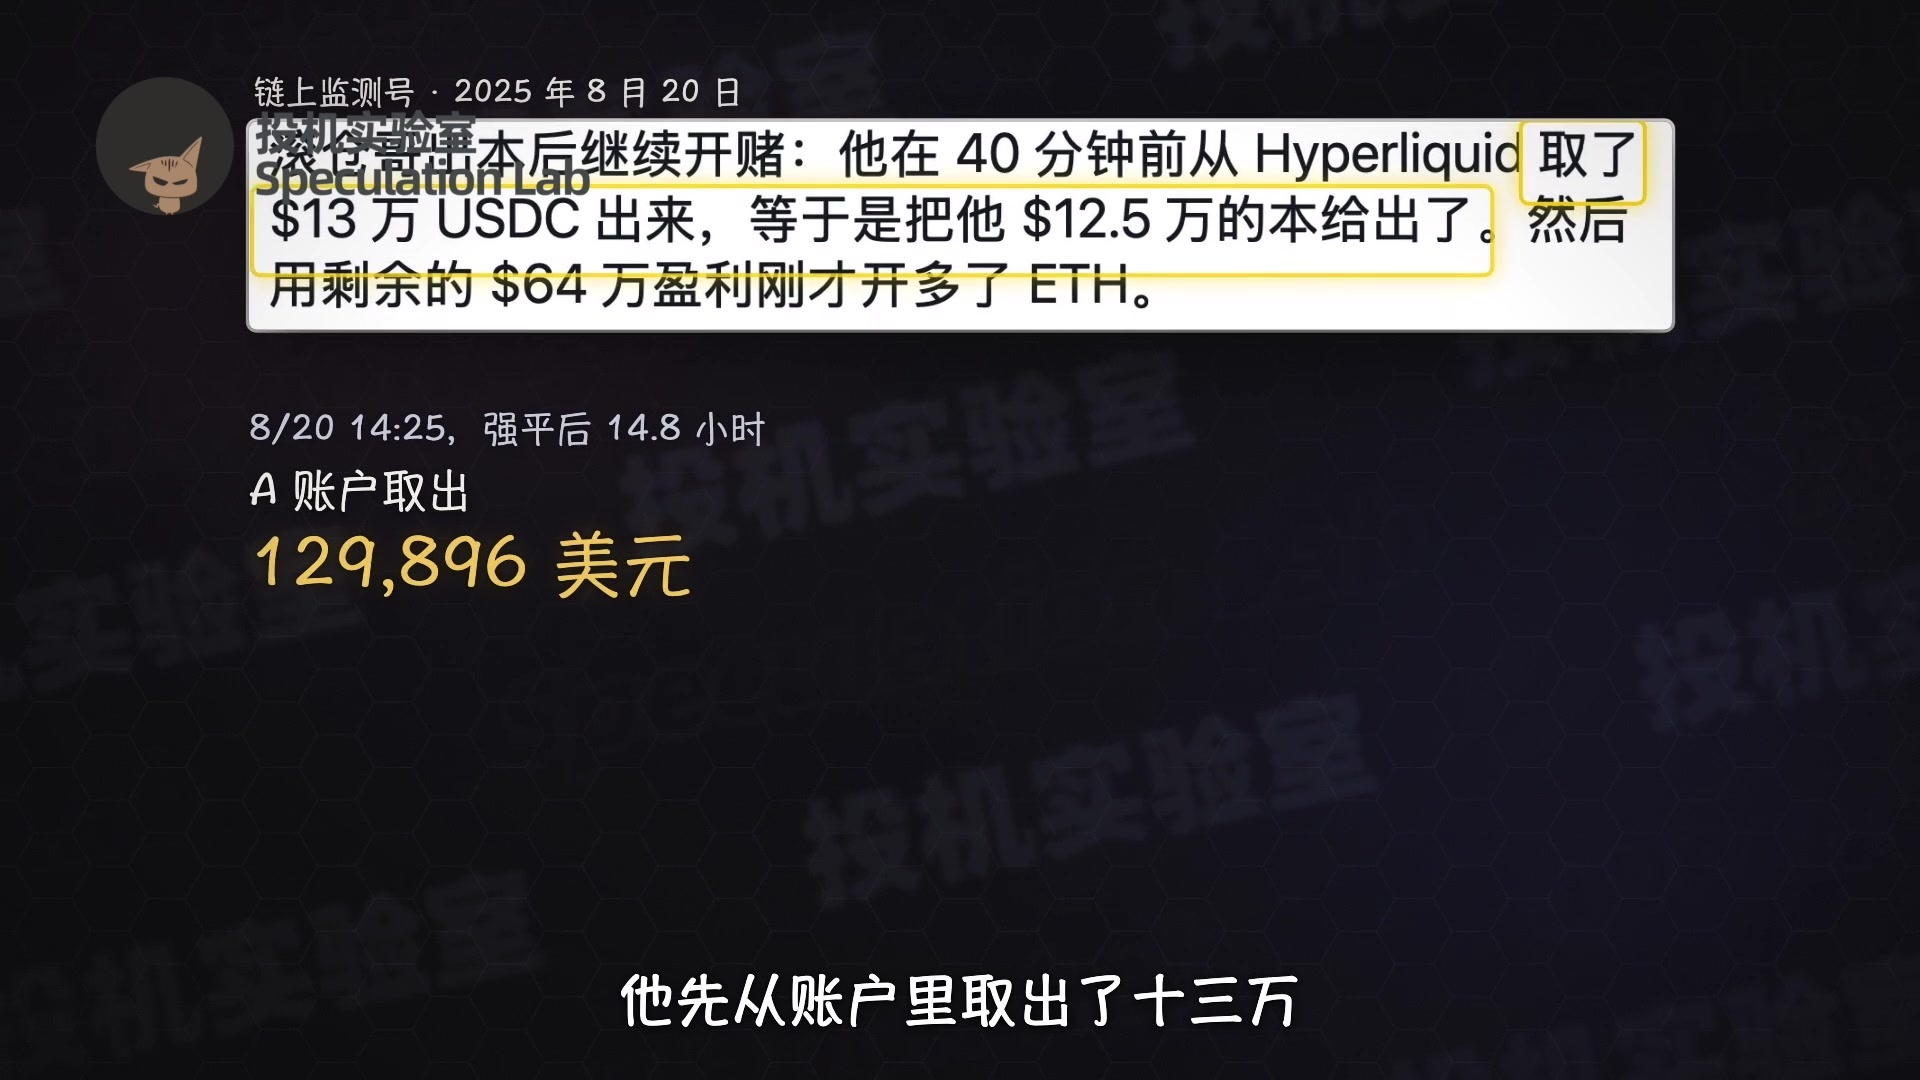
بعد تصفيته قسرًا بأكثر من عشر ساعات، سحب أولًا مئة وثلاثين ألفًا من الحساب، أي ما يقارب رأس ماله. ويبدو أنه استسلم نفسيًا.
ثم استخدم المال المتبقي في صفقة، فربح مئة ألف، وبعدها سحب كامل المبلغ الموجود في حسابه، وقدره سبعمئة وأربعون ألفًا.
عند هذه النقطة، ظن الجميع أنه سيأخذ استراحة لبعض الوقت.
لكن بعد أكثر من يوم بقليل، أعاد مبلغ السبعمئة والأربعين ألفًا كله إلى منصة التداول.
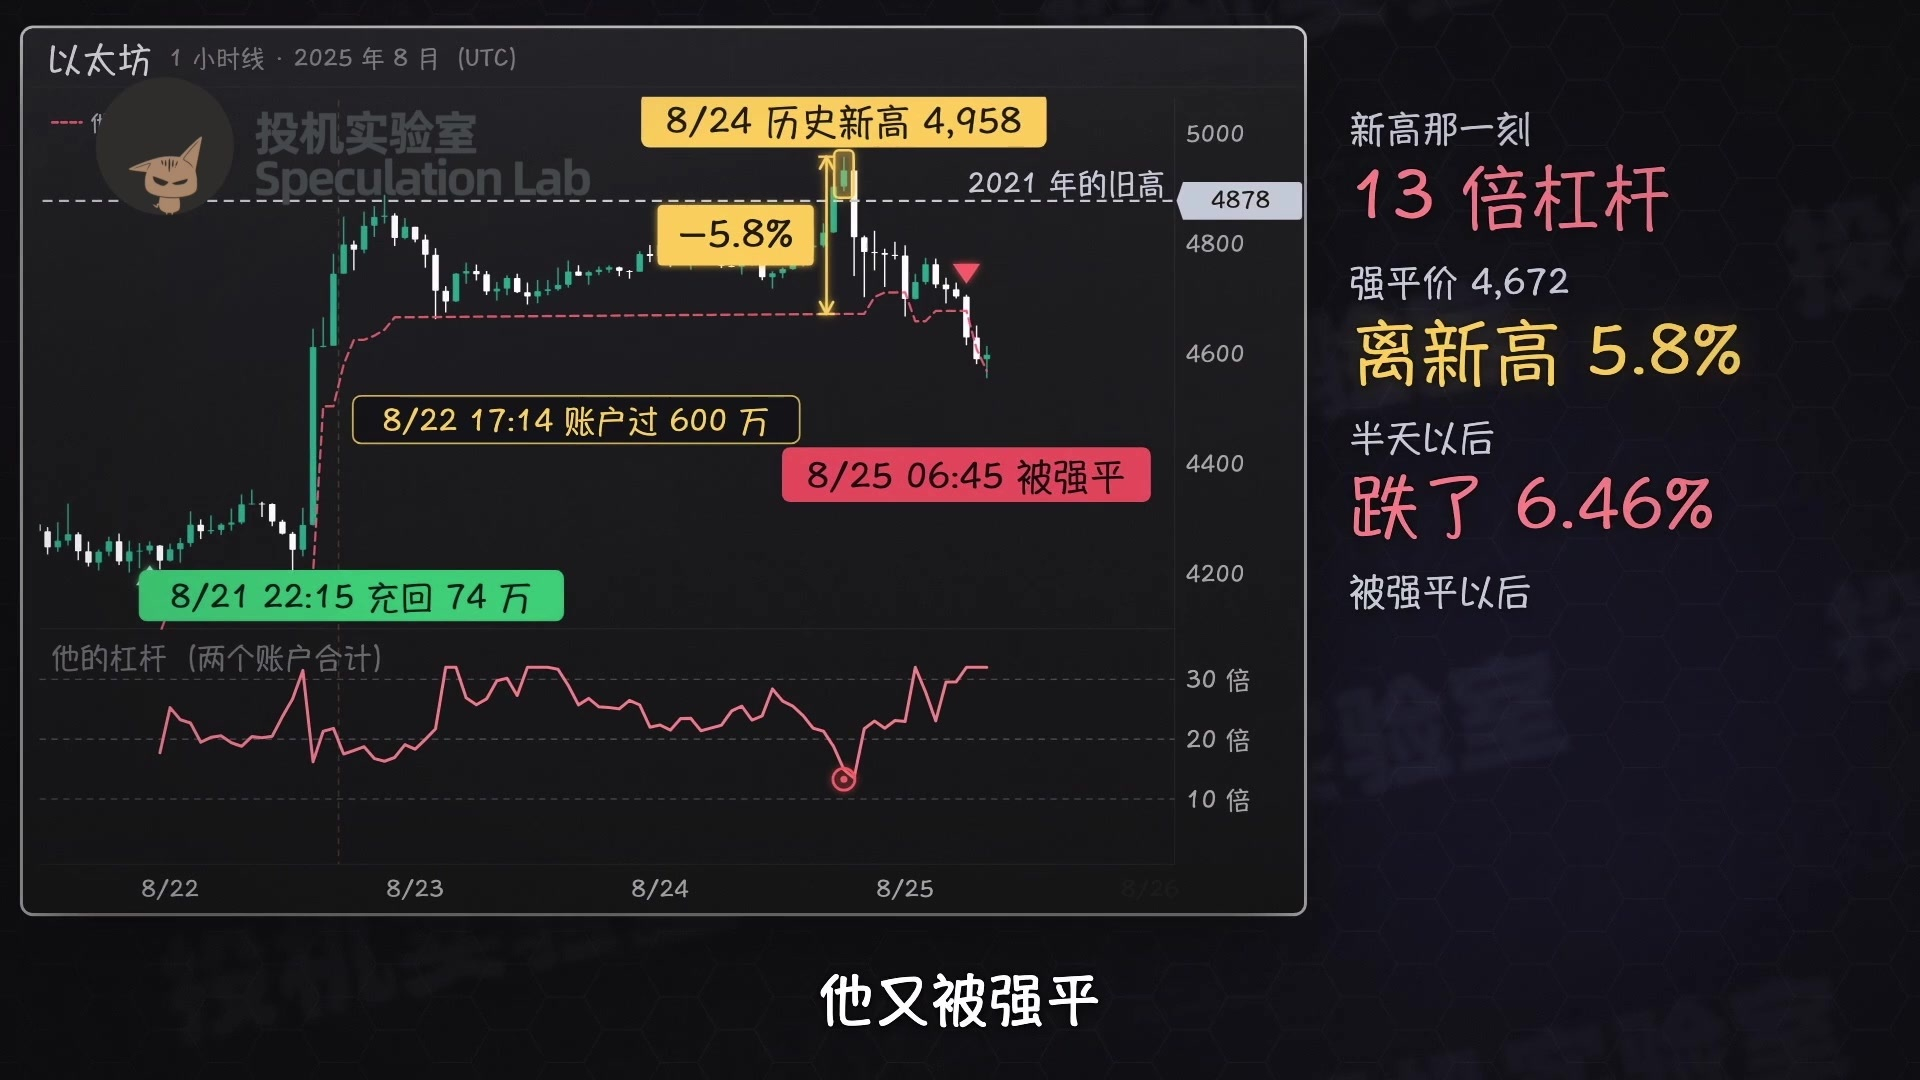
هذه المرة ضاعف أمواله بسرعة أكبر. ففي أقل من يوم، تحوّل مبلغ السبعمئة والأربعين ألفًا إلى أكثر من ستة ملايين، وصادف ذلك بلوغ إيثيريوم أعلى مستوى في تاريخه.
لكن عندما بلغ السعر مستوى قياسيًا جديدًا، أبقى الرافعة المالية عند ثلاثة عشر ضعفًا ولم يجرِ أي تعديل. وكان انخفاض إيثيريوم ستة بالمئة كفيلًا بتصفيته قسرًا.
وبعد نصف يوم، انخفض إيثيريوم فعلًا بأكثر من ستة بالمئة، فصُفّي قسرًا مرة أخرى، ولم يتبقَّ في حسابه سوى عشرات الآلاف من الدولارات.
بعد ذلك، واصل ضخ المال في الحساب على دفعات، حتى خسره كله بحلول منتصف سبتمبر.
من أبريل إلى سبتمبر، تعرّض للتصفية القسرية على مدى عشرين يومًا إجمالًا، وكانت طريقة مؤلمة للغاية.
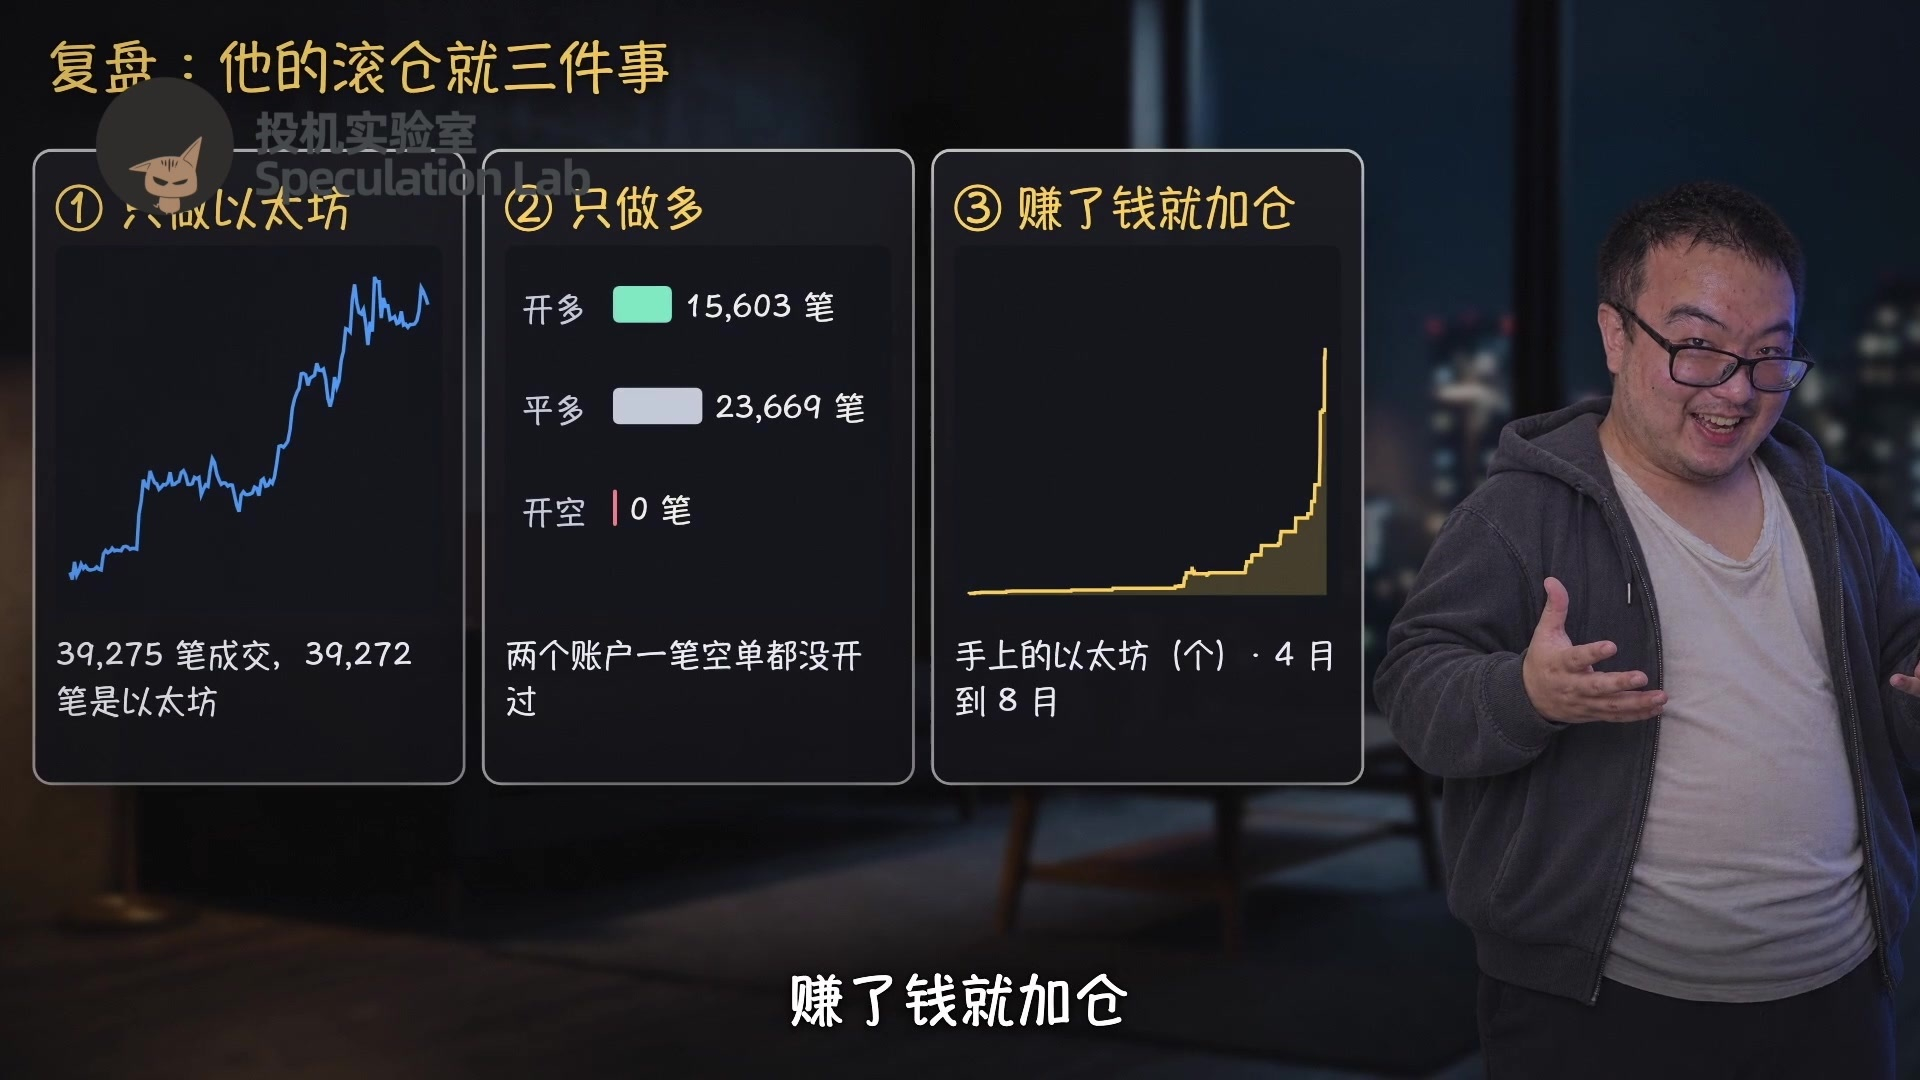
إذا راجعنا استراتيجية تدوير المراكز التي اتبعها، فسنجد أنها تقوم على ثلاثة أمور: التداول بإيثيريوم فقط، والشراء فقط، وزيادة المركز كلما حقق أرباحًا.
كان أداؤه في النصف الأول ممتازًا في الواقع. فقد بدأ الشراء في الأيام التي هبط فيها إيثيريوم إلى أدنى مستوياته، وبعد ذلك لم يرتفع سعره إلا قليلًا فوق الضعف، بينما تضاعف رصيد حسابه أكثر من ثلاثمئة وأربعين مرة.
المشكلة أنه، بخلاف زيادة المركز، لم تكن لديه قواعد أخرى على ما يبدو: لم يضع حدًا أقصى للرافعة المالية، وكان يواصل الإضافة حتى أثناء الهبوط، ولم يسحب أرباحه إلى الخارج.
حتى إنه لم يكن لديه أسلوب ثابت لإضافة المراكز؛ فلم يكن ينتظر عند مستويات الدعم، ولا يضيف بعد تحقيق مقدار معين من الأرباح.
أُضيف أكثر من نصف مراكزه عندما كان إيثيريوم يرتفع عدة أيام متتالية، وعلى مقربة من أعلى مستوى سجّله مؤخرًا؛ إذ كان يشتري مباشرةً بسعر السوق، ثم تعود الرافعة بعد الإضافة إلى نحو خمسة أو ستة أضعاف. أما أكثر من أربعين بالمئة من الإضافات المتبقية، فكانت خلال التصحيحات، وبعدها كانت الرافعة تتجاوز غالبًا عشرة أضعاف.
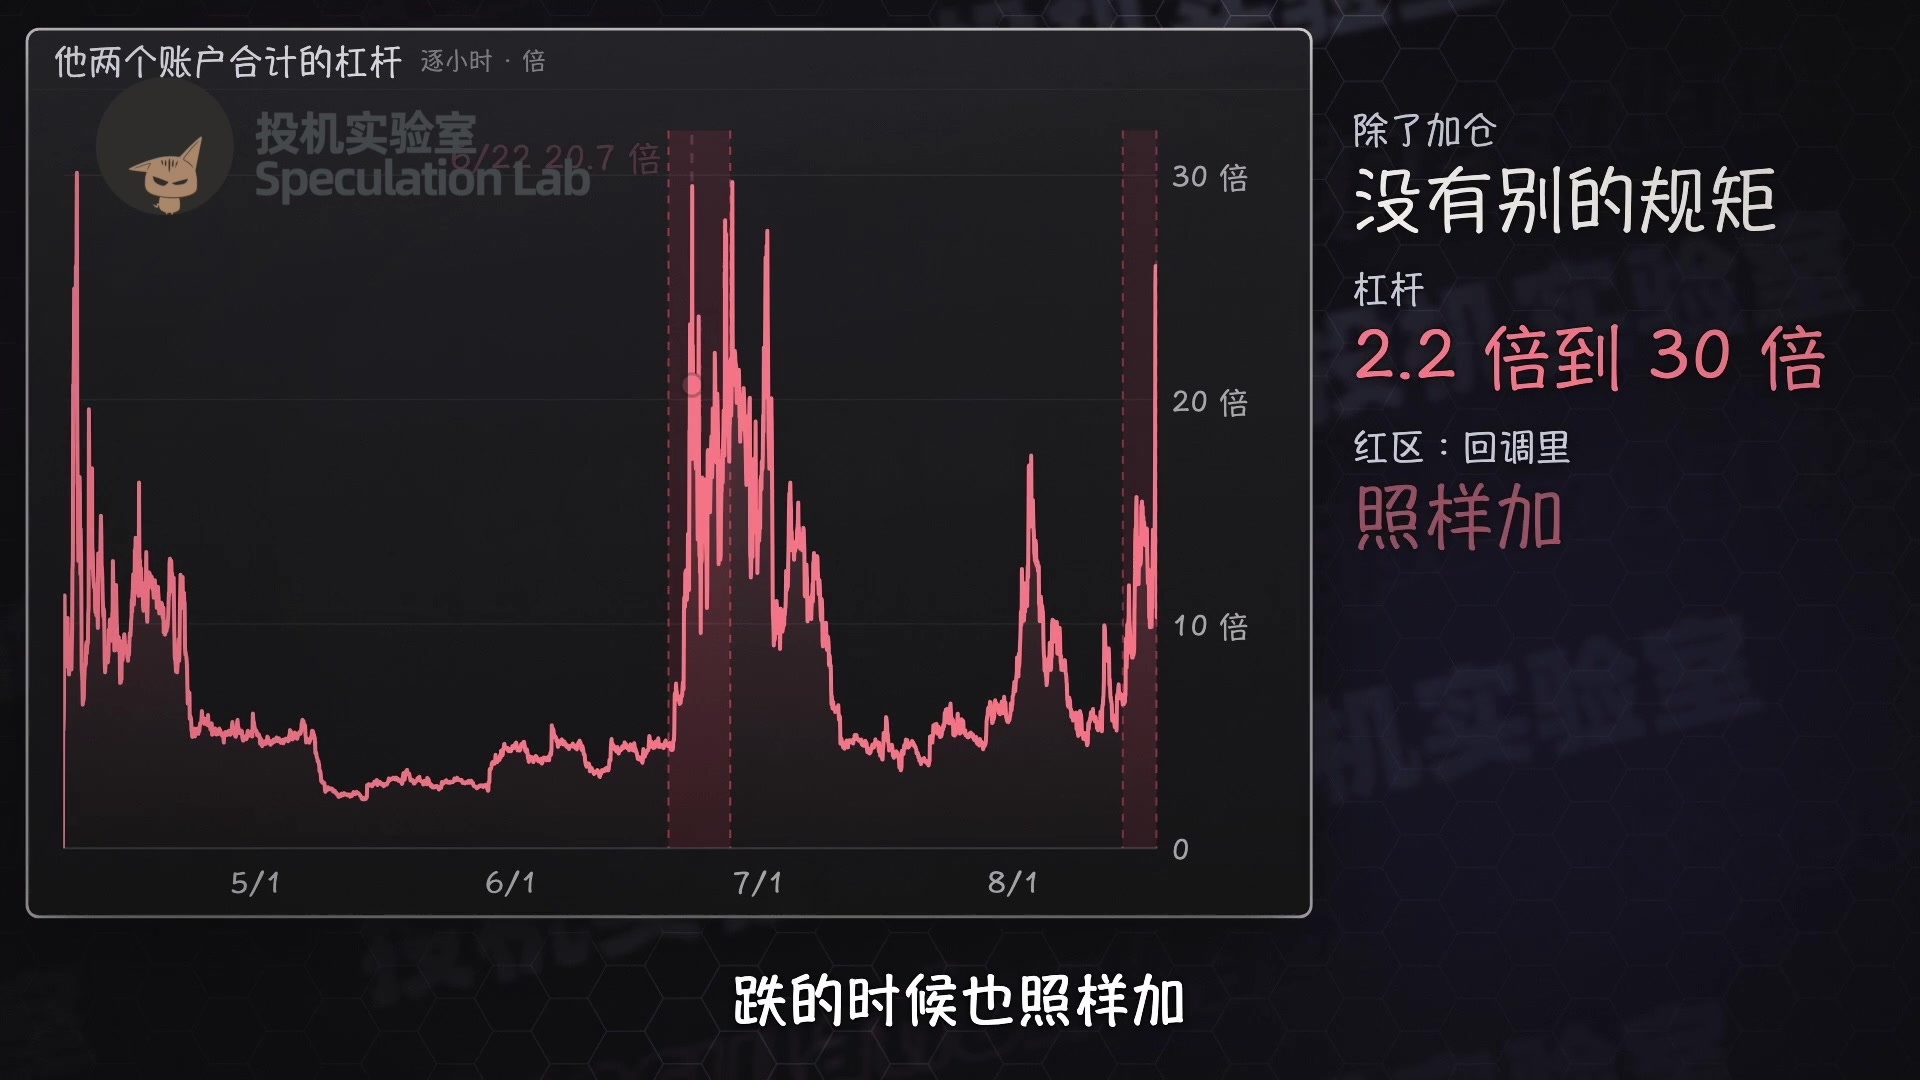
في مثل هذا الأسلوب من تدوير المراكز، يعتمد البقاء على قيد الحياة بالكامل على حركة السوق.
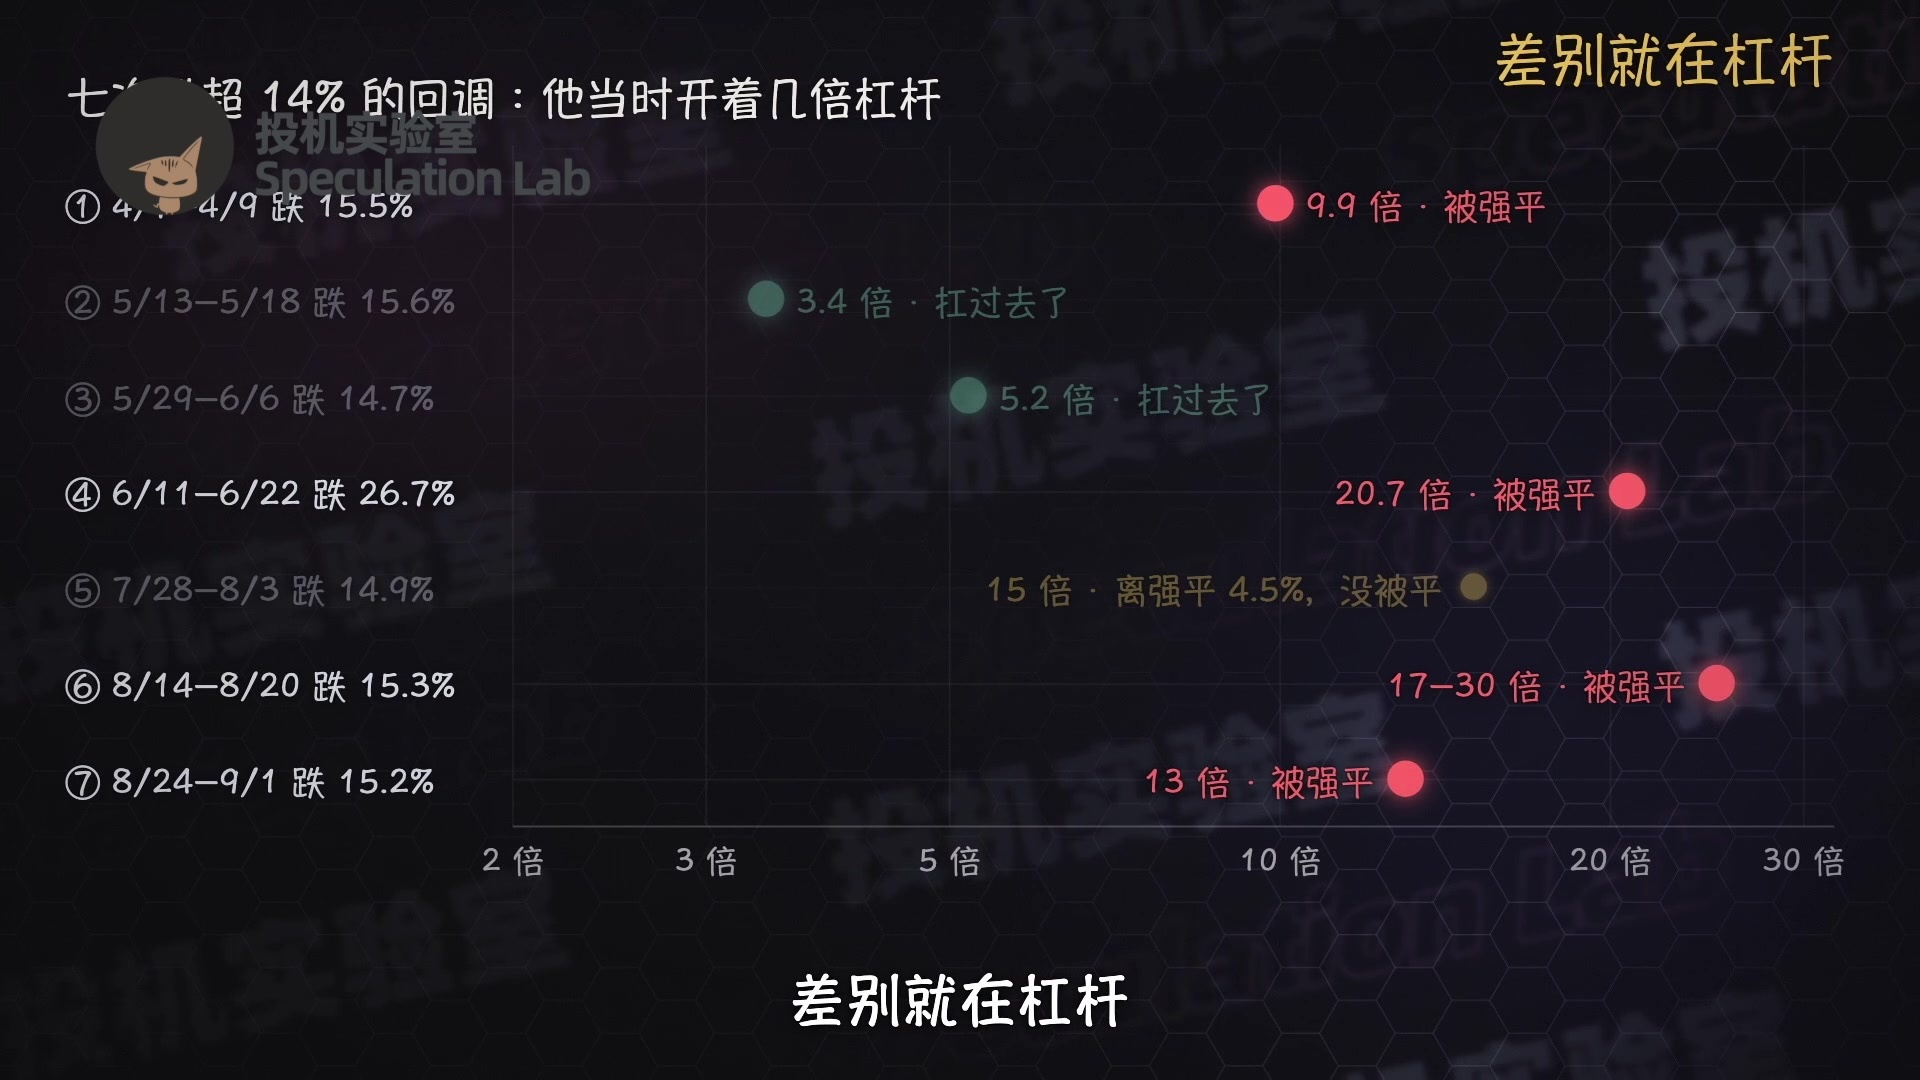
حسبتُ أنه خلال الأشهر الخمسة وأكثر التي تداول فيها، شهد إيثيريوم سبعة تصحيحات تجاوزت فيها نسبة الهبوط أربعة عشر بالمئة، أي بمعدل مرة كل ثلاثة أسابيع تقريبًا.
في تصحيحي مايو، لم تتجاوز رافعته المالية ثلاثة أو خمسة أضعاف، فتمكن من الصمود. أما في تصحيحات أبريل ويونيو وأغسطس، فكانت الرافعة مرتفعة جدًا، ولذلك تعرّض للتصفية القسرية بمجرد حدوثها.
كانت نسب الهبوط متقاربة، لكن النتائج اختلفت تمامًا، والفرق كان في الرافعة المالية.
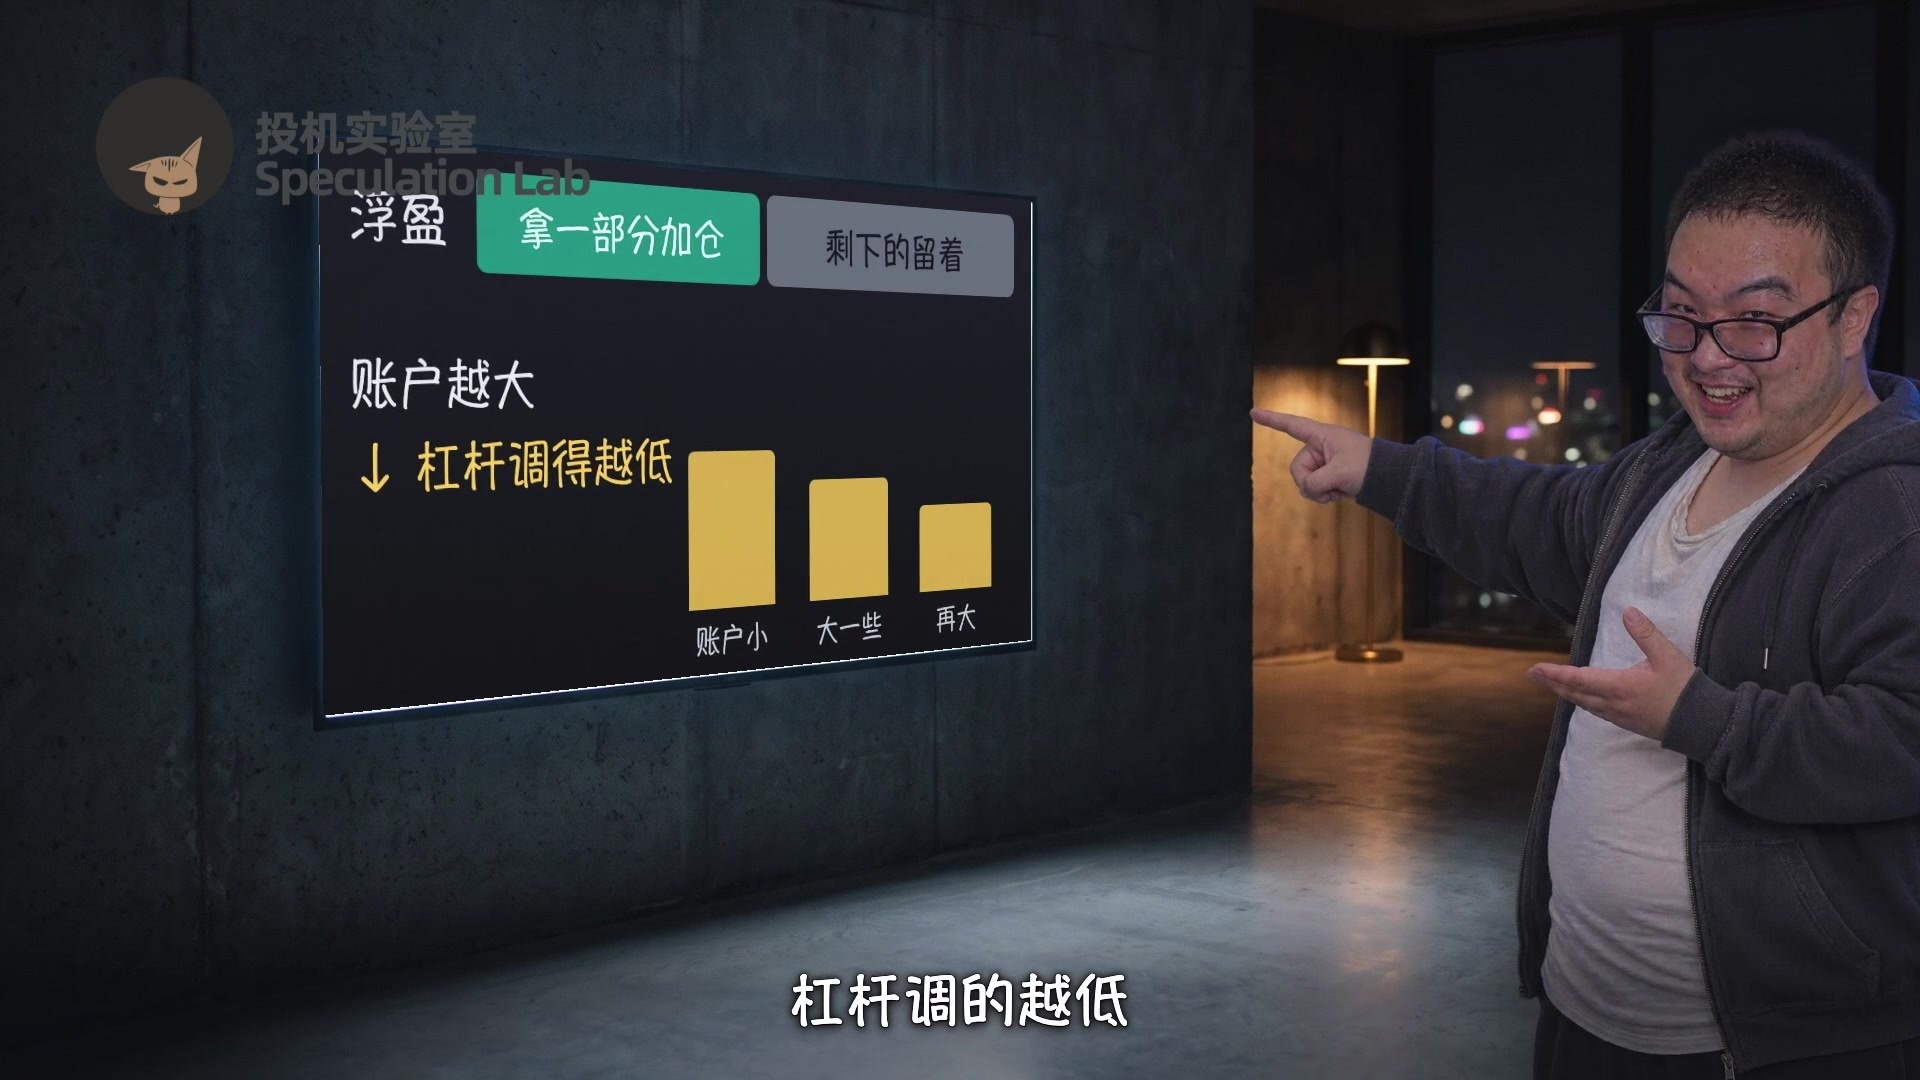
لذلك، إذا أردت الاحتفاظ بأموالك أثناء تدوير المراكز، فهناك قاعدة مهمة للغاية، من دون تغيير الاستراتيجية: بعد إغلاق كل مركز، حوّل رأس المال ونصف الأرباح إلى خارج حساب التداول أولًا.
لا تدوّر سوى جزء من الأرباح. استخدم جزءًا فقط من الأرباح غير المحققة لإضافة مراكز، واترك الباقي جانبًا.
كلما كبر الحساب، خفّض الرافعة المالية.
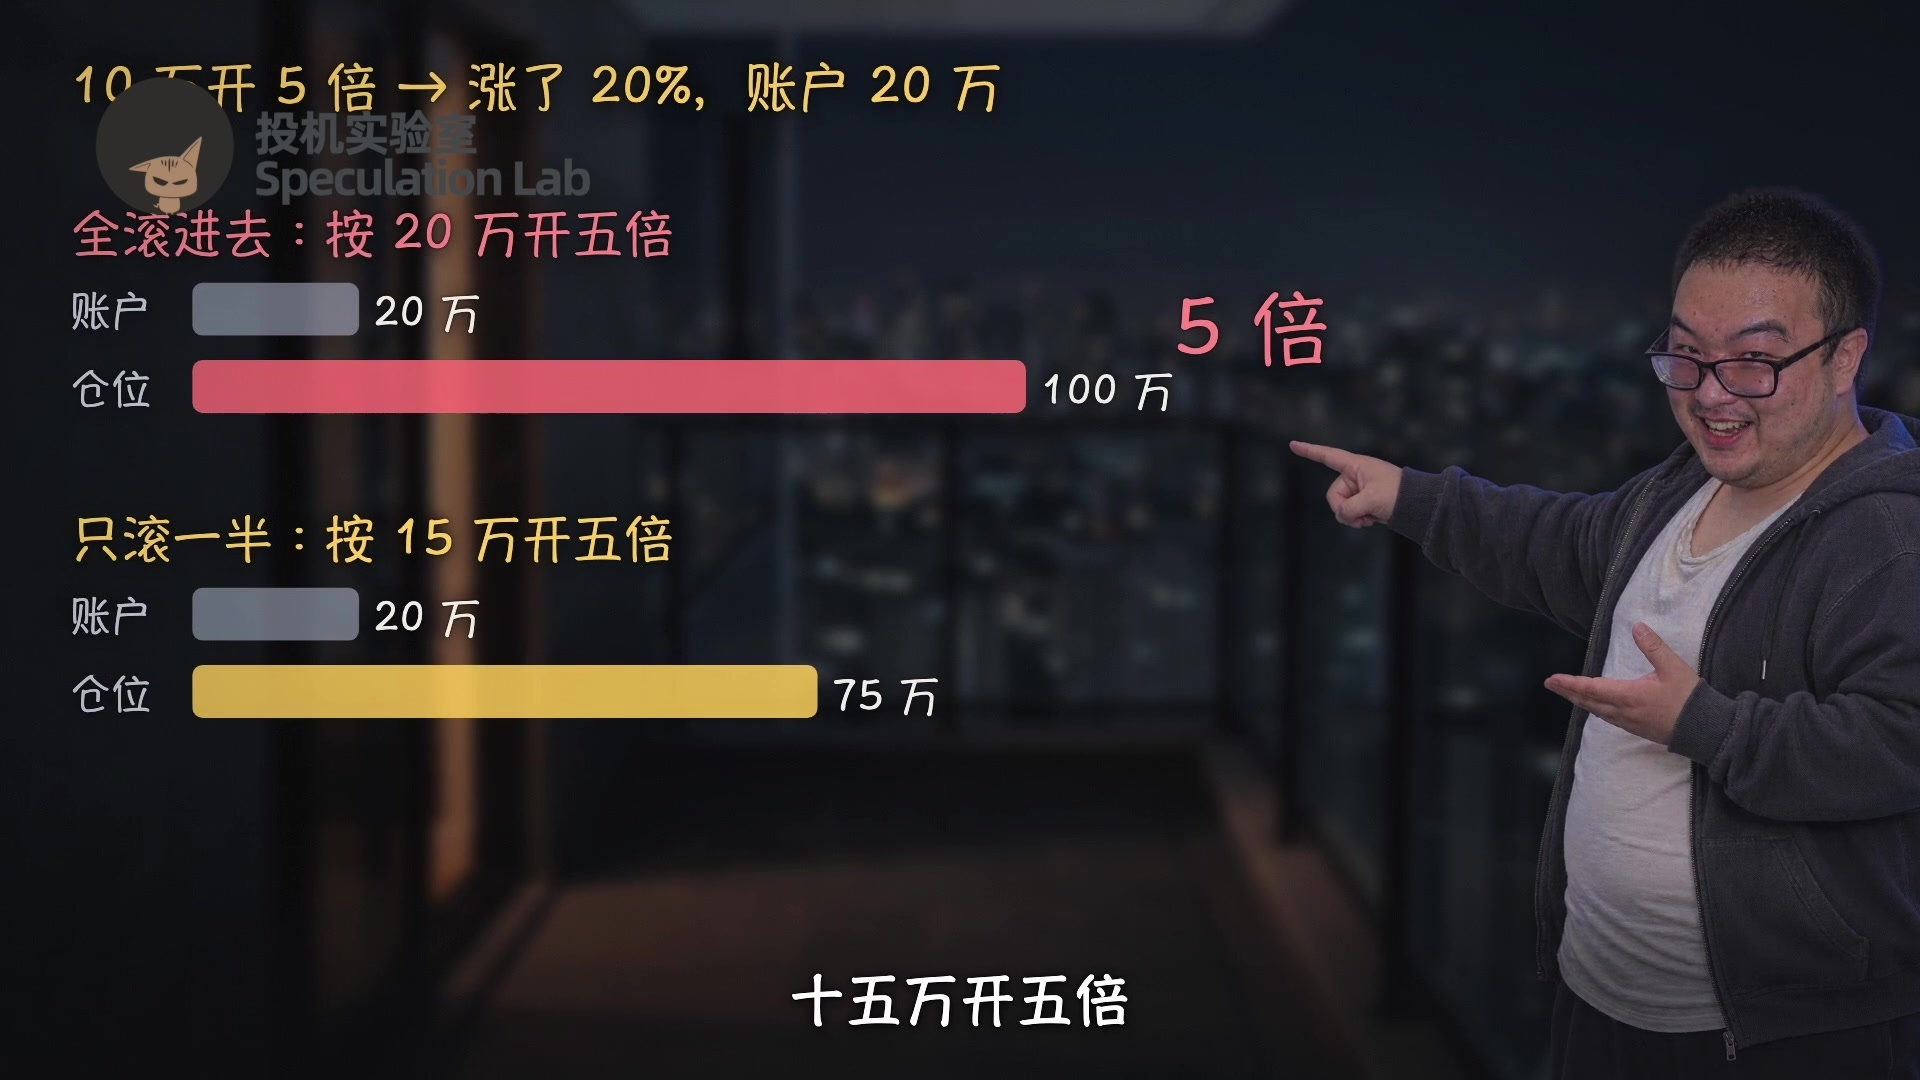
مثلًا، لنفترض مجددًا أنك بدأت بمئة ألف يوان ورافعة مالية قدرها خمسة أضعاف، ثم ارتفع السعر عشرين بالمئة، فأصبح رصيد الحساب مئتي ألف.
إذا أعدت استثمار المبلغ كله، فستستخدم مئتي ألف برافعة خمسة أضعاف، وستظل الرافعة خمسة أضعاف. أما إذا أعدت استثمار نصفه فقط، فستستخدم رأس المال ونصف الأرباح، أي مئة وخمسين ألفًا، برافعة خمسة أضعاف. ومع وجود مئتي ألف في الحساب، لن تتجاوز الرافعة ثلاثة أضعاف بقليل.
وقد نجح هو نفسه في فعل ذلك: ففي أوائل يوليو، مرّت أكثر من عشرة أيام لم يضف خلالها أي مركز. ارتفع إيثيريوم أقل من عشرين بالمئة، لكن رصيد حسابه تضاعف قرابة ثلاث مرات، وانخفضت الرافعة تلقائيًا من أكثر من عشرة أضعاف إلى أكثر من أربعة أضعاف.
لكن المؤسف أنه عاد لاحقًا إلى زيادة مراكزه أكثر فأكثر.
عندما يتراجع السعر، تقل الأرباح غير المحققة، ويقل معها الجزء الذي يمكن تدويره. لذلك لا بد من تقليص المركز، لا زيادته.
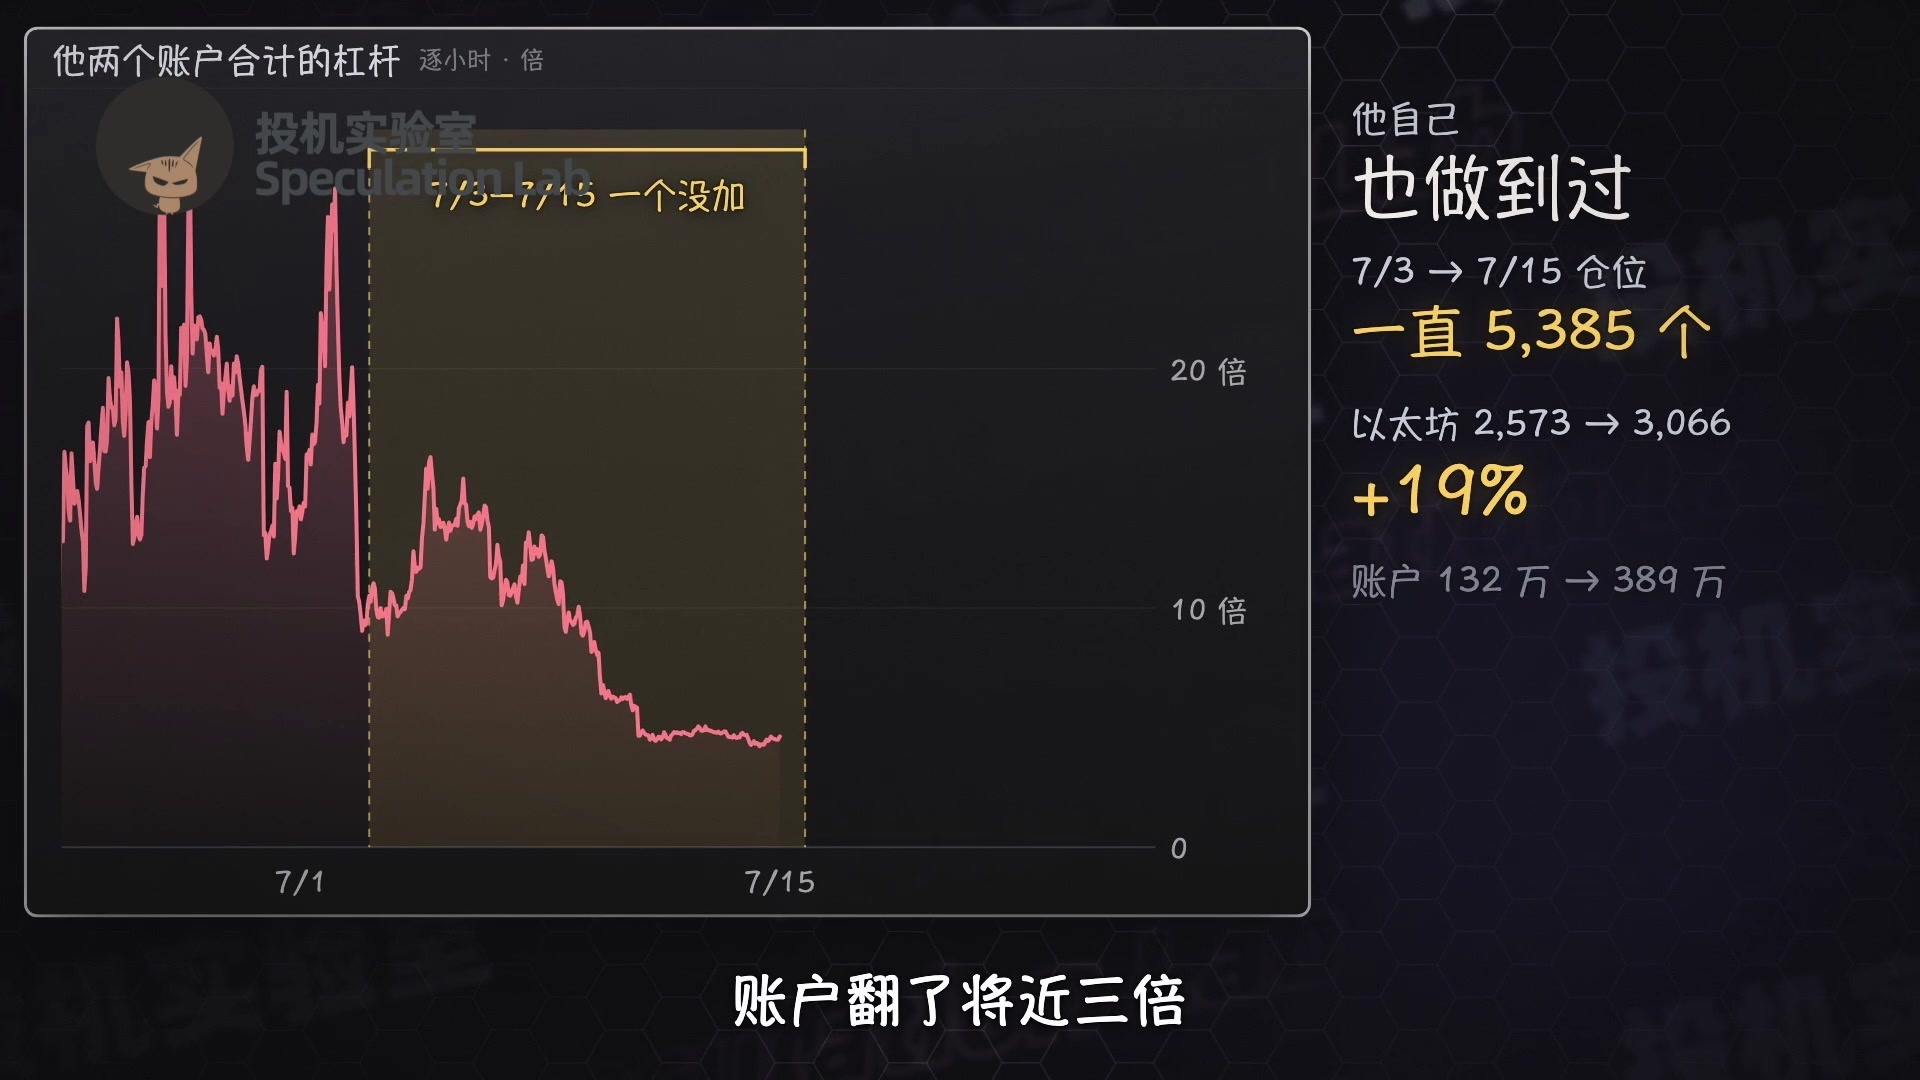
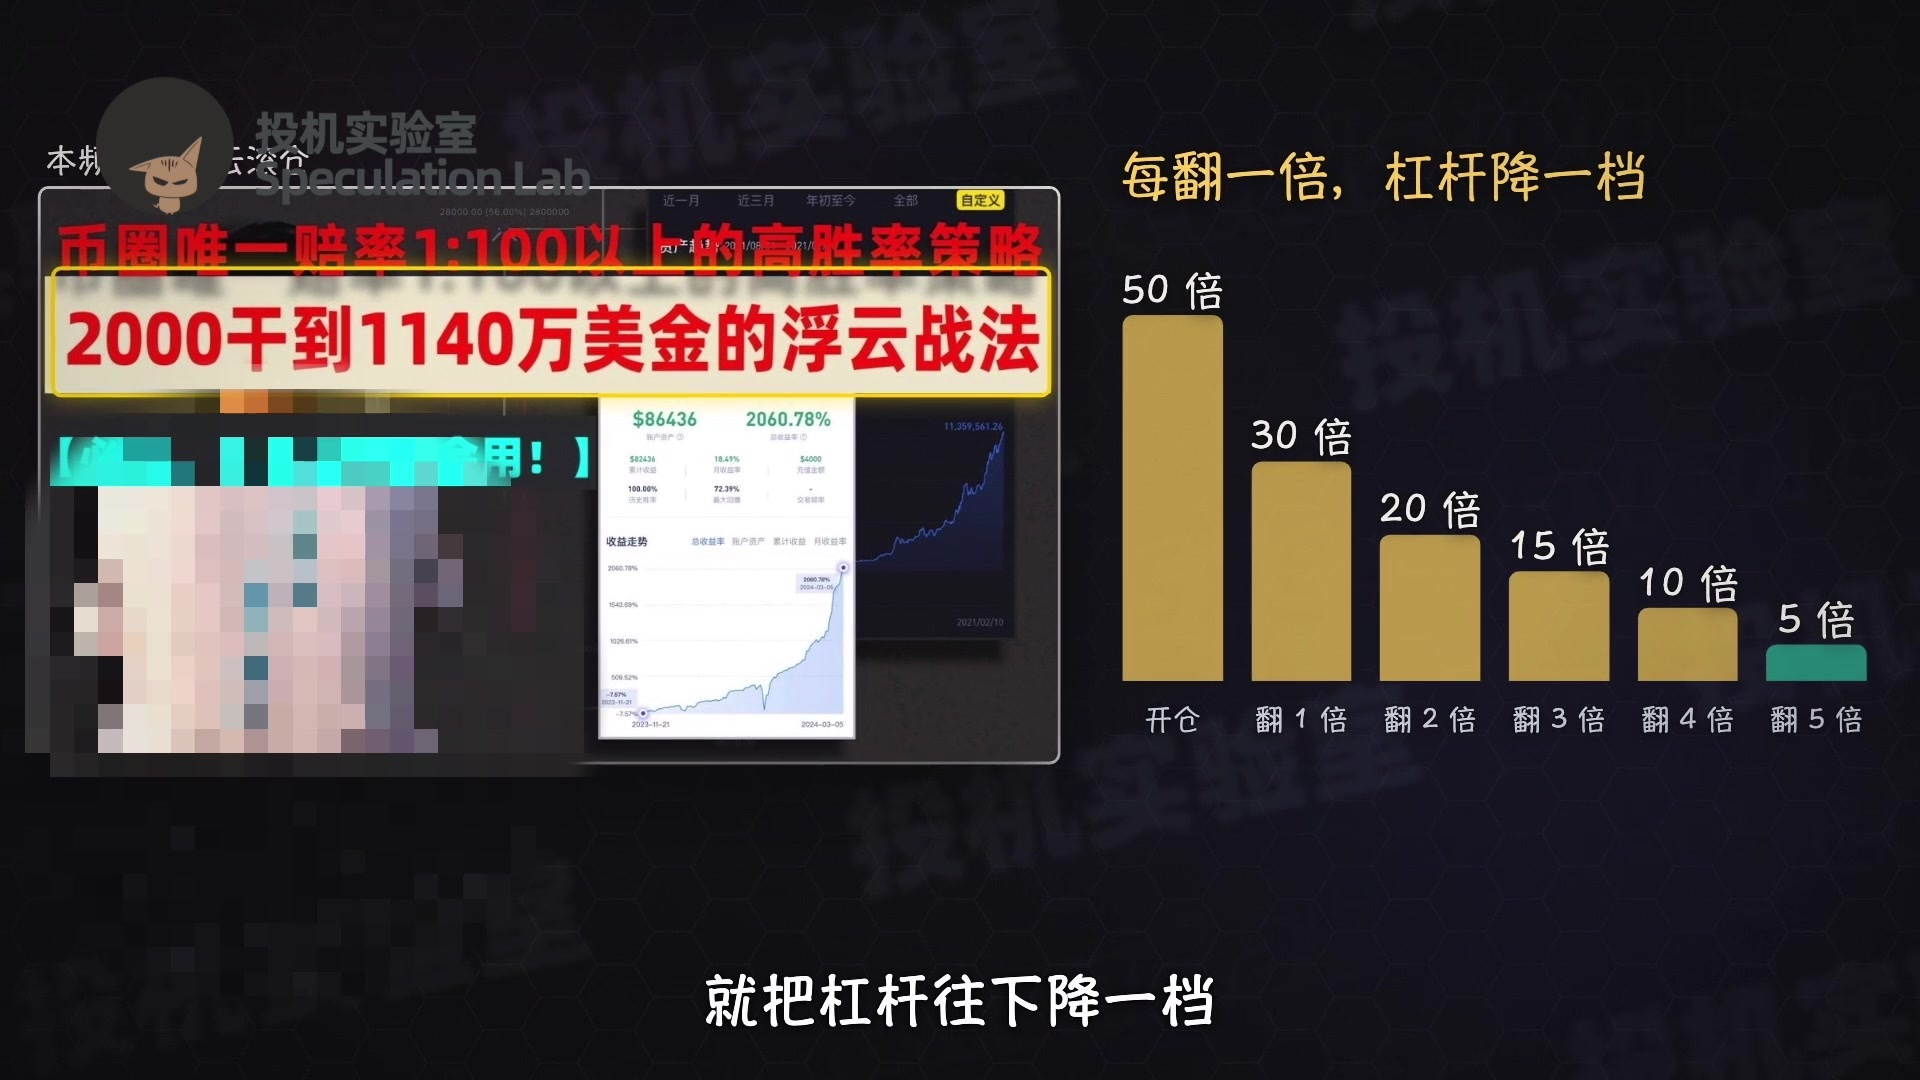
وهذه هي الفكرة نفسها التي تحدثت عنها سابقًا في استراتيجية تدوير المراكز «العائمة»: كلما تضاعف المال، خفّض الرافعة درجة واحدة.
سأعدّ حلقة أخرى عن هذا الموضوع لاحقًا، وسأحاكي استراتيجية تدوير المراكز عشرة آلاف مرة لأرى ما احتمال أن تتضاعف الأموال مئة مرة. ترقّبوا الحلقة.
حسنًا، هذا محتوى ترفيهي وليس نصيحة استثمارية. تحقّقوا من أنكم ضغطتم زر الاشتراك. أتمنى لكم صباحًا سعيدًا، ونهارًا سعيدًا، ومساءً سعيدًا. إلى اللقاء.