
في 16 نوفمبر، نشرت بيركشاير هاثاواي تقرير حيازاتها للربع الثالث من عام 2026 وفق النموذج 13F.
قد تكون الإشارات التي يكشف عنها هذا التقرير أجدر بالاهتمام من عمليات شراء الأسهم وبيعها الظاهرة للعيان.
حتى 30 سبتمبر، بلغت القيمة السوقية لحيازات بيركشاير في الأسهم الأمريكية 304.2 مليار دولار، بزيادة عن 299.3 مليار دولار في الربع السابق.
أولاً: مواصلة تقليص الحيازات في القطاع المالي التقليدي، وزيادة الاستثمار في الاقتصاد الحقيقي
أبرز التعديلات هذا الربع:
بنك أوف أمريكا: خفّضت حيازتها بنحو 27.53 مليون سهم، فتراجعت الحيازة بنسبة 5.7%، مواصلةً خفضها لعدة أرباع متتالية.
كابيتال ون: تراجعت الحيازة بنحو 61.7%.
دلتا إيرلاينز: زادت الحيازة بنحو 12.4%، لتبلغ قيمتها نحو 5.4 مليارات دولار.
شركة لينار العقارية: تضاعفت الحيازة تقريبًا.
كروجر وفيرايزون ونوكور للصلب: خُفّضت الحيازات فيها بدرجات متفاوتة.
متاجر ميسي: زيادة طفيفة في الحيازة.
لا تزال آبل أكبر حيازة، وتبلغ قيمتها السوقية نحو 75.9 مليار دولار.
ومن الجدير بالانتباه أن بيركشاير لم تنسحب بالكامل من أسهم التكنولوجيا، بل تعيد ضبط توزيع استثماراتها بين الأصول المختلفة.
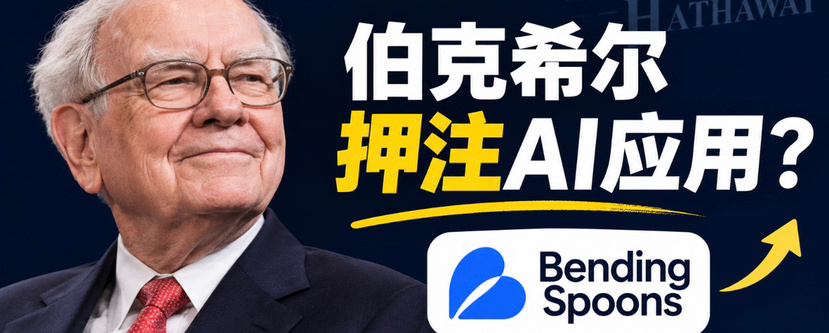
ثانيًا: الإشارة الأهم — الشراء الأول لأسهم Bending Spoons
أنشأت بيركشاير في الربع الثالث مركزًا استثماريًا جديدًا في شركة التكنولوجيا الإيطالية Bending Spoons:
شراء نحو 20.69 مليون سهم؛
بلغت القيمة السوقية للحيازة نحو 689 مليون دولار؛
ما يعادل نحو 0.23% من الحيازات المُفصح عنها.
تمتلك هذه الشركة منتجات برمجية وإنترنت مثل AOL وEvernote وVimeo وWeTransfer وEventbrite وغيرها.
لا يقتصر نموذج أعمالها على تطوير نماذج الذكاء الاصطناعي، بل يخلق القيمة من خلال الاستحواذ على منتجات برمجية راسخة، ودمج التكنولوجيا والعمليات، وتحسين كفاءة تحقيق العائدات التجارية.
والأكثر لفتًا للانتباه أن بيركشاير ضخّت استثمارًا إضافيًا بقيمة 330 مليون دولار في أواخر أكتوبر، لترتفع حصتها إلى 4%.
لم يعد الأمر مجرد استثمار مالي تجريبي.
ثالثًا: ثلاثة استنتاجات بشأن المرحلة التالية من الذكاء الاصطناعي
التحول من سباق التسلح في القدرة الحاسوبية إلى تحقيق العائدات التجارية.
في الماضي، ركّز السوق على وحدات معالجة الرسومات (GPU) وذاكرة النطاق الترددي العالي (HBM) ووحدات الإرسال الضوئي ومراكز البيانات.
أما في المرحلة المقبلة، فسيركز السوق أكثر على نمو إيرادات شركات الذكاء الاصطناعي، وتكاليف الاستدلال، وهوامش الربح، والتدفقات النقدية الحرة.
ستظل القدرة الحاسوبية مهمة، لكن القدرة على تحويلها إلى أرباح هي ما سيحدد التباين في التقييمات خلال الجولة المقبلة.
سيشهد قطاع البرمجيات كخدمة (SaaS) التقليدي إعادة تشكيل.
ليس من الضروري أن يؤدي الذكاء الاصطناعي إلى إنشاء شركة برمجيات جديدة كليًا؛ بل يمكنه أيضًا أن يعيد النمو إلى شركة برمجيات لديها قاعدة مستخدمين راسخة وعلامة تجارية ومنتجات.
يستحق نموذج Bending Spoons الدراسة: الاستحواذ على منتجات راسخة، ثم تحسين الكفاءة والقدرة على تحقيق العائدات التجارية من خلال الذكاء الاصطناعي والتطوير التقني.
في المستقبل، قد تزداد قيمة منصات البرمجيات التي تملك قنوات للوصول إلى المستخدمين وبيانات وسير عمل؛ أما شركات SaaS التقليدية التي تفتقر إلى التمايز فقد تواجه خطر الإقصاء.
سينتقل الذكاء الاصطناعي من قطاع التكنولوجيا إلى الصناعات التقليدية.
يمكن لقطاعات تقليدية مثل التمويل والعقارات والطيران وتجارة التجزئة أن تستفيد من الذكاء الاصطناعي لخفض تكاليف التشغيل وتحسين عملية اتخاذ القرار ورفع كفاءة الأصول.
ليس بالضرورة أن تكون الشركات الأقدر على الترويج لقصة الذكاء الاصطناعي هي الفائزة على المدى الطويل؛ بل الشركات القادرة على تحويل الذكاء الاصطناعي إلى أرباح مستدامة.
الرأي الأخير:
لا يعني شراء بيركشاير لأسهم Bending Spoons هذه المرة أنها راهنت بالفعل على قطاع الذكاء الاصطناعي بأكمله، ولا ينبغي تفسير ذلك ببساطة على أنه تشاؤم تجاه أسهم التكنولوجيا التقليدية.
لكنها قدمت للسوق على الأقل مسارًا يستحق الدراسة:
قد لا تقتصر المرحلة التالية من الاستثمار في الذكاء الاصطناعي على البحث عن الجهة التي تمتلك أكبر قدرة حاسوبية، بل قد تتمحور حول البحث عن الجهات القادرة على توظيف الذكاء الاصطناعي لتحويل المستخدمين والمنتجات والبيانات ونماذج الأعمال الحالية إلى تدفقات نقدية أكبر.
كان النصف الأول من مسيرة الذكاء الاصطناعي متعلقًا بالبنية التحتية؛ أما المنافسة في النصف الثاني فستعتمد بدرجة متزايدة على القدرة على تحقيق العائدات التجارية.