
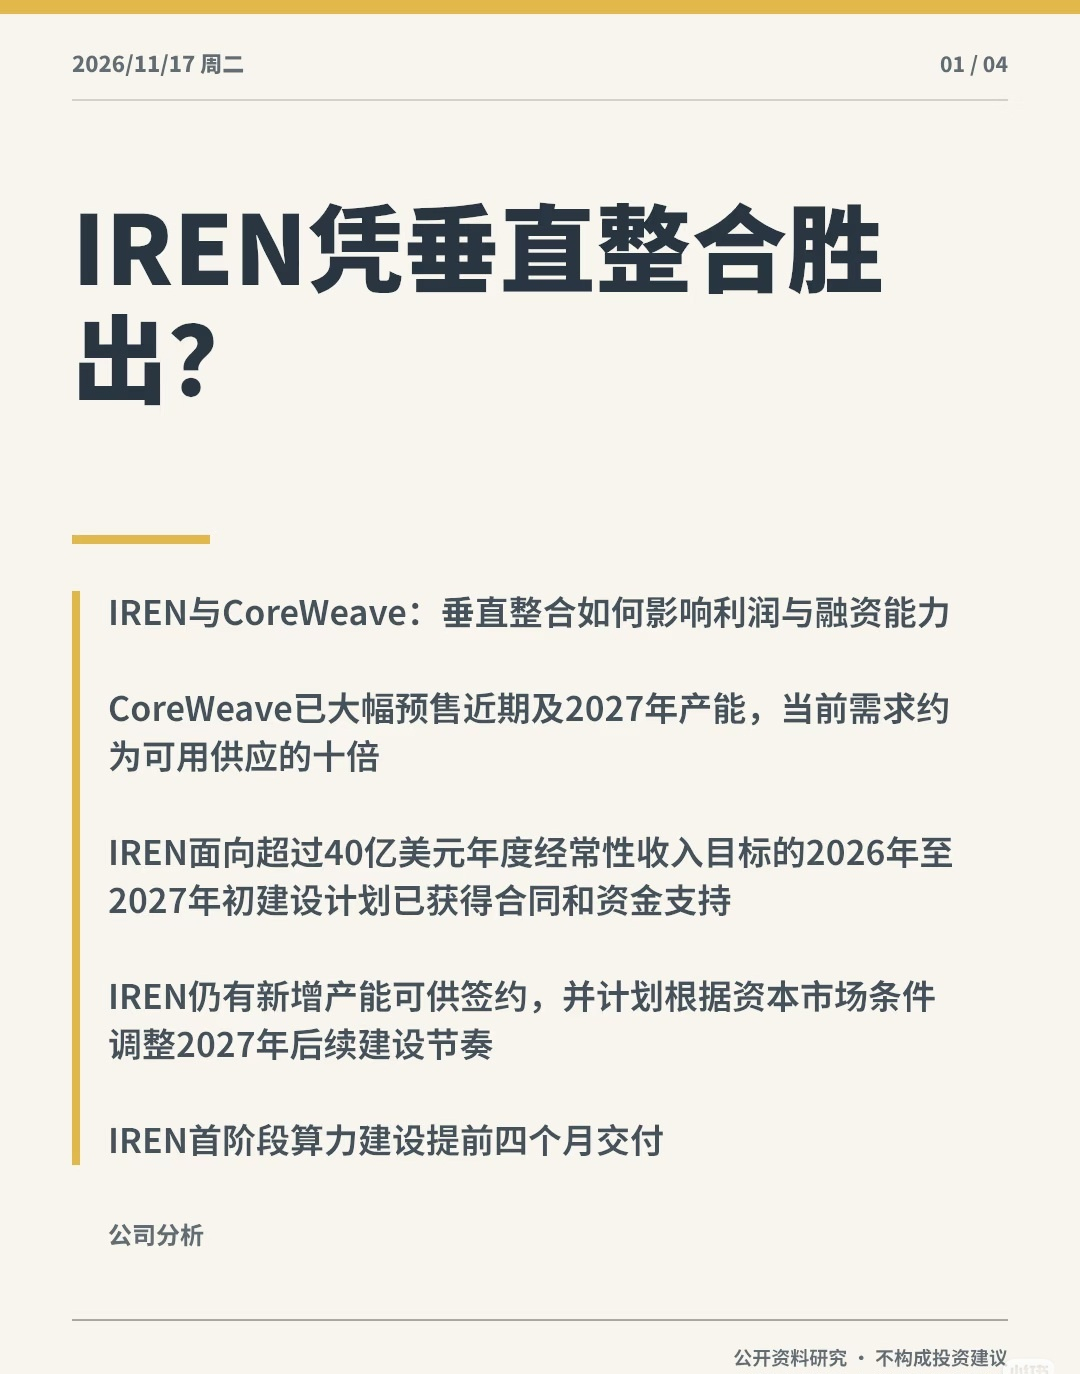
IREN相对CoreWeave的潜在优势不在于当前规模,而在于能否保留更完整的利润链条。
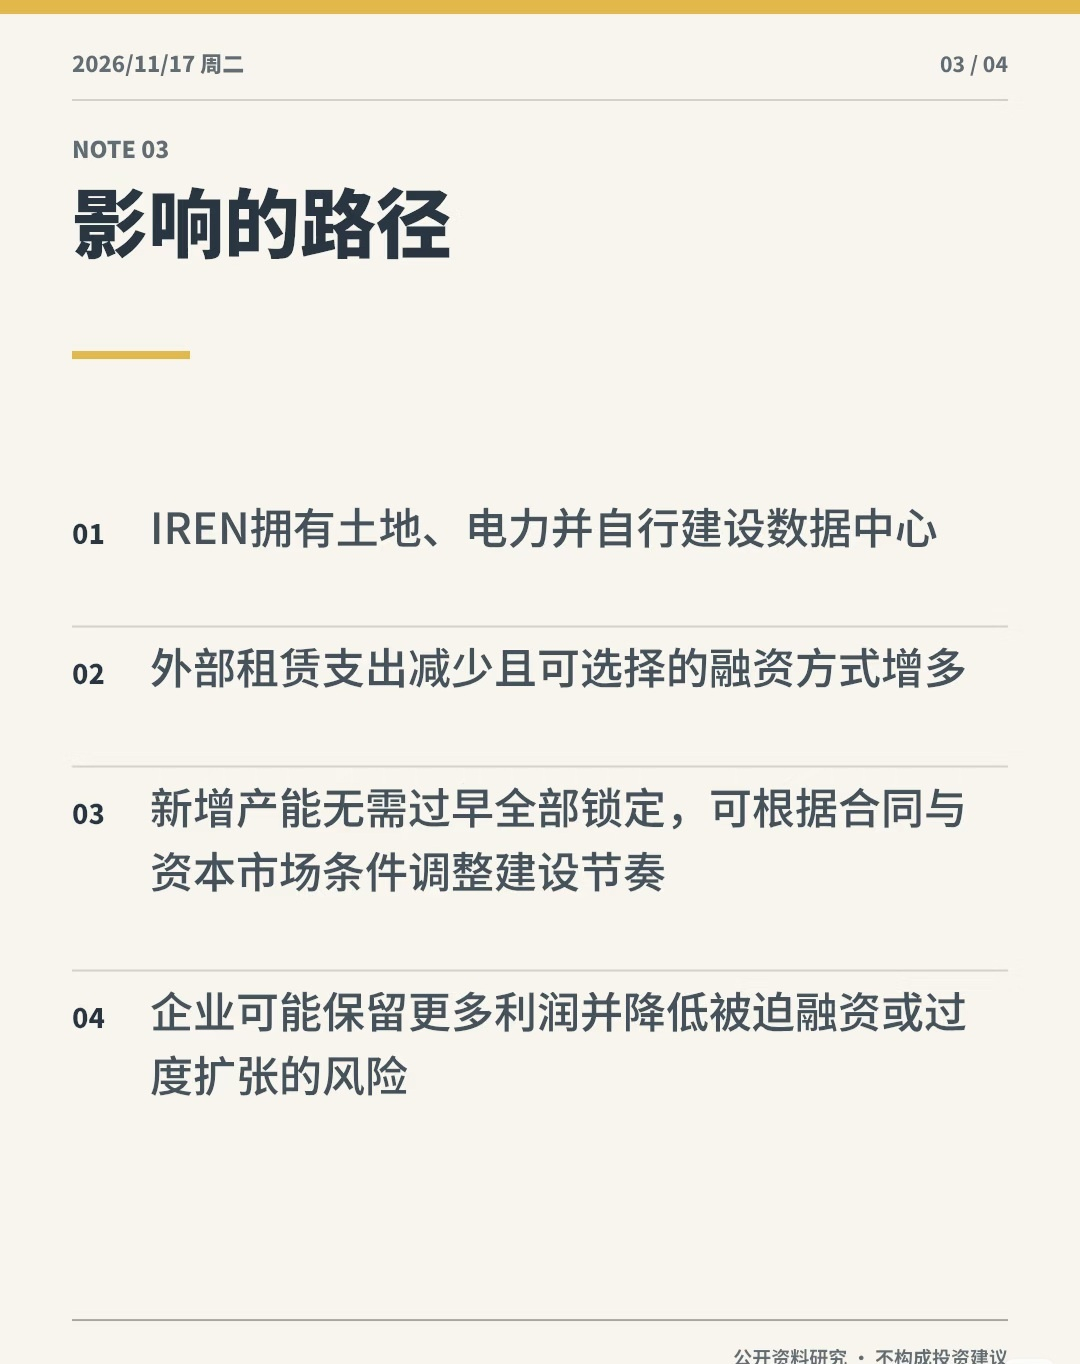
CoreWeave主要租赁第三方开发的数据中心外壳,收入增长之后仍要承担租赁成本、重资产折旧和利息。
IREN拥有土地和电力并自行建设数据中心,因此可能减少外部业主对利润的分成,并获得不局限于GPU抵押融资的更多选择。约86%的AI云业务毛利率、较小的近期每股亏损,以及约2倍而非约2.8倍的债务与积压订单比例,共同支持这种结构性优势判断。
CoreWeave强劲的需求并未消除资本约束。其需求约为可用供应的十倍,近期产能已积极预售,但提前锁定2027年产能也可能限制后续重新定价能力;与此同时,债务偿付预计将升至每季度约10亿美元,2027年仍有约50亿美元资金缺口。2026年末的年度经常性收入预计能够覆盖相关负担,积压订单也为债务提供支撑,因此核心分歧并不是CoreWeave能否生存,而是其利润率可能被融资和租赁成本压制更长时间。
IREN同样没有摆脱资本密集型扩张的风险。其2027年资本开支资金缺口约60亿美元,甚至高于CoreWeave披露的缺口,能否依靠客户预付款和后续签约填补仍是关键假设。约86%的分部毛利率也不能替代包含折旧、利息和新增融资稀释后的完整股东回报测算。
IREN规模较小,比较指标的口径亦未完全统一;在缺少估值、合同定价和全周期自由现金流数据时,更稳妥的结论是其所有权模式和扩张节奏更灵活,而不是其股票必然更具吸引力。

IRENB
13.98
-12.35%

CRWVB
43.51
-12.20%