企业价值EV是什么?为什么比较公司时不能只看市值?
两家公司市值相同,不代表整体经营价值相同。
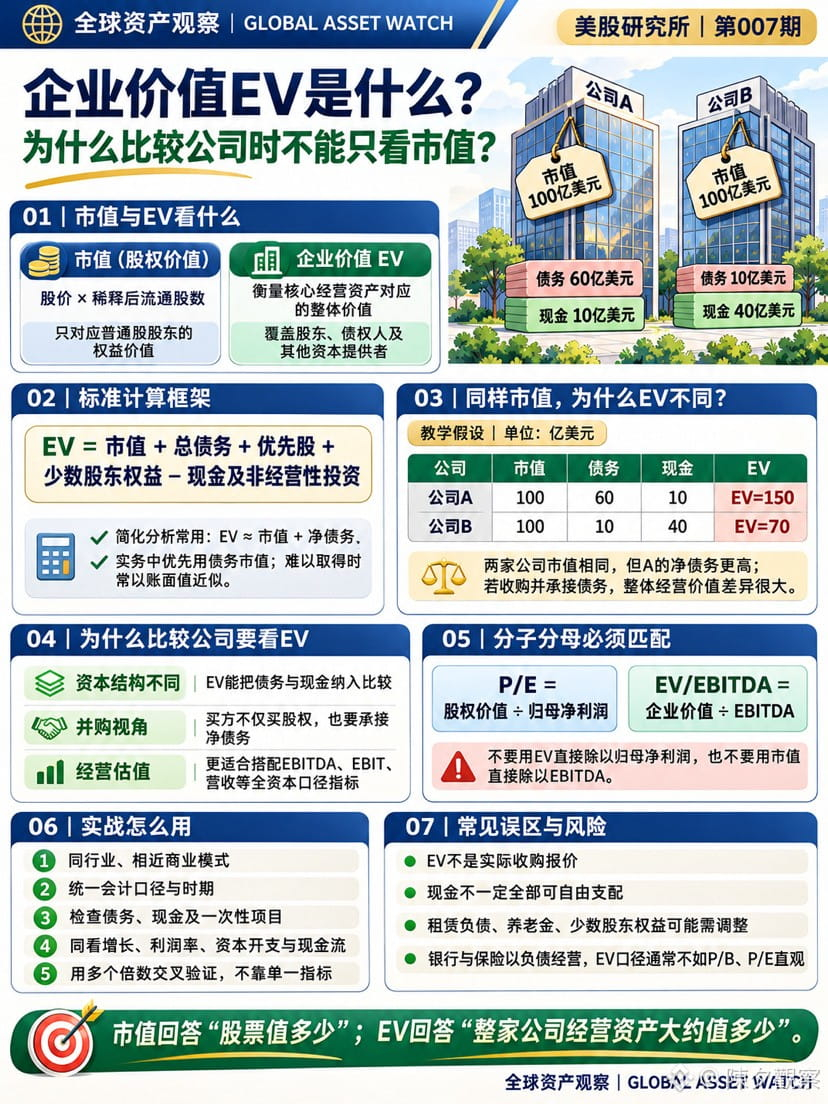
市值只反映普通股股东持有部分的价值;企业价值EV则把债务、现金、优先股和少数股东权益等纳入考虑:
EV=市值+总债务+优先股+少数股东权益-现金及非经营性投资
例如,两家公司市值均为100亿美元:
公司A:债务60亿、现金10亿,EV约150亿美元;
公司B:债务10亿、现金40亿,EV约70亿美元。
如果从并购或整体经营资产角度比较,两者显然不是同一价格。CFA Institute也指出,EV倍数更适合比较资本结构不同的公司;EV/EBITDA的分子、分母都对应全部资本提供者。
实战注意:
P/E搭配归母净利润,EV/EBITDA搭配EBITDA
EV不是实际收购报价
现金未必都能自由支配
租赁负债、养老金及少数股东权益可能需要调整
银行、保险等以负债经营的行业,P/B和P/E通常更直观
下一期预告:
周三|Crypto课堂|第007期
《链上活跃地址是什么?为什么地址增长不等于用户增长?》
两家公司市值相同,不代表整体经营价值相同。
市值只反映普通股股东持有部分的价值;企业价值EV则把债务、现金、优先股和少数股东权益等纳入考虑:
EV=市值+总债务+优先股+少数股东权益-现金及非经营性投资
例如,两家公司市值均为100亿美元:
公司A:债务60亿、现金10亿,EV约150亿美元;
公司B:债务10亿、现金40亿,EV约70亿美元。
如果从并购或整体经营资产角度比较,两者显然不是同一价格。CFA Institute也指出,EV倍数更适合比较资本结构不同的公司;EV/EBITDA的分子、分母都对应全部资本提供者。
实战注意:
P/E搭配归母净利润,EV/EBITDA搭配EBITDA
EV不是实际收购报价
现金未必都能自由支配
租赁负债、养老金及少数股东权益可能需要调整
银行、保险等以负债经营的行业,P/B和P/E通常更直观
下一期预告:
周三|Crypto课堂|第007期
《链上活跃地址是什么?为什么地址增长不等于用户增长?》