

لماذا لم يتسبب النفط في أزمة اقتصادية أكبر؟ «غولدمان» يحلل أثره في أمريكا اللاتينية
لم تؤدِّ صدمة النفط إلى التدهور الاقتصادي الذي كان متوقعًا في البداية. ويعزو «غولدمان ساكس» هذا الصمود إلى عوامل هيكلية وتدابير لاحتواء الآثار.
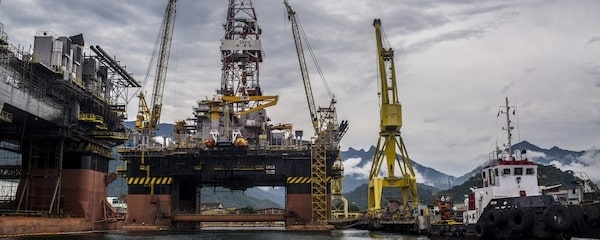
مشاهد لسفينة «بتروبراس» العائمة للإنتاج والتخزين والتفريغ (FPSO). القاطرة «إكتور» (على اليمين) بالقرب من وحدة عائمة للإنتاج والتخزين والتفريغ (FPSO) تابعة لشركة بتروليو براسيليرو إس إيه (بتروبراس).
بلومبرغ Línea — لم يؤدِّ الارتفاع الحاد في أسعار النفط عقب اندلاع الحرب مع إيران إلى الأزمة الاقتصادية التي كان يُخشى وقوعها. ويعزو «غولدمان ساكس» (GS) صمود الاقتصادات الناشئة إلى عوامل هيكلية وتدابير حكومية وتضخم أقل من المتوقع.
اقرأ المزيد: أربعة سيناريوهات لوول ستريت واستراتيجيات الاستثمار حتى يونيو 2027، وفقًا لـ«يو بي إس»
حافظ النشاط الاقتصادي على وتيرة تفوق اتجاهه المعتاد، بينما كان ارتفاع أسعار المستهلكين أكثر اعتدالًا مما كان متوقعًا. وتُعد أمريكا اللاتينية من بين المناطق التي شهدت آثارًا محدودة نسبيًا، رغم وجود اختلافات مهمة بين البلدان.
في تقرير، يدرس خبيرا الاقتصاد في «غولدمان ساكس»، لودوفيكا أمبروزينو وكيفن دالي، أثر أسعار النفط الخام على النمو والتضخم والحسابات الخارجية للاقتصادات الناشئة.
يرى المحللون أن «آثار صدمة النفط هذا العام على النمو والتضخم في الاقتصادات الناشئة كانت حتى الآن محدودة على نحو مفاجئ»، على الرغم من ضغوط الطاقة الناجمة عن الصراع.
وحدة لضخ النفط في كوربوس كريستي، تكساس، الولايات المتحدة، يوم السبت 28 فبراير 2026.
لماذا كان الأثر الاقتصادي للنفط أقل؟
يكمن أحد التفسيرات الرئيسية في الحجم الفعلي لارتفاع الأسعار. فمنذ اندلاع الحرب، بلغ متوسط أسعار النفط نحو 25% فوق متوسطها خلال السنوات الخمسين الماضية.
ويقترب الفرق من 50% عند احتساب هوامش التكرير الأعلى للديزل والبنزين. وفي أزمات سابقة، تجاوزت أسعار النفط الحقيقية ضعف متوسطها التاريخي.
كما انخفض الاعتماد على الوقود الأحفوري لإنتاج السلع والخدمات. وقد حدّ هذا الانخفاض في كثافة استخدام الطاقة من تأثير تقلبات أسعار النفط على النشاط الاقتصادي.
يحدد «غولدمان ساكس» عوامل أخرى خففت من حدة التداعيات، منها الدعم الحكومي والتعديلات الضريبية واللوائح التي حالت دون تمرير التكاليف الدولية المرتفعة بالكامل إلى المستهلكين.
أسهم ازدهار الاستثمارات في الذكاء الاصطناعي في تعويض الآثار السلبية على النمو. وفي الوقت نفسه، أبقى وفرة المعروض الزراعي تضخم أسعار الغذاء تحت السيطرة، رغم ارتفاع أسعار الأسمدة.
كما أسهمت قوة عملات الأسواق الناشئة في خفض الضغوط التضخمية المستوردة. إلا أن أمبروزينو ودالي يحذران من أن «أسعار النفط قد ترتفع أكثر، وكما تُظهر تقديراتنا، تواصل إحداث صدمات اقتصادية كبيرة».
إعلان لـ«غولدمان ساكس» معروض في الردهة الغربية لمركز التجارة العالمي في نيويورك، الولايات المتحدة، يوم الاثنين 12 أكتوبر 2026.
ما حجم الأثر في أمريكا اللاتينية؟
لقياس الأثر في أمريكا اللاتينية، يفترض «غولدمان ساكس» ارتفاعًا بنسبة 10% في سعر النفط، ما يتيح مقارنة تأثير ذلك على النمو والتضخم والحسابات الخارجية. وتُظهر التقديرات اختلافات مهمة بين بلدان المنطقة.
تشير الحسابات إلى أن ارتفاع أسعار النفط بنسبة 10% سيخفض الناتج المحلي الإجمالي لاقتصادات البلدان المستوردة، في المتوسط، بما يتراوح بين 0,2 و0,3 نقطة مئوية خلال فترة تمتد من عام إلى عامين.
عندما يكون ارتفاع الأسعار ناجمًا عن قيود في العرض، تتزايد الخسارة الاقتصادية لتتراوح بين 0,5 و0,6 نقطة مئوية. أما التضخم، فسيزيد بنحو 0,3 نقطة مئوية خلال عام.
بالنسبة إلى أمريكا اللاتينية، يرصد البنك آثارًا معتدلة مقارنة بآسيا الناشئة، إلا أن تشيلي تشكل استثناءً بسبب اعتمادها على النفط المستورد وحساسيتها الأكبر تجاه التضخم.
اقرأ المزيد: النفط والذهب والقهوة: البنك الدولي يتوقع تحولًا في أسعار السلع الأولية عام 2027
وفقًا للتقديرات المجمعة في التقرير، سيؤدي ارتفاع أسعار النفط الخام بنسبة 10% إلى خفض الناتج المحلي الإجمالي في تشيلي بمقدار 0,3 نقطة مئوية بعد ستة أرباع. وسيزيد التضخم فيها بمقدار 0,7 نقطة مئوية على مدى أربعة أرباع.
يُتوقع أن يسجل الناتج المحلي الإجمالي في بيرو انكماشًا قدره 0,2 نقطة مئوية، وأن يرتفع التضخم بمقدار 0,2 نقطة. وستواجه المكسيك انخفاضًا قدره 0,1 نقطة في نشاطها الاقتصادي وزيادة قدرها 0,4 نقطة في الأسعار.
في المقابل، يُتوقع أن تسجل كولومبيا استجابة إيجابية قدرها 0,1 نقطة مئوية في الناتج المحلي الإجمالي، بينما تسجل البرازيل والأرجنتين والإكوادور زيادات قدرها 0,2 نقطة لكل منها، وفقًا للسيناريو العام لـ«غولدمان ساكس».
آبار لاستخراج النفط تستخدم أنظمة ضخ ميكانيكية واصطناعية في حقول إيكوبترول بمدينة بارانكابيرميخا، مقاطعة سانتاندير، كولومبيا.
تعكس هذه الاختلافات المراكز التجارية لكل اقتصاد. تسجل كولومبيا صافي صادرات من الوقود يعادل 3,87% من الناتج المحلي الإجمالي، مقابل رصيد سلبي في تشيلي يعادل 4,44%.
فيما يتعلق بالتضخم، يُتوقع أن تسجل كولومبيا والبرازيل والأرجنتين زيادات قدرها 0,2 نقطة مئوية، بينما تصل الزيادة في الإكوادور إلى 0,3 نقطة. وتُظهر التقديرات أن المكاسب التجارية لا تزيل الضغوط عن المستهلكين.
يرى «غولدمان ساكس» أن «آسيا الناشئة هي الأكثر تعرضًا»، بينما تحتل أمريكا اللاتينية موقعًا متوسطًا من حيث آثار ذلك على النمو والتضخم والحسابات الخارجية.
اقرأ المزيد: انهيار بورصة البرازيل بسبب لولا يخلّف تداعيات محدودة في أمريكا اللاتينية
الدعم الحكومي والحسابات الخارجية والمخاطر العالقة
يشكل تدخل الدولة فرقًا مهمًا آخر. إذ تحافظ كولومبيا على نظام للأسعار الخاضعة للتنظيم وصندوق استقرار يغطي الفجوة بين التكاليف الدولية والأسعار المحلية، ولا سيما لوقود الديزل.
وسّعت البرازيل نطاق الدعم المقدم للمنتجين والمستوردين وخفضت الضرائب على الديزل. ولجأت المكسيك إلى تعديلات ضريبية أسبوعية ووضع سقف لسعر البنزين العادي، بينما أجّلت الأرجنتين زيادات الضرائب على الوقود.
تساعد هذه السياسات على الحد من انتقال ارتفاع تكاليف الطاقة إلى المستهلكين، رغم أن بعض الآليات تترتب عليها تكاليف مالية. وفي كولومبيا، يشير التقرير إلى عجز مستمر مرتبط باستقرار أسعار الوقود.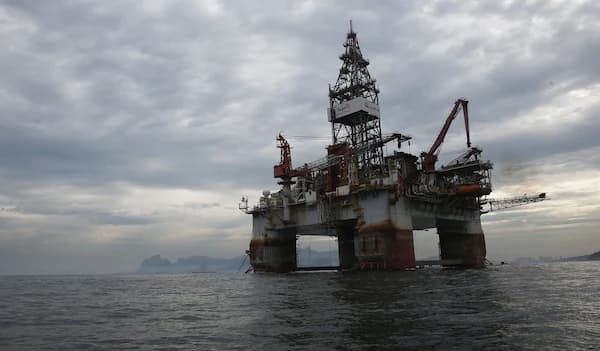
تتوقع شركة رائدة في توفير منصات الحفر في المياه العميقة لشركة النفط الوطنية البرازيلية أن يعطي القطاع الأولوية لمشاريع النفط والغاز في أمريكا اللاتينية، حيث تكون المخاطر الجيوسياسية أقل منها في الشرق الأوسط.
تتفاعل الحسابات الخارجية بوتيرة أسرع من النشاط الاقتصادي. ويقدّر «غولدمان ساكس» أن معظم التعديل يحدث خلال الربعين الأولين، بسبب التغيرات في عائدات الصادرات ومدفوعات الواردات.
في أمريكا اللاتينية، يُتوقع أن يسجل الحساب الجاري في تشيلي تدهورًا قدره 0,7 نقطة مئوية من الناتج المحلي الإجمالي عند ارتفاع أسعار النفط بنسبة 10%. وستتحسن النتيجة في كولومبيا بمقدار 0,2 نقطة، بينما تحقق البرازيل والأرجنتين والإكوادور تحسنًا قدره 0,1 نقطة لكل منها.
تظل طبيعة الصدمة عاملًا حاسمًا. فعندما يرتفع النفط بسبب زيادة الطلب العالمي، يمكن للنمو العالمي أن يعوض بعض آثاره. أما انقطاع الإمدادات فيؤدي إلى خسائر اقتصادية أكبر.
اقرأ المزيد: ماذا يحدث للأسهم والسندات والدولار عندما يرفع الاحتياطي الفيدرالي أسعار الفائدة؟
يحذر الاقتصاديون من أن «التقديرات التجريبية لآثار صدمات أسعار النفط على التضخم وموازين المدفوعات، ولا سيما النمو، ينبغي تفسيرها بحذر».
سيكون تطور الأسعار العالمية وقيود الإمداد وقدرة الحكومات على مواصلة آليات الاستقرار عوامل أساسية في تقييم الآثار المقبلة على أمريكا اللاتينية.
#petróleo #GolmanSach #Latinoamérica #EEUU #OilMarket $BZ $CL