
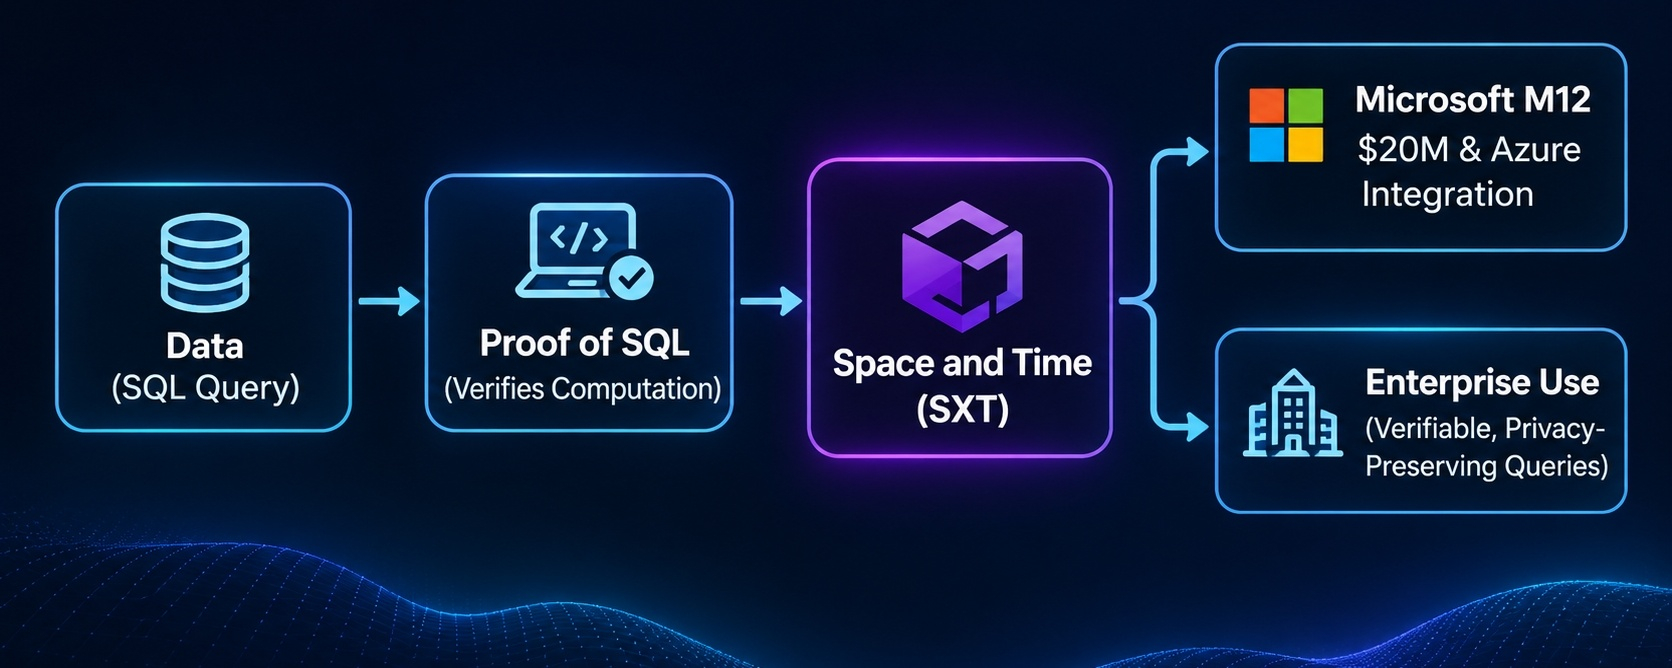

رأيتُ الكثير من مشاريع العملات المشفرة تطوّر تقنيات مبهرة وتجذب مستثمرين جادين، ومع ذلك تواجه صعوبة في جعل الاحتفاظ برموزها مجدياً. لهذا لفت مشروع Space and Time انتباهي. ليس بسبب إعلان جديد عن تمويل ضخم، بل لأنه يحاول حل مشكلة مهمة فعلاً: كيف تثبت أن عملية حسابية نُفذت على نحو صحيح، من دون الاكتفاء بالثقة بمن أنتج النتيجة؟
تتمحور تقنية Proof of SQL حول هذا السؤال. وثمة فرق هنا لا ينبغي للناس أن يغفلوا عنه.
التحقق من صحة عملية حسابية ليس هو نفسه التحقق من صحة الواقع.
قد يثبت نظامٌ ما أن استعلامًا لقاعدة بيانات نُفِّذ على نحو صحيح على مجموعة بيانات معينة. لكن هذا لا يثبت تلقائيًا أن البيانات الأساسية كانت دقيقة أو كاملة أو جُمعت بنزاهة. فإذا أدخل شخص ما معلومات غير صحيحة إلى نظام، فقد تنتج عملية حسابية جرى التحقق منها تمامًا إجابة خاطئة جرى التحقق منها تمامًا. وأعتقد أن هذا الجانب يستحق اهتمامًا أكبر من العناوين المعتادة عن التكنولوجيا.
تصبح الفكرة أكثر إثارة للاهتمام حين نفكر في المجالات التي يمكن استخدامها فيها. فالتطبيقات المالية، وإعداد تقارير المؤسسات، وأنظمة الذكاء الاصطناعي، وبروتوكولات البلوك تشين، كلها تعتمد على بيانات لا تستطيع غالبًا فحصها بصورة مستقلة. وليس بالضرورة أن ترغب الشركات في نشر معلومات حساسة لمجرد إثبات مشروعية عملية حسابية. ويسعى إثبات SQL إلى معالجة هذه العقبة بجعل نتائج الاستعلامات قابلة للتحقق، من دون مطالبة المستخدمين بالثقة العمياء بمشغّل قاعدة البيانات.
يضيف استثمار M12 التابع لمايكروسوفت بُعدًا آخر. فالجولة التمويلية المُعلن عنها بقيمة 20 مليون دولار، والتكامل مع Azure، يشيران إلى أن مستثمري التكنولوجيا الجادين يرون إمكانات في البنية التحتية. وهذا جدير بالملاحظة. لكن لا ينبغي الخلط بين اهتمام مايكروسوفت بالتكنولوجيا وبين تأييدها لرمز SXT. فهما أمران مختلفان تمامًا.
هنا تكتسب الجوانب الاقتصادية لاعتماد المؤسسات على التقنية أهميةً مثيرة للاهتمام. تهتم الشركات عمومًا بالموثوقية، والتكاليف المتوقعة، والتكامل، والدعم. وهي لا تجلس مترقبةً أن يتضاعف سعر رمز ما. بل تريد أنظمة تعمل وتنتج نتائج دقيقة وتندمج في العمليات القائمة من دون أن تخلق مشكلة أخرى مكلفة.
وهنا يواجه SXT سؤالًا صعبًا.
قد تكون للتكنولوجيا فائدة تجارية حقيقية، لكن لا يزال على الرمز أن يقدّم سببًا يتيح له استخلاص قيمة من هذا النشاط. فالفوترة المؤسسية والمضاربة على الرموز لا تسيران بطبيعة الحال وفق الجدول الزمني نفسه. تريد الشركة التي تدفع مقابل البنية التحتية نفقات مستقرة ويمكن التنبؤ بها. أما المستثمر في العملات المشفرة الذي يحتفظ بـ SXT، فيظل عرضة لتقلبات السوق، وظروف السيولة، وتغير المعنويات.
وقد تتضارب هذه الحوافز.
وثمة أيضًا مسألة المعروض. يبلغ الحد الأقصى لمعروض SXT خمسة مليارات رمز، ويستحق النظر في عمليات تحرير الرموز المجدولة. فوجود شبكة مفيدة لا يؤدي تلقائيًا إلى ضغط شراء قوي بما يكفي لاستيعاب زيادة المعروض المتداول. وإذا نما توزيع الرموز بوتيرة أسرع من الطلب الفعلي، فقد يواجه حتى المشروع الناجح تقنيًا ضغوطًا سوقية مستمرة.
تعلمت أن أتوخى الحذر تجاه المشاريع التي تعقد شراكات لافتة، لكنها لم تثبت بعد وجود طلب اقتصادي مستدام. فالتمويل يوفّر مدةً أطول لمواصلة العمل، والتكامل مع Azure يتيح فرصة. لكن أيًا منهما لا يضمن أن العملاء سيعتمدون على المنتج على المدى الطويل.
وهذا هو الاحتمال المقلق هنا: قد تنجح Space and Time بوصفها بنية تحتية، بينما يواجه SXT صعوبات بوصفه استثمارًا.
وهاتان النتيجتان لا تتعارضان. فقد تصبح التكنولوجيا مفيدة، وقد تدفع المؤسسات مقابل خدماتها، ومع ذلك قد يخيب الرمز آمال حامليه.
الاختبار الحقيقي ليس إعلانًا جديدًا أو عنوانًا عن جولة تمويل. بل هو ما إذا كان الناس سيواصلون الدفع لاستخدام النظام بعد أن تخبو الحماسة.
لأن المنتج العامل والرمز القيّم نشاطان مختلفان تمامًا.