#tonstrategy第三季度净亏损2397万美元 سجلت TON Strategy خسائر فصلية بقيمة 23.97 مليون دولار، فهل يتحول منطق زيادة الحيازات إلى البيع؟
أظهرت النتائج المالية للربع الثالث من TON Strategy أن صافي خسائر الشركة بلغ 23.97 مليون دولار، فيما بلغ صافي الخسائر التراكمي للأرباع الثلاثة الأولى نحو 38.26 مليون دولار.
لكن ما يستحق الاهتمام أكثر من الخسائر نفسها هو تصرفات الشركة في أصولها. ففي الربع الثالث، حصلت TON Strategy على 7.56 مليون دولار من بيع GRAM، وأنفقت 5.74 مليون دولار على إعادة شراء أسهمها. ومن 1 أكتوبر إلى 12 نوفمبر، باعت الشركة مليوني عملة GRAM أخرى، وحصلت على 2.32 مليون دولار.
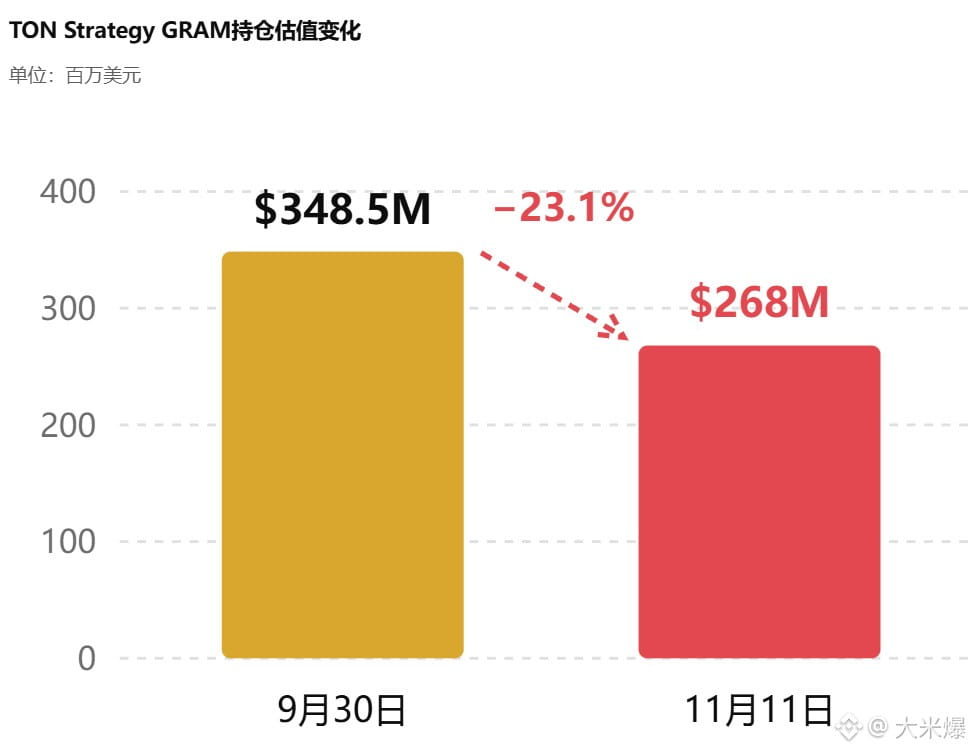
وفي الوقت نفسه، ووفقًا لسعر العملة في 11 نوفمبر، انخفضت قيمة حيازات الشركة من GRAM في نهاية الربع الثالث من 348 مليون دولار إلى 268 مليون دولار، أي بنسبة تقارب 23%.
وهذا يكشف عن وجه آخر للمخاطر التي تواجه شركات احتياطيات الأصول الرقمية: فعندما تستمر أسعار العملات في الانخفاض وتتعرّض تقييمات الأسهم للضغوط، قد تلجأ الشركات المدرجة التي كانت توفر طلبًا شرائيًا في سوق العملات المشفرة إلى بيع الرموز للحصول على سيولة بالدولار.
ورغم أن حجم المبيعات حتى الآن لا يزال صغيرًا نسبيًا مقارنة بإجمالي الحيازات، فقد تشهد استراتيجيات تخصيص الأموال لدى شركات احتياطيات الأصول تغييرات إضافية إذا واصلت الأسعار الانخفاض.
أما بالنسبة إلى GRAM، فالاختبار الحقيقي على المدى الطويل هو ما إذا كان نظام Telegram البيئي قادرًا على توليد طلب حقيقي كافٍ على العملة، بدلًا من الاعتماد المستمر على أموال احتياطيات الشركات المدرجة لدعم التقييم.
أظهرت النتائج المالية للربع الثالث من TON Strategy أن صافي خسائر الشركة بلغ 23.97 مليون دولار، فيما بلغ صافي الخسائر التراكمي للأرباع الثلاثة الأولى نحو 38.26 مليون دولار.
لكن ما يستحق الاهتمام أكثر من الخسائر نفسها هو تصرفات الشركة في أصولها. ففي الربع الثالث، حصلت TON Strategy على 7.56 مليون دولار من بيع GRAM، وأنفقت 5.74 مليون دولار على إعادة شراء أسهمها. ومن 1 أكتوبر إلى 12 نوفمبر، باعت الشركة مليوني عملة GRAM أخرى، وحصلت على 2.32 مليون دولار.
وفي الوقت نفسه، ووفقًا لسعر العملة في 11 نوفمبر، انخفضت قيمة حيازات الشركة من GRAM في نهاية الربع الثالث من 348 مليون دولار إلى 268 مليون دولار، أي بنسبة تقارب 23%.
وهذا يكشف عن وجه آخر للمخاطر التي تواجه شركات احتياطيات الأصول الرقمية: فعندما تستمر أسعار العملات في الانخفاض وتتعرّض تقييمات الأسهم للضغوط، قد تلجأ الشركات المدرجة التي كانت توفر طلبًا شرائيًا في سوق العملات المشفرة إلى بيع الرموز للحصول على سيولة بالدولار.
ورغم أن حجم المبيعات حتى الآن لا يزال صغيرًا نسبيًا مقارنة بإجمالي الحيازات، فقد تشهد استراتيجيات تخصيص الأموال لدى شركات احتياطيات الأصول تغييرات إضافية إذا واصلت الأسعار الانخفاض.
أما بالنسبة إلى GRAM، فالاختبار الحقيقي على المدى الطويل هو ما إذا كان نظام Telegram البيئي قادرًا على توليد طلب حقيقي كافٍ على العملة، بدلًا من الاعتماد المستمر على أموال احتياطيات الشركات المدرجة لدعم التقييم.