#tonstrategy第三季度净亏损2397万美元 لا تستطيع استراتيجية TON تعويض خسائر هبوط سعر العملة بعوائد التخزين المرتفعة! سجلت TON Strategy (NASDAQ: TONX) خسارة صافية قدرها 23.97 مليون دولار في الربع الثالث
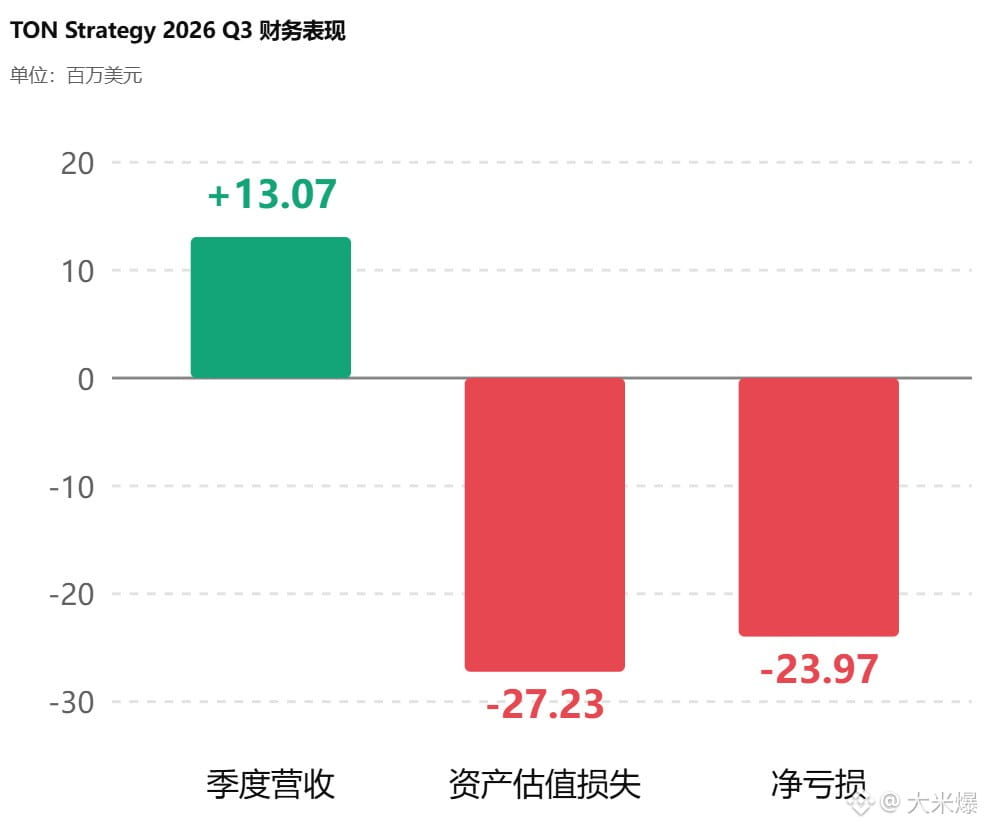
أعلنت TON Strategy (NASDAQ: TONX) نتائجها المالية للربع الثالث من عام 2026، محققةً إيرادات بلغت 13.07 مليون دولار وهامشًا إجماليًا مرتفعًا وصل إلى 95%، لكنها تكبدت خسارة صافية فصلية بلغت 23.97 مليون دولار، فيما بلغت الخسائر الصافية التراكمية خلال الأشهر التسعة الأولى نحو 38.26 مليون دولار.
في 30 سبتمبر، كانت الشركة تمتلك نحو 235 مليون وحدة من GRAM (TON سابقًا)، بتكلفة إجمالية للحيازة تقارب 745 مليون دولار، بينما لم تتجاوز قيمتها العادلة 348 مليون دولار، أي بانخفاض يقارب 53% عن تكلفة الحيازة.
وعلى الرغم من حصول الشركة على مكافآت تخزين تبلغ نحو 9.43 مليون وحدة من GRAM في الربع الثالث، بعائد سنوي من التخزين يقارب 16%، بلغت خسائر القيمة العادلة للأصول الرقمية خلال الفترة نفسها 27.23 مليون دولار، أي أكثر من ضعف إيرادات التخزين.
تكشف هذه النتائج عن عيوب نموذج أعمال شركات احتياطيات العملات المشفرة: فالعوائد المرتفعة من التخزين لا تعني بالضرورة قدرة عالية على تحقيق الأرباح. فعندما تدخل أسعار العملات في دورة هبوط، قد يتجاوز انخفاض قيمة الأصول سرعة تراكم عوائد التخزين بكثير.
ومع اعتماد مزيد من الشركات المدرجة للعملات المشفرة بوصفها أصولًا أساسية للاحتياطيات، ترتبط قدرتها على تحقيق الأرباح تدريجيًا وبعمق بأسعار هذه العملات. ويظل ما يسمى بنموذج العوائد المرتفعة معتمدًا إلى حد كبير على ارتفاع أسعار الأصول المشفرة.
وفي ظل سوق تفتقر إلى تدفقات مستمرة من رؤوس الأموال الجديدة، تتحول شركات احتياطيات الأصول الرقمية من مضخم لعوائد السوق الصاعدة إلى مضخم لمخاطر السوق الهابطة.
أعلنت TON Strategy (NASDAQ: TONX) نتائجها المالية للربع الثالث من عام 2026، محققةً إيرادات بلغت 13.07 مليون دولار وهامشًا إجماليًا مرتفعًا وصل إلى 95%، لكنها تكبدت خسارة صافية فصلية بلغت 23.97 مليون دولار، فيما بلغت الخسائر الصافية التراكمية خلال الأشهر التسعة الأولى نحو 38.26 مليون دولار.
في 30 سبتمبر، كانت الشركة تمتلك نحو 235 مليون وحدة من GRAM (TON سابقًا)، بتكلفة إجمالية للحيازة تقارب 745 مليون دولار، بينما لم تتجاوز قيمتها العادلة 348 مليون دولار، أي بانخفاض يقارب 53% عن تكلفة الحيازة.
وعلى الرغم من حصول الشركة على مكافآت تخزين تبلغ نحو 9.43 مليون وحدة من GRAM في الربع الثالث، بعائد سنوي من التخزين يقارب 16%، بلغت خسائر القيمة العادلة للأصول الرقمية خلال الفترة نفسها 27.23 مليون دولار، أي أكثر من ضعف إيرادات التخزين.
تكشف هذه النتائج عن عيوب نموذج أعمال شركات احتياطيات العملات المشفرة: فالعوائد المرتفعة من التخزين لا تعني بالضرورة قدرة عالية على تحقيق الأرباح. فعندما تدخل أسعار العملات في دورة هبوط، قد يتجاوز انخفاض قيمة الأصول سرعة تراكم عوائد التخزين بكثير.
ومع اعتماد مزيد من الشركات المدرجة للعملات المشفرة بوصفها أصولًا أساسية للاحتياطيات، ترتبط قدرتها على تحقيق الأرباح تدريجيًا وبعمق بأسعار هذه العملات. ويظل ما يسمى بنموذج العوائد المرتفعة معتمدًا إلى حد كبير على ارتفاع أسعار الأصول المشفرة.
وفي ظل سوق تفتقر إلى تدفقات مستمرة من رؤوس الأموال الجديدة، تتحول شركات احتياطيات الأصول الرقمية من مضخم لعوائد السوق الصاعدة إلى مضخم لمخاطر السوق الهابطة.