
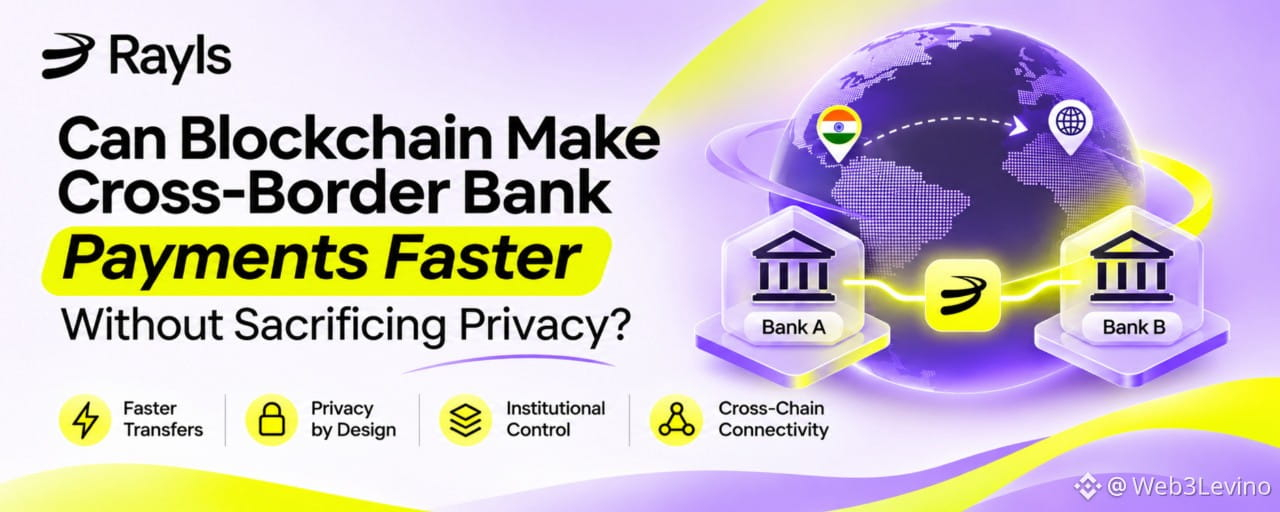
تخيّل أن شركة في الهند تحتاج إلى تحويل أموال إلى شركة في بلد آخر.
تبدو عملية الدفع بسيطة: ترسل إحدى الشركتين الأموال، وتتلقاها الأخرى. لكن المدفوعات الدولية قد تشمل، من وراء الكواليس، عدة بنوك ووسطاء وعملات مختلفة وعددًا من إجراءات التحقق.
أحيانًا، يكون تحويل الأموال عبر الحدود أكثر تعقيدًا مما ينبغي.
يثير هذا سؤالًا مثيرًا للاهتمام: هل يمكن لتقنية البلوك تشين تسريع المدفوعات الدولية من دون كشف المعلومات المصرفية الحساسة؟
أردت استكشاف هذا الموضوع لأن السرعة ليست سوى جزء من المشكلة. فالبنوك تحتاج أيضًا إلى الخصوصية والأمان والتحكم في المعلومات المالية لعملائها.
لماذا لا تزال المدفوعات الدولية معقدة؟
تعتمد معظم المدفوعات الدولية التقليدية على علاقات المراسلة المصرفية.
ببساطة، عندما يتعذر على مصرفين معالجة دفعة بينهما مباشرة، قد تحتاج مصارف أخرى إلى المساعدة في تحويل الأموال.
يمكن أن تؤدي كل خطوة إضافية إلى مزيد من المعالجة والتواصل والتحقق.
وفقًا لبنك التسويات الدولية (BIS)، تُعد هذه التحديات من بين الأسباب التي جعلت تحسين المدفوعات العابرة للحدود محور اهتمام مهمًا للقطاع المالي.
يكتسب مشروع أغورا التابع لبنك التسويات الدولية أهمية خاصة في هذا السياق. فهو يستكشف كيفية عمل أموال المصارف التجارية المُرمَّزة وأموال البنوك المركزية معًا على منصة مشتركة قابلة للبرمجة.
وهذا يخبرنا بأمر مهم: حتى المؤسسات المالية الكبرى تستكشف طرقًا جديدة لتحسين حركة الأموال دوليًا.
لماذا لا نستخدم بلوك تشين عامة فحسب؟
قد يبدو استخدام بلوك تشين عامة حلًا سهلًا للوهلة الأولى.
يمكن تسجيل المعاملات والتحقق منها من دون الاعتماد كليًا على الوسطاء التقليديين.
لكن هناك مشكلة.
تتعامل البنوك مع معلومات حساسة. ولا يمكنها ببساطة إتاحة الأنشطة المالية لكل عميل لأي شخص لديه اتصال بالإنترنت.
تخيّل بنكًا يحوّل مبلغًا كبيرًا نيابةً عن شركة. قد لا يرغب البنك في أن يرى المنافسون أو العملاء أو المراقبون غير المعنيين تفاصيل معاملته ونشاطه المالي.
وهنا تبرز أهمية الخصوصية.
تحتاج البنوك إلى مزايا البلوك تشين من دون كشف المعلومات التي ينبغي أن تظل سرية.
كيف يمكن للبنية التحتية الخاصة للبلوك تشين أن تساعد؟
من الأساليب الممكنة منح كل مؤسسة مالية بلوك تشين خاصة بها، مع السماح للمؤسسات المعتمدة بالتواصل فيما بينها.
وهذا هو الجانب المثير للاهتمام في Rayls.
بدلًا من إجبار كل بنك على العمل على سجل عام مشترك واحد، تتيح Rayls للمؤسسات الاحتفاظ ببيئاتها الخاصة المتوافقة مع EVM، وتُسمى سلاسل سيادية.
يمكن لهذه السلاسل الاتصال عبر شبكة Rayls الخاصة.
هناك ثلاثة مكونات مهمة ينبغي فهمها:
1. Rayls Sovereign
تُشغّل كل مؤسسة بيئتها الخاصة القائمة على البلوك تشين. وهذا يتيح لها إدارة معاملاتها وتطبيقاتها الداخلية من دون الكشف تلقائيًا عن كل شيء للمؤسسات الأخرى.
2. مركز الشبكة الخاصة
يعمل هذا المركز كنقطة اتصال بين المؤسسات المشاركة، ويساعد على تنسيق الاتصالات والمعاملات بين السلاسل.
3. Enygma
هذه هي تقنية الخصوصية لدى Rayls. وتستخدم أساليب تشفيرية، منها إثباتات المعرفة الصفرية، لدعم التحقق من دون الكشف عن معلومات حساسة مختارة بشأن المعاملات.
ما يجعل هذه البنية مثيرة للاهتمام هو الفصل بين الأنشطة الخاصة للمؤسسة والمعاملات التي ينبغي إجراؤها بين المؤسسات.
التوثيق: docs.rayls.com/docs/rayls-private-networks
لنفهم ذلك من خلال مثال بسيط
تخيّل أن البنك A يريد تحويل أموال مُرمَّزة إلى البنك B.
يُشغّل كلٌّ من البنكين بيئته الخاصة القائمة على تقنية البلوك تشين.
إليك ما يحدث في عملية تحويل مبسطة بين سلسلتين:
يبدأ البنك A المعاملة على سلسلته الخاصة.
تُجهَّز رسالة بين السلسلتين وإثبات تشفيري.
تُشفَّر الرسالة قبل إرسالها إلى خارج بيئة البنك A.
يستقبل مركز الشبكة الخاصة الرسالة ويتحقق من الإثبات ذي الصلة.
يستقبل البنك B الرسالة عبر مُرحِّله.
يعالج البنك B المعاملة المقابلة على سلسلته الخاصة.
النقطة المهمة هي أن البنك B لا يحتاج إلى الاطلاع على جميع الأنشطة المصرفية الداخلية للبنك A كي يستقبل معاملة.
تصف وثائق Rayls المدة المعتادة لتحويل قياسي بين سلسلتين بأنها نحو 30–60 ثانية.
هذه تفصيلة تقنية مثيرة للاهتمام، لكن لا ينبغي الخلط بينها وبين ضمان إتمام كل دفعة مصرفية دولية في العالم الحقيقي خلال تلك المدة.
مرجع تقني: https://docs.rayls.com/docs/how-a-cross-chain-transaction-works
لكن هل تعني الخصوصية أنه لا يمكن لأحد مراقبة المعاملات؟
ليس تمامًا. وهذه تفصيلة مهمة.
لا يمكن للبنوك العمل ببساطة من دون رقابة. فالمؤسسات المالية لديها مسؤوليات تنظيمية ومتطلبات امتثال.
تميّز بنية Rayls بين المشاركين العاديين في الشبكة ومشغّل الشبكة الخاصة المعيّن.
مع أن المؤسسات لا تحصل تلقائيًا على إمكانية الوصول إلى المعاملات الداخلية لبعضها، فإن المشغّل يستطيع الاطلاع على النشاط بين السلاسل عبر آليات الحوكمة والرقابة.
في رأيي، هذا أحد أكثر جوانب تصميم البلوك تشين للمؤسسات إثارة للاهتمام.
لا تعني الخصوصية بالضرورة إخفاء كل شيء، بل تعني التحكم في الجهات التي يمكنها الوصول إلى المعلومات والظروف التي يتيح فيها ذلك.
وبالطبع، يعني هذا أيضًا أن أمن المشغّل وحوكمته وضوابط الوصول لديه أمور بالغة الأهمية.
هل أصبحت تقنية البلوك تشين جاهزة لتحل محل المدفوعات الدولية التقليدية؟
لا أعتقد أن الوقت قد حان لذلك بعد.
لا تزال هناك عدة أمور ينبغي أخذها في الحسبان:
تختلف اللوائح المالية من بلد إلى آخر.
تحتاج البنوك إلى سيولة كافية لإتمام المعاملات.
لا يزال تحويل العملات والصرف الأجنبي مهمَّين.
تحتاج البنية التحتية المصرفية الحالية إلى التكامل.
تحتاج المؤسسات إلى الثقة بأمن الشبكة وحوكمتها.
حتى لو استغرقت معاملة البلوك تشين ثواني، فقد تستغرق عملية الدفع بأكملها وقتًا أطول بسبب هذه المتطلبات الإضافية.
لذلك، فإن تسريع معاملات البلوك تشين وحده لا يحل تلقائيًا جميع مشكلات العمل المصرفي الدولي.
لماذا أرى أن هذا مهم بالنسبة إلى Rayls
ما أجده مثيرًا للاهتمام في Rayls هو نهجها في ربط المؤسسات من دون مطالبتها بالتخلي عن بيئاتها الخاصة.
يمكن لكل مؤسسة الاحتفاظ ببنيتها التحتية الخاصة، مع امتلاك وسيلة للتواصل ونقل القيمة مع المشاركين الآخرين المعتمدين.
قد يصبح هذا مفيدًا مع استكشاف المؤسسات المالية للودائع المُرمَّزة والأصول الرقمية والخدمات المالية الأكثر قابلية للبرمجة.
لا يتعلق الأمر باستبدال كل نظام مصرفي قائم بين عشية وضحاها.
بل باستكشاف إمكانية تعاون المؤسسات المالية بكفاءة أكبر باستخدام تقنية البلوك تشين.
أفكار أخيرة
هل تستطيع تقنية البلوك تشين تسريع المدفوعات المصرفية العابرة للحدود من دون التضحية بالخصوصية؟
أعتقد أن هذه التقنية تقدم مسارًا واعدًا، لكن لا يزال هناك عمل ينبغي إنجازه قبل أن تصبح حلًا عمليًا على نطاق عالمي.
بالنسبة إليّ، فإن أهم ما أستخلصه هو أن مستقبل البلوك تشين المؤسسي لا يقتصر على جعل المعاملات علنية وشفافة.
بل يتعلق أيضًا بجعل المعاملات خاصة عند الضرورة، وقابلة للتحقق عند الحاجة، ومترابطة عندما يتطلب الأمر تعاون المؤسسات.
هذه هي المشكلة التي تسعى Rayls إلى معالجتها، وهو تطور يستحق المتابعة.
المصادر
بنك التسويات الدولية (BIS) – مشروع أغورا: https://www.bis.org/project/agora
Rayls – الشبكات الخاصة: https://docs.rayls.com/docs/rayls-private-networks
Rayls – آلية عمل المعاملات بين السلاسل: https://docs.rayls.com/docs/how-a-cross-chain-transaction-works
ملاحظة: تعكس الأوصاف التقنية وثائق Rayls المنشورة. أما المنافع المحتملة المذكورة هنا فهي تحليلات وليست ادعاءات بوجود تطبيق مثبت واسع النطاق للمدفوعات المصرفية الدولية.