

الأمر لا يتعلق بفقاعة الذكاء الاصطناعي فحسب.
الأمر لا يتعلق بالتضخم فحسب.
والأمر ليس مجرد بيعٍ مذعور من قِبل المستثمرين الأفراد.
هناك أمر أكبر بكثير يحدث للبيتكوين منذ سنوات.
وشبه لا أحد يفهم ما الذي يعنيه ذلك.
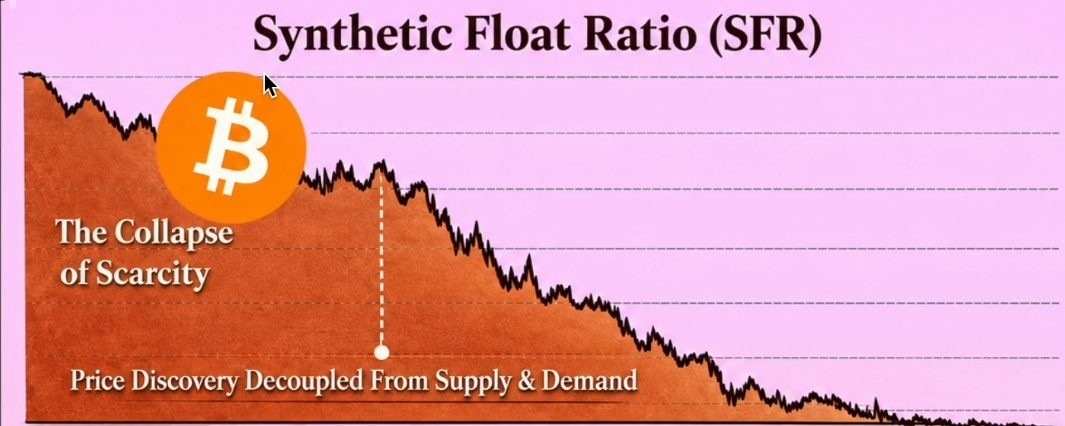
انظروا إلى هذا الرسم البياني.
بُنيت البيتكوين على فكرة ثورية واحدة:
لن يوجد أكثر من 21 مليون بيتكوين على الإطلاق.
لا يستطيع أي بنك مركزي طباعة المزيد منها.
ولا تستطيع أي حكومة زيادة المعروض منها.
ندرة مطلقة.
لكن إليكم السؤال الذي لا يريد أحد طرحه.
ماذا يحدث عندما تستطيع وول ستريت إنشاء انكشاف مالي غير محدود تقريبًا على أصل محدود المعروض؟
هنا تبدأ الأمور بالتشويق.
وقد تصبح خطيرة جدًا.
يختلف السوق الذي تُتداول فيه البيتكوين اليوم اختلافًا جوهريًا عن السوق الذي كان قائمًا قبل عقد من الزمن.
لدينا الآن:
→ عقود آجلة تُسوّى نقدًا.
→ عقود مبادلة دائمة.
→ خيارات.
→ صناديق ETF للبيتكوين الفوري.
→ إقراض المؤسسات.
→ BTC مغلّف.
→ عقود مبادلة العائد الإجمالي.
كلها مبنية على الأصل الأساسي نفسه.
وهذا ما يغيب عن معظم المستثمرين.
لا تحتاج إلى امتلاك بيتكوين فعلي لتتداول على سعره.
يمكن للمتداول اتخاذ مركز ضخم في BTC عبر المشتقات من دون أن يتعامل مع البلوك تشين مطلقًا.
يمكن لمؤسسة التحوط من انكشاف بمليارات الدولارات.
وقد تتم تصفية صندوق يستخدم الرافعة المالية.
ويمكن لهذه المعاملات التأثير في الأسعار في السوق بأكمله.
هنا تبرز أهمية مفهوم نسبة المعروض الاصطناعي (SFR).
تحاول هذه النسبة قياس العلاقة بين الانكشاف الاصطناعي على البيتكوين والمعروض الأساسي المتاح للتداول.
لكن إليك الفرق الجوهري.
الانكشاف الاصطناعي لا ينشئ وحدات BTC حقيقية إضافية.
ويظل الحد الأقصى للمعروض البالغ 21 مليونًا كما هو.
ما ينشئه فعلًا هو طبقة هائلة من المطالبات المالية ومراكز الرافعة المالية حول ذلك المعروض المحدود.
وهذا يغيّر آلية اكتشاف الأسعار.
فكّر في الأمر.
يمكن لبيتكوين واحدة أن ترتبط بأشكال متعددة من الانكشاف المالي عبر:
→ حيازات صناديق ETF.
→ عقود العقود الآجلة.
→ مراكز الخيارات.
→ الإقراض عبر الوسطاء.
→ الأصول المغلّفة.
→ المنتجات المهيكلة.
لا تمثل هذه بالضرورة ست مطالبات ملكية منفصلة على العملة نفسها.
لكنها توضح حجم النشاط المالي الذي يمكن أن ينشأ حول كمية صغيرة نسبيًا من BTC الأساسي.
وعندما تصبح الرافعة المالية مفرطة، قد تكون العواقب قاسية للغاية.
إليك الآلية التي أراقبها.
المرحلة الأولى: تتراكم الرافعة المالية.
يفتح المتداولون مراكز أكثر جرأة تدريجيًا.
يتوسع نشاط المشتقات.
ويتوقع الجميع الارتفاع الكبير التالي.
المرحلة الثانية: يبدأ البيع.
تُغلق المراكز الكبيرة.
وتُضخّم تدفقات التحوط تحركات الأسعار.
ويبدأ تصفية مراكز المتداولين ذوي الرافعة المالية.
المرحلة الثالثة: سلسلة التصفية المتتابعة.
يؤدي البيع القسري إلى مزيد من البيع.
وتنكسر مستويات الدعم.
وتتسارع عمليات التصفية.
وفجأة، يهبط سعر البيتكوين بوتيرة أسرع بكثير مما قد يوحي به الطلب في السوق الفورية وحده.
المرحلة الرابعة: الفرصة.
تُزال الرافعة المالية من السوق.
ويخفت ضغط البيع في نهاية المطاف.
ويبدأ المستثمرون بالبحث عن مؤشرات على تراكم حقيقي.
لهذا السبب، فإن فهم سوق مشتقات البيتكوين أمر مهم.
لقد رأينا كيف غيّرت الأسواق المالية آلية اكتشاف الأسعار في الذهب والفضة والنفط والأسهم.
والآن، تتعرض البيتكوين بشكل متزايد لقوى مماثلة.
هل يثبت هذا أن وول ستريت تتعمد التلاعب بكل انهيار للبيتكوين؟
لا.
وهذا لا يعني أن المشتقات قد قضت على ندرة البيتكوين.
لكنه يعني فعلًا أن فهم سعر البيتكوين يتطلب النظر إلى ما وراء الحد الأقصى للمعروض البالغ 21 مليونًا.
لم يتغير البلوك تشين.
لكن هيكل السوق قد تغيّر.
وأعتقد أن المستثمرين الذين يتجاهلون هذا الفرق قد يفاجَؤون تمامًا خلال موجة التصفية الكبيرة التالية.
تذكّروا توقعاتي السابقة للسوق:
2022: أعلنتُ علنًا أن قاع البيتكوين كان قرب 17 ألف دولار.
2025: توقعتُ بلوغ الدورة ذروتها عند 126 ألف دولار.
2026: حددتُ القاع المحلي عند 57 ألف دولار.
والآن أراقب نقطة التحول الكبيرة التالية.
وهذه المرة، أتابع عن كثب الرافعة المالية، ومراكز المشتقات، ومستويات التصفية.
احفظوا هذا الرسم البياني.
لأن الحركة الكبيرة التالية للبيتكوين قد تعتمد على أمور أقل ارتباطًا بمشاعر المستثمرين الأفراد مما يظنه معظم الناس.
تابعوني وفعّلوا الإشعارات.
سأشارك توقعي الكبير التالي بشأن البيتكوين هنا أولًا.
معروض البيتكوين لا يزال محدودًا بـ21 مليونًا.
لكن الانكشاف المالي المبني عليه ليس كذلك.
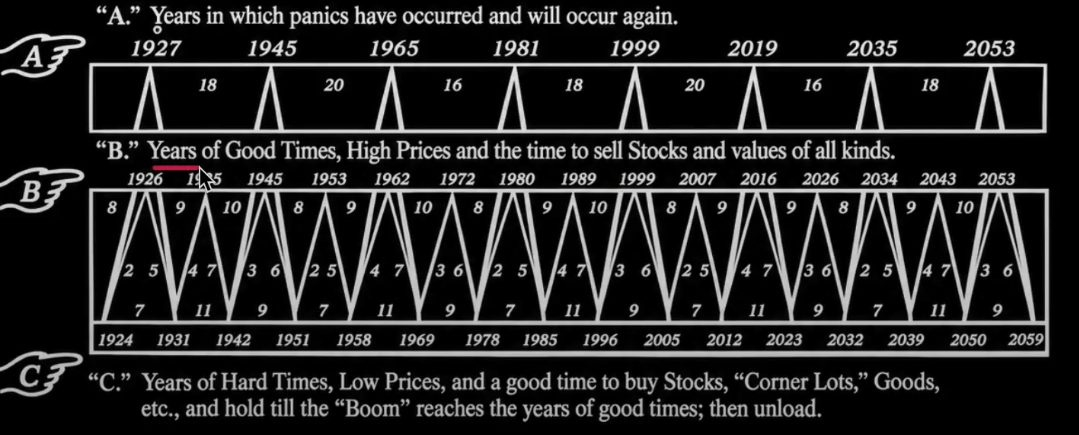
افهموا الفرق قبل موجة التصفية التالية.