

لماذا أركّز على بيانات سيولة أكثر تفصيلاً بدلاً من المؤشرات التقليدية على السلسلة؟
من تابعوا تحليلاتي عن كثب منذ العام الماضي سيعرفون ذلك بالفعل.
ما زلت أستخدم بيانات السلسلة بنشاط. لكنني نادراً ما أعتمد الآن على المؤشرات التي تجمع النشاط على نطاق واسع عبر شبكة بيتكوين بأكملها.
بدلاً من ذلك، أقسّم المشاركين في السوق إلى فئات أكثر تحديداً، وأقيس تدفقات رأس المال على مستوى الشركات والمؤسسات الفردية، وأطوّر مجموعات بيانات يمكنني إدراجها مباشرةً في تحليلي.
تواصل ForeDex تطوير مجموعات بيانات جديدة تستند إلى الفلسفة التحليلية نفسها.
تشمل بعض الأمثلة:
بيانات التداول خارج المنصات
بيانات صانعي السوق
الحفظ المؤسسي
سيولة الإقراض في التمويل اللامركزي
صُممت مجموعات البيانات هذه لتعقب مشاركين وأنشطة محددة في السوق يشاركون مباشرةً في توفير السيولة أو استخدامها.
وعلى وجه الخصوص، تتيح لنا سيولة الإقراض في التمويل اللامركزي تحليل تدفقات رأس المال، وكذلك تراكم السيولة المدفوعة بالرافعة المالية ومؤشرات ارتفاع حرارة معنويات السوق.
كانت مجموعة البيانات هذه مفيدة للغاية في التعامل مع السوق الحالية، وأعتقد أنها قد تواصل أداء دور مهم في المستقبل.
فلماذا أصر على تقسيم البيانات على السلسلة إلى فئات بهذه الدرجة من التفصيل؟
لأن إطار تفسير البيانات التقليدية على السلسلة قد تغير منذ الموافقة على صناديق المؤشرات المتداولة لبيتكوين.
منذ الموافقة على صناديق المؤشرات المتداولة الفورية لبيتكوين، تغير هيكل التداول في السوق وطريقة تحرك رأس المال تغيرًا كبيرًا.
ونتيجة لذلك، أعتقد أن المؤشرات التقليدية على السلسلة باتت تنطوي الآن على قدر أكبر بكثير من الضوضاء والتشوهات الهيكلية.
تكمن المشكلة في أن كثيرًا من المحللين يواصلون تطبيق أطر التفسير التاريخية من دون مراعاة هذه التغييرات الهيكلية بما يكفي.
لا أقترح أن البيانات على السلسلة فقدت قيمتها.
بل على العكس تمامًا. أؤمن إيمانًا راسخًا بأن البيانات على السلسلة لا تزال ذات قيمة كبيرة للغاية.
لكن عندما يتغير هيكل السوق، يجب أن يتطور أيضًا الإطار الذي نستخدمه لتفسير البيانات.
دعوني أستعرض بعض الأمثلة.
1. العناوين النشطة
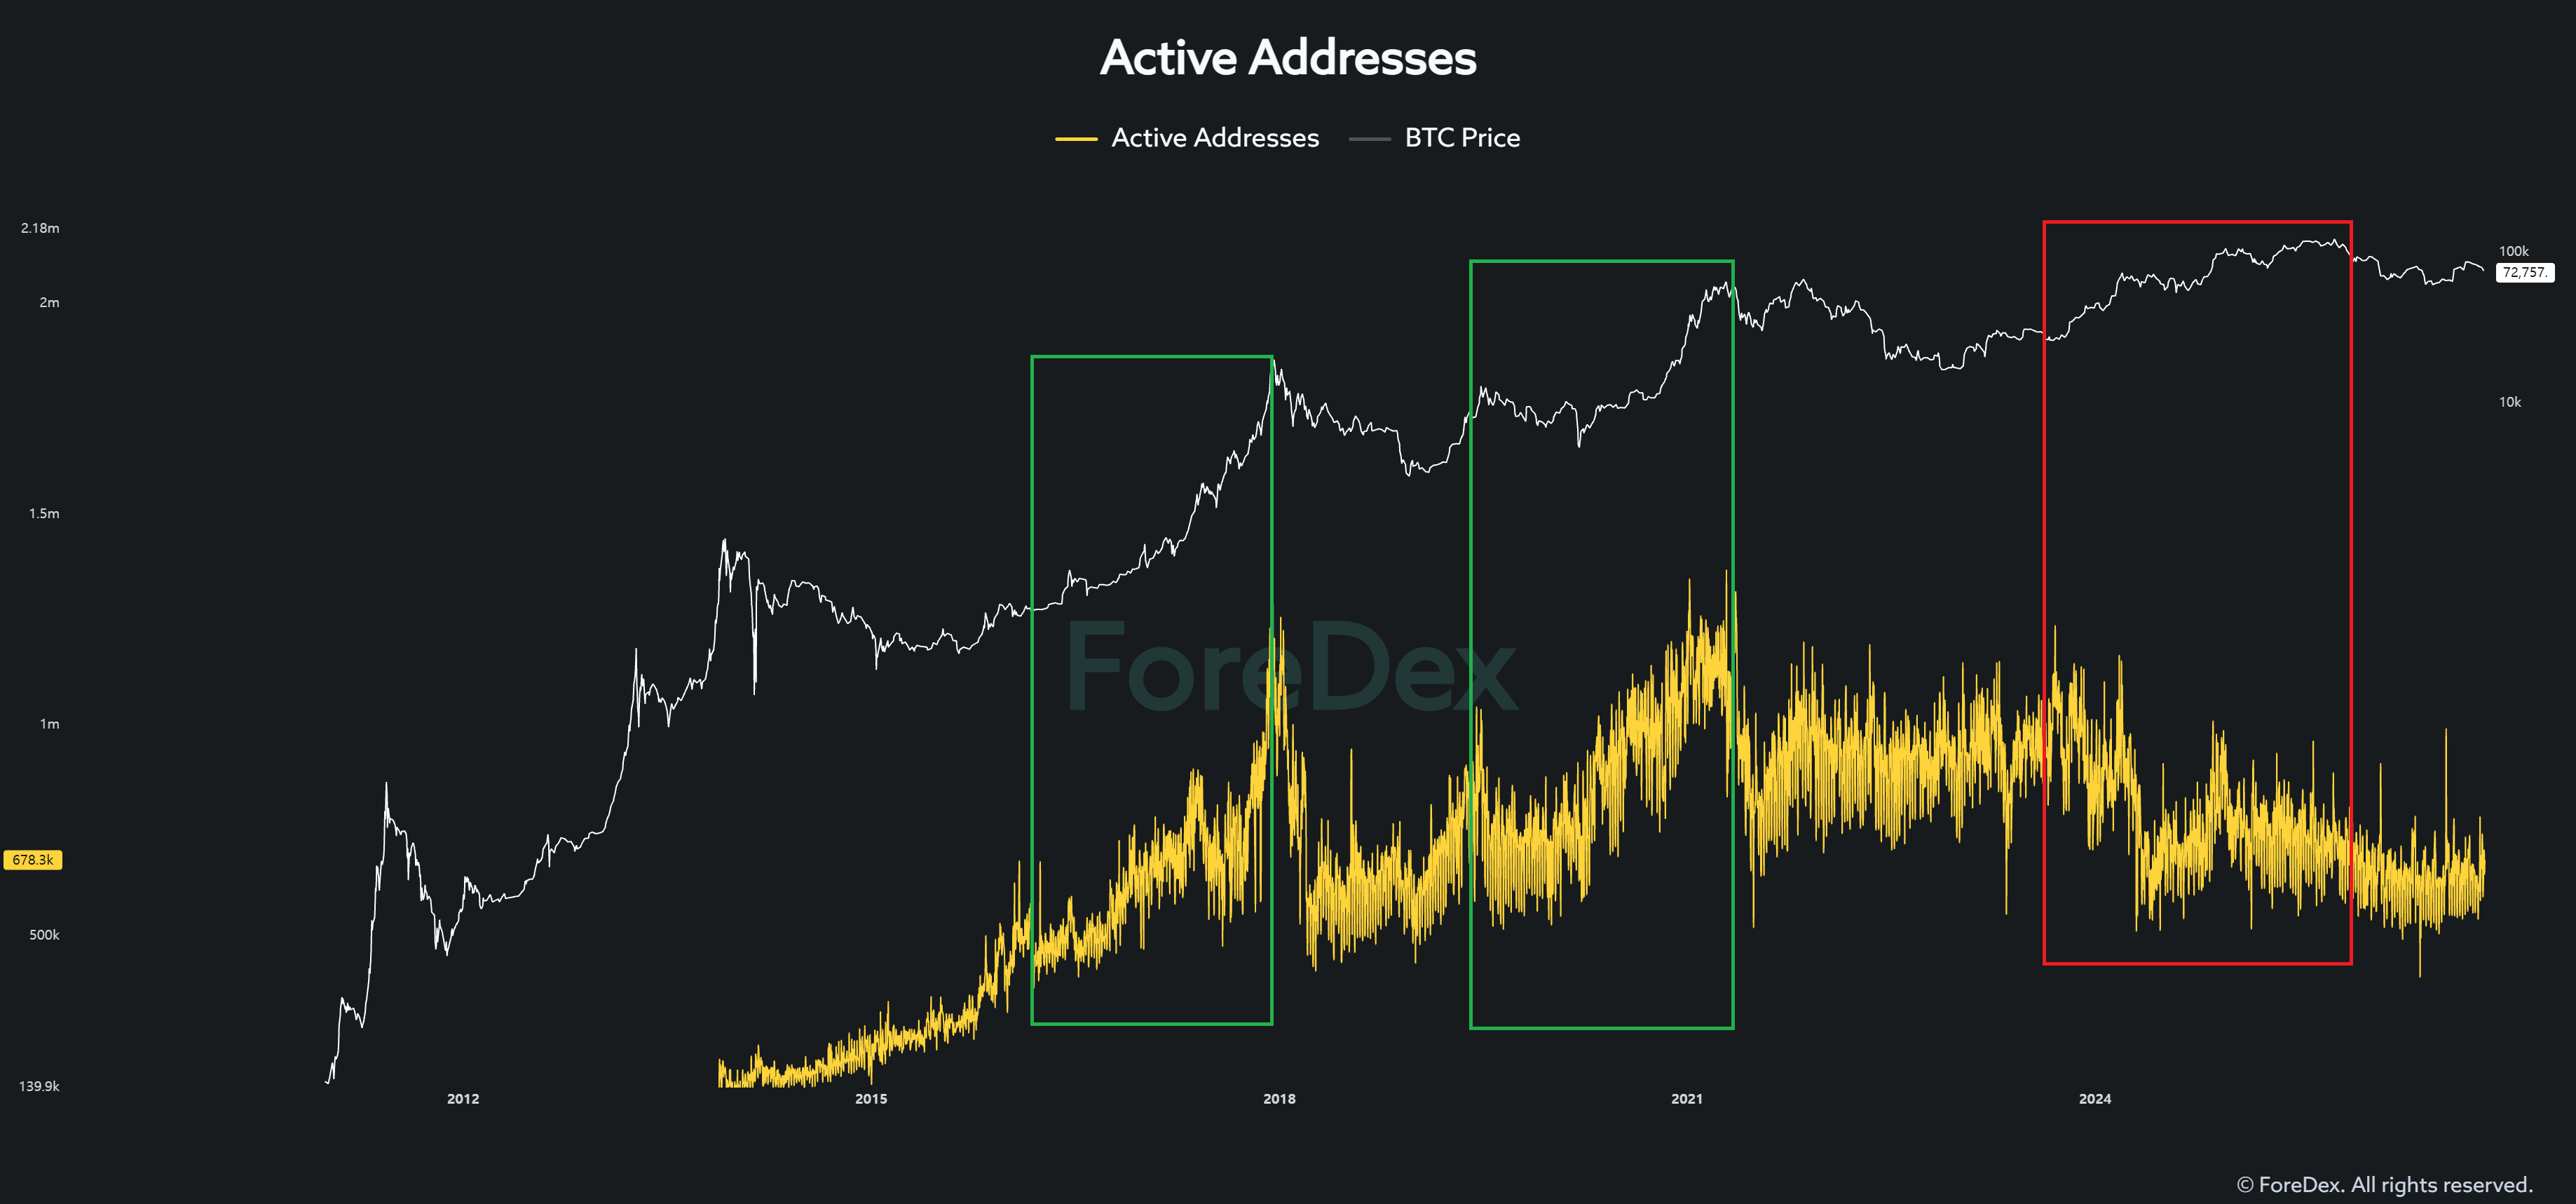
خلال دورات بيتكوين الصاعدة السابقة، كانت الزيادة في عدد العناوين النشطة تسير عمومًا في الاتجاه نفسه الذي يسلكه سعر بيتكوين.
لكن هذه العلاقة تغيرت كثيرًا خلال الدورة الحالية.
ارتفع سعر بيتكوين، لكن العناوين النشطة لم تُظهر مستوى النمو نفسه الذي شهدته الدورات السابقة.
لماذا يحدث هذا؟
أعتقد أن أحد الأسباب الرئيسية هو التغيير الهيكلي في نشاط التداول بعد الموافقة على صناديق المؤشرات المتداولة الفورية لبيتكوين.
في الماضي، كانت الحيتان تشتري بيتكوين وتنقلها مباشرةً، مولّدةً معاملات على السلسلة أثناء ذلك.
لكن اليوم، تحصل العديد من المؤسسات والمستثمرين على انكشاف على بيتكوين عبر صناديق المؤشرات المتداولة، بينما تتولى المؤسسات المرتبطة بهذه الصناديق حفظ عملات بيتكوين الأساسية وتسويتها والعمليات ذات الصلة.
لتوضيح ذلك بمثال متطرف، قد تُنفَّذ الآن أنشطة تداول كانت تتطلب سابقًا 100 معاملة منفصلة على السلسلة من خلال معاملة واحدة، في ظل هيكل سوق مختلف.
بالطبع، هذا مجرد مثال افتراضي يهدف إلى توضيح التغيير الهيكلي.
والآن، تخيل استمرار هيكل التداول هذا لثلاث إلى خمس سنوات أخرى.
فكّر مليًا في مدى تأثير ذلك ليس على العناوين النشطة فحسب، بل أيضًا على العديد من المؤشرات الأخرى على السلسلة.
2. نسبة MVRV المجزأة
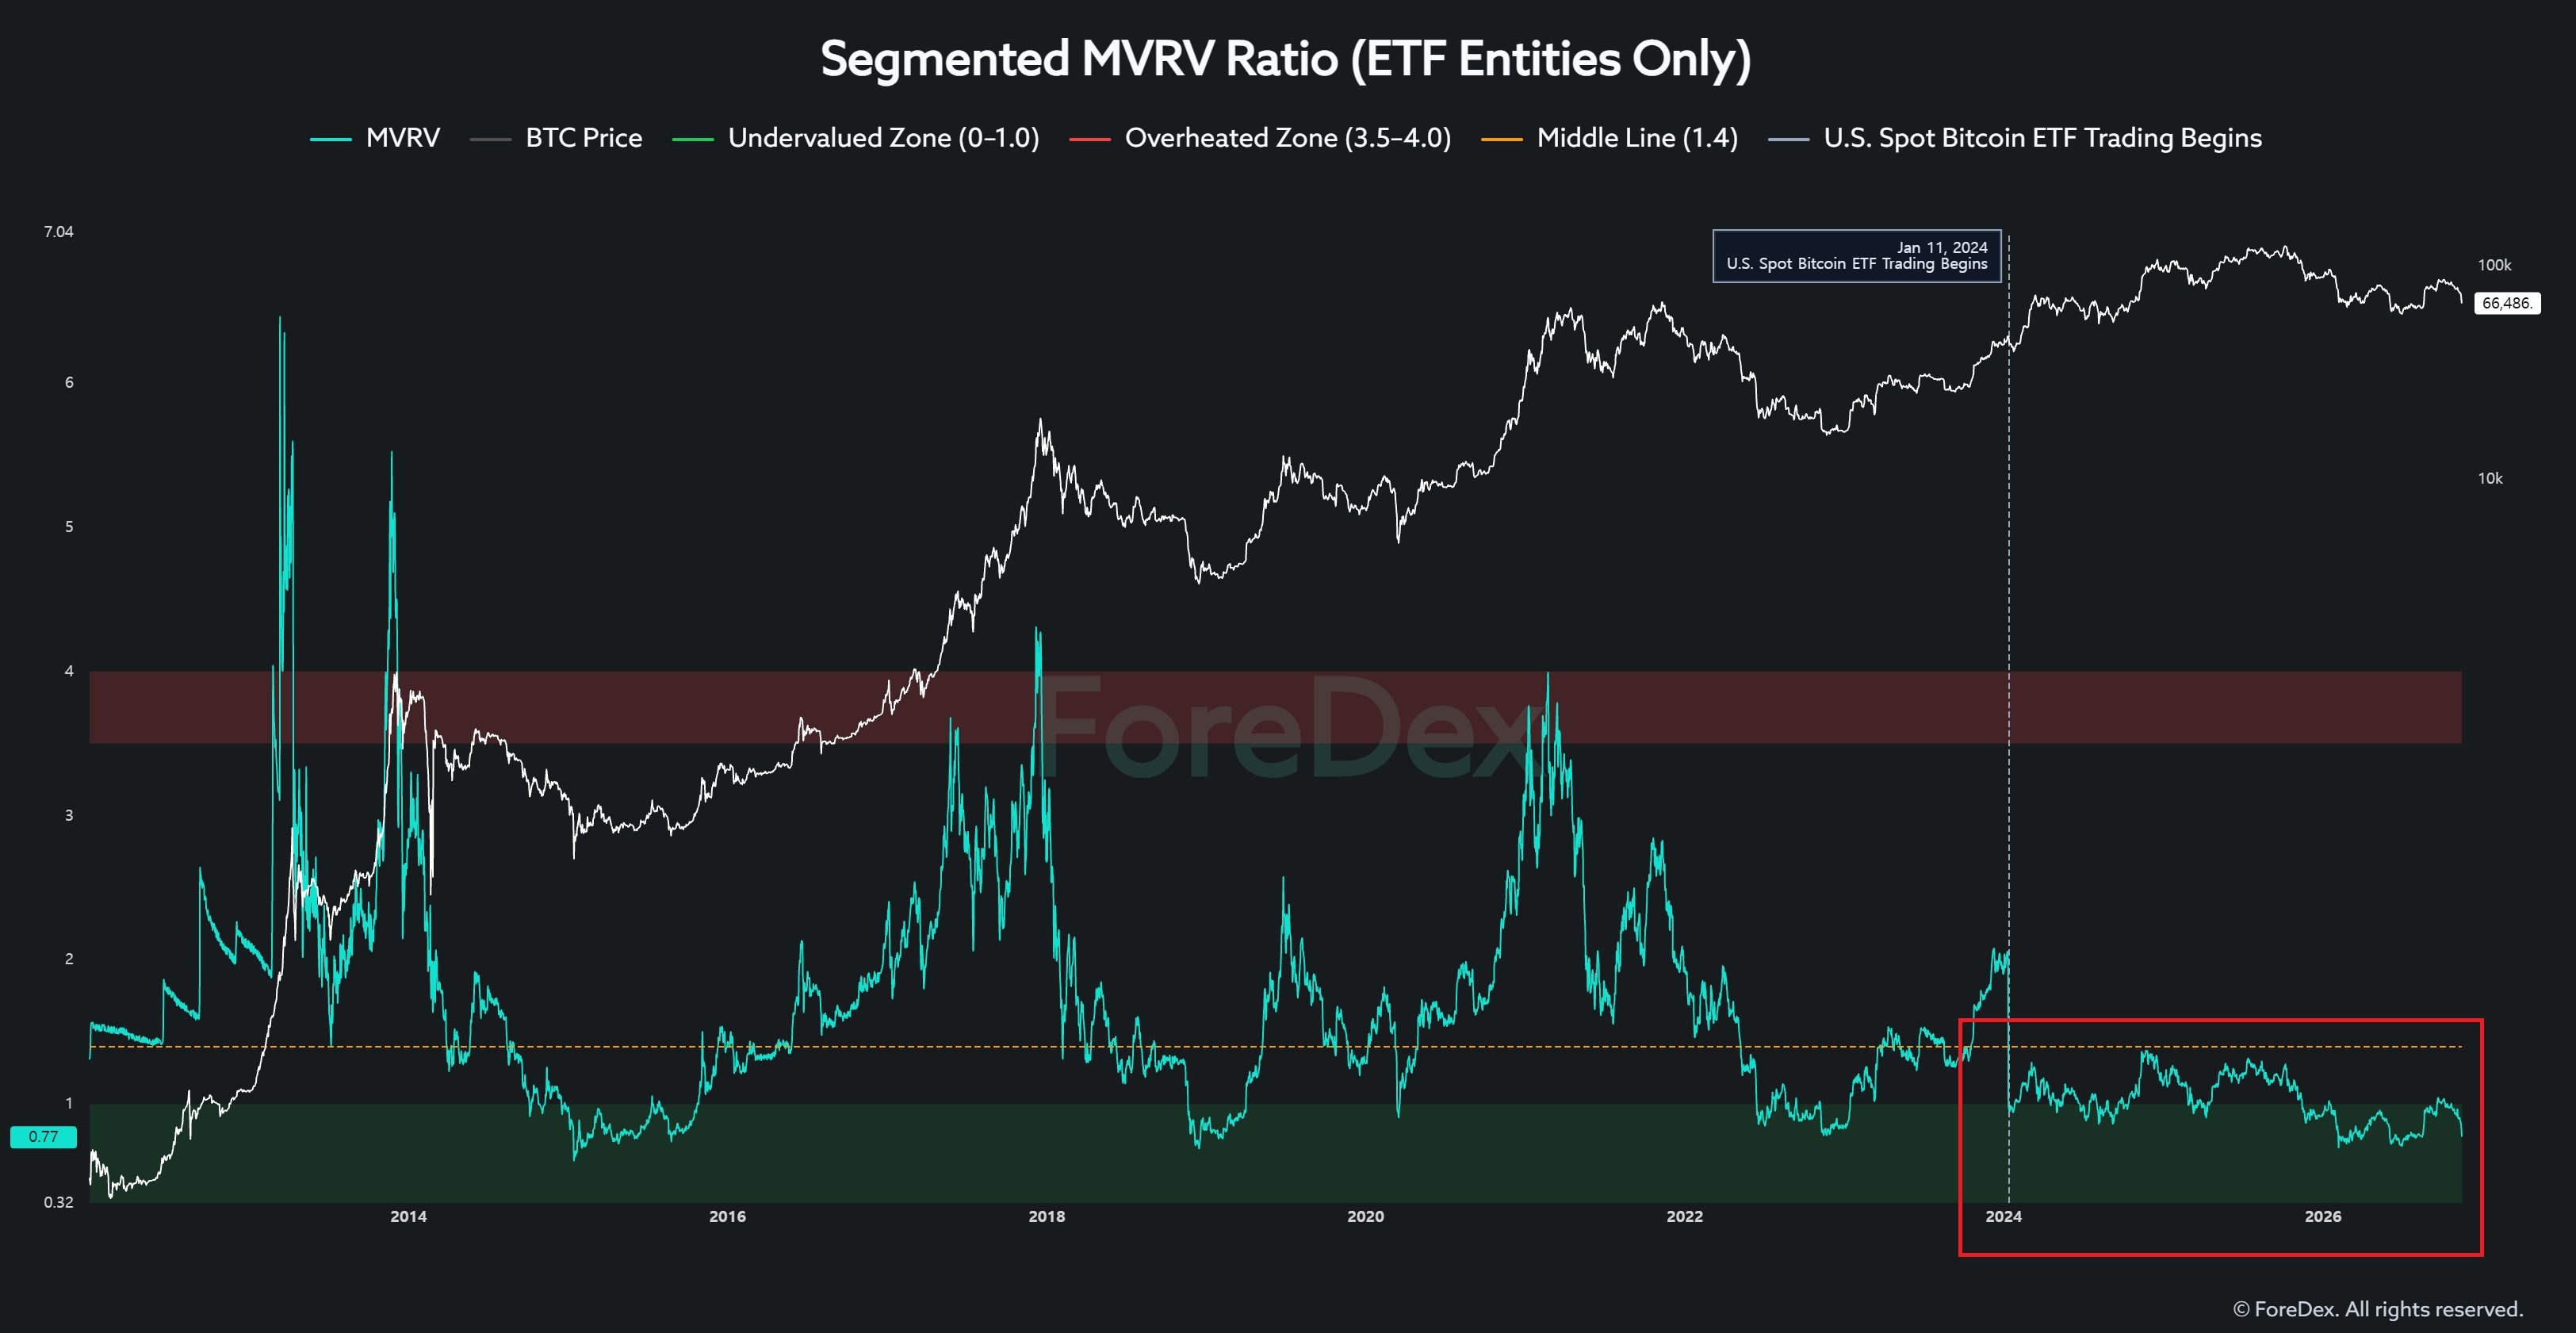
والآن، ألقِ نظرة على نسبة MVRV المجزأة، المحسوبة خصيصًا للكيانات المرتبطة بصناديق المؤشرات المتداولة.
يختلف سلوكها تمامًا عما لاحظناه تاريخيًا في مؤشرات MVRV التقليدية.
وعلى وجه الخصوص، واجهت النسبة صعوبة في الارتفاع بقدر ملحوظ فوق مستوى 1.0.
أحد التفسيرات المحتملة هو أن الكيانات المرتبطة بصناديق المؤشرات المتداولة تعمل وفق هياكل مختلفة للحفظ والتداول مقارنةً بمستثمري بيتكوين التقليديين.
إذا واصلت صناديق المؤشرات المتداولة أداء دور رئيسي في السوق، فقد تواصل قيمة MVRV للكيانات المرتبطة بها التحرك ضمن نطاق مختلف عن قيمة MVRV التاريخية لسوق بيتكوين الأوسع.
والآن، تأمل هذا:
إذا كان حتى مؤشر MVRV، وهو أحد أكثر المؤشرات استخدامًا على السلسلة منذ سنوات، يتصرف على نحو مختلف عن أنماطه التاريخية، فهل يمكننا حقًا افتراض أن المؤشرات الأخرى لم تتأثر؟
3. تدفقات الحيتان إلى منصات تداول بيتكوين
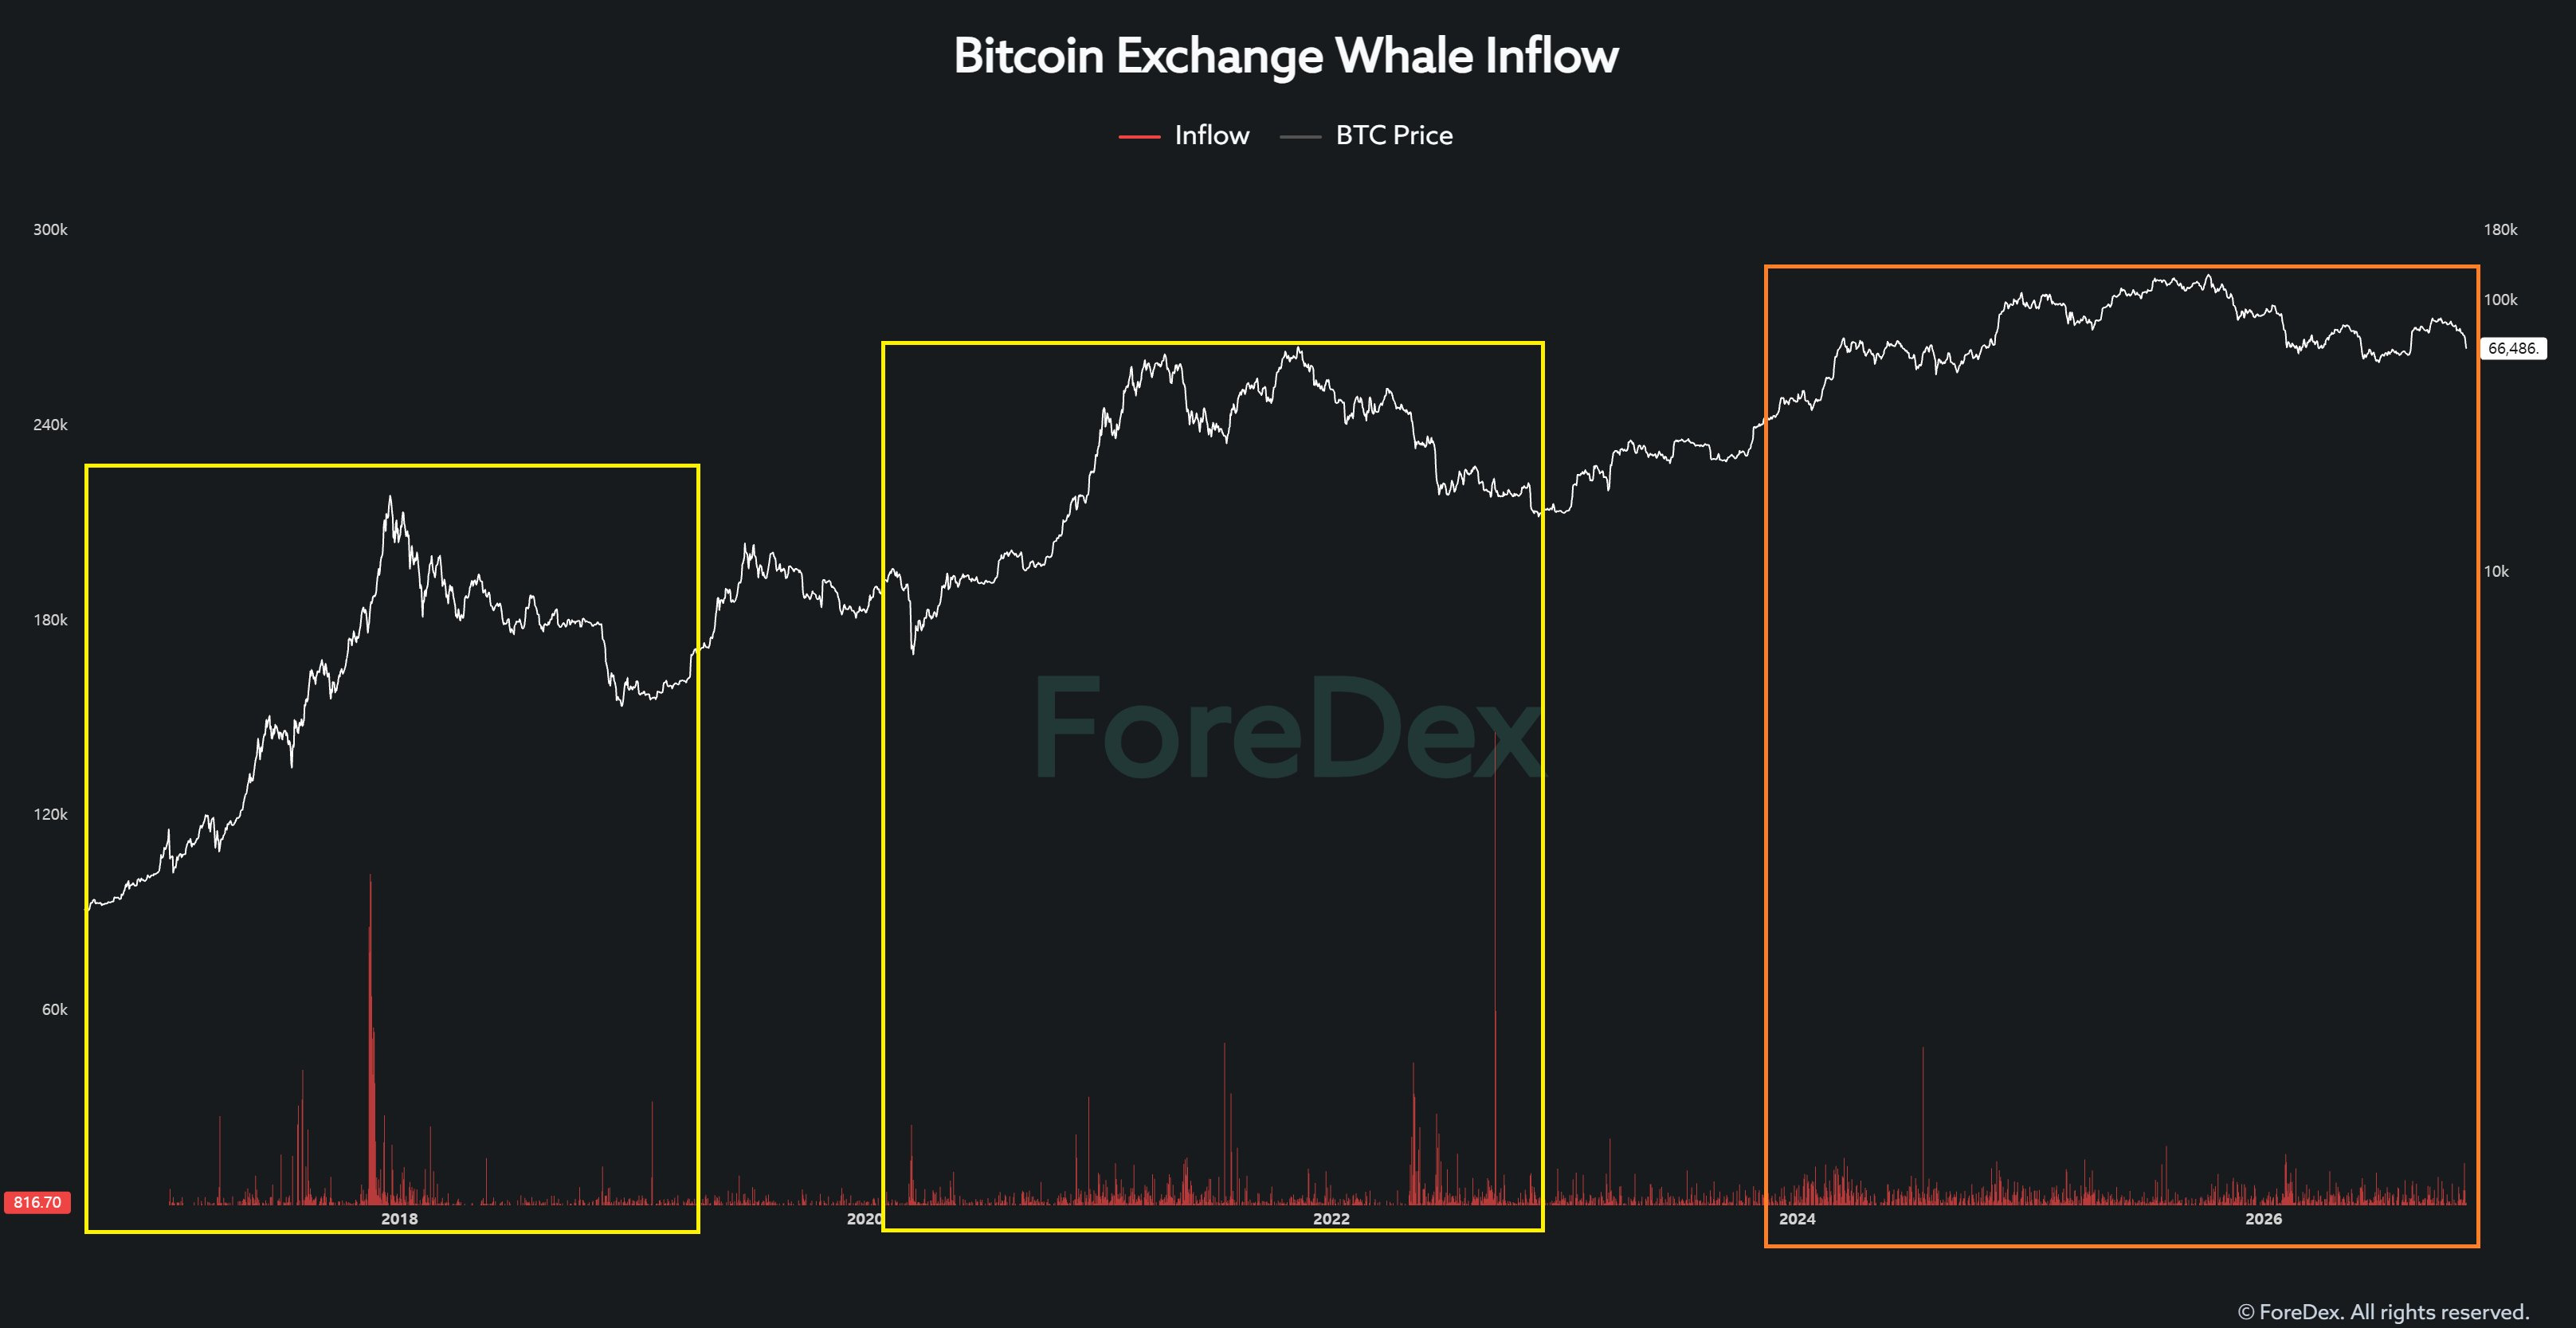
بعد ذلك، لنفحص التدفقات إلى منصات التداول المنسوبة تحديدًا إلى كيانات الحيتان.
في الدورات السابقة، أدت ظروف السوق القاسية أحيانًا إلى تدفقات من الحيتان تجاوزت 10,000 BTC في يوم واحد.
كما لوحظت مرارًا تدفقات كبيرة بلغت نحو 5,000 BTC.
لكن اليوم، حتى عندما تظهر تحويلات كبيرة مماثلة، يتبين أن كثيرًا منها مجرد تحركات داخلية بين المحافظ.
هل يعني هذا أن الحيتان اختفت من السوق؟
لا. بل يعني أن طريقة إجراء الحيتان لمعاملاتها قد تغيرت.
مقارنةً بالماضي، باتت الحيتان تعتمد على صانعي السوق والبنية التحتية للتداول المؤسسي على نحو متزايد. وقد تقسّم أيضًا التحويلات الكبيرة إلى عدة معاملات أصغر.
على سبيل المثال، بدلًا من إيداع 3,000 BTC في معاملة واحدة، قد تودع الحوت الآن 300 BTC عبر عشر معاملات منفصلة.
في ظل هذه الظروف، قد تعجز الحدود التقليدية المستخدمة لتحديد الإيداعات الكبيرة من الحيتان عن رصد نشاط البيع الفعلي بفاعلية.
ليس بالضرورة أن تكون الحيتان قد اختفت. بل إن الأساليب التقليدية المتبعة لتعقبها قد لا تعكس على نحو كافٍ طريقة عمل السوق حاليًا.
4. العناوين ذات الأرصدة
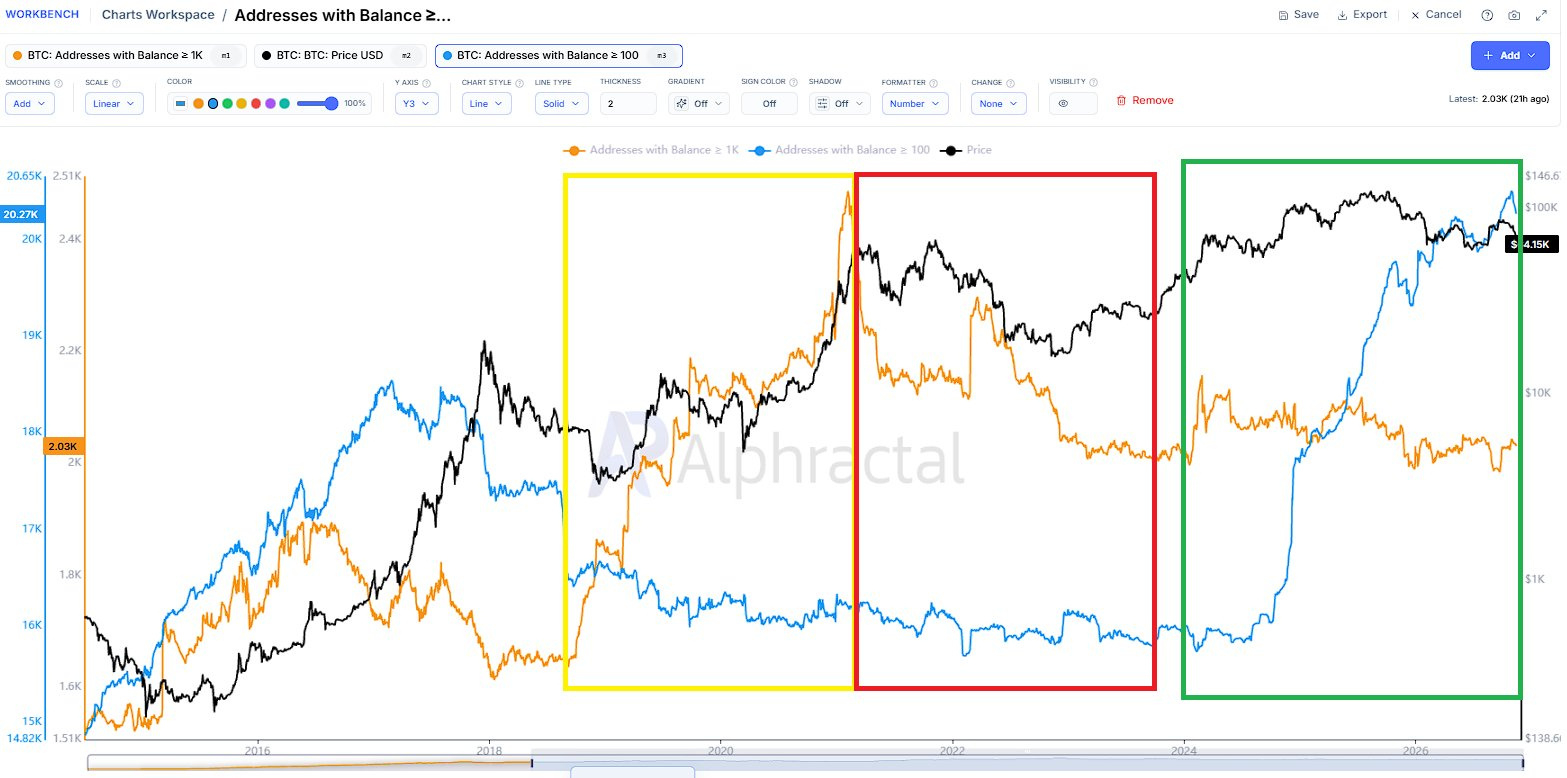
وأخيرًا، لنفحص عناوين بيتكوين المصنفة حسب أرصدتها.
في الرسم البياني:
الخط البرتقالي: العناوين التي تحتفظ بما لا يقل عن 1,000 BTC
الخط الأزرق: العناوين التي تحتفظ بما لا يقل عن 100 BTC
خلال دورات السوق الصاعدة والهابطة بين عامي 2020 و2023، ارتبط تراكم وتوزيع العناوين التي تحتفظ بما لا يقل عن 1,000 BTC ارتباطًا وثيقًا بتحركات السوق الرئيسية.
لكن الدورة الحالية تبدو مختلفة كثيرًا.
ظل عدد العناوين التي تحتفظ بما لا يقل عن 1,000 BTC مستقرًا نسبيًا أو حتى تراجع، في حين ارتفع عدد العناوين التي تحتفظ بما لا يقل عن 100 BTC ارتفاعًا حادًا.
لماذا نلاحظ هذا التباين؟
أعتقد أن التغييرات في ممارسات حفظ بيتكوين والتداول المؤسسي بعد الموافقة على صناديق المؤشرات المتداولة ربما أدت دورًا مهمًا.
لكن إليك النقطة الأساسية:
إن زيادة عدد العناوين التي تحتفظ بما لا يقل عن 100 BTC لا تثبت تلقائيًا حدوث تراكم حقيقي.
ولا تعني زيادة عدد العناوين بالضرورة دخول مستثمرين جدد إلى السوق أو وجود عمليات شراء صافية إضافية.
قد تتغير أعداد العناوين أيضًا بسبب إعادة توزيع الأرصدة القائمة، أو التغييرات في هياكل الحفظ، أو إعادة تنظيم المحافظ الداخلية.
دعوني أطرح عليكم سؤالًا.
إذا كان هناك تراكم حقيقي واسع النطاق، فكيف ينبغي أن نفسر بقاء عدد العناوين التي تحتفظ بما لا يقل عن 1,000 BTC ثابتًا، بينما يقفز عدد العناوين التي تحتفظ بما لا يقل عن 100 BTC؟
لا يكفي أن نشير ببساطة إلى زيادة عدد عناوين 100 BTC ونعلن أن التراكم جارٍ؛ فهذا ليس تحليلًا كافيًا.
قد لا يعدو الأمر أن يكون انتقاءً للبيانات التي تؤيد نتيجة حُسمت مسبقًا.
في نهاية المطاف، ما يهم ليس البيانات وحدها، بل أيضًا الإطار المستخدم لتفسيرها.
الرسالة التي أريد إيصالها من خلال هذه الأمثلة الأربعة واضحة.
لقد تغير هيكل سوق بيتكوين منذ الموافقة على صناديق المؤشرات المتداولة، ويجب أن يتغير تبعًا لذلك إطار تفسير المؤشرات التقليدية المجمّعة على نطاق واسع على السلسلة.
قد تنطوي المؤشرات التي كانت مفيدة في الدورات السابقة الآن على قدر أكبر بكثير من الضوضاء والتشوهات الهيكلية.
لكن كم شخصًا يفهم هذه التغييرات حقًا بما يكفي لوضع معايير تحليلية جديدة؟
وإلى جانب الأمثلة الأربعة التي ناقشتها، هل يمكننا حقًا افتراض خلو المؤشرات الأخرى على السلسلة من تشوهات هيكلية مماثلة؟
خلال السوق الصاعدة في عام 2025، هل حددت المؤشرات التقليدية على السلسلة قمة السوق بالفاعلية نفسها التي أظهرتها في الدورات السابقة؟
أعتقد أن هذا سؤال يستحق التفكير فيه بجدية.
أكرر أنني لا أقول إن المؤشرات التقليدية على السلسلة أصبحت عديمة الفائدة تمامًا.
لكن إذا واصلنا تطبيق أطر التفسير التاريخية من دون فهم التشوهات الهيكلية المضمنة في البيانات فهمًا كافيًا، فقد تتراجع دقة قراراتنا الاستثمارية في الواقع.
إلى أن نفهم هذه التشوهات على نحو أفضل وتنبثق أطر تفسير أكثر موثوقية عبر دورات السوق اللاحقة، لا أنوي الاعتماد كثيرًا على المؤشرات التقليدية المجمّعة على نطاق واسع على السلسلة.
ولهذا تحديدًا، منذ العام الماضي، حوّلت تركيزي من مجرد تجميع بيانات السوق ككل إلى تحديد المشاركين المحددين الذين يقودون تدفقات السيولة فعليًا وتحليلهم.