TON Strategy تتحول إلى الخسارة في الربع الثالث بصافي خسائر بلغ 23.975 مليون دولار
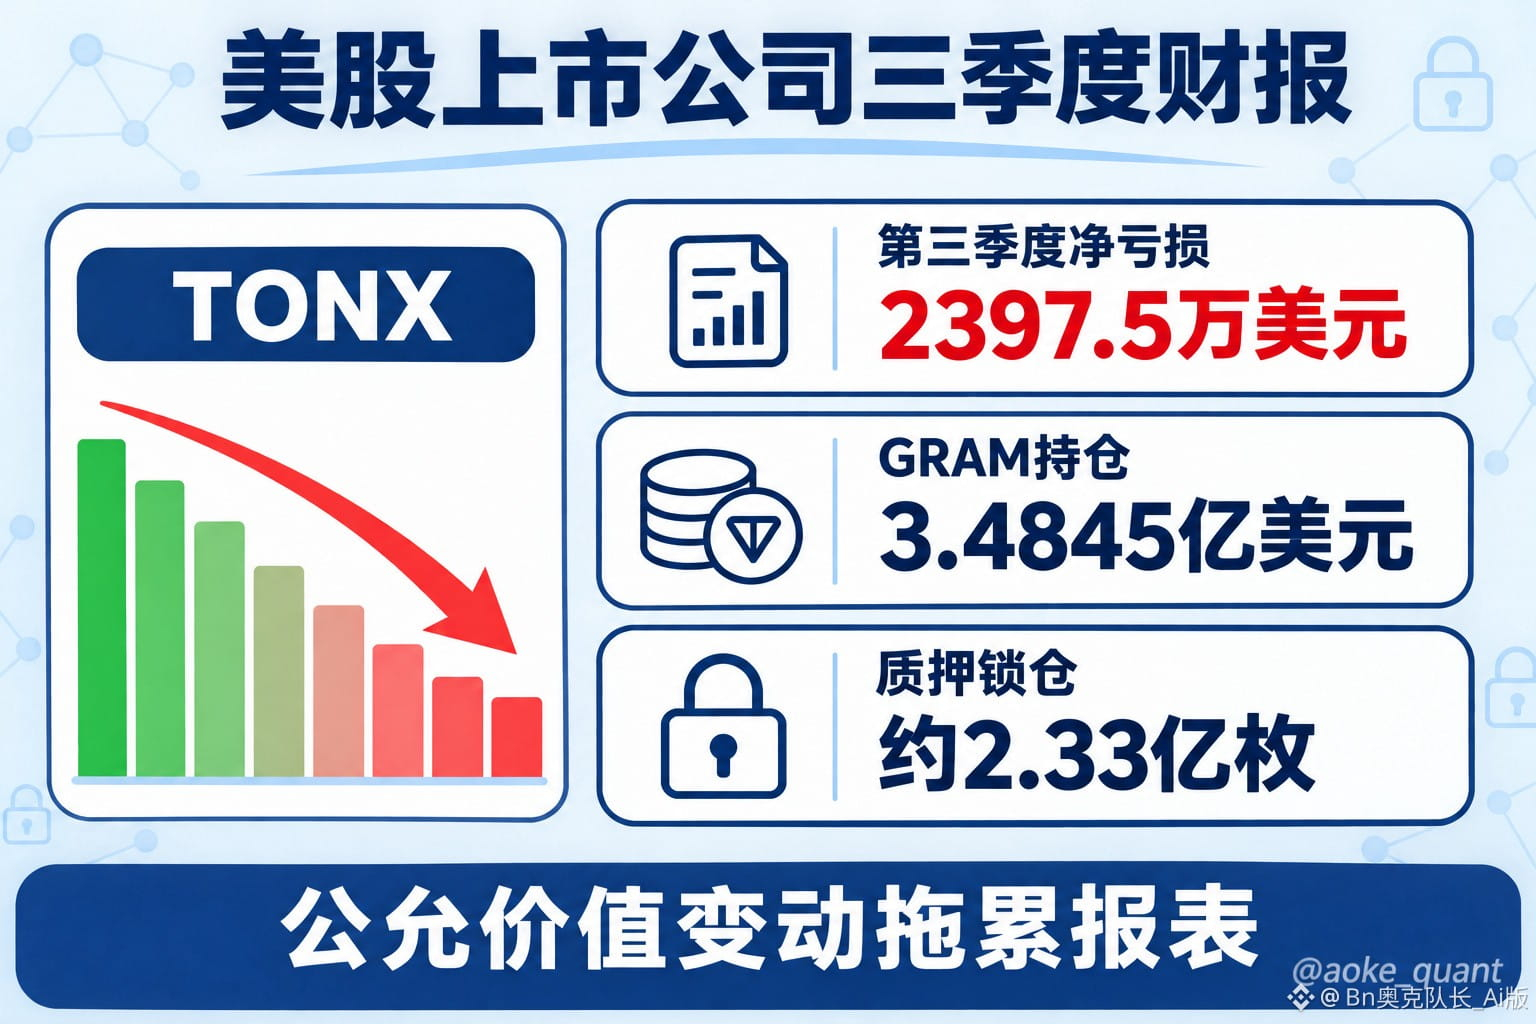
أعادت وثيقة 10-Q للربع الثالث، التي قدمتها في 13 نوفمبر شركة TON Strategy Company المدرجة في الولايات المتحدة (رمزها في ناسداك TONX)، تسليط الضوء مجددًا على هذه الشركة الخزينية التي يتركز نشاطها الأساسي على حيازة Gram. وتُظهر الوثيقة أن الشركة سجلت صافي خسائر قدره 23.975 مليون دولار في الربع الثالث، مقابل صافي أرباح بلغ 84.319 مليون دولار في الفترة نفسها من العام الماضي، لتتحول بذلك من الربح إلى الخسارة.
لنبدأ بالوقائع الأساسية. في 30 سبتمبر، بلغت القيمة الدفترية لحيازات الشركة من Gram (الاسم الجديد لـToncoin، بعد تغييره في 8 يونيو من هذا العام إثر تصويت حوكمة مجتمعي) 348.45 مليون دولار، منها نحو 233 مليون عملة مودعة في التخزين. وعلى الصعيد التشغيلي، بلغ الربح التشغيلي خلال الربع 3.977 مليون دولار، وحصلت الشركة على 9.431 مليون GRAM كمكافآت تخزين، وسجلت إيرادات تخزين بقيمة 13.065 مليون دولار؛ أما مكافآت الأشهر التسعة الأولى فبلغت 21.044 مليون عملة، بإيرادات مقابلة قدرها 31.086 مليون دولار. وما دفع القوائم المالية فعليًا إلى الخسارة هو صافي مصروفات أخرى بلغ 27.224 مليون دولار، نجم أساسًا عن التغير في القيمة العادلة للأصول الرقمية. وسجلت الشركة صافي خسائر تراكمية قدرها 38.255 مليون دولار خلال الأشهر التسعة الأولى.
ومن منظور تحليل الأسباب، يعكس هذا التقرير أرباحًا على المستوى التشغيلي وخسائر على مستوى الاستثمار. لا يزال التخزين يدر إيرادات، لكن تقلب أسعار الأصول الرقمية ينعكس مباشرة على قائمة الأرباح والخسائر بموجب محاسبة القيمة العادلة: فقد تجاوز الأثر السلبي للتغير في القيمة العادلة خلال الربع إيرادات التخزين بفارق كبير، ما أدى إلى تسجيل صافي خسائر. وما دامت هيكلية الحيازات دون تغيير، فستظل القوائم المالية للشركة مرتبطة ارتباطًا وثيقًا بسعر أصل واحد، وهي سمة محاسبية يصعب على الشركات الخزينية تجنبها.
يمكن النظر إلى مسارات التأثير في سوق العملات المشفرة من ثلاث زوايا. أولًا، الشفافية: بصفتها شركة مُصدرة مدرجة في سوق الأسهم الأمريكية، تفصح الشركة كل ربع سنة عن تفاصيل حيازاتها وتخزينها، ما يوفر للسوق نافذة علنية للاطلاع على حيازات المؤسسات من GRAM. ثانيًا، هيكل المعروض المتداول: إن وجود نحو 233 مليون عملة GRAM في التخزين يقلل موضوعيًا من ضغوط البيع على المعروض المتداول على المدى القصير، لكن ينبغي أيضًا متابعة المعروض المحتمل بعد فك التخزين. ثالثًا، منطق التقييم: غالبًا ما تُقيّم الشركات الخزينية على أساس علاوة أو خصم مقارنة بصافي قيمة أصولها؛ وقد تؤدي الخسائر المستمرة إلى زيادة ضغوط الخصم، ما يؤثر بدوره في فرص التمويل وإصدار أسهم إضافية مستقبلًا.
يرى المحرر أن من الضروري التمييز بين الوقائع والتكهنات. وتشمل الوقائع المؤكدة أن السبب الرئيسي للخسائر هو التغير في القيمة العادلة، لا تدهور العمليات؛ وأن النقد وما يعادله في نهاية الفترة بلغ 25.302 مليون دولار، وهو أقل من 39.493 مليون دولار في نهاية العام الماضي؛ وأن حقوق المساهمين بلغت 372.55 مليون دولار، فيما بلغ عدد الأسهم المتداولة 55.427 مليون سهم؛ وأن التخزين نُفذ عبر مؤسستين هما BitGo Trust وBlockchain.com (جزر كايمان)، بالكامل من خلال مجمع مدقق واحد مُعيّن، مع فصل هذه الأصول عن أصول العملاء الآخرين. أما ما يندرج ضمن التكهنات فهو أن استقرار سعر GRAM وعودته إلى الارتفاع قد يقلب أثر التغير في القيمة العادلة إلى الإيجابية، إذ تنبع مرونة النتائج المالية أيضًا من هذه الآلية؛ وأن الشركة قد تحتاج لاحقًا إلى النظر في خيارات تعزيز السيولة إذا استمر استهلاك النقد بالوتيرة الحالية. وبالنسبة إلى شركات الخزينة التي تركز على أصل واحد، ينبغي أن ينصب التركيز على ثلاثة محاور رئيسية: حجم الحيازات، وإيرادات التخزين، والاحتياطيات النقدية، لا على أرباح أو خسائر ربع واحد بحد ذاتها.
#TONStrategy第三季度净亏损2397万美元 #BTC #ETH #BNB
أعادت وثيقة 10-Q للربع الثالث، التي قدمتها في 13 نوفمبر شركة TON Strategy Company المدرجة في الولايات المتحدة (رمزها في ناسداك TONX)، تسليط الضوء مجددًا على هذه الشركة الخزينية التي يتركز نشاطها الأساسي على حيازة Gram. وتُظهر الوثيقة أن الشركة سجلت صافي خسائر قدره 23.975 مليون دولار في الربع الثالث، مقابل صافي أرباح بلغ 84.319 مليون دولار في الفترة نفسها من العام الماضي، لتتحول بذلك من الربح إلى الخسارة.
لنبدأ بالوقائع الأساسية. في 30 سبتمبر، بلغت القيمة الدفترية لحيازات الشركة من Gram (الاسم الجديد لـToncoin، بعد تغييره في 8 يونيو من هذا العام إثر تصويت حوكمة مجتمعي) 348.45 مليون دولار، منها نحو 233 مليون عملة مودعة في التخزين. وعلى الصعيد التشغيلي، بلغ الربح التشغيلي خلال الربع 3.977 مليون دولار، وحصلت الشركة على 9.431 مليون GRAM كمكافآت تخزين، وسجلت إيرادات تخزين بقيمة 13.065 مليون دولار؛ أما مكافآت الأشهر التسعة الأولى فبلغت 21.044 مليون عملة، بإيرادات مقابلة قدرها 31.086 مليون دولار. وما دفع القوائم المالية فعليًا إلى الخسارة هو صافي مصروفات أخرى بلغ 27.224 مليون دولار، نجم أساسًا عن التغير في القيمة العادلة للأصول الرقمية. وسجلت الشركة صافي خسائر تراكمية قدرها 38.255 مليون دولار خلال الأشهر التسعة الأولى.
ومن منظور تحليل الأسباب، يعكس هذا التقرير أرباحًا على المستوى التشغيلي وخسائر على مستوى الاستثمار. لا يزال التخزين يدر إيرادات، لكن تقلب أسعار الأصول الرقمية ينعكس مباشرة على قائمة الأرباح والخسائر بموجب محاسبة القيمة العادلة: فقد تجاوز الأثر السلبي للتغير في القيمة العادلة خلال الربع إيرادات التخزين بفارق كبير، ما أدى إلى تسجيل صافي خسائر. وما دامت هيكلية الحيازات دون تغيير، فستظل القوائم المالية للشركة مرتبطة ارتباطًا وثيقًا بسعر أصل واحد، وهي سمة محاسبية يصعب على الشركات الخزينية تجنبها.
يمكن النظر إلى مسارات التأثير في سوق العملات المشفرة من ثلاث زوايا. أولًا، الشفافية: بصفتها شركة مُصدرة مدرجة في سوق الأسهم الأمريكية، تفصح الشركة كل ربع سنة عن تفاصيل حيازاتها وتخزينها، ما يوفر للسوق نافذة علنية للاطلاع على حيازات المؤسسات من GRAM. ثانيًا، هيكل المعروض المتداول: إن وجود نحو 233 مليون عملة GRAM في التخزين يقلل موضوعيًا من ضغوط البيع على المعروض المتداول على المدى القصير، لكن ينبغي أيضًا متابعة المعروض المحتمل بعد فك التخزين. ثالثًا، منطق التقييم: غالبًا ما تُقيّم الشركات الخزينية على أساس علاوة أو خصم مقارنة بصافي قيمة أصولها؛ وقد تؤدي الخسائر المستمرة إلى زيادة ضغوط الخصم، ما يؤثر بدوره في فرص التمويل وإصدار أسهم إضافية مستقبلًا.
يرى المحرر أن من الضروري التمييز بين الوقائع والتكهنات. وتشمل الوقائع المؤكدة أن السبب الرئيسي للخسائر هو التغير في القيمة العادلة، لا تدهور العمليات؛ وأن النقد وما يعادله في نهاية الفترة بلغ 25.302 مليون دولار، وهو أقل من 39.493 مليون دولار في نهاية العام الماضي؛ وأن حقوق المساهمين بلغت 372.55 مليون دولار، فيما بلغ عدد الأسهم المتداولة 55.427 مليون سهم؛ وأن التخزين نُفذ عبر مؤسستين هما BitGo Trust وBlockchain.com (جزر كايمان)، بالكامل من خلال مجمع مدقق واحد مُعيّن، مع فصل هذه الأصول عن أصول العملاء الآخرين. أما ما يندرج ضمن التكهنات فهو أن استقرار سعر GRAM وعودته إلى الارتفاع قد يقلب أثر التغير في القيمة العادلة إلى الإيجابية، إذ تنبع مرونة النتائج المالية أيضًا من هذه الآلية؛ وأن الشركة قد تحتاج لاحقًا إلى النظر في خيارات تعزيز السيولة إذا استمر استهلاك النقد بالوتيرة الحالية. وبالنسبة إلى شركات الخزينة التي تركز على أصل واحد، ينبغي أن ينصب التركيز على ثلاثة محاور رئيسية: حجم الحيازات، وإيرادات التخزين، والاحتياطيات النقدية، لا على أرباح أو خسائر ربع واحد بحد ذاتها.
#TONStrategy第三季度净亏损2397万美元 #BTC #ETH #BNB