
فتحت صفحة Space and Time على DefiLlama، واستوقفني فيها صف واحد: إيرادات حاملي العملات، خلال 30 يومًا، 0 دولار. ليست منخفضة. بل صفر.
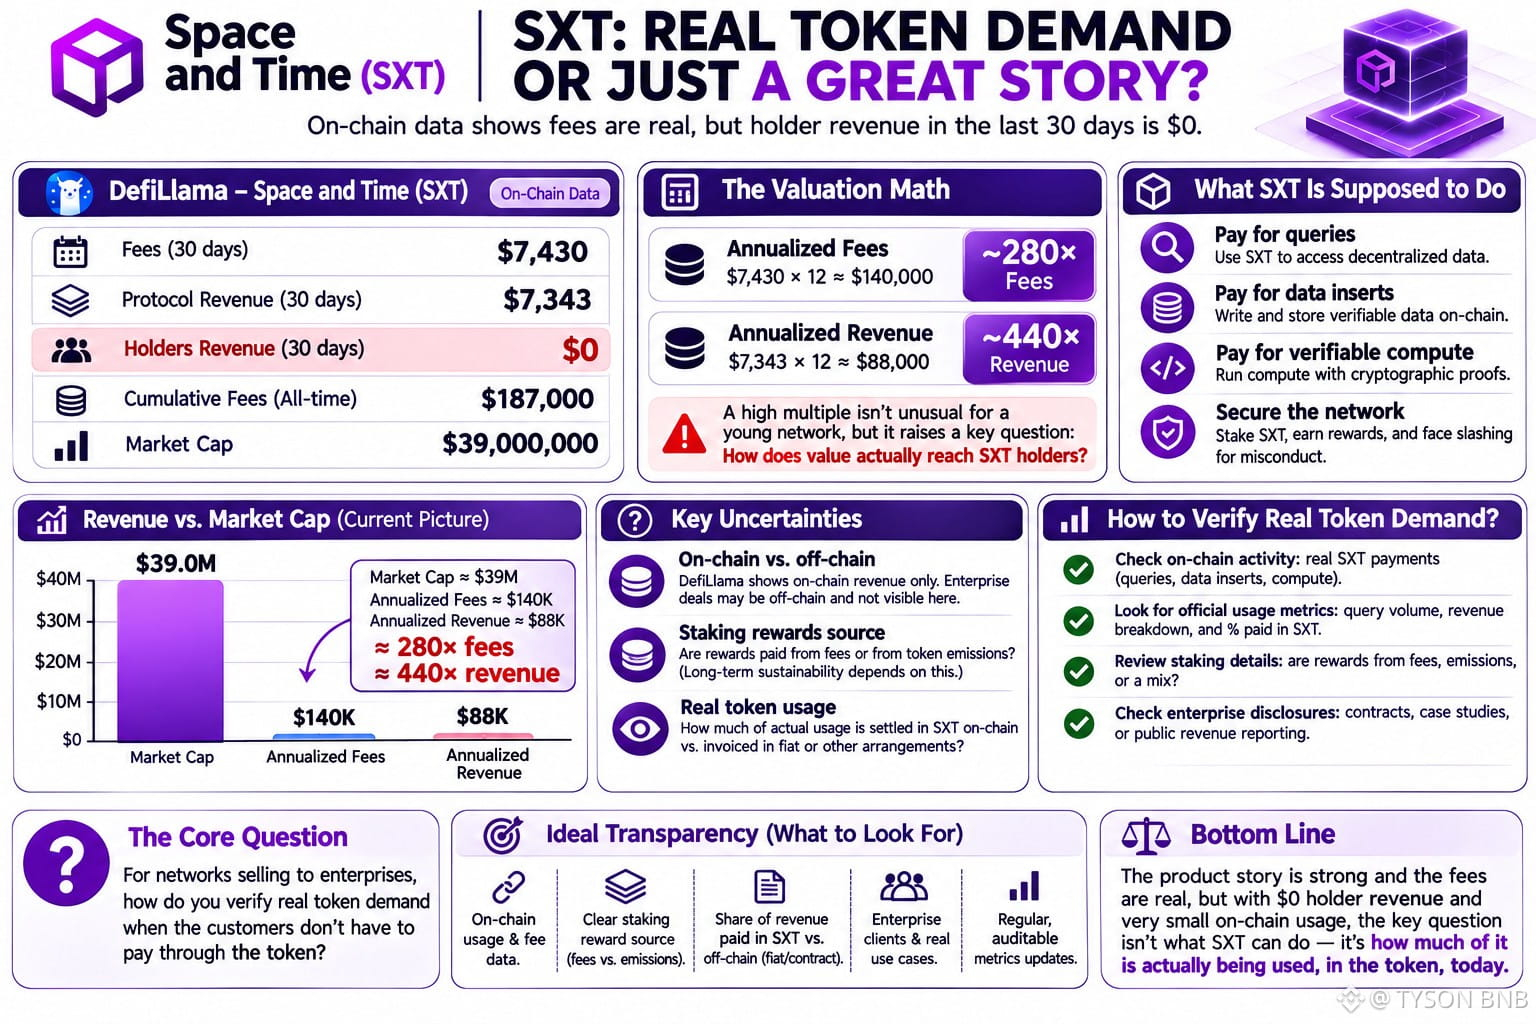
في الصفحة نفسها، وللفترة نفسها: 7,430 دولارًا من الرسوم، منها 7,343 دولارًا محسوبة كإيرادات للبروتوكول. إجمالي الرسوم التراكمي نحو 187 ألف دولار. وبمقارنة ذلك بقيمة سوقية تقارب 39 مليون دولار، فإن الرسوم السنوية المقدرة بنحو 140 ألف دولار تعني أن قيمة الرمز تبلغ قرابة 280 ضعف الرسوم. أما مقارنةً بالإيرادات، فهي أقرب إلى 440 ضعفًا.
ارتفاع المضاعف وحده لا يدين شبكة ناشئة. ما أحاول فهمه هو كيف يُفترض أن تصل القيمة إلى الرمز. يقول المنشور الرسمي عن الرمز إن SXT يُستخدم للدفع مقابل الاستعلامات وإدخال البيانات والحوسبة القابلة للتحقق، وإن الأمان يرتكز على التخزين من أجل التحصيص وآلية الحرق العقابي. أي إن التصميم يقوم على التحصيص لتأمين الشبكة، والدفع بـ SXT لاستخدامها. وهذا يعني أن الطلب على الرمز يعتمد على الاستخدام المدفوع، وهذا الاستخدام لا يزال ضئيلًا جدًا على السلسلة. وهناك حجة مضادة وجيهة: لا تعرض DefiLlama إلا ما تستطيع فهرسته. إذا كان العملاء المؤسسيون في مجال الأصول المرمّزة يدفعون عبر العقود أو ترتيبات خارج السلسلة، فقد لا تظهر تلك الإيرادات في هذه الأرقام مطلقًا. لا أستطيع التحقق من أي من الاحتمالين عبر لوحات البيانات العامة. ولم أتمكن أيضًا، مما قرأته، من التأكد من مصدر مكافآت التحصيص على المدى الطويل: هل تأتي من الرسوم أم من إصدار رموز جديدة؟ ربما تكون الإجابة عن ذلك أهم من الرسم البياني. همم.. المقياس الوحيد الذي أود معرفته هو مقدار الاستخدام المدفوع الذي يصفه الفريق ويُسوّى فعليًا بـ SXT على السلسلة، ومقدار ما تتم فوترته في مكان آخر.
بالنسبة إلى الشبكات التي تبيع خدماتها للشركات، كيف يمكن التحقق من وجود طلب حقيقي على الرمز إذا لم يكن العملاء مضطرين للدفع به؟
#sxt $SXT @SpaceandTime
في الصفحة نفسها، وللفترة نفسها: 7,430 دولارًا من الرسوم، منها 7,343 دولارًا محسوبة كإيرادات للبروتوكول. إجمالي الرسوم التراكمي نحو 187 ألف دولار. وبمقارنة ذلك بقيمة سوقية تقارب 39 مليون دولار، فإن الرسوم السنوية المقدرة بنحو 140 ألف دولار تعني أن قيمة الرمز تبلغ قرابة 280 ضعف الرسوم. أما مقارنةً بالإيرادات، فهي أقرب إلى 440 ضعفًا.
ارتفاع المضاعف وحده لا يدين شبكة ناشئة. ما أحاول فهمه هو كيف يُفترض أن تصل القيمة إلى الرمز. يقول المنشور الرسمي عن الرمز إن SXT يُستخدم للدفع مقابل الاستعلامات وإدخال البيانات والحوسبة القابلة للتحقق، وإن الأمان يرتكز على التخزين من أجل التحصيص وآلية الحرق العقابي. أي إن التصميم يقوم على التحصيص لتأمين الشبكة، والدفع بـ SXT لاستخدامها. وهذا يعني أن الطلب على الرمز يعتمد على الاستخدام المدفوع، وهذا الاستخدام لا يزال ضئيلًا جدًا على السلسلة. وهناك حجة مضادة وجيهة: لا تعرض DefiLlama إلا ما تستطيع فهرسته. إذا كان العملاء المؤسسيون في مجال الأصول المرمّزة يدفعون عبر العقود أو ترتيبات خارج السلسلة، فقد لا تظهر تلك الإيرادات في هذه الأرقام مطلقًا. لا أستطيع التحقق من أي من الاحتمالين عبر لوحات البيانات العامة. ولم أتمكن أيضًا، مما قرأته، من التأكد من مصدر مكافآت التحصيص على المدى الطويل: هل تأتي من الرسوم أم من إصدار رموز جديدة؟ ربما تكون الإجابة عن ذلك أهم من الرسم البياني. همم.. المقياس الوحيد الذي أود معرفته هو مقدار الاستخدام المدفوع الذي يصفه الفريق ويُسوّى فعليًا بـ SXT على السلسلة، ومقدار ما تتم فوترته في مكان آخر.
بالنسبة إلى الشبكات التي تبيع خدماتها للشركات، كيف يمكن التحقق من وجود طلب حقيقي على الرمز إذا لم يكن العملاء مضطرين للدفع به؟
#sxt $SXT @SpaceandTime