إنفيديا عند 160 دولارًا: هل تجرؤ على اقتناص السهم وهو يهبط؟
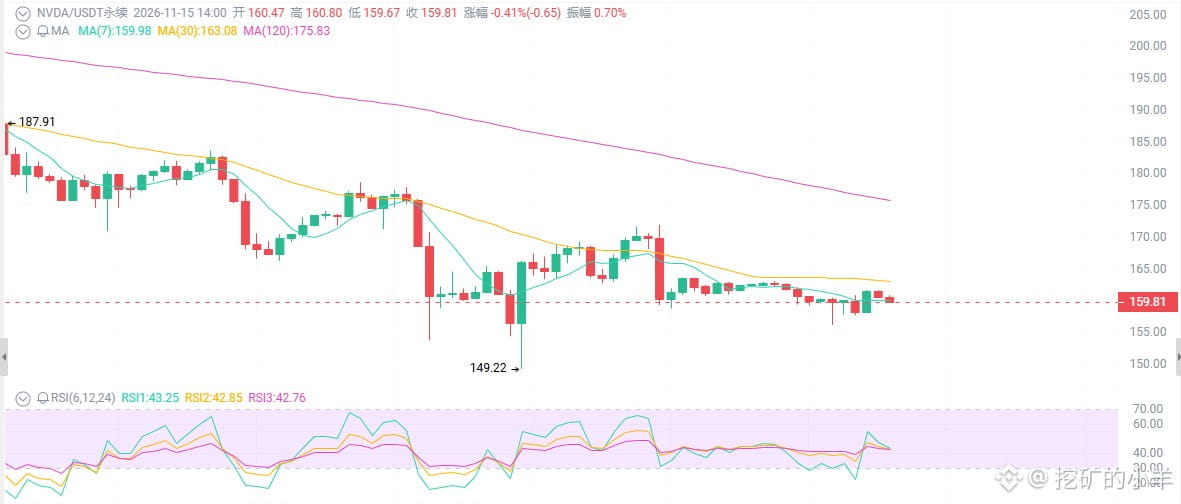
فضيحة جنسن هوانغ تفجّر الأوضاع، ومجلس الإدارة يناقش بقاءه، والسهم يهبط من 243 إلى 160 بخسارة 30%، لكن مؤشر RSI عند 25 فقط، في منطقة تشبّع بيعي عميق. تقرير الثلاثاء المالي سيكون حكمًا نهائيًا — فهل هذه فرصة ذهبية لا تتكرر إلا مرة كل عشر سنوات، أم حفرة بلا قاع؟
لنبدأ بالمشهد الظاهر: هبوط أشبه بالشلال، لكن المؤشرات باتت تصرخ من الألم.
منذ قمة أوائل أكتوبر عند 243، هبط السهم إلى 160، بخسارة تجاوزت 30%. كسر المتوسط المتحرك لـ200 يوم عند 204، وكسر المتوسط السنوي، وأصبحت المتوسطات المتحركة مصطفّة على نحو هبوطي، فيما اتسع تقاطع MACD السلبي. يبلغ RSI اليومي نحو 25، أي في منطقة تشبّع بيعي عميق. ارتفع حجم التداول أثناء الهبوط، وكانت تصفية مراكز الشراء هي الغالبة. لقد تجاوز الهبوط الحد على المدى القصير، لكن الاتجاه لم يتحول إلى الصعود بعد.
الأمر الأول: فضيحة جنسن هوانغ هي المحرك الحقيقي لهذا الهبوط.
لم يكن أكبر عامل سلبي خلال الأسبوعين الماضيين انهيار الطلب على الذكاء الاصطناعي، ولا نتائج مالية كارثية، بل عدم اليقين بشأن القيادة. تناولت التقارير علاقة خارج إطار الزواج، وأشخاصًا يُشتبه بارتباطهم بالصين، ومناقشات في مجلس الإدارة حول بقائه أو رحيله، ثم ظهرت أنباء عن استقالته أو عزله. وخفّض محللون من Cantor وBernstein وEvercore وغيرهم أسعارهم المستهدفة، إذ خفّض بعضهم أهدافًا مرتفعة للغاية إلى نطاق 200–250.
ما هبط من 243 إلى 160 ليس التقييم، بل السؤال: «هل سيظل جنسن هوانغ جالسًا على ذلك المقعد؟»
الأمر الثاني: الأساسيات وحش، لكن السوق لا ينظر إليها الآن.
بلغت إيرادات الربع الثاني 9.62 مليار دولار، بزيادة 106% على أساس سنوي؛ وبلغت إيرادات مراكز البيانات 8.9 مليار، بزيادة 117%. وتبلغ توجيهات الربع الثالث 10.8 مليار ±2%، مع الإبقاء على نمو يقارب 70% للسنة المالية 2028. هامش الربح الإجمالي نحو 75%، والتدفق النقدي الحر قوي، ومخصصات إعادة شراء الأسهم كبيرة.
لا عيب في قدرة الشركة على جني الأرباح؛ العيب في «الشخص».
يخشى السوق أن يؤدي ارتفاع تكلفة HBM إلى تقليص الهوامش، وأن تشتد المنافسة من الرقائق المخصصة، وأن تزداد مخاطر الامتثال للتصدير، فضلًا عن تباطؤ دورة الإنفاق الرأسمالي على الذكاء الاصطناعي — بسبب أسعار الفائدة، والطاقة، والعراقيل السياسية، وعدم اليقين بشأن السياسات بعد انتخابات منتصف الولاية.
الأمر الثالث: تقرير الثلاثاء المالي هو الحكم الحقيقي بالموت أو النجاة.
بعد إغلاق سوق الأسهم الأمريكية في 17 نوفمبر، ستصدر نتائج الربع الثالث من السنة المالية 2027. ويركز السوق بشدة على ثلاثة أمور:
هل ستؤكد الشركة توجيهاتها مجددًا — نحو 10.8 مليار للربع الثالث ±2%، ونمو يقارب 70% في السنة المالية 2028؟
ما مدى التقدم في زيادة إنتاج Vera Rubin — وهل سيتمكن الجيل التالي من المنتجات من مواصلة الزخم؟
تأكيد توجيهات قوية + انتقال سلس للقيادة → ارتداد سريع لاختبار مستوى 170+، وربما 180.
توجيهات دون التوقعات + فوضى في القيادة → اختبار 150 مجددًا، وربما القاع المسجل خلال 52 أسبوعًا عند 148–149.
نتائج مبهمة ومحايدة → استمرار التذبذب بين 150 و170، حتى تفقد أعصابك.
فضيحة جنسن هوانغ تفجّر الأوضاع، ومجلس الإدارة يناقش بقاءه، والسهم يهبط من 243 إلى 160 بخسارة 30%، لكن مؤشر RSI عند 25 فقط، في منطقة تشبّع بيعي عميق. تقرير الثلاثاء المالي سيكون حكمًا نهائيًا — فهل هذه فرصة ذهبية لا تتكرر إلا مرة كل عشر سنوات، أم حفرة بلا قاع؟
لنبدأ بالمشهد الظاهر: هبوط أشبه بالشلال، لكن المؤشرات باتت تصرخ من الألم.
منذ قمة أوائل أكتوبر عند 243، هبط السهم إلى 160، بخسارة تجاوزت 30%. كسر المتوسط المتحرك لـ200 يوم عند 204، وكسر المتوسط السنوي، وأصبحت المتوسطات المتحركة مصطفّة على نحو هبوطي، فيما اتسع تقاطع MACD السلبي. يبلغ RSI اليومي نحو 25، أي في منطقة تشبّع بيعي عميق. ارتفع حجم التداول أثناء الهبوط، وكانت تصفية مراكز الشراء هي الغالبة. لقد تجاوز الهبوط الحد على المدى القصير، لكن الاتجاه لم يتحول إلى الصعود بعد.
الأمر الأول: فضيحة جنسن هوانغ هي المحرك الحقيقي لهذا الهبوط.
لم يكن أكبر عامل سلبي خلال الأسبوعين الماضيين انهيار الطلب على الذكاء الاصطناعي، ولا نتائج مالية كارثية، بل عدم اليقين بشأن القيادة. تناولت التقارير علاقة خارج إطار الزواج، وأشخاصًا يُشتبه بارتباطهم بالصين، ومناقشات في مجلس الإدارة حول بقائه أو رحيله، ثم ظهرت أنباء عن استقالته أو عزله. وخفّض محللون من Cantor وBernstein وEvercore وغيرهم أسعارهم المستهدفة، إذ خفّض بعضهم أهدافًا مرتفعة للغاية إلى نطاق 200–250.
ما هبط من 243 إلى 160 ليس التقييم، بل السؤال: «هل سيظل جنسن هوانغ جالسًا على ذلك المقعد؟»
الأمر الثاني: الأساسيات وحش، لكن السوق لا ينظر إليها الآن.
بلغت إيرادات الربع الثاني 9.62 مليار دولار، بزيادة 106% على أساس سنوي؛ وبلغت إيرادات مراكز البيانات 8.9 مليار، بزيادة 117%. وتبلغ توجيهات الربع الثالث 10.8 مليار ±2%، مع الإبقاء على نمو يقارب 70% للسنة المالية 2028. هامش الربح الإجمالي نحو 75%، والتدفق النقدي الحر قوي، ومخصصات إعادة شراء الأسهم كبيرة.
لا عيب في قدرة الشركة على جني الأرباح؛ العيب في «الشخص».
يخشى السوق أن يؤدي ارتفاع تكلفة HBM إلى تقليص الهوامش، وأن تشتد المنافسة من الرقائق المخصصة، وأن تزداد مخاطر الامتثال للتصدير، فضلًا عن تباطؤ دورة الإنفاق الرأسمالي على الذكاء الاصطناعي — بسبب أسعار الفائدة، والطاقة، والعراقيل السياسية، وعدم اليقين بشأن السياسات بعد انتخابات منتصف الولاية.
الأمر الثالث: تقرير الثلاثاء المالي هو الحكم الحقيقي بالموت أو النجاة.
بعد إغلاق سوق الأسهم الأمريكية في 17 نوفمبر، ستصدر نتائج الربع الثالث من السنة المالية 2027. ويركز السوق بشدة على ثلاثة أمور:
هل ستؤكد الشركة توجيهاتها مجددًا — نحو 10.8 مليار للربع الثالث ±2%، ونمو يقارب 70% في السنة المالية 2028؟
ما مدى التقدم في زيادة إنتاج Vera Rubin — وهل سيتمكن الجيل التالي من المنتجات من مواصلة الزخم؟
تأكيد توجيهات قوية + انتقال سلس للقيادة → ارتداد سريع لاختبار مستوى 170+، وربما 180.
توجيهات دون التوقعات + فوضى في القيادة → اختبار 150 مجددًا، وربما القاع المسجل خلال 52 أسبوعًا عند 148–149.
نتائج مبهمة ومحايدة → استمرار التذبذب بين 150 و170، حتى تفقد أعصابك.