
😂 المقال طويل بعض الشيء، فتجاوزه إن لم ترغب في قراءته! 😂
في البدايات الأولى لظهور العملات المشفّرة، صاغ دعاة التشفير عقدًا اجتماعيًا مشبعًا بالرومانسية: استخدام خوارزميات لامركزية لكسر احتكار وول ستريت والبنوك المركزية للسلطة، وتمكين مليارات الأشخاص حول العالم، الذين لفظهم النظام المالي التقليدي، من امتلاك حقوق ملكية لا تُنتزع، بمجرد سلسلة من الرموز البرمجية.
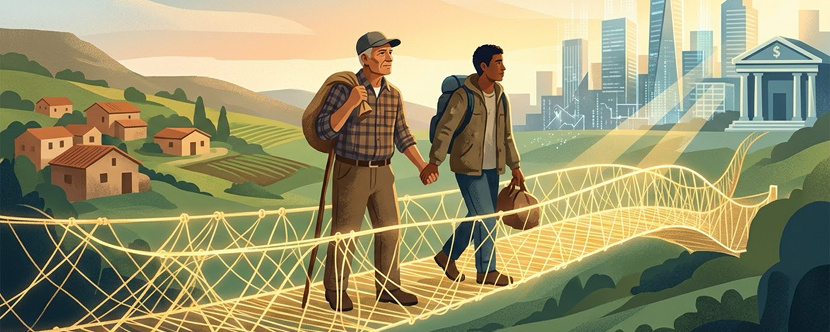
لكن بعد مرور أكثر من عقد، حين نعيد النظر في هذه «التجربة لتحقيق المساواة المالية»، نرى واقعًا ينطوي على مفارقة حادة: فقد فتحت هذه التجربة، من جهة، ملاذًا للمدنيين العالقين في خضم الحروب والتضخم الجامح، لكنها شيّدت في داخلها، من جهة أخرى، جدارًا جديدًا أُطلق عليه اسم «حاجز المعرفة التقنية والوعي».
إذا استرشدنا بالنقد الجوهري الذي طرحه الفيلسوف السياسي بجامعة هارفارد مايكل ساندل في كتابه «استبداد الجدارة» (The Tyranny of Merit)، فقد نتمكن من رؤية نجاحات عالم العملات المشفرة وإخفاقاته ومخارج أزمته بقدر أكبر من الوضوح.
أولًا، وجهان للنتائج: اختراقات محدودة واختلال شامل
إذا اتخذنا من «تحرير الناس العاديين من اللامساواة المالية» المعيار الوحيد للحكم على النجاح أو الإخفاق، فإن عالم العملات المشفرة في صورته الأولى قدّم سجلًا متناقضًا إلى حد بعيد:
• لقد أصبح بالفعل «قارب نجاة ماليًا» للفئات الضعيفة: ففي الأرجنتين ونيجيريا وتركيا، نجا عشرات الملايين من كارثة انهيار القوة الشرائية لعملاتهم المحلية عبر العملات المستقرة المرتبطة بالدولار. وفي أوكرانيا وأفغانستان، أصبحت العملات المشفرة شريان حياة أتاح للمنظمات غير الحكومية والمدنيين أسرع وسيلة لاجتياز إغلاق الحدود والحصول على المساعدات وحفظ مدخرات العمر. وفي أماكن مثل السلفادور، أعفت شبكة Lightning العمال المهاجرين من الاستغلال برسوم التحويلات التقليدية الباهظة، التي تتراوح عادةً بين 6% و10%.
• لكنها تحولت أيضًا إلى «نسخة رقمية من النظام القديم»: تركزت القدرة الحاسوبية في مجمعات تعدين كبيرة، وأصبحت حصة هائلة من الرموز بأيدي شركات رأس المال المغامر (VC) المبكرة والحيتان، فيما تدفقت الغالبية العظمى من موارد المنظومة إلى المضاربة ذات الرافعة المالية العالية وكازينوهات عملات الميم. أما العمال من الفئات المهمشة، الذين لا يملكون ضمانات، فما زال التمويل اللامركزي (DeFi) عاجزًا عن توفير قرض صغير بلا ضمانات لهم؛ كما أن القيود المفروضة على تحويل الأموال من العملات التقليدية وإليها تعيق «الميل الأخير» أمام أشد الفئات فقرًا.
ثانيًا، مرآة ساندل: «استبداد النخبة التقنية» داخل عالم العملات المشفرة
يشير ساندل في كتابه «استبداد الجدارة» إلى أن طبقة النخبة الحديثة تؤمن إيمانًا راسخًا بأن نجاحها يعود بالكامل إلى ذكائها وجهدها الشخصيين، ما يولّد لديها «غطرسة المنتصر»؛ أي الاعتقاد بأن المتخلفين أخفقوا لأنهم ليسوا أذكياء بما يكفي أو لم يبذلوا جهدًا كافيًا. ولا تضعف هذه العقلية التضامن الاجتماعي فحسب، بل تؤدي أيضًا إلى «إذلال الخاسرين».
وعند تطبيق هذا المنظور على عالم العملات المشفرة، تتضح ثلاثة مؤشرات تحذير:
1. الغطرسة التقنية الكامنة وراء «الشفرة هي القانون»: لطالما مجّدت ثقافة العملات المشفرة مقولتي «الشفرة هي القانون» و«DYOR (ابحث بنفسك)». وحين يخسر شخص عادي يفتقر إلى الثقافة الرقمية كل ما يملك، لأنه نقر بالخطأ على رابط تصيّد أو لم يفهم ثغرة في عقد ذكي، غالبًا ما تعزو الأصوات السائدة خسارته ببرود إلى «دفع ضريبة الغباء» أو «ثمن عدم معرفة كيفية حفظ المفاتيح الخاصة». وهذا بالضبط ما انتقده ساندل: تحويل اللامساواة البنيوية الناجمة عن تفاوت فرص التعليم والقدرات اللغوية والفجوة الرقمية إلى عيوب أخلاقية وذهنية لدى الأفراد.
2. تجميل «مكاسب العصر» بوصفها «بصيرة شخصية»: يعزو كثير من الحيتان الذين دخلوا السوق مبكرًا وحققوا الأرباح ثرواتهم التي جنوها في ظل فقاعات السيولة إلى أنهم «أكثر بصيرة من أهل النظام المالي التقليدي». وتبرر هذه الرواية مبدأ أن الفائز يستحوذ على كل شيء، وتحول صغار المستثمرين اللاحقين إلى «سيولة خروج» تُستخدم لتصريف الأصول عليهم، فتكرر—تحت راية اللامركزية—توزيعًا للثروة أشد قسوة من وول ستريت.
3. الإيمان بالحرية المطلقة ونسيان «الخير العام»: اعتقد عالم العملات المشفرة في بداياته أن إزالة الوسطاء وجعل كل شخص «مصرفًا لنفسه» سيحققان العدالة تلقائيًا. لكن العدالة المالية الحقيقية تتطلب تقييم الجدارة الائتمانية وتقاسم المخاطر وشبكات الأمان الاجتماعي، لا مجرد ساحة تنافس محصلتها صفر، يأكل فيها القوي الضعيف.
ثالثًا، المساواة الحقيقية: كيف نجعل المزارعين والعمال المهاجرين الأميين يستخدمون الخدمات المالية بكرامة؟
إذا تطلبت التقنية من مستخدميها أن يصبحوا خبراء في التشفير كي يحموا أنفسهم، فستظل حكرًا على قلة من الناس إلى الأبد. ولكي يتمكن مزارع أو عامل مهاجر أمي لا يفهم مبادئ البلوك تشين من استخدام الخدمات المالية بكرامة، من دون استغلال أو إذلال، ينبغي أن «تختفي البلوك تشين تمامًا»، وأن يعاد تصميم المنطق الذي تقوم عليه عبر أربعة محاور:
1. القضاء على «عبارات الاسترداد»: استبدال العوائق التقنية بالقياسات الحيوية والاسترداد الاجتماعي
إن مطالبة مزارع منهمك في كسب رزقه بنسخ 12 كلمة إنجليزية (عبارة الاسترداد) وحفظها جيدًا أمر يتجاهل الطبيعة البشرية، كما أنه أكبر مخاطر أمن المعلومات.
• الحل: اعتماد تجريد الحساب (Account Abstraction) ومفاتيح المرور (Passkeys) على نطاق واسع. يستطيع المستخدم إدارة أصوله ببصمة الإصبع أو التعرّف على الوجه، تمامًا كما يفتح هاتفه. وإذا فقد هاتفه، فيمكنه استعادة حسابه عبر آلية «الاسترداد الاجتماعي (Social Recovery)»، إذ يوقّع أفراد أسرته الذين يثق بهم أو مختار القرية أو أعضاء تعاونيته معًا لاستعادته. وهكذا يتحول علم التشفير البارد إلى شبكة الثقة الموجودة أصلًا في المجتمعات البشرية.
2. أقصى درجات إزالة النصوص من اللغة والواجهة: التفاعل الصوتي والإرشاد البصري
بالنسبة إلى المستخدمين الأميين أو الذين لا يتقنون سوى لهجاتهم المحلية، فإن شاشة مليئة بالمصطلحات المالية (رسوم الغاز، والانزلاق السعري، وتفويض العقود) تشكّل بحد ذاتها إقصاءً وإذلالًا غير مرئيين.
• الحل: الجمع بين مساعد ذكاء اصطناعي صوتي متعدد اللغات يعمل دون اتصال أو عبر نطاق ترددي منخفض، وواجهة تعتمد على الرسوم فقط. كل ما على العامل المهاجر هو أن يقول لهاتفه بلغته الأم: «أرسل نصف راتبي لهذا الشهر إلى أمي في البيت»، ليتولى النظام تلقائيًا في الخلفية تحويل الأموال إلى عملة مستقرة، وتوجيهها عبر السلاسل، ودفع رسوم المعاملة نيابةً عنه (آلية Paymaster)، ثم يؤكد له صوتيًا المبلغ وموعد وصوله. لا يحتاج المستخدم إلى معرفة معنى البلوك تشين، تمامًا كما أننا لا نحتاج إلى فهم بروتوكول TCP/IP لإرسال رسالة.
3. آليات تحمّل الأخطاء والاحتواء: استبدال «خسارة كل شيء عند أول خطأ» بـ«الحفظ التدريجي»
لا ينبغي لأي شخص عادي أن يخسر مدخرات عمره بسبب لمسة خاطئة واحدة.
• الحل: تضمين «حواجز أمان» في البروتوكولات الأساسية وتطبيقات المحافظ، مثل تحديد سقف للتحويلات اليومية، وفترة انتظار مدتها 24 ساعة للتحويلات الكبيرة (يمكن إلغاؤها في أي وقت)، وآلية جهات اتصال موثوقة، وصندوق تأمين للمبالغ الصغيرة مخصص للمدخرين ذوي المدخرات المحدودة. ينبغي دمج إدارة المخاطر في النظام، بدلًا من إلقاء المسؤولية على «قدرة المستخدم على البحث بنفسه».
4. التعاون مع منظمات الدعم المحلية: إنشاء عقد مجتمعية لـ«الميل الأخير»
لا تستطيع الأدوات المتاحة عبر الإنترنت وحدها حل مشكلات تحويل العملات التقليدية وبناء الثقة في العالم الواقعي.
• الحل: ينبغي ألا تسعى البلوك تشين إلى استبدال كل أشكال التنظيم البشري، بل أن تصبح دفتر حسابات شفافًا للتعاونيات المحلية والنقابات ومنظمات التجارة العادلة. ويمكن إنشاء نقاط فعلية منخفضة الرسوم للإيداع والسحب في متاجر القرى ومحطات خدمة العمال المهاجرين، على غرار تجربة M-Pesa الناجحة في كينيا. كما يمكن الاستفادة من السجلات العلنية الشفافة على السلسلة لبناء سجل موثوق لإنتاج المزارعين وسدادهم، كي يتمكنوا من الحصول على قروض صغيرة بفوائد معقولة لشراء البذور والأدوات الزراعية، وبذلك يُكسر حقًا استغلالهم في دوامة الإقراض بفوائد فاحشة.
الخاتمة: إن الغاية من المساواة المالية لم تكن يومًا مطالبة العمال من الفئات المهمشة بتعلم لغة النخبة وأدواتها، بل أن تتخلى النخبة طوعًا عن غطرستها التقنية، وتحتفظ بالتعقيد لنفسها، وتمنح كل إنسان البساطة والكرامة. وحين لا تعود البلوك تشين شعارًا يُتداول للترويج والمضاربة، بل تتسلل بصمت، كالهواء والماء، إلى حقول المناطق النائية وإيصالات تحويلات العمال المهاجرين، عندها فقط يكون حلم السيبر بانك في أيامه الأولى قد انتصر حقًا.
المساواة المالية الحقيقية لا تعني إجبار المزارعين والعمال المهاجرين على تعلم مصطلحات البلوك تشين المعقدة، بل تعني جعل التقنية «تختفي تمامًا»:
✅ استبدال عبارات الاسترداد الإنجليزية الاثنتي عشرة، التي لا تراعي الطبيعة البشرية، ببصمة الإصبع والاسترداد عبر الأهل والأصدقاء
✅ استبدال شاشات رسوم الغاز والمصطلحات المالية الغامضة بالتفاعل الصوتي باللغة الأم
✅ حماية الفئات الضعيفة من الاستغلال عند «الميل الأخير» عبر فترات انتظار التحويلات وعقد التعاونيات المحلية
لا تكون هذه الثورة التقنية ناجحة حقًا إلا عندما يستطيع عامل أمي استخدام الخدمات المالية بكرامة، من دون أن يتعرض للإذلال أو الاستغلال.
#المساواة_المالية #區塊鏈 #ساندل #Web3反思 #普惠金融