交易样本量为什么重要?为什么10笔盈利不能证明策略有效?
📊 连续10笔盈利,是否足以证明一套策略有效?
如果规则提前固定、交易相对独立,10连胜当然是一项积极证据;但它仍不能单独证明策略具有可持续的正期望。
原因是策略有效性不只取决于胜率,还取决于平均盈利、平均亏损、交易成本、样本独立性和市场环境。
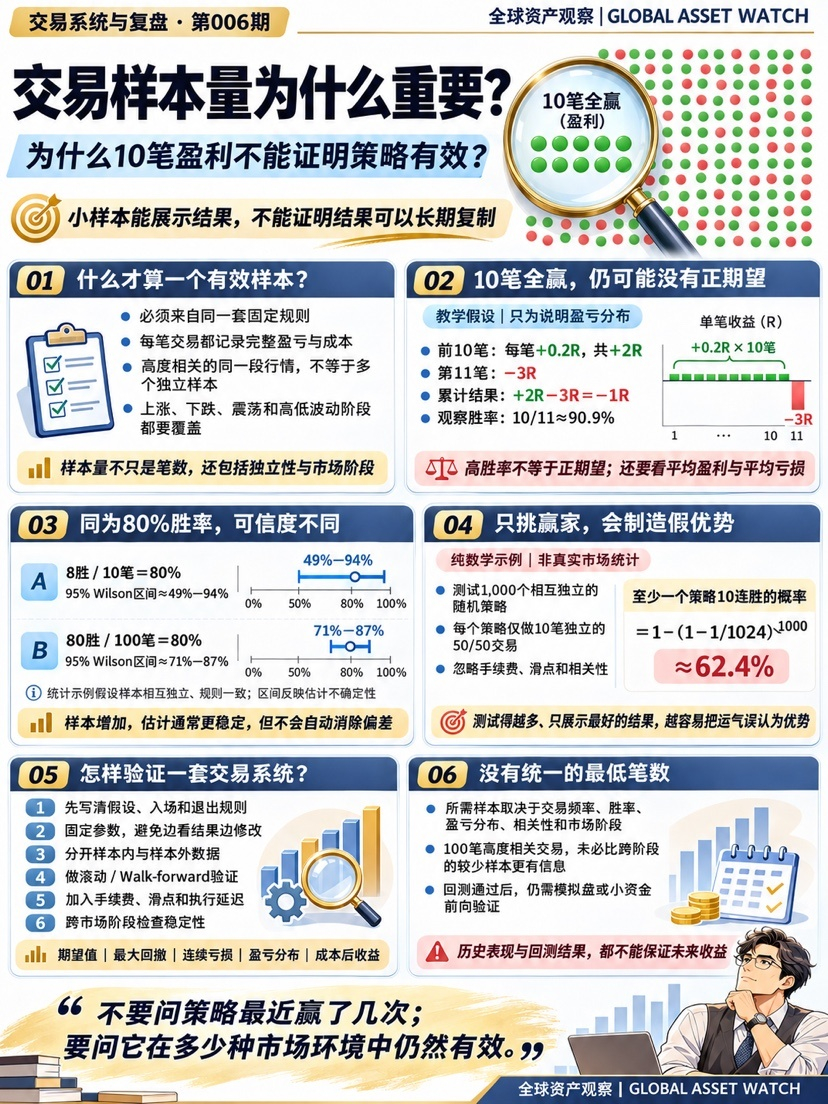
图中教学案例:
前10笔:每笔盈利0.2R,累计+2R
第11笔:亏损3R
最终结果:+2R-3R=−1R
观察胜率仍有10÷11≈90.9%
因此,高胜率不等于正期望,小样本也可能尚未遇到策略真正害怕的行情。
同样观察到80%胜率:
8胜/10笔:95% Wilson区间约49%—94%
80胜/100笔:95% Wilson区间约71%—87%
在样本独立、规则一致等假设下,样本增加通常会缩小估计的不确定范围;但增加交易笔数并不能自动消除选择偏差、规则变化或高度相关的问题。
另一个纯数学示例:如果独立测试1,000个随机策略,每个只进行10笔独立的50/50交易,并只展示表现最好的策略,那么至少出现一个10连胜策略的理论概率约为:
1-(1-1/1024)¹⁰⁰⁰≈62.4%
这不是实际市场统计,而是说明:测试得越多、只挑最好结果,越容易把偶然运气误认为策略优势。 CFA Institute也提醒,多重测试、样本选择和过度拟合可能让历史结果看起来远比真实优势可靠。
更可靠的验证流程应包括:
先固定假设、入场和退出规则
分开样本内与样本外数据
进行滚动或Walk-forward验证
加入手续费、滑点和执行延迟
覆盖上涨、下跌、震荡及不同波动阶段
同时统计期望值、最大回撤、连续亏损和盈亏分布
没有适用于所有策略的统一最低笔数。高频与低频策略、不同盈亏分布和相关程度,需要的样本完全不同;回测通过后仍应进行模拟盘或小资金前向验证。
不要只问策略最近赢了几次;要问它在多少种市场环境中仍然有效。
下一期预告|周一·宏观金融课·第007期
《实际利率是什么?为什么它会同时影响黄金、美元和成长股估值?》