في تقرير الاستقرار المالي الصادر عن الاحتياطي الفيدرالي يوم الجمعة الماضي، صنّف 87% من المشاركين الذكاء الاصطناعي على أنه الخطر الأول.
وهذه الـ87% تعني عشرين شخصًا من أصل ثلاثة وعشرين.
لم تضم العينة سوى 23 جهة اتصال، وأُجري الاستطلاع في سبتمبر وأكتوبر.
عندما نحوّل النسبة المئوية إلى عدد أشخاص، يتغير ثقل هذا التحذير. لكن في التقرير مجموعة أخرى من الأرقام، لا يختفي أثرها حتى لو حوّلناها إلى أعداد أشخاص.
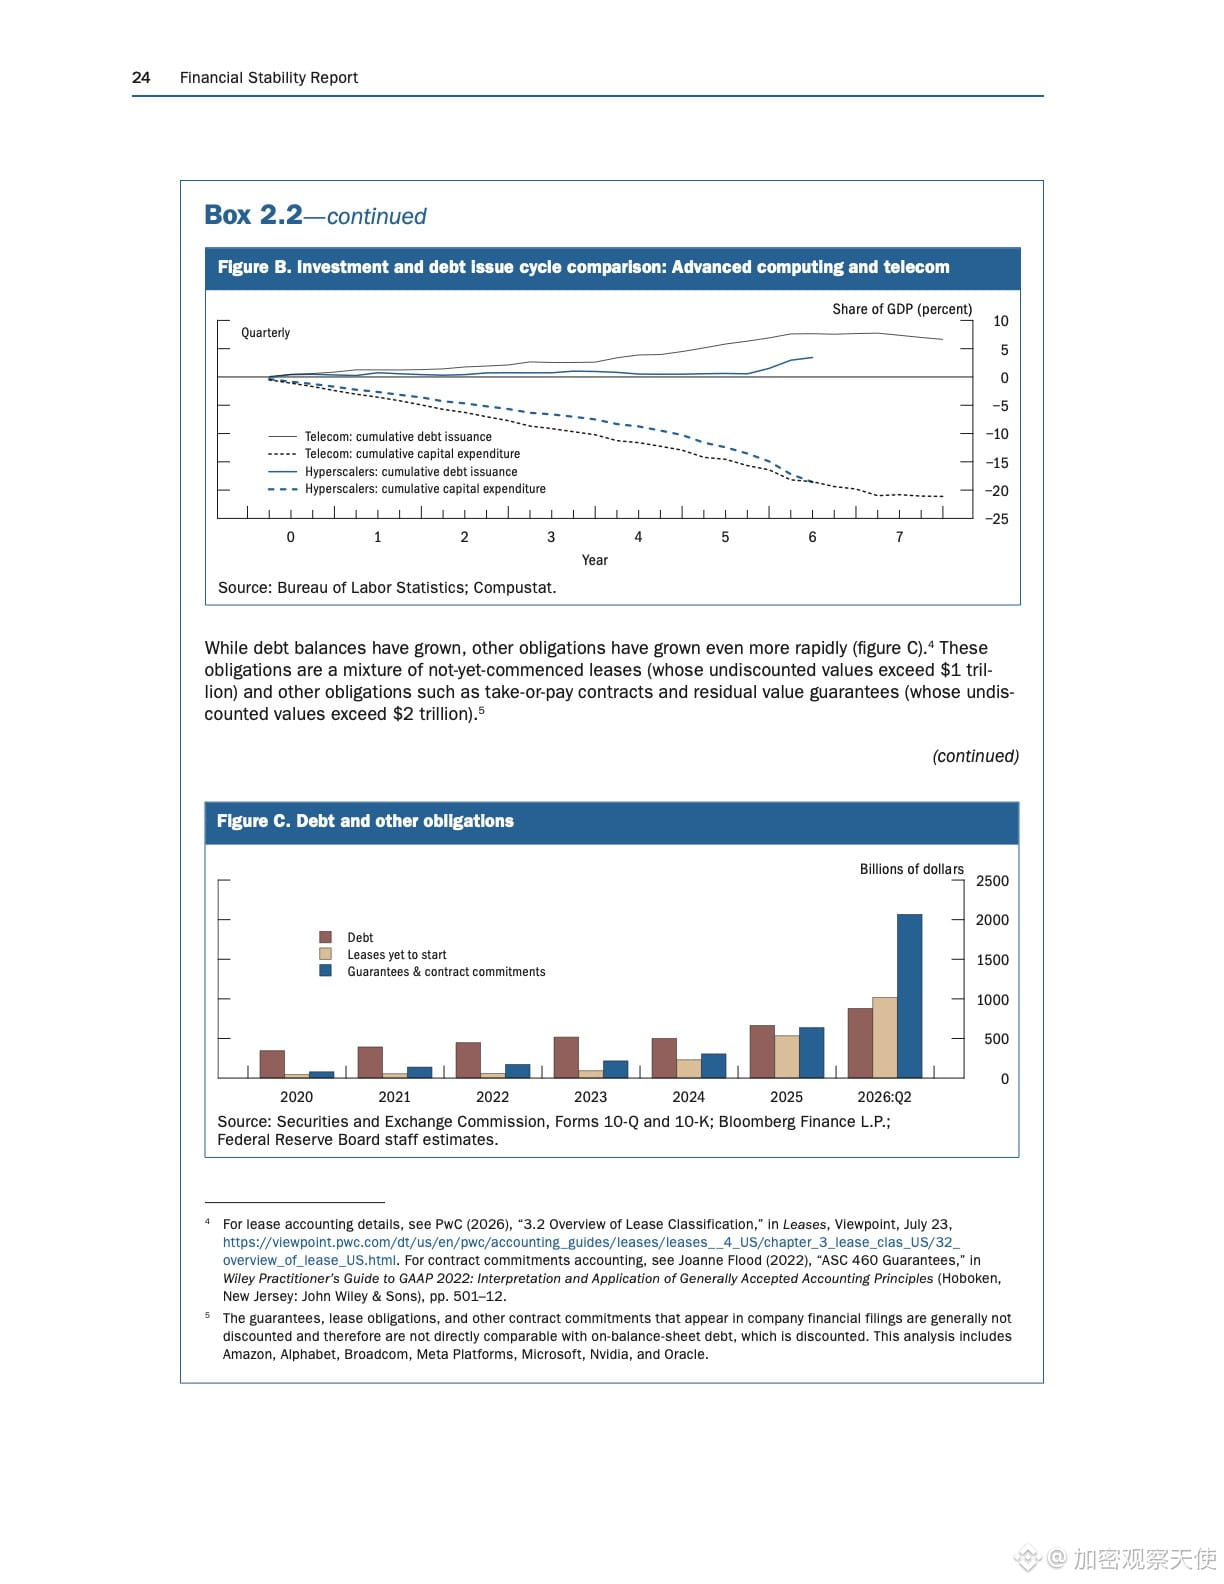
حتى أكتوبر، تجاوزت إصدارات الديون المرتبطة بالحوسبة المتقدمة 680 مليار دولار، أي خمسة أضعاف ما سُجّل طوال عام 2023.
وارتفعت حصة هذه الاقتراضات من إصدارات سندات الشركات غير المالية ذات التصنيف الاستثماري من أقل من 6% إلى نحو 31%.
وتُقدّر الديون العامة القائمة بأكثر من 1.1 تريليون دولار.
لكن العبء الأكبر خارج الميزانية العمومية.
تتجاوز القيمة غير المخصومة لعقود الإيجار التي لم يبدأ تنفيذها بعد تريليون دولار. وبإضافة عقود «الدفع أو السحب» وضمانات القيمة المتبقية، يتجاوز المجموع تريليوني دولار آخرين.
توضح حاشية التقرير الأمر بجلاء: هذه الأرقام غير مخصومة، ولا يمكن جمعها مباشرةً مع الديون المدرجة في الميزانية العمومية.
لذا فإن 1.1 تريليون و3 تريليونات دولار رقمان ينتميان إلى درجين مختلفين. وخلطهما في الجمع يعني احتساب «المبلغ الذي اقترضته» و«ما تعهّدت به» كأنهما مبلغ واحد.
$NVDAB و$MSFTB كلاهما ضمن قائمة الشركات السبع، وكلاهما متداول على Binance على مدار 24 ساعة.
ويجب أيضًا الانتباه إلى التوقيت. فالبيانات تعود إلى 28 أكتوبر، وصدر التقرير في 13 نوفمبر.
خلال الأيام الثلاثة الممتدة من 10 إلى 13 نوفمبر، ارتفع عائد سندات الخزانة لأجل عشر سنوات من 4.98 إلى 5.15، بينما هبط البيتكوين من 73796 إلى 68314.
لذلك، فإن القول إن «الاحتياطي الفيدرالي حذّر من هذا الهبوط» يقلب التسلسل الزمني. لقد حذّر من حالة تقييم كانت قائمة بالفعل.
ما لست متأكدًا منه هو ما إذا كانت عقود الإيجار هذه ستتحول فعلًا إلى التزامات. قد يكون من المنطقي توقيع عقد لمدة خمسة عشر عامًا وتركيب المعدات على مدى ثلاث سنوات، بحيث تتغير توقعات الطلب بينما يبقى الالتزام قائمًا، لكن لا يمكن إثبات ذلك.
ما يستحق التذكر حقًا هو هذا التفاوت.
كل شركة تُدرج توسعها في عقود الإيجار بدلًا من النفقات الرأسمالية، ستترك في نهاية المطاف أثقل بند في حواشي بياناتها المالية.
تُسجّل الميزانية العمومية الأموال التي أُنفقت، أما الحواشي فتسجّل الأموال التي لم تُنفق بعد، لكن لا بد من إنفاقها.
في الساعة التاسعة والنصف صباحًا، ظل عائد السندات لأجل عشر سنوات عند 5.15%، وسجّل رمز إنفيديا 157.80، أي أقل بثلاث نقاط وعُشر من إغلاق يوم الجمعة.
برأيك، هل ينبغي إدراج هذه التريليونات الثلاثة في التقييم، أم في علاوة المخاطر؟
المنهجية: التقرير هو ملف PDF رسمي للاحتياطي الفيدرالي، والأرقام مأخوذة من النص الأصلي في المربع 2.2، وهي غير مخصومة، والبيانات تعود إلى 28 أكتوبر.
ما سبق تجميع للمعلومات المتاحة للجمهور وتحليل شخصي، ولا يشكّل نصيحة استثمارية.
وهذه الـ87% تعني عشرين شخصًا من أصل ثلاثة وعشرين.
لم تضم العينة سوى 23 جهة اتصال، وأُجري الاستطلاع في سبتمبر وأكتوبر.
عندما نحوّل النسبة المئوية إلى عدد أشخاص، يتغير ثقل هذا التحذير. لكن في التقرير مجموعة أخرى من الأرقام، لا يختفي أثرها حتى لو حوّلناها إلى أعداد أشخاص.
حتى أكتوبر، تجاوزت إصدارات الديون المرتبطة بالحوسبة المتقدمة 680 مليار دولار، أي خمسة أضعاف ما سُجّل طوال عام 2023.
وارتفعت حصة هذه الاقتراضات من إصدارات سندات الشركات غير المالية ذات التصنيف الاستثماري من أقل من 6% إلى نحو 31%.
وتُقدّر الديون العامة القائمة بأكثر من 1.1 تريليون دولار.
لكن العبء الأكبر خارج الميزانية العمومية.
تتجاوز القيمة غير المخصومة لعقود الإيجار التي لم يبدأ تنفيذها بعد تريليون دولار. وبإضافة عقود «الدفع أو السحب» وضمانات القيمة المتبقية، يتجاوز المجموع تريليوني دولار آخرين.
توضح حاشية التقرير الأمر بجلاء: هذه الأرقام غير مخصومة، ولا يمكن جمعها مباشرةً مع الديون المدرجة في الميزانية العمومية.
لذا فإن 1.1 تريليون و3 تريليونات دولار رقمان ينتميان إلى درجين مختلفين. وخلطهما في الجمع يعني احتساب «المبلغ الذي اقترضته» و«ما تعهّدت به» كأنهما مبلغ واحد.
$NVDAB و$MSFTB كلاهما ضمن قائمة الشركات السبع، وكلاهما متداول على Binance على مدار 24 ساعة.
ويجب أيضًا الانتباه إلى التوقيت. فالبيانات تعود إلى 28 أكتوبر، وصدر التقرير في 13 نوفمبر.
خلال الأيام الثلاثة الممتدة من 10 إلى 13 نوفمبر، ارتفع عائد سندات الخزانة لأجل عشر سنوات من 4.98 إلى 5.15، بينما هبط البيتكوين من 73796 إلى 68314.
لذلك، فإن القول إن «الاحتياطي الفيدرالي حذّر من هذا الهبوط» يقلب التسلسل الزمني. لقد حذّر من حالة تقييم كانت قائمة بالفعل.
ما لست متأكدًا منه هو ما إذا كانت عقود الإيجار هذه ستتحول فعلًا إلى التزامات. قد يكون من المنطقي توقيع عقد لمدة خمسة عشر عامًا وتركيب المعدات على مدى ثلاث سنوات، بحيث تتغير توقعات الطلب بينما يبقى الالتزام قائمًا، لكن لا يمكن إثبات ذلك.
ما يستحق التذكر حقًا هو هذا التفاوت.
كل شركة تُدرج توسعها في عقود الإيجار بدلًا من النفقات الرأسمالية، ستترك في نهاية المطاف أثقل بند في حواشي بياناتها المالية.
تُسجّل الميزانية العمومية الأموال التي أُنفقت، أما الحواشي فتسجّل الأموال التي لم تُنفق بعد، لكن لا بد من إنفاقها.
في الساعة التاسعة والنصف صباحًا، ظل عائد السندات لأجل عشر سنوات عند 5.15%، وسجّل رمز إنفيديا 157.80، أي أقل بثلاث نقاط وعُشر من إغلاق يوم الجمعة.
برأيك، هل ينبغي إدراج هذه التريليونات الثلاثة في التقييم، أم في علاوة المخاطر؟
المنهجية: التقرير هو ملف PDF رسمي للاحتياطي الفيدرالي، والأرقام مأخوذة من النص الأصلي في المربع 2.2، وهي غير مخصومة، والبيانات تعود إلى 28 أكتوبر.
ما سبق تجميع للمعلومات المتاحة للجمهور وتحليل شخصي، ولا يشكّل نصيحة استثمارية.