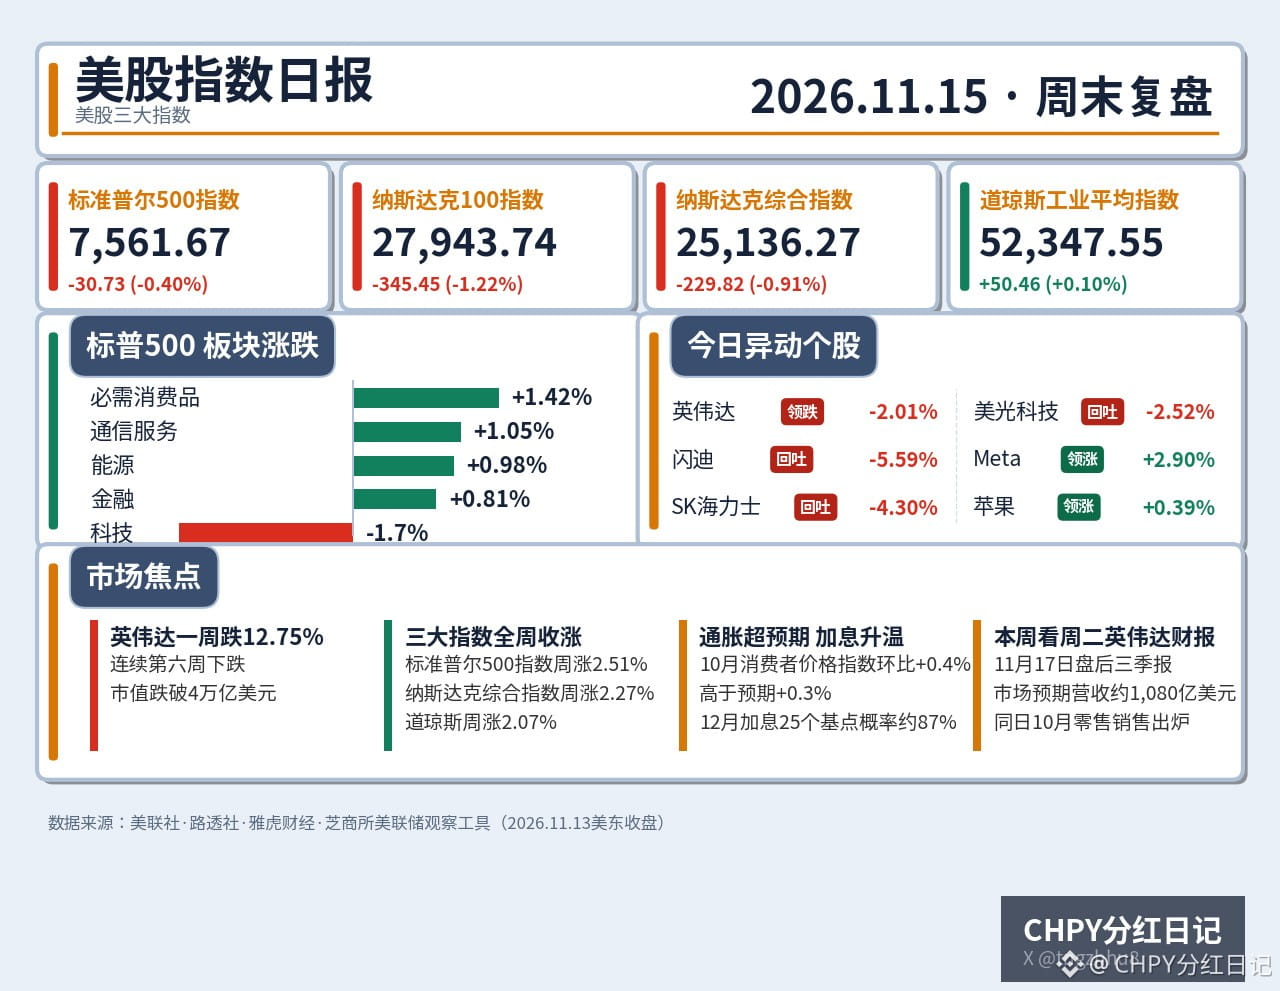
周末复盘:上周美股先抑后扬,周五收盘涨跌互现,全周三大指数全线收涨。
周五收盘,标准普尔500指数跌0.40%收7,561.67点,纳斯达克综合指数跌0.91%收25,136.27点,道琼斯工业平均指数涨0.10%收52,347.55点,纳斯达克100指数跌1.22%收27,943.74点。信息技术板块跌1.70%,是全天最弱的板块,但等权重标准普尔500指数涨0.20%,超六成成分股收涨——跌的是指数权重,涨的是大多数股票。
全周看,三大指数终结四连跌周线:标准普尔500指数周涨2.51%,纳斯达克综合指数周涨2.27%,道琼斯工业平均指数周涨2.07%,是8月初以来最好的一周。费城半导体指数周五跌3.40%,盘中一度跌6.50%,但全周仍涨8.05%,周五那一下是获利回吐,不是趋势反转。
上周的主线只有一个名字:英伟达。黄仁勋11月12日辞去首席执行官职务,首席财务官科莱特·克雷斯出任临时首席执行官,英伟达周五再跌2.01%收162.85美元,全周跌12.75%,连续第六周下跌,是2012年以来最长的连跌纪录,市值跌破4万亿美元,六周蒸发约1.7万亿美元。资金没有离开芯片,只是换了座位:美光科技全周涨12.80%,周五回吐2.52%收778.31美元。美股七姐妹周五分化明显,Meta涨2.90%,苹果涨0.39%、盘中创下360.80美元新高,微软涨0.17%,特斯拉跌1.82%,Alphabet跌0.98%,亚马逊跌0.29%。
另一条线是通胀与加息。10月消费者价格指数环比涨0.40%,高于预期的0.30%,10月生产者价格指数同比涨6.50%,芝商所美联储观察工具显示,12月加息25个基点的概率约87%,10年期国债收益率站上5.10%。纽约联储主席威廉姆斯与芝加哥联储主席古尔斯比轮番放话,美联储要把通胀压回2%还有不少工作要做。
本周前瞻,胜负手全在周二。11月17日,10月零售销售上午8点30分出炉,市场预期环比涨0.20%,同一天盘后英伟达公布第三季度财报,市场预期营收约1,080亿美元,期权市场隐含的股价波动幅度是8%到9%。周一先听美联储主席沃什讲话,周三看10月联邦公开市场委员会会议纪要,周四沃尔玛盘前财报、Anthropic预计上市。
上周的反弹底子不弱:指数周五跌了,但大多数股票涨了,资金在轮动不在撤退。真正的考验在下周二,英伟达财报能不能给人工智能叙事续命,零售销售会不会给加息再加一把火,这两件事定了,下周的方向才算数。
#美股 #英伟达
$NVDA $QQQ $SPY
周五收盘,标准普尔500指数跌0.40%收7,561.67点,纳斯达克综合指数跌0.91%收25,136.27点,道琼斯工业平均指数涨0.10%收52,347.55点,纳斯达克100指数跌1.22%收27,943.74点。信息技术板块跌1.70%,是全天最弱的板块,但等权重标准普尔500指数涨0.20%,超六成成分股收涨——跌的是指数权重,涨的是大多数股票。
全周看,三大指数终结四连跌周线:标准普尔500指数周涨2.51%,纳斯达克综合指数周涨2.27%,道琼斯工业平均指数周涨2.07%,是8月初以来最好的一周。费城半导体指数周五跌3.40%,盘中一度跌6.50%,但全周仍涨8.05%,周五那一下是获利回吐,不是趋势反转。
上周的主线只有一个名字:英伟达。黄仁勋11月12日辞去首席执行官职务,首席财务官科莱特·克雷斯出任临时首席执行官,英伟达周五再跌2.01%收162.85美元,全周跌12.75%,连续第六周下跌,是2012年以来最长的连跌纪录,市值跌破4万亿美元,六周蒸发约1.7万亿美元。资金没有离开芯片,只是换了座位:美光科技全周涨12.80%,周五回吐2.52%收778.31美元。美股七姐妹周五分化明显,Meta涨2.90%,苹果涨0.39%、盘中创下360.80美元新高,微软涨0.17%,特斯拉跌1.82%,Alphabet跌0.98%,亚马逊跌0.29%。
另一条线是通胀与加息。10月消费者价格指数环比涨0.40%,高于预期的0.30%,10月生产者价格指数同比涨6.50%,芝商所美联储观察工具显示,12月加息25个基点的概率约87%,10年期国债收益率站上5.10%。纽约联储主席威廉姆斯与芝加哥联储主席古尔斯比轮番放话,美联储要把通胀压回2%还有不少工作要做。
本周前瞻,胜负手全在周二。11月17日,10月零售销售上午8点30分出炉,市场预期环比涨0.20%,同一天盘后英伟达公布第三季度财报,市场预期营收约1,080亿美元,期权市场隐含的股价波动幅度是8%到9%。周一先听美联储主席沃什讲话,周三看10月联邦公开市场委员会会议纪要,周四沃尔玛盘前财报、Anthropic预计上市。
上周的反弹底子不弱:指数周五跌了,但大多数股票涨了,资金在轮动不在撤退。真正的考验在下周二,英伟达财报能不能给人工智能叙事续命,零售销售会不会给加息再加一把火,这两件事定了,下周的方向才算数。
#美股 #英伟达
$NVDA $QQQ $SPY