
أمضيت الساعات الـ48 الماضية أقارن دفاتر الأوامر وبيانات الاقتصاد الكلي وجداول تدفقات صناديق ETF — وبصراحة بدأت أظن أننا ننظر إلى موجة البيع هذه من زاوية معكوسة. 📉
في الوقت الحالي، يصرخ الجميع في صفحتي عن مشكلات خاصة بالعملات المشفرة أو يبحثون عن ترقية سحرية للبروتوكول تنقذ استثماراتهم.
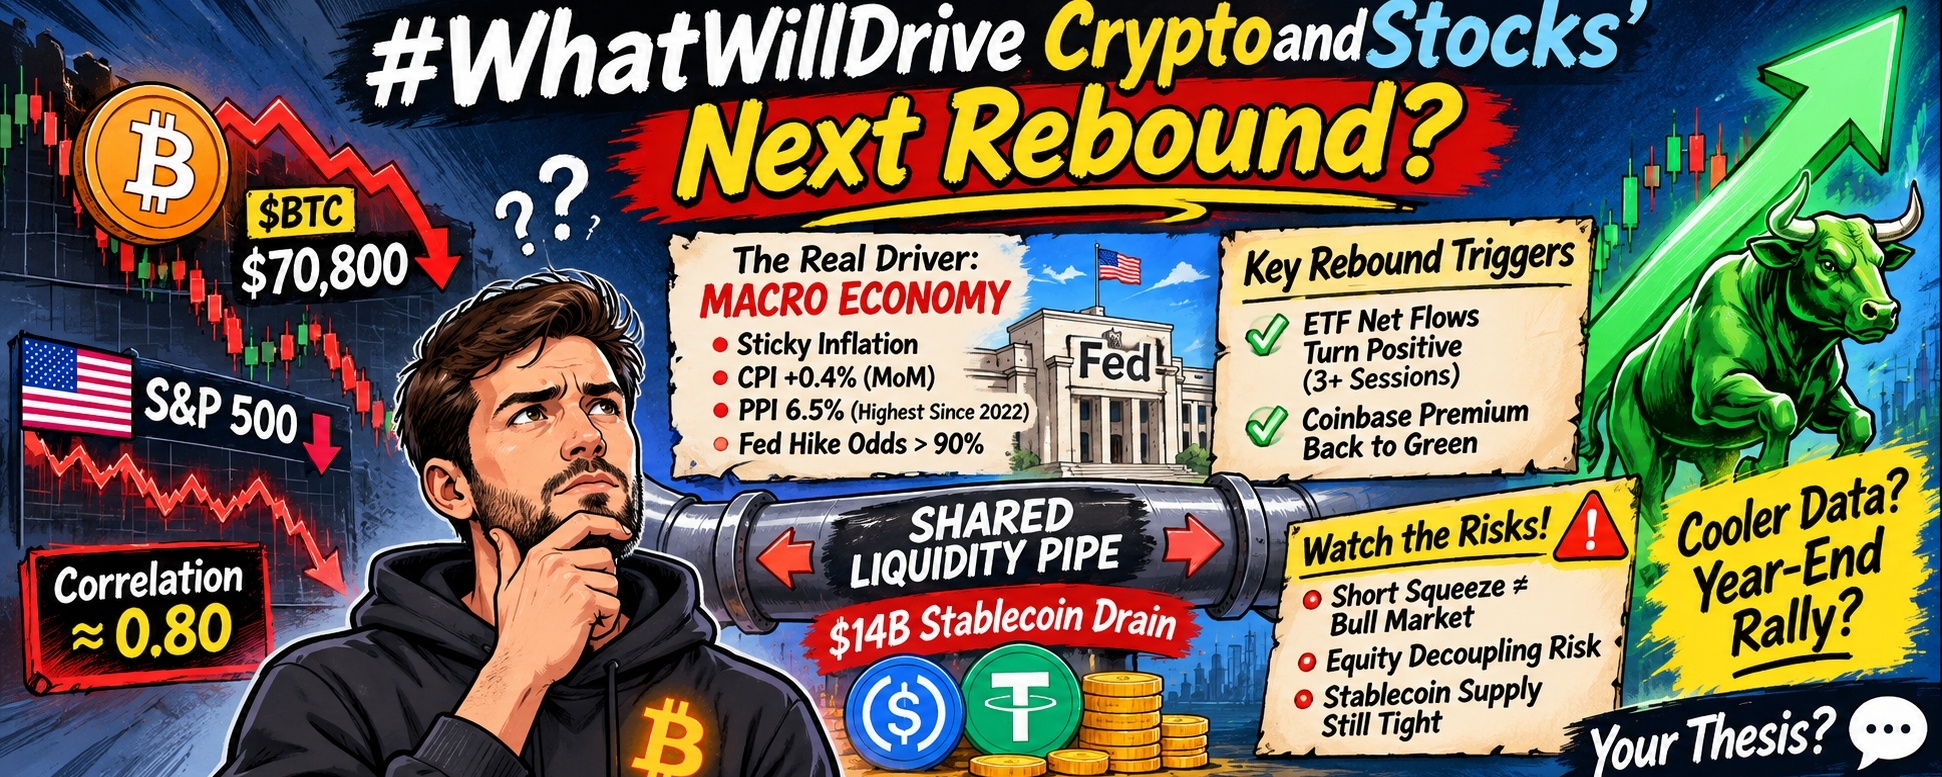
في غضون ذلك، اختبر $BTC للتو مستوى 70,800 دولار بعد هبوطه دون المتوسطات المتحركة الرئيسية، ومؤشر S&P 500 يواصل التراجع معه.
عندما تتحرك فئتان مختلفتان تمامًا من الأصول شبه متلازمتين — إذ يبلغ الارتباط بين بيتكوين ومؤشر S&P 500 على مدى 30 يومًا نحو 0.80 — فليس ما تراه مجرد ضعف معزول في سوق العملات المشفرة.
أنت تنظر إلى قناة سيولة مشتركة واحدة تعرضت للتضييق للتو.
إذا كنا نريد حقًا اقتناص الانتعاش الحقيقي التالي في العملات المشفرة والأسهم، فعلينا أن نتوقف عن التحديق في شموع الـ15 دقيقة ونتتبع البنية التحتية. 🤔
أولًا، انظر إلى ما يقود المشهد فعليًا: التضخم المستعصي باغت التوقعات السائدة.
جاء مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر أعلى من المتوقع عند +0.4% على أساس شهري، وأظهر تقرير مؤشر أسعار المنتجين الصادر أمس قفزة التضخم السنوي للمنتجين إلى 6.5%، وهي أعلى قراءة منذ أواخر 2022.
أعادت أسواق العقود الآجلة، في غضون ليلة تقريبًا، تسعير احتمالات رفع الفيدرالي أسعار الفائدة في ديسمبر إلى أكثر من 90%، ما دفع عوائد سندات الخزانة والدولار إلى الارتفاع مباشرة.
لا يستطيع $BTC ولا أسهم التكنولوجيا تحقيق انتعاش حقيقي بينما يسعّر السوق فعليًا تشديد السياسة النقدية.
من واقع خبرتي في مراقبة دورات الاقتصاد الكلي، لا تحتاج الأسواق فعليًا إلى خفض أسعار الفائدة كي ترتد، بل تحتاج فقط إلى بلوغ الخوف من رفع مفاجئ للفائدة ذروته.
لن تأتي الشرارة الحقيقية الأولى من عنوان إخباري عن العملات المشفرة؛ بل ستشتعل في اللحظة نفسها التي تهدأ فيها بيانات العمل أو التضخم الواردة بما يكفي لدفع عوائد السندات بعيدًا عن قممها.
إلى أن تتوقف تكلفة رأس المال عن الارتفاع، تظل كل شمعة خضراء مجرد ارتداد تنفيسي يصارع الجاذبية.
وبصراحة، طرأ تغيير هيكلي خلال العامين الماضيين أعتقد أن كثيرًا من المتداولين الأفراد لم يستوعبوه بالكامل بعد.
فصناديق ETF الفورية ومكاتب المؤسسات تشكل الآن حصة ضخمة من حجم التداول اليومي، ولذلك يقع BTC وETH عمليًا ضمن محافظ تكافؤ المخاطر نفسها تمامًا التي تضم أسهم شركات التكنولوجيا العملاقة.
عندما يرى مدير صندوق متعدد الأصول ارتفاع مؤشر VIX وتراجع الأسهم، لا تكترث خوارزمية إدارة المخاطر لديه باللامركزية أو أوقات إنشاء الكتل.
فهي لا ترى سوى أصل عالي المخاطر ومرتفع بيتا، فتضغط على زر البيع عبر السوق كله.
يمكنك رؤية ذلك بوضوح في سجل التداولات: فقدت صناديق Bitcoin ETF الفورية الأمريكية نحو 1.5 مليار دولار على مدى ست جلسات متتالية، بينما تبيع صناديق الكوانت التي تشغّل خوارزميات فروق BTC والأسهم الطرفَ المتأخر آليًا، ما يحبس السوقين في حلقة تغذية راجعة.
لكي يرسخ الانتعاش فعليًا، يجب أن ينقلب مؤشّران في الوقت نفسه تمامًا:
* تحوّل صافي تدفقات صناديق ETF الفورية إلى الإيجابية لثلاث جلسات متتالية على الأقل، ما يدل على أن وول ستريت انتهت من خفض المخاطر.
* عودة علاوة Coinbase إلى المنطقة الإيجابية بعد أسابيع من الخصم المستمر للأسعار الفورية في الولايات المتحدة.
مهلًا، دعني أراجع أطروحتي للحظة، لأن شيئًا ما لم يبدُ منطقيًا تمامًا عندما تحققت من أزواج العملات البديلة.
إذا كانت عمليات البيع القائمة على تكافؤ المخاطر من المؤسسات تفسر كل شيء، فلماذا لم تتراجع جميع العملات الرئيسية بالمعدل نفسه تمامًا؟
عندما تعمقت في سيولة السلسلة، برز عنق الزجاجة الحقيقي: انكمش إجمالي المعروض من العملات المستقرة بأكثر من 14 مليار دولار.
في عالم العملات المشفرة، العملات المستقرة هي حرفيًا الوقود في الخزان؛ فعندما يتقلص معروضها، تصبح دفاتر الأوامر شبه خالية، وتتسبب أوامر البيع الاعتيادية في ذيول سعرية حادة.
قارن ذلك بالأسهم الأمريكية، حيث ظلت فترات إعادة شراء الشركات والإنفاق على البنية التحتية للذكاء الاصطناعي تدعم مؤشر S&P 500 بهدوء خلال فترات صعبة على صعيد الاقتصاد الكلي.
وحتى داخل عالم العملات المشفرة، لا يهرب رأس المال دون تمييز؛ فقد صمد $ETH وSOL على نحو أفضل بوضوح نسبيًا خلال موجة التراجع هذه، مستندين إلى منظومات مثل BNB وSolana التي تعتمد على نشاط مستخدمين حقيقي ومحفزات مرتقبة مثل Breakpoint لامتصاص عمليات البيع.
إذًا، القيد الأساسي واضح تمامًا: لا تستطيع العملات المشفرة التفوق على استنزاف قدره 14 مليار دولار من العملات المستقرة ما لم تعد سيولة جديدة غير مستثمرة إلى السلسلة، بالتزامن مع صمود أرباح الشركات في سوق الأسهم.
لكن هذا ما يقلقني حقًا، ولهذا لا أهرع إلى اقتناص كل هبوط. ⚠️
أولًا، ضغط مراكز البيع على المكشوف في المشتقات لا يعني انعكاسًا إلى سوق صاعدة.
لقد مُحيت للتو مراكز برافعة مالية تتجاوز قيمتها 1.6 مليار دولار، وتحولت معدلات التمويل إلى السلبية، وانكمشت المراكز المفتوحة.
يكاد هذا الوضع يضمن ارتدادًا عنيفًا وقويًا قريبًا، خصوصًا إذا دافع $BTC عن خط الاتجاه الممتد لـ200 أسبوع قرب 68,000 دولار.
ما يقلقني هو أن يخلط المتداولون بين ضغط مراكز البيع الآلي في دفاتر أوامر ضحلة وبين التراكم الفوري الحقيقي، فيندفعوا مجددًا إلى الرافعة المالية العالية بدافع الخوف من فوات الفرصة، ثم تسحقهم بيانات الاقتصاد الكلي التالية.
ثانيًا، ماذا لو انفصلت الأسهم والعملات المشفرة في الاتجاه الخاطئ تمامًا؟
إذا بدأ تضخم تكاليف المدخلات (مثل قراءة أسعار المنتجين البالغة 6.5%) في التهام هوامش أرباح الشركات في الربع الرابع، فقد تواجه الأسهم تباطؤًا حقيقيًا في الأرباح.
وإذا هبط مؤشر S&P 500 مجددًا بينما لا يزال $BTC ملتصقًا به عند معامل ارتباط يبلغ 0.80، فلن تتصرف العملات المشفرة كالذهب الرقمي، بل ستعمل كاختبار ضغط برافعة مالية لأوجاع الأسهم.
إليك المفارقة التي لا تفارق ذهني وأنا أحدق في هذه الرسوم البيانية: البنية المؤسسية نفسها التي منحت $BTC القوة النارية لتجاوز 70 ألف دولار، باتت الآن أشبه بقيد يخنق السيولة. 💡
إذا كانت العملات المشفرة بحاجة إلى تراجع عوائد سندات الخزانة وأن تبادر مكاتب صناديق ETF في وول ستريت إلى الشراء قبل أن تتمكن من الارتفاع، فهل تخلينا عن استقلال العملات المشفرة الأساسي دون قصد لمجرد الحصول على تدفقات أوامر مؤسسية؟
أُبقي حجم مراكزي محدودًا وأراقب تدفقات صناديق ETF الفورية وإصدار العملات المستقرة عن كثب أكثر بكثير من تمويل العقود الدائمة حاليًا، لكنني أريد حقًا أن أعرف رأيك.
هل تعتقد أن بيانات الاقتصاد الكلي الأكثر اعتدالًا ستشعل انتعاشًا متزامنًا للأسهم والعملات المشفرة في نهاية العام، أم يتعين على $BTC كسر ارتباطه بالأسهم قبل أن تبدأ الموجة الصعودية الحقيقية التالية؟ اكتب رأيك أدناه! 👇
#WhatWillDriveCryptoandStocks’NextRebound? #Write2Earn #Macro #CryptoMarket
هذا ليس نصيحة مالية. أجرِ أبحاثك الخاصة دائمًا.