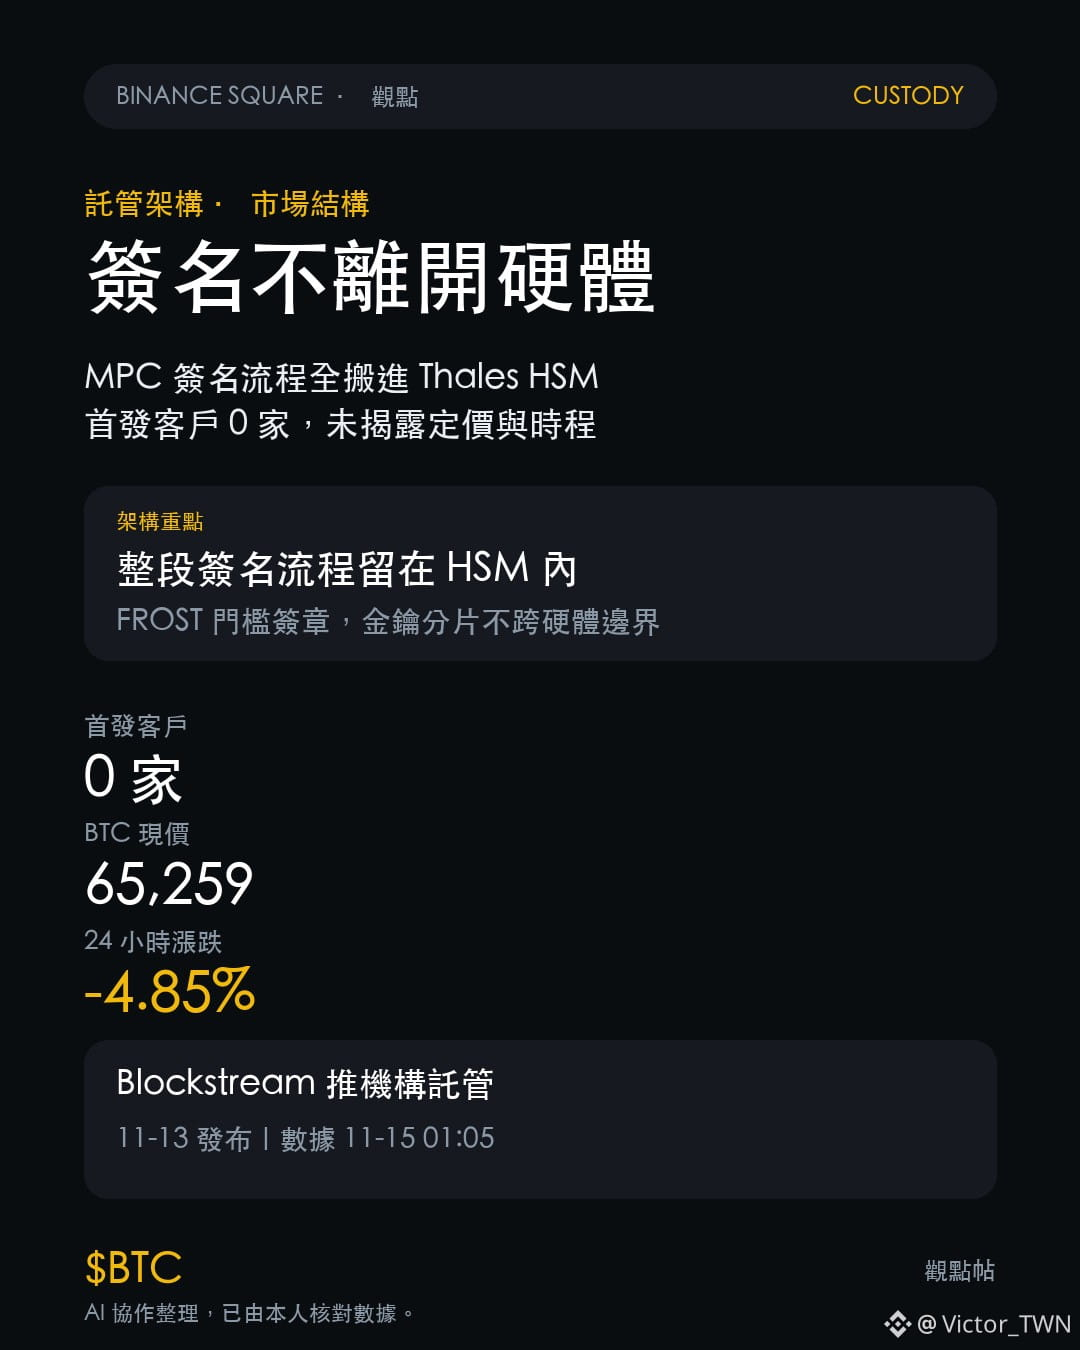
أعلنت Blockstream في 13 نوفمبر عن شراكة مع Thales لتقديم خدمات حفظ مؤسسية، مع وضع عملية توقيع MPC بأكملها داخل أجهزة HSM من Thales، باستخدام توقيعات عتبية FROST. واستشهد Adam Back بخروج 6.3 مليارات دولار من Binance مثالًا مضادًا: ما دام جهاز التوقيع متصلًا بالإنترنت، تظل الجدران النارية السميكة رهانًا على الاحتمالات.
ما أريد قوله ليس إن هذا المنتج جيد أم لا، بل إن معايير تقييم خدمات الحفظ قد تغيّرت. كان السؤال في السابق: «كم مفتاحًا، وكم شخصًا للموافقة؟» أما الآن فهو: «كم مرحلة من مسار التوقيع تعمل على أجهزة عامة الاستخدام؟» وقد قال Back الأمر بوضوح: بروتوكولات MPC المتاحة في السوق تفاعلية أكثر من اللازم ومعقدة أكثر من اللازم، ولذلك لا تصلح للتخزين البارد دون اتصال.
حسم مصدرو صناديق ETF والشركات مسألة «هل نحتفظ بها؟» منذ زمن. وما يعيق التوسع ليس القناعة، بل إمكانية الحصول على الموافقة في خانة مخاطر التشغيل. عندما يبقى التوقيع داخل أجهزة معتمدة ويكون بالإمكان إرفاق سجل تدقيق به، تنخفض كلفة الموافقات الداخلية. هذا عامل داعم بطيء للطلب المؤسسي، وليس محفزًا.
ولا تبالغوا في تفسير الأمر. لم تكشف Blockstream عن عملاء الإطلاق الأول أو الأسعار أو موعد الإطلاق، كما أن خدمة الحفظ المؤسسي Enterprise تخضع للاختبار التجريبي منذ الربع الثالث من 2026 لدى عدد محدود من عملاء الاستثمار الخاص. هذا إعلان عن بنية تقنية، وليس حدثًا لاعتماد المنتج. العزل المادي يعالج فقط الوصول عن بُعد وسرقة بيانات الاعتماد وعيوب التنفيذ التي تكشفها أدوات الذكاء الاصطناعي؛ لكنه لا يعالج ما يفعله المطلعون أو مشكلات سلسلة التوريد أو أخطاء كتابة محرك السياسات.
أما حركة السوق فكانت أكثر إثارة للقلق. $BTC 65,259، بانخفاض 4.85% خلال 24 ساعة، فيما ارتفعت الفائدة المفتوحة 0.88% خلال هذه الساعة، ومعدل التمويل موجب قليلًا عند 0.0032%. لا يبدو أن الرافعة المالية قد صُفّيت بالكامل؛ والأقرب أن مراكز بيع وشراء جديدة دخلت السوق في الوقت نفسه.
تقييمي أن هذا عامل إيجابي لبنية السوق، لا للأسعار. ما ينبغي مراقبته هو ما إذا كانت عبارة «التوقيع بالكامل داخل HSM» ستصبح بندًا قياسيًا في إفصاحات الحفظ المقبلة لصناديق ETF أو احتياطيات الشركات. إذا أُطلقت منتجات مماثلة تباعًا خلال الربعين أو الثلاثة أرباع المقبلة، من دون أن يدرج أحد هذه النقطة في التدقيقات العلنية، فهذا يعني أن المؤسسات لا تقتنع بهذا الطرح.
برأيكم، أين تكمن نقطة الخطر الحقيقية في خدمات الحفظ: في مسار التوقيع، أم في مسألة «من يملك صلاحية إصدار الأمر»؟
#موضوعات_السوق
ما أريد قوله ليس إن هذا المنتج جيد أم لا، بل إن معايير تقييم خدمات الحفظ قد تغيّرت. كان السؤال في السابق: «كم مفتاحًا، وكم شخصًا للموافقة؟» أما الآن فهو: «كم مرحلة من مسار التوقيع تعمل على أجهزة عامة الاستخدام؟» وقد قال Back الأمر بوضوح: بروتوكولات MPC المتاحة في السوق تفاعلية أكثر من اللازم ومعقدة أكثر من اللازم، ولذلك لا تصلح للتخزين البارد دون اتصال.
حسم مصدرو صناديق ETF والشركات مسألة «هل نحتفظ بها؟» منذ زمن. وما يعيق التوسع ليس القناعة، بل إمكانية الحصول على الموافقة في خانة مخاطر التشغيل. عندما يبقى التوقيع داخل أجهزة معتمدة ويكون بالإمكان إرفاق سجل تدقيق به، تنخفض كلفة الموافقات الداخلية. هذا عامل داعم بطيء للطلب المؤسسي، وليس محفزًا.
ولا تبالغوا في تفسير الأمر. لم تكشف Blockstream عن عملاء الإطلاق الأول أو الأسعار أو موعد الإطلاق، كما أن خدمة الحفظ المؤسسي Enterprise تخضع للاختبار التجريبي منذ الربع الثالث من 2026 لدى عدد محدود من عملاء الاستثمار الخاص. هذا إعلان عن بنية تقنية، وليس حدثًا لاعتماد المنتج. العزل المادي يعالج فقط الوصول عن بُعد وسرقة بيانات الاعتماد وعيوب التنفيذ التي تكشفها أدوات الذكاء الاصطناعي؛ لكنه لا يعالج ما يفعله المطلعون أو مشكلات سلسلة التوريد أو أخطاء كتابة محرك السياسات.
أما حركة السوق فكانت أكثر إثارة للقلق. $BTC 65,259، بانخفاض 4.85% خلال 24 ساعة، فيما ارتفعت الفائدة المفتوحة 0.88% خلال هذه الساعة، ومعدل التمويل موجب قليلًا عند 0.0032%. لا يبدو أن الرافعة المالية قد صُفّيت بالكامل؛ والأقرب أن مراكز بيع وشراء جديدة دخلت السوق في الوقت نفسه.
تقييمي أن هذا عامل إيجابي لبنية السوق، لا للأسعار. ما ينبغي مراقبته هو ما إذا كانت عبارة «التوقيع بالكامل داخل HSM» ستصبح بندًا قياسيًا في إفصاحات الحفظ المقبلة لصناديق ETF أو احتياطيات الشركات. إذا أُطلقت منتجات مماثلة تباعًا خلال الربعين أو الثلاثة أرباع المقبلة، من دون أن يدرج أحد هذه النقطة في التدقيقات العلنية، فهذا يعني أن المؤسسات لا تقتنع بهذا الطرح.
برأيكم، أين تكمن نقطة الخطر الحقيقية في خدمات الحفظ: في مسار التوقيع، أم في مسألة «من يملك صلاحية إصدار الأمر»؟
#موضوعات_السوق