收入创了纪录,毛利只剩零头。
真正吃掉这笔钱的是电费和折旧。
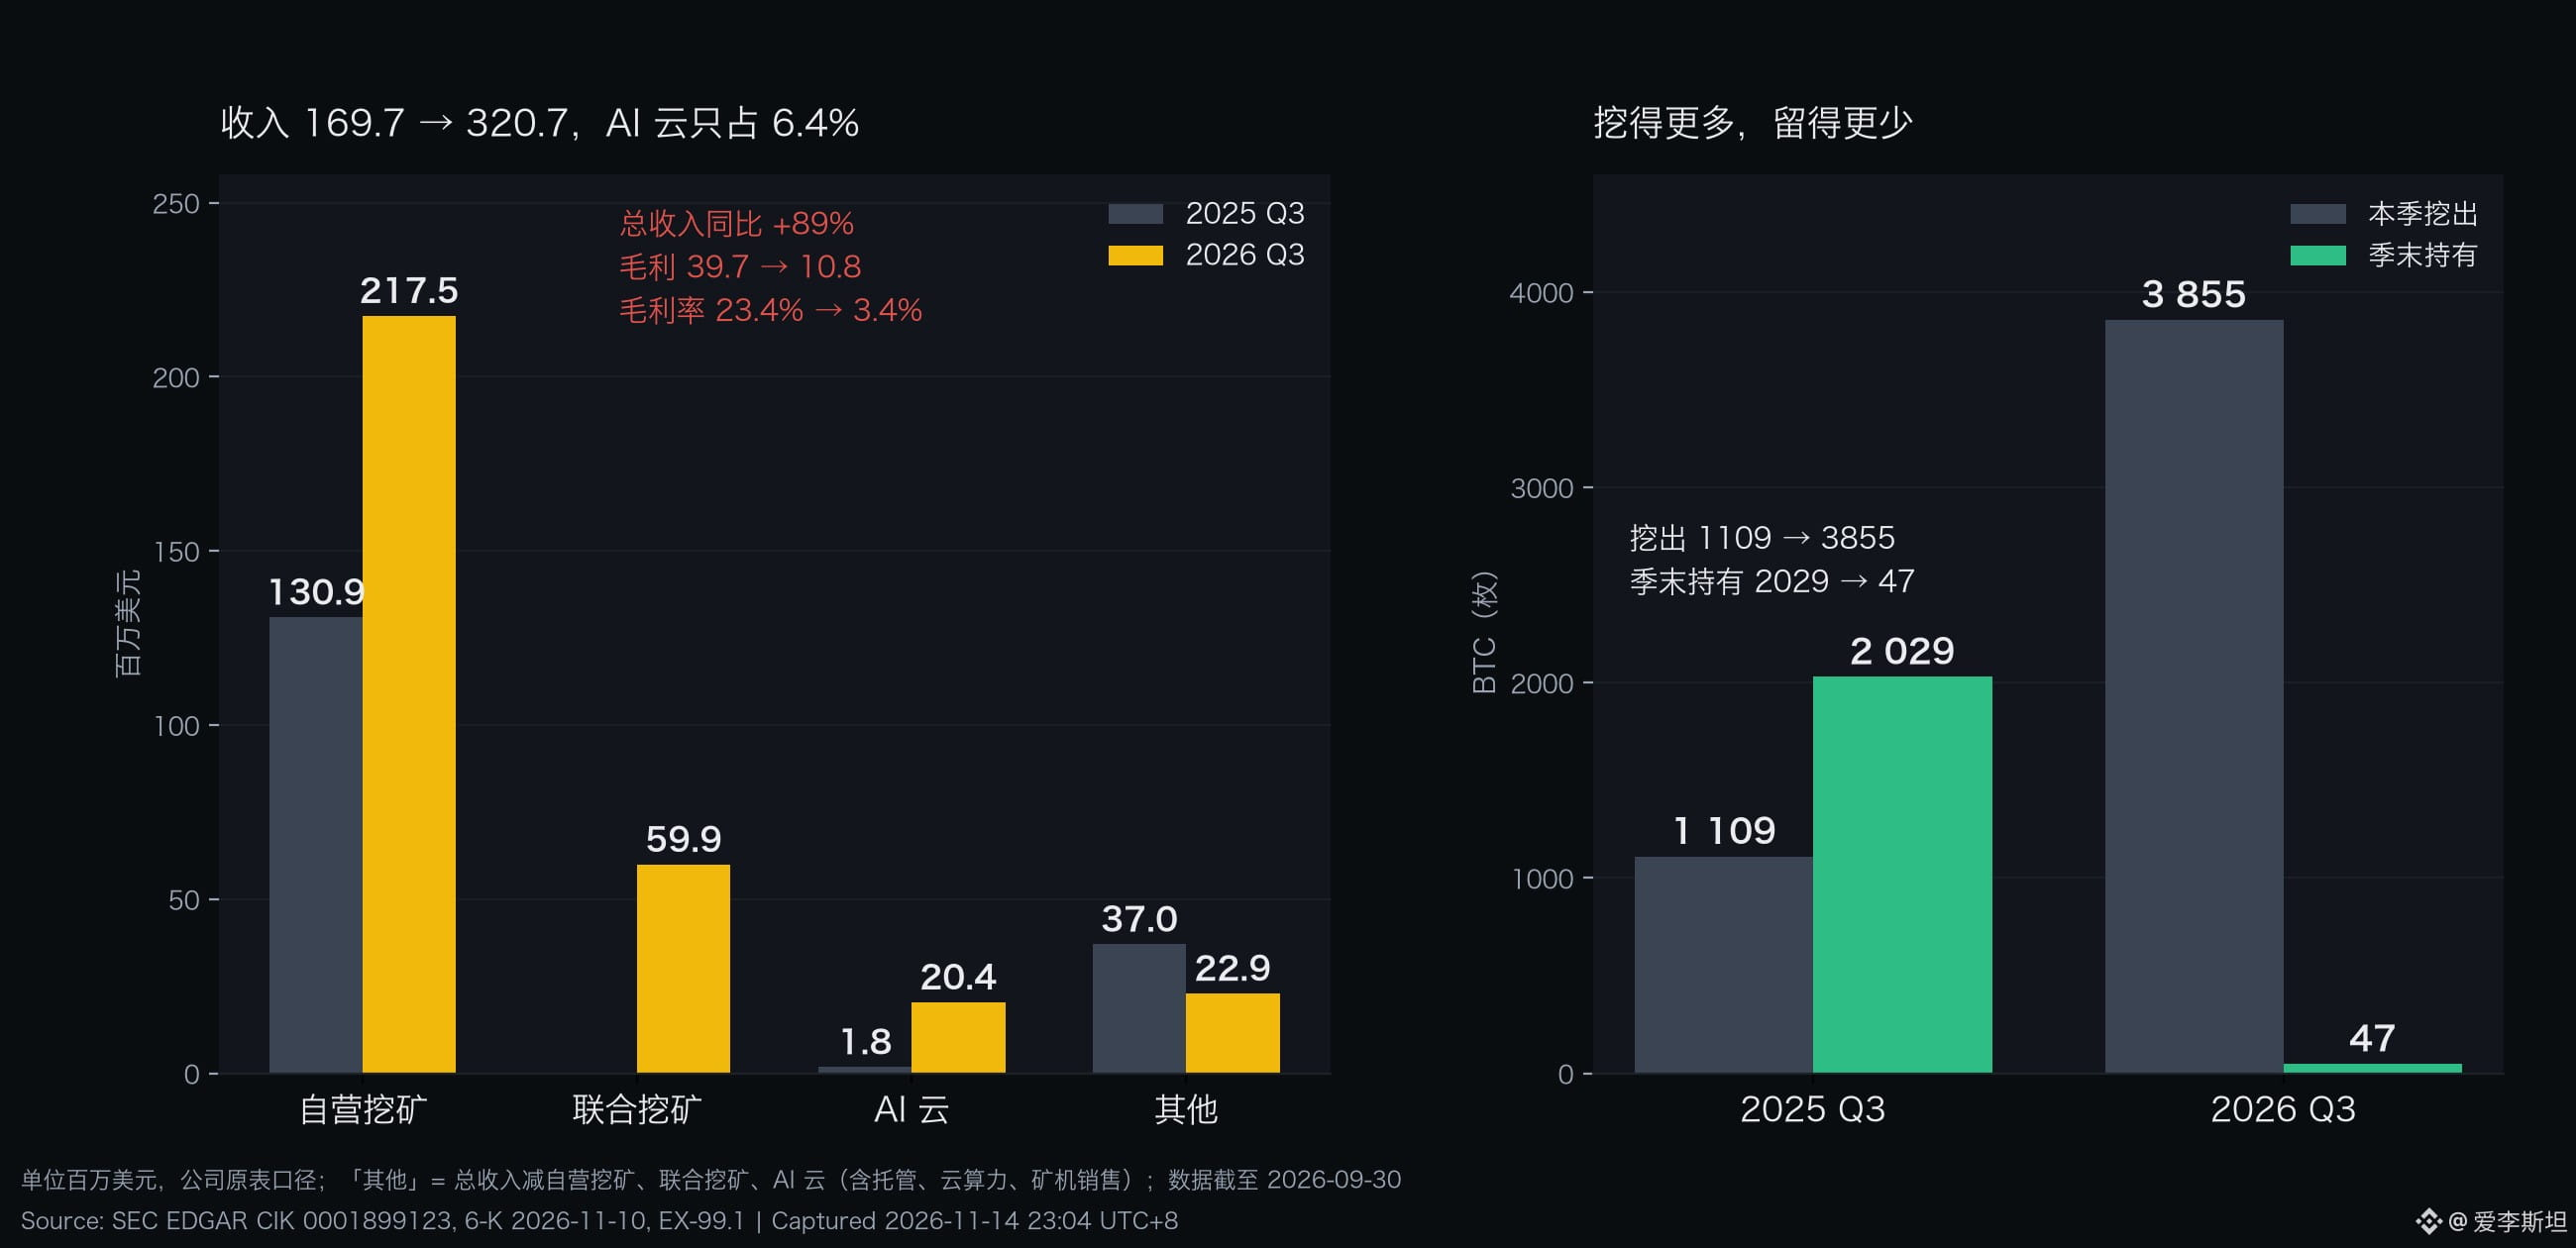
Bitdeer 第三季营收三亿两千零七十万美元,同比涨 89%,毛利率从 23.4% 掉到 3.4%。
钱确实进来了,可钱进来之后被算力和电费原封不动拿走,账面上只剩下一千零八十万美元的毛利。
真正撑住这条曲线的是自营挖矿,两亿一千七百五十万美元,占总收入 68%。
算力从 35.0 EH/s 拉到 86.4 EH/s,本季挖出 3855 枚。
问题在另一栏。
季末账上就剩 47 枚,去年同期 2029 枚。
挖出来的币基本卖光了。
全换成电费。
这季用电 3098 GWh,去年同期 1656 GWh,电价从每兆瓦时 43 美元涨到 47 美元,摊到每一枚币上,成本结结实实翻了一截。
同行那边结果更清楚。
$MARA 这季挖 2247 枚、卖掉 3891 枚,季末还留着 34012 枚。
Bitdeer 挖得更多,留得更少。
反过来了。
AI 云这条线被市场当成主线,二十九亿美元的收入积压、332 IT MW 已锁定,Tydal 那份四十七亿美元、十六年的租约也是真的。
可这季它到现在只确认了两千零四十万美元,占营收 6.4%。
所以现在买的是明年的故事,付的是今年的电费。
反向看还有另一面。
调整后 EBITDA 六千九百六十万美元,同比涨 173%,折旧和电费都被大幅前置确认。
净亏一亿两千五百五十万,其中五千四百六十万来自数字资产贷款的公允价值变动,不掏现金。
账是这么记的。
季末现金两亿一千三百七十万,数字资产三亿八千七百万。
有一处我说不准,47 枚这个口径文件没拆细,多少属于质押或代客持有。
这数字够扎眼。
可我压根不敢当「清仓」来读。
真正值得记住的是这个结构:把算力换成收入很快,把收入换成毛利很慢。
任何把重资产扩张当成长股卖的生意,最后都要用毛利率结账。
因为算力可以一年翻一倍,电费账单不会等你。
行情这边,$BTC 65740.70,一天跌 4.54%。
你会先看毛利率,还是先看那二十九亿的积压订单?
来源:SEC EDGAR,Bitdeer 6-K https://www.sec.gov/edgar/browse/?CIK=1899123
真正吃掉这笔钱的是电费和折旧。
Bitdeer 第三季营收三亿两千零七十万美元,同比涨 89%,毛利率从 23.4% 掉到 3.4%。
钱确实进来了,可钱进来之后被算力和电费原封不动拿走,账面上只剩下一千零八十万美元的毛利。
真正撑住这条曲线的是自营挖矿,两亿一千七百五十万美元,占总收入 68%。
算力从 35.0 EH/s 拉到 86.4 EH/s,本季挖出 3855 枚。
问题在另一栏。
季末账上就剩 47 枚,去年同期 2029 枚。
挖出来的币基本卖光了。
全换成电费。
这季用电 3098 GWh,去年同期 1656 GWh,电价从每兆瓦时 43 美元涨到 47 美元,摊到每一枚币上,成本结结实实翻了一截。
同行那边结果更清楚。
$MARA 这季挖 2247 枚、卖掉 3891 枚,季末还留着 34012 枚。
Bitdeer 挖得更多,留得更少。
反过来了。
AI 云这条线被市场当成主线,二十九亿美元的收入积压、332 IT MW 已锁定,Tydal 那份四十七亿美元、十六年的租约也是真的。
可这季它到现在只确认了两千零四十万美元,占营收 6.4%。
所以现在买的是明年的故事,付的是今年的电费。
反向看还有另一面。
调整后 EBITDA 六千九百六十万美元,同比涨 173%,折旧和电费都被大幅前置确认。
净亏一亿两千五百五十万,其中五千四百六十万来自数字资产贷款的公允价值变动,不掏现金。
账是这么记的。
季末现金两亿一千三百七十万,数字资产三亿八千七百万。
有一处我说不准,47 枚这个口径文件没拆细,多少属于质押或代客持有。
这数字够扎眼。
可我压根不敢当「清仓」来读。
真正值得记住的是这个结构:把算力换成收入很快,把收入换成毛利很慢。
任何把重资产扩张当成长股卖的生意,最后都要用毛利率结账。
因为算力可以一年翻一倍,电费账单不会等你。
行情这边,$BTC 65740.70,一天跌 4.54%。
你会先看毛利率,还是先看那二十九亿的积压订单?
来源:SEC EDGAR,Bitdeer 6-K https://www.sec.gov/edgar/browse/?CIK=1899123