


أبرز النقاط
انخفض المعروض من العملات المستقرة بنحو 17 مليار دولار خلال 30 يومًا، وهو أشد انكماش شهري منذ يونيو 2022، وفقًا لـ Glassnode
انخفضت القيمة السوقية لتيثر وحدها بنحو 6.6 مليارات دولار خلال 60 يومًا، ما يؤكد نشاطًا واسع النطاق لاسترداد الأموال عبر العملات المستقرة الرئيسية
سجّلت صناديق بيتكوين المتداولة الفورية في الولايات المتحدة صافي تدفقات خارجة بنحو 1.6 مليار دولار خلال 20 جلسة، ما فاقم في الوقت نفسه استنزاف السيولة من العملات المستقرة
Glassnode: «لكي يحدث سوق صاعدة، يجب أن تدخل رؤوس الأموال إلى المنظومة لا أن تغادرها»
تقلّص المعروض من العملات المستقرة بشدة خلال الأيام الثلاثين الماضية، وحجم هذا الانخفاض يوجّه تحذيرًا مباشرًا بشأن أوضاع السيولة في سوق العملات المشفرة على المدى القريب. وأفادت Glassnode، إحدى منصات بيانات البلوك تشين الأكثر متابعة في القطاع، بأن المعروض من العملات المستقرة انخفض بنحو 17 مليار دولار خلال الشهر الماضي، وهو أشد انكماش شهري منذ السوق الهابطة في عام 2022. والدلالة هنا هيكلية: فعندما ينكمش المعروض من العملات المستقرة، تنكمش معه السيولة الدولارية المتاحة فورًا لتمويل مشتريات العملات المشفرة.
إن طريقة Glassnode في عرض البيانات لا لبس فيها. فبحسب ملاحظتهم المنشورة، عندما يحوّل حاملو العملات المستقرة أصولهم إلى عملات ورقية بدلًا من الانتقال إلى Bitcoin أو غيرها من الأصول المشفرة، فإنهم يستنزفون القوة الشرائية من المنظومة. وتقول المنصة صراحةً: «لكي تحدث سوق صاعدة، يجب أن تدخل رؤوس الأموال إلى المنظومة، لا أن تغادرها». ليس هذا استنتاجًا متحفظًا، بل خلاصة تقريرية بشأن شرط مسبق لارتفاع مستدام.
ما الذي يعنيه انكماش بقيمة 17 مليار دولار فعليًا
يمثل رقم معروض العملات المستقرة الذي تستشهد به Glassnode — تدفقات خارجة بقيمة 17 مليار دولار خلال 30 يومًا — أكبر انكماش شهري منذ انهيار Terra في يونيو 2022، الذي أدى إلى عمليات استرداد واسعة النطاق في سوق العملات المستقرة. وللتوضيح، كان حدث يونيو 2022 كارثيًا: انهارت Terra/LUNA، وفقدت UST ارتباطها بالدولار، ومُحي نحو 40 مليار دولار من القيمة السوقية خلال أيام، مصطحبًا معه قدرًا كبيرًا من سيولة العملات المستقرة. ويجعل اقتراب هذا التراجع الحالي من معدل انكماش مماثل — من دون وقوع حدث مكافئ من نوع البجعة السوداء — منه أمرًا لافتًا من الناحية الهيكلية.
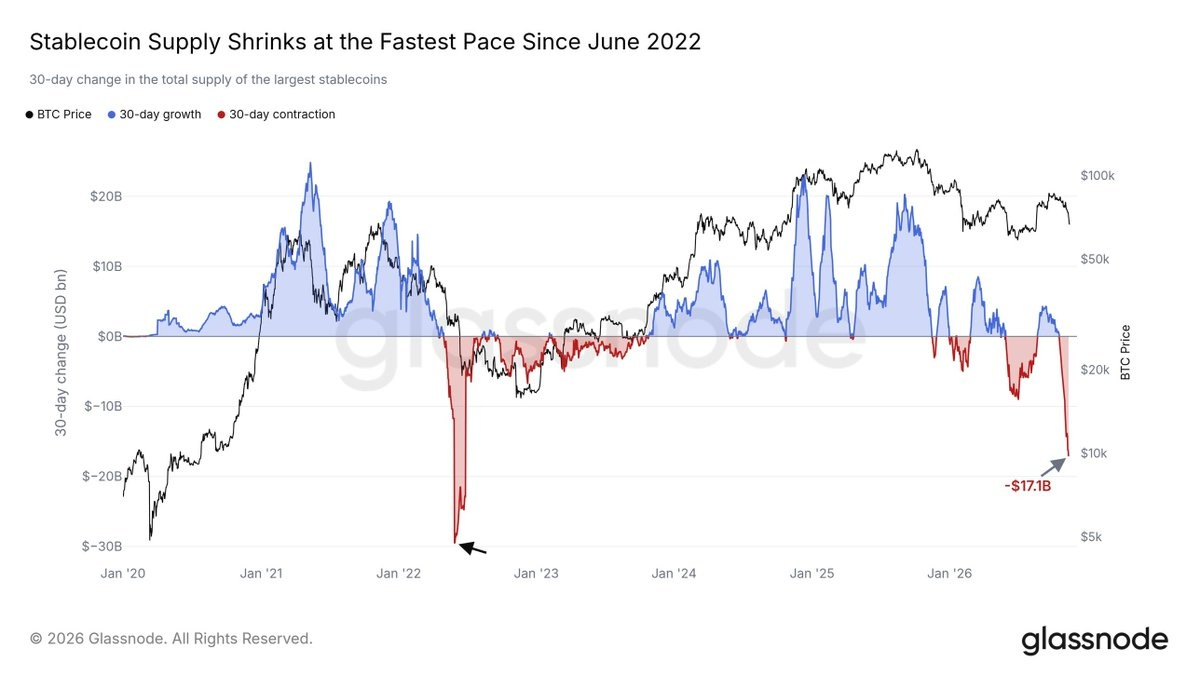
معروض العملات المستقرة ينخفض 17 مليار دولار — أشد انكماش منذ | المصدر: @glassnode (Telegram)
يُقال إن القيمة السوقية لـTether وحدها انخفضت بنحو 6.6 مليار دولار خلال فترة 60 يومًا، ما يؤكد أن الانكماش لا يقتصر على العملات المستقرة الأصغر أو الخوارزمية. إنها عمليات استرداد واسعة النطاق. وتشير الأبحاث التي تتعقب البيانات إلى أن الرقم المسجل خلال 30 يومًا بلغ نحو 14.2 مليار دولار وفقًا لبعض التقديرات، بينما يمثل رقم 17 مليار دولار الحد الأعلى للتقديرات المعلنة. وبغض النظر عن الرقم المعتمد، فالخلاصة الاتجاهية واحدة: انخفض معروض العملات المستقرة إلى ما دون نحو 280–291 مليار دولار، تاركًا المنظومة برأس مال جاهز للاستخدام أقل بكثير مما كان لديها قبل شهر.
للآلية أهمية هنا. فالعملات المستقرة بمثابة نظام الدولار الداخلي للعملات المشفرة — وهي الوسيلة الرئيسية التي يستخدمها المشاركون المؤسسيون والأفراد للاحتفاظ بالدولارات مع بقائهم مستعدين للانتقال إلى الأصول عالية المخاطر. وعندما يسترد حاملوها العملات المستقرة مقابل عملات ورقية فعلية، تغادر تلك الدولارات منظومة العملات المشفرة بالكامل. فهي لا تبقى في محفظة بانتظار العودة. وهذا يختلف اختلافًا جوهريًا، مثلًا، عن انتقال Bitcoin من منصة تداول إلى تخزين بارد، حيث يظل الأصل داخل المنظومة. استرداد العملات المستقرة يعني الخروج. ولهذا تصف Glassnode الانكماش بأنه استنزاف للقوة الشرائية، لا إعادة توزيع محايدة لرأس المال. وترتبط هذه الديناميكية مباشرةً بالمخاوف الأوسع نطاقًا بشأن سيولة العملات المستقرة، والتي تتصاعد منذ أشهر.
سياق جانب الطلب: تدفقات صناديق ETF الخارجة تضاعف دلالة المؤشر
لا يحدث انكماش العملات المستقرة بمعزل عن غيره. فهو يتزامن مع تراجع ملموس في الطلب المؤسسي عبر قنوات صناديق Bitcoin المتداولة الفورية. وسجلت صناديق Bitcoin المتداولة الفورية في الولايات المتحدة تدفقات صافية خارجة بنحو 1.6 مليار دولار خلال 20 جلسة تداول، شملت ستة أيام متتالية من السحوبات. هذا ليس انتقالًا بين الأصول، بل ضغط بيع مؤسسي مستمر يضرب السوق بالتزامن مع استنزاف سيولة العملات المستقرة.
تصف هاتان النقطتان معًا الحالة الأساسية نفسها من زاويتين مختلفتين: رأس المال يغادر منظومة العملات المشفرة، لا يدخلها. وتمثل التدفقات الخارجة من صناديق ETF خروج المؤسسات، بينما تمثل عمليات استرداد العملات المستقرة خروج الأفراد وشريحة أوسع من السوق. وعندما يتحرك كلاهما في الاتجاه نفسه وفي الوقت نفسه، يصعب اعتبار الإشارة المجمعة مجرد ضجيج.
ويساعد هذا أيضًا على وضع الصورة الاقتصادية الكلية الأوسع في سياقها. فقد توقف نمو المعروض النقدي العالمي M2 عند 138 تريليون دولار، ما أزال الرياح المواتية التي يوفرها عادةً توسع السيولة للأصول عالية المخاطر، ومنها Bitcoin. إن تقلص قاعدة العملات المستقرة في بيئة تتباطأ فيها السيولة العالمية يشكل عاملًا معاكسًا متفاقمًا، لا عاملًا معزولًا.
ما هو — وما ليس كذلك
إن تقلص معروض العملات المستقرة مؤشر للسيولة. فهو يقيس مخزون رأس المال المتاح للاستخدام الفوري داخل منظومة العملات المشفرة. وهو ليس توقعًا للسعر، ولا يؤكد أن كل دولار جرى استرداده قد غادر أسواق العملات المشفرة نهائيًا. فقد يعكس جزء من عمليات الاسترداد إعادة موازنة المحافظ الموسمية، أو جمع السيولة النقدية لأغراض ضريبية، أو إدارة المخاطر قبيل أحداث اقتصادية كلية — وهي تدفقات قد تنعكس.
ما تؤكده البيانات يقينًا هو تراجع القوة الشرائية الهامشية. فمجموعة رؤوس الأموال المتاحة لاستيعاب ضغوط البيع في BTC وأسواق العملات المشفرة الأوسع أصغر اليوم مما كانت عليه قبل 30 يومًا. وعندما يكون الطلب ضعيفًا أصلًا — كما توحي بيانات التدفقات الخارجة من صناديق ETF — فإن الانخفاض المتزامن في السيولة الشرائية المتاحة يزيل أحد العوامل الهيكلية التي خففت تاريخيًا من حدة تراجعات العملات المشفرة. كما يعزز انهيار مقاييس الطلب على Bitcoin، الموثق بشكل منفصل، الاستنتاج نفسه من جهة البيانات على السلسلة.
المؤشر الذي ينبغي مراقبته هو التعافي الاتجاهي في معروض العملات المستقرة. فالانعكاس المستدام — أي نمو القيمة السوقية للعملات المستقرة من شهر إلى آخر — سيشير إلى عودة رأس المال إلى المنظومة وإعادة بناء أساس السيولة اللازم لانطلاقة صاعدة جديدة. وإلى أن يظهر هذا التحول في البيانات، تظل الحالة الهيكلية التي تصفها Glassnode قائمة: رأس المال يغادر ولا يدخل، بينما تتطلب الأسواق الصاعدة العكس.
راقب اتجاه معروض العملات المستقرة على مدى 30 يومًا، بوصفه المؤشر الآني الحاسم على ما إذا كان الحد الأدنى لسيولة العملات المشفرة يستقر أم يواصل التآكل.
إخلاء مسؤولية: الآراء والتحليلات الواردة في هذه المقالة لأغراض إعلامية فقط، وتعكس وجهة نظر الكاتب ولا تُعد نصيحة مالية. تخضع الأنماط والمؤشرات الفنية المذكورة لتقلبات السوق، وقد تحقق النتائج المتوقعة أو لا تحققها. وننصح المستثمرين بتوخي الحذر، وإجراء أبحاث مستقلة، واتخاذ قرارات تتماشى مع قدرتهم الفردية على تحمل المخاطر.