
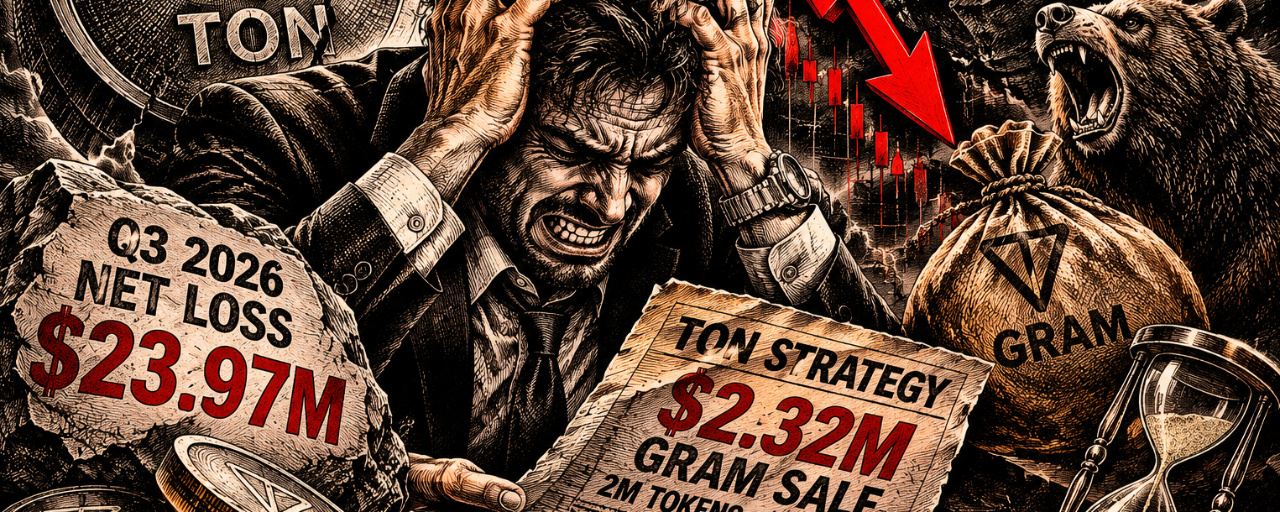
#TONStrategyReports$23.97MQ3NetLoss
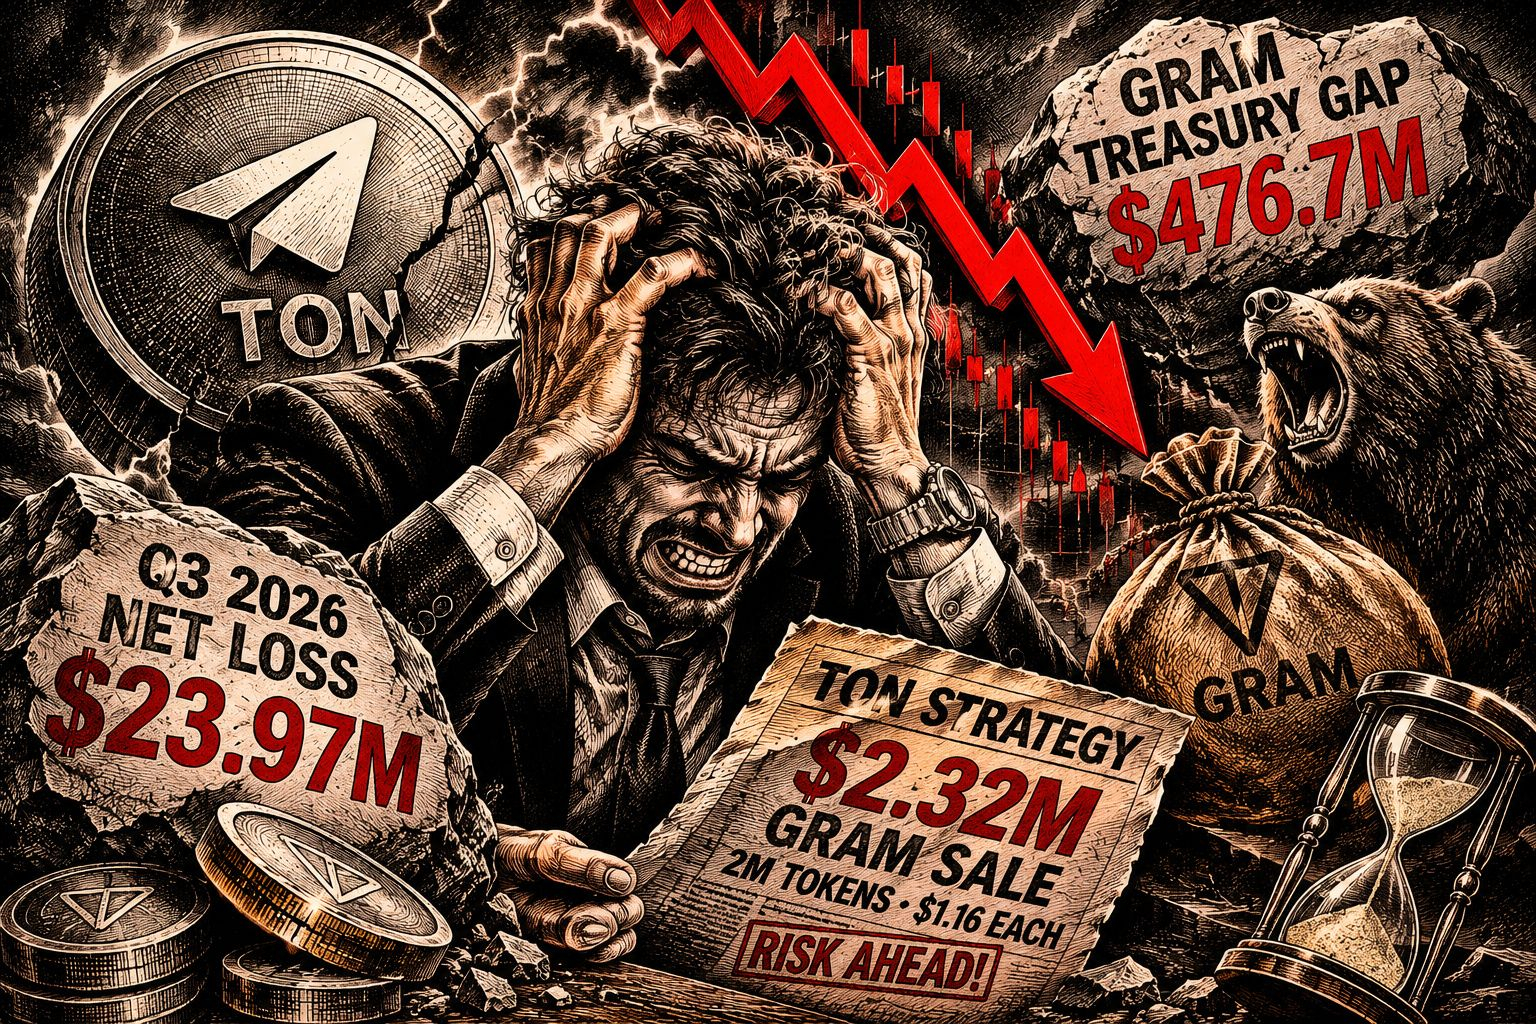
🚨 TON STRATEGY في الربع الثالث من 2026: خسارة 23.97 مليون دولار ليست التحذير الأكبر — بل فجوة خزانة GRAM البالغة 476.7 مليون دولار
شركة TON Strategy (ناسداك: TONX) | التحليل المالي وتحليل الخزانة للربع الثالث من 2026
📅 14 نوفمبر 2026
🎯 أُعدّ لصالح: متداولي العملات المشفرة والمستثمرين ومتابعي منصات التداول
🔍 الملخص التنفيذي
أعلنت شركة TON Strategy عن صافي خسارة موحدة قدرها 23.97 مليون دولار في الربع الثالث من 2026.
للوهلة الأولى، يبدو الرقم الرئيسي مقلقًا. لكن مكونات هذه الخسارة تروي قصة أكثر تعقيدًا.
حققت الشركة إيرادات من التخزين بلغت 13.065 مليون دولار، ودخلًا تشغيليًا يقارب 3.977 مليون دولار من العمليات المستمرة. ومع ذلك، دفعت خسارة غير محققة بقيمة 27.228 مليون دولار ناتجة عن التغير في القيمة العادلة للأصول الرقمية نتائجها المالية الفصلية إلى المنطقة السلبية.
لكن هناك تطورًا أكبر ينبغي ألا يغفله المستثمرون.
كانت لدى TON Strategy حيازات تقارب 235.13 مليون GRAM، بتكلفة معلنة قدرها 744.75 مليون دولار.
تغير التقييم المعلن للخزانة بصورة كبيرة:
30 سبتمبر: 348.46 مليون دولار.
11 نوفمبر: 268.04 مليون دولار.
يمثل ذلك انخفاضًا بنحو 80.41 مليون دولار في القيمة المعلنة للخزانة بعد نهاية الربع.
بالإضافة إلى ذلك، أفصحت الشركة عن بيع مليوني GRAM مقابل 2.32 مليون دولار بين 1 أكتوبر و12 نوفمبر.
⚠️ لم يعد السؤال الاستثماري المحوري يقتصر على سبب إعلان TONX عن خسارة فصلية. بل يتمثل في ما إذا كانت الشركة قادرة على الحفاظ على قيمة المساهمين، في حين لا تزال قيمة خزانة GRAM الأساسية لديها أقل بكثير من تكلفة الاستحواذ.
1. 💰 تحليل صافي الخسارة البالغة 23.97 مليون دولار
تكشف النتائج المالية للربع الثالث عن فارق مهم بين الأداء التشغيلي وتقييم الخزانة.
📈 إجمالي الإيرادات: 13.065 مليون دولار.
🏢 الدخل التشغيلي من العمليات المستمرة: 3.977 مليون دولار.
📉 خسارة غير محققة من القيمة العادلة للأصول الرقمية: 27.228 مليون دولار.
🔴 صافي الخسارة الموحدة المنسوبة إلى المساهمين العاديين: 23.968 مليون دولار.
📊 الخسارة لكل سهم: 0.42 دولار.
ما الذي حدث فعليًا؟
جاء الضغط الأساسي من انخفاض القيمة العادلة لخزانة GRAM التابعة للشركة.
بموجب محاسبة القيمة العادلة، يعاد تقييم الأصول الرقمية مع تغير أسعار السوق. وعندما تنخفض قيمة GRAM، يتعين على الشركة إثبات خسارة التقييم الناتجة عن ذلك.
لكن ينبغي للمستثمرين فهم ثلاثة أمور:
✅ الخسارة غير المحققة لا تعني تلقائيًا خروج النقد من الشركة.
⚠️ لا تعادل إيرادات التخزين بالضرورة النقد المستلم.
📉 إذا بيعت الرموز في نهاية المطاف بأقل من تكلفتها، تصبح الخسارة الاقتصادية محققة عند بيعها.
حققت الشركة نحو 9.43 مليون GRAM من خلال التخزين خلال الربع، وسجلت إيرادات بنحو 13.065 مليون دولار استنادًا إلى قيمتها المحاسبية عند اكتسابها.
تدرّ الشركة دخلًا من التخزين، لكن خزانتها لا تزال عرضة لانخفاض أسعار الرموز.
2. 🪙 مشكلة الخزانة: تكلفة 744.75 مليون دولار مقابل قيمة 268.04 مليون دولار
يمكن القول إن هذا هو الجانب الأهم في التقرير بأكمله.
أعلنت TON Strategy عن الأرقام التقريبية التالية:
🪙 إجمالي حيازات GRAM: 235.13 مليون رمز.
💰 إجمالي تكلفة الاستحواذ: 744.75 مليون دولار.
📊 القيمة العادلة في 30 سبتمبر: 348.46 مليون دولار.
📉 القيمة العادلة الإرشادية في 11 نوفمبر: 268.04 مليون دولار.
في 30 سبتمبر، كانت قيمة الخزانة أقل بنحو 53.2% من تكلفتها المعلنة.
وبحلول 11 نوفمبر، اتسعت فجوة التقييم الإرشادية إلى نحو 476.71 مليون دولار.
يمثل ذلك انخفاضًا في التقييم بنحو 64% مقارنة بالتكلفة التاريخية.
🧠 ما الذي ينبغي للمستثمرين فهمه؟
تكلفة الاستحواذ التاريخية للشركة ليست هدفًا مضمونًا للتعافي.
ليس من الضروري أن تعود GRAM إلى متوسط سعر استحواذ الشركة كي يظل الرمز مجديًا اقتصاديًا.
لكن الفارق بين تكلفة الاستحواذ والقيمة السوقية الحالية يبرز حجم مخاطر تركز الخزانة.
التحدي الحقيقي هو الحفاظ على القيمة الاقتصادية المستقبلية، لا الدفاع عن أسعار الشراء التاريخية.
3. 🚨 الإشارة التي يخفيها العنوان: بدأت TONX ببيع GRAM
ظهر أحد أهم التطورات اللاحقة لنهاية الربع في إفصاح الشركة لدى هيئة الأوراق المالية والبورصات الأمريكية.
بين 1 أكتوبر و12 نوفمبر:
الكمية المبيعة من GRAM: مليونا رمز.
💵 حصيلة البيع النقدية: 2.32 مليون دولار.
متوسط سعر البيع الضمني: نحو 1.16 دولار للرمز.
تمثل الكمية أقل من 1% من حيازات الخزانة في 30 سبتمبر.
لذلك، لا ينبغي تفسير ذلك على أنه دليل على تصفية كبيرة للخزانة.
لكن هذا التطور يستحق الانتباه.
لماذا يهم هذا متداولي GRAM؟
هناك تفسيران محتملان.
🟢 التفسير الإيجابي
حوّلت الشركة جزءًا من خزانتها إلى سيولة بالدولار.
يمكن للنقد دعم العمليات وتخصيص رأس المال.
ولا يعني البيع المحدود بالضرورة وجود ضائقة مالية.
🔴 التفسير السلبي
قد تؤدي مبيعات إضافية إلى طرح مزيد من الرموز في السوق.
قد يؤدي تسييل الخزانة المتكرر إلى إضعاف ثقة المستثمرين.
قد يزيد استمرار انخفاض سعر GRAM الضغط للحفاظ على النقد.
الأهم أن الإفصاح يؤكد مبيعات الرموز وحصيلتها، لكنه لا يثبت أن جميع المعاملات نُفذت مباشرة عبر دفاتر أوامر منصات التداول العامة.
إشارة التداول: راقب الإفصاحات اللاحقة عن الخزانة والتحويلات المؤكدة لرموز GRAM. ولا تفسر مبيعات الشركة تلقائيًا على أنها ضغط بيع فوري في سوق المنصات.
4. 📈 إيرادات التخزين: لا تزال الشركة تحقق دخلًا
لا تزال عمليات التخزين لدى TON Strategy جزءًا مهمًا من استراتيجيتها للخزانة.
أعلنت الشركة عن الأرقام التقريبية التالية:
🪙 إجمالي الحيازات: 235.13 مليون GRAM.
🔒 كمية GRAM المودعة في التخزين: 232.87 مليون.
📊 نحو 99.04% من الحيازات مودعة في التخزين.
🎁 مكافآت التخزين المكتسبة: 9.43 مليون GRAM.
💰 إيرادات التخزين المسجلة: 13.065 مليون دولار.
📈 عائد إجمالي سنوي من التخزين يقارب 16%.
وهذا جانب إيجابي مهم.
تواصل الشركة تحقيق مزيد من GRAM من خلال استراتيجية التخزين.
لكن هناك فارقًا كبيرًا بين كسب مزيد من الرموز وزيادة الثروة المقومة بالدولار.
على سبيل المثال، إذا حقق التخزين مزيدًا من GRAM بينما انخفض سعر الرمز في السوق، فقد تظل قيمة الخزانة بالدولار عرضة لخسارة كبيرة.
علاوة على ذلك، ظل نحو 119.10 مليون GRAM خاضعًا لقيود التحويل في 30 سبتمبر.
لا يمكن اعتبار هذه الرموز سيولة متاحة بحرية إلى أن تنتهي القيود المفروضة عليها.
⚠️ لا يعني عائد الرموز الإجمالي السنوي البالغ 16% ضمان عائد بالدولار نسبته 16%.
دخل التخزين نشاط منتج للخزانة، وليس حماية من انخفاض السوق.
5. 🏦 الاحتياطيات النقدية والديون ورأس مال المساهمين
تقدم الميزانية العمومية منظورًا مهمًا آخر.
في 30 سبتمبر 2026:
💵 النقد وما يعادله: 25.30 مليون دولار.
🏦 إجمالي الأصول: 379.08 مليون دولار.
📋 إجمالي الالتزامات: 6.77 مليون دولار.
📊 إجمالي حقوق المساهمين: 372.31 مليون دولار.
✅ لم يُعلن عن أي ديون في نهاية الربع.
🔻 النقد المستخدم في العمليات المستمرة خلال الأشهر التسعة: 15.42 مليون دولار.
وهناك أيضًا تطور مهم في تخصيص رأس المال.
أعادت TON Strategy شراء نحو 1.79 مليون سهم مقابل 5.74 مليون دولار خلال الربع الثالث.
يشير ذلك إلى استعداد الإدارة لتخصيص رأس المال لإعادة شراء الأسهم.
لكن إعادة الشراء لا تثبت تلقائيًا أن السهم مقوّم بأقل من قيمته.
ينبغي للمستثمرين أيضًا متابعة أوامر الشراء القائمة، ووحدات الأسهم المقيدة، وأي إصدار مستقبلي للأسهم.
🧠 السؤال الأساسي هو ما إذا كانت الشركة قادرة على الحفاظ على سيولة دولارية كافية، مع صون خزانة GRAM وقيمة المساهمين.
6. 🌐 تيليغرام ومنظومة TON: المحفز طويل الأجل
لا تستند الفرضية الاستثمارية إلى أسعار الرموز وحدها.
ترتبط خزانة TON Strategy بمنظومة TON الأوسع.
هناك تطوران يستحقان الانتباه:
📱 إطلاق Gram Wallet من تيليغرام: قناة توزيع محتملة للخدمات المرتبطة بـ GRAM ونشاط المنظومة.
⚙️ ترقيات بروتوكول TON: قد تدعم التحسينات في بنية العقود الذكية وسعة معالجة الشبكة زيادة فائدة المنظومة.
قد تسهم هذه التطورات في دعم الطلب طويل الأجل من خلال المدفوعات والتطبيقات والمشاركة في الشبكة.
لكن الإعلانات وحدها لا تثبت وجود طلب مستدام على الرمز.
ينبغي للمستثمرين متابعة ما يلي:
نشاط المحافظ واعتمادها.
المعاملات الفعلية على الشبكة.
المشاركة في التخزين.
رسوم الشبكة ونشاطها.
سيولة الرمز وعمق السوق.
نمو المنظومة المحتمل محفز، وليس ضمانًا لتعافي سعر الرمز.
7. 🎯 ما يعنيه هذا لمتداولي العملات المشفرة
🪙 متداولو GRAM الفوري
راقب مبيعات الخزانة وتحويلات الرموز وعمق السوق والسيولة.
الإشارة المهمة هي ما إذا كان المعروض الإضافي يدخل السوق، وما إذا كان المشترون قادرين على استيعابه.
⚡ متداولو مشتقات GRAM
لا تفترض أن الضغوط على الخزانة تؤدي تلقائيًا إلى تصفيات قسرية.
لم يُعلن عن أي ديون للشركة في نهاية الربع، كما أن حيازاتها المودعة في التخزين لا تعادل ضمانات الهامش المرتبطة بالرافعة المالية.
راقب التقلبات ومعدلات التمويل والفائدة المفتوحة ومستويات التصفية كلًا على حدة.
📊 مساهمو TONX
يمثل سهم الشركة تعرضًا لاستراتيجية خزانتها وأعمالها التشغيلية وقرارات تخصيص رأس المال.
راقب الخصم أو العلاوة مقارنة بصافي قيمة الأصول، وعدد الأسهم القائمة، والقيمة القابلة للتحقق من الحيازات المقيدة.
🏦 المستثمرون على المدى الطويل
قيّم ما إذا كانت مكافآت التخزين وتطوير المنظومة وإدارة الخزانة قادرة على تحقيق عوائد مستدامة مقومة بالدولار.
₿ متداولو بيتكوين وإيثيريوم
تتعلق الخسارة المحاسبية لدى TON Strategy أساسًا بحدث خاص بخزانة الشركة.
ولا ينبغي أن تحدد وحدها مراكز الاستثمار في BTC أو ETH.
ينبغي تقييم التعرض الأوسع للعملات المشفرة في ضوء الظروف الاقتصادية الكلية وتدفقات صناديق المؤشرات المتداولة والسيولة المؤسسية ومدى الإقبال العام على المخاطر في السوق.
8. 🔮 ثلاثة سيناريوهات ينبغي للمستثمرين متابعتها
🟢 السيناريو الصعودي — استقرار GRAM
تحسن تقييم الخزانة.
استمرار تراكم مكافآت التخزين.
تحول اعتماد المنظومة إلى نشاط فعلي على الشبكة.
تعزز ثقة المستثمرين.
قد يتقلص خصم صافي قيمة أصول TONX.
🟡 السيناريو المحايد — استقرار GRAM ضمن نطاق
استمرار عمليات التخزين.
بقاء قيمة الخزانة متقلبة.
حفاظ الشركة على السيولة من خلال تخصيص منضبط لرأس المال.
استمرار حذر المستثمرين إزاء الفجوة بين التكلفة التاريخية والقيمة السوقية الحالية.
🔴 السيناريو الهبوطي — مزيد من الانخفاض في GRAM
تدهور تقييم الخزانة.
احتمال تكبد خسائر إضافية غير محققة.
قد تزيد مبيعات الرموز المتكررة من مخاوف السوق.
مواجهة المساهمين مزيدًا من عدم اليقين بشأن صافي قيمة الأصول والتخفيف المستقبلي لحصصهم.
هذه سيناريوهات تحليلية وليست أهدافًا سعرية أو تنبؤات.
9. 👀 خمسة مؤشرات مهمة للمرحلة المقبلة
🪙 تحركات سعر GRAM: هل يستقر السوق أم يواصل الانخفاض؟
🔍 معاملات الخزانة: هل يُفصح عن مبيعات إضافية من GRAM، وما حجمها مقارنة بالحيازات؟
📈 اقتصاديات التخزين: هل تستطيع مكافآت الرموز تعويض انخفاض التقييمات بالدولار؟
💵 السيولة: هل تكفي الاحتياطيات النقدية لدعم العمليات دون مبيعات مفرطة للرموز؟
📊 خصم صافي قيمة أصول TONX: هل يقيّم السوق الشركة بأقل من القيمة القابلة للتحقق لصافي أصولها؟
10. 🧠 الخلاصة النهائية: خزانة منتجة، لكن تقييمها متضرر
لا ينبغي تفسير النتائج المالية للربع الثالث لدى TON Strategy تلقائيًا على أنها دليل على فشل الأعمال التشغيلية.
حققت الشركة دخلًا تشغيليًا إيجابيًا من العمليات المستمرة، واكتسبت مكافآت تخزين كبيرة، وأعلنت عدم وجود ديون في نهاية الربع.
لكن صورة الخزانة أكثر تعقيدًا بكثير.
بلغت تكلفة حيازات GRAM البالغة 744.75 مليون دولار 348.46 مليون دولار وفق تقييم سبتمبر، ثم انخفضت إلى نحو 268.04 مليون دولار بحلول 11 نوفمبر.
ويُعد بيع مليوني GRAM مقابل 2.32 مليون دولار تطورًا آخر ينبغي للمستثمرين متابعته.
الرسالة للمشاركين المختلفين في السوق:
🪙 حاملو GRAM: يكمن الخطر الأكبر في استمرار تراجع سعر الرمز واحتمال إجراء مبيعات إضافية من الخزانة، لا في الخسارة المحاسبية وحدها.
📊 مساهمو TONX: تُظهر إعادة الشراء قرار الإدارة بشأن تخصيص رأس المال، لكن لا يمكن توقع تقلص خصم صافي قيمة الأصول ما لم تتحسن الثقة في الخزانة الأساسية.
📈 متداولو العملات المشفرة: راقبوا سيولة GRAM والتحويلات الفعلية للرموز وإفصاحات الخزانة والطلب على الشبكة. ولا تخلطوا بين الخسائر المحاسبية والتصفيات القسرية في السوق.
₿ مستثمرو BTC/ETH: تُعد TON Strategy أساسًا قصة خزانة خاصة بشركة واحدة. وينبغي تقييم التعرض الأوسع للعملات المشفرة استنادًا إلى الظروف الاقتصادية الكلية وتدفقات صناديق المؤشرات المتداولة وسيولة السوق.
🚨 الخلاصة الأهم
يمكن للشركة تحقيق دخل من التخزين، بينما تخسر في الوقت نفسه جزءًا كبيرًا من قيمة خزانتها.
لا يقتصر التحدي المقبل أمام TON Strategy على كسب مزيد من GRAM.
بل يتمثل في الحفاظ على القيمة الدولارية لخزانتها وإدارة السيولة وإثبات قدرة استراتيجيتها للأصول الرقمية على خلق قيمة مستدامة للمساهمين.
بالنسبة إلى المستثمرين، لم يعد المتغير الحاسم هو عدد الرموز التي تمتلكها TONX، بل مقدار القيمة الاقتصادية التي يمكن لهذه الرموز أن تحققها في نهاية المطاف.
📚 المصادر والتحقق
تقرير TON Strategy Company للربع الثالث من عام 2026، وفق النموذج 10-Q، والمقدم في 13 نوفمبر 2026.
البيان الرسمي لنتائج TON Strategy للربع الثالث من عام 2026، الصادر في 10 نوفمبر 2026.
إفصاحات الأحداث اللاحقة حتى 12 نوفمبر 2026.
إفصاحات الشركة عن الخزانة والتخزين.
الأرقام واردة في إفصاحات الشركة أو مستمدة منها. وتمثل تقييمات 11 نوفمبر قيمًا عادلة إرشادية لحيازات 30 سبتمبر، وليست تقييمًا آنيًا لما تبقى في الخزانة بعد المبيعات اللاحقة.

#WhoWillSucceedJensenHuangatNvidia? #WhatWillDriveCryptoandStocks’NextRebound? #Binance #BTC