
وهذا الأمر لا علاقة له بشؤون جنسن هوانغ.
وفقًا لتقرير نشرته صحيفة وول ستريت جورنال، كانت إنفيديا تقدم ضمانات مالية بمليارات الدولارات لشركات الذكاء الاصطناعي التي لا تستطيع تحمل تكلفة رقائقها، حتى تتمكن من مواصلة شرائها.
كان صهر جنسن نفسه، نيكو كابريز، يدفع بعض هذه الصفقات، وقد أصبح نائبًا للرئيس في يناير. وكان فريقه يخبر شركات الحوسبة السحابية الصغيرة ومطوري مراكز البيانات أن إنفيديا تستطيع ترتيب دعم ائتماني لهم في غضون أسبوعين.
كان الهدف بسيطًا: تحويلهم إلى مشترين لوحدات معالجة الرسومات من إنفيديا على المدى الطويل.
وقد تضخم حجم التزامات Nvidia بشكل هائل. ويُظهر إفصاحها الرسمي التزامات وضمانات بقيمة 530 مليار دولار، ارتفاعاً من 184 مليار دولار قبل ربع واحد فقط.
داخل الشركة، كانت المديرة المالية كوليت كريس تثير مخاوفها. وظلت تسأل عن كيفية تسعير هذه الضمانات وما الذي تحصل عليه Nvidia فعلياً في المقابل.
في اجتماع عُقد في أغسطس، قاطعها جنسن ووصفها بأنها «غزالة تحدق في أضواء سيارة قادمة».
وكانت هي أيضاً من خفّضت ضمان Nvidia لمركز بيانات OpenAI في أوهايو من 250 مليار دولار إلى 105 مليارات دولار.
والآن رحل جنسن، وأصبحت المديرة المالية التي شككت في هذه الصفقات تدير Nvidia.
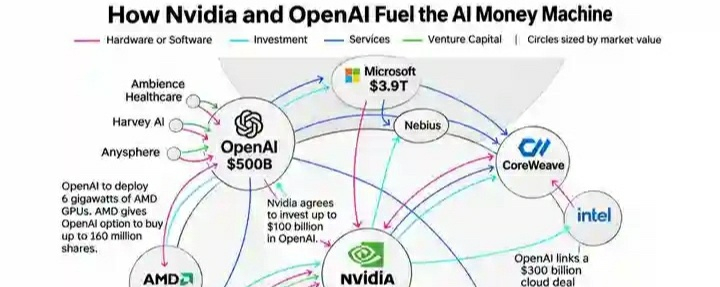
لفهم أهمية هذا الأمر، عليك أن تفهم حلقة تمويل الذكاء الاصطناعي.
إليك طريقة عملها:
1. تستثمر Nvidia أموالاً في شركة للذكاء الاصطناعي، أو تضمن قروضها وعقود إيجارها.
2. تستخدم الشركة هذه الأموال والائتمان لبناء مركز بيانات.
3. يُجهز مركز البيانات بوحدات معالجة الرسوميات من Nvidia.
4. تسجل Nvidia مبيعات وحدات معالجة الرسوميات هذه كإيرادات.
5. إذا لم تتمكن الشركة من تأجير كل قدرتها الحاسوبية، توافق Nvidia على شراء الجزء غير المستخدم.
إذن، Nvidia هي المستثمر والمُقرض والمورّد والعميل الاحتياطي، كل ذلك في الصفقة نفسها.
تخرج الأموال من Nvidia ثم تعود إليها على شكل مبيعات.
تُعد CoreWeave أوضح مثال على ذلك. تمتلك Nvidia حصة فيها، وتبيعها الرقائق، ووافقت على شراء ما يصل إلى 6.3 مليارات دولار من قدرتها الحاسوبية غير المستخدمة حتى عام 2032.
أما OpenAI فهي المثال الأكبر. تضمن Nvidia ما يصل إلى 105 مليارات دولار لمركز بياناتها في أوهايو، وتوفر جميع الرقائق الموجودة فيه، كما استثمرت 1.5 مليار دولار في الشركة التي تبنيه.
يوضح الإفصاح الرسمي لـ Nvidia عن الربع المنتهي في 26 يوليو أين تتركز الأموال:
• التزامات توريد الذاكرة ورقائق السيليكون: 279 مليار دولار، ارتفاعاً من 119 مليار دولار.
• ضمان مركز بيانات OpenAI في أوهايو: حتى 105 مليارات دولار.
• صفقات شراء السعة السحابية غير المستخدمة من شركات الحوسبة السحابية المتخصصة: 36 مليار دولار.
الالتزامات الفعلية لـ Nvidia في ميزانيتها العمومية: 91 مليار دولار.
هذا يعني أن الالتزامات خارج الميزانية العمومية أكبر بنحو ستة أضعاف من الديون المسجلة فيها.
لن تخسر Nvidia هذه الأموال ما لم يحدث خلل ما. فالضمان لا يكلف Nvidia إلا إذا عجز أحد العملاء عن السداد.
لكن هنا يبدأ الأمر يثير القلق.
تقول صحيفة وول ستريت جورنال إن جنسن نفسه بدأ يشعر بالذعر. فقد حذر المسؤولين التنفيذيين من أن أكبر شركات الحوسبة السحابية تتجه إلى استخدام رقائقها الخاصة لتقليل اعتمادها على Nvidia.
وفي الوقت نفسه، كانت رقائق السيليكون والذاكرة التي التزمت Nvidia بشرائها تتدفق نحوه كـ«انهيار ثلجي».
وهكذا، كان أكبر العملاء يحاولون المغادرة، بينما كانت Nvidia ملزمة بشراء كميات هائلة من الإمدادات، وكانت الشركات الأصغر تُبقى على قيد الحياة بفضل ائتمان Nvidia.
وبدأت الأمور تتصدع بالفعل:
• أوقفت Nvidia مؤقتاً بعض صفقات التمويل في أغسطس.
• صُنّف نحو نصف سندات مراكز البيانات البالغة قيمتها 80 مليار دولار، والمُصدرة هذا العام، كسندات عالية المخاطر.
• تراجعت أسهم شركات الحوسبة السحابية المتخصصة في الذكاء الاصطناعي هذا الأسبوع، إذ هبط سهم Nebius بأكثر من 20%، وسهم CoreWeave بنسبة 17% عند أدنى مستوياته.
• جمعت OpenAI تمويلاً أقل مما أرادت، وبتقييم أقل.
والآن، كريس هي من تقرر ما إذا كان هذا سيستمر.
إذا قلّصت التمويل، فستضطر الشركات التي اعتمدت على أموال Nvidia إلى الاقتراض من جهات أخرى، في سوق ديون تشعر بالتوتر بالفعل.
وإذا لم تتمكن من ذلك، فستتوقف عن شراء الرقائق.
وإذا توقفت عن شراء الرقائق، فستنخفض إيرادات Nvidia.
هذا هو خطر الحلقة المفرغة. إنها تعمل على نحو مثالي ما دام المال يتدفق، لكنها تصبح مؤلمة عند التراجع.