في سن 26، ادّخرت 200 مليون دونغ، وهدفي الوصول إلى 500 مليون قبل سن الثلاثين. لا أعرف إن كان عليّ استثمار جزء منها في الأسهم أم لا.
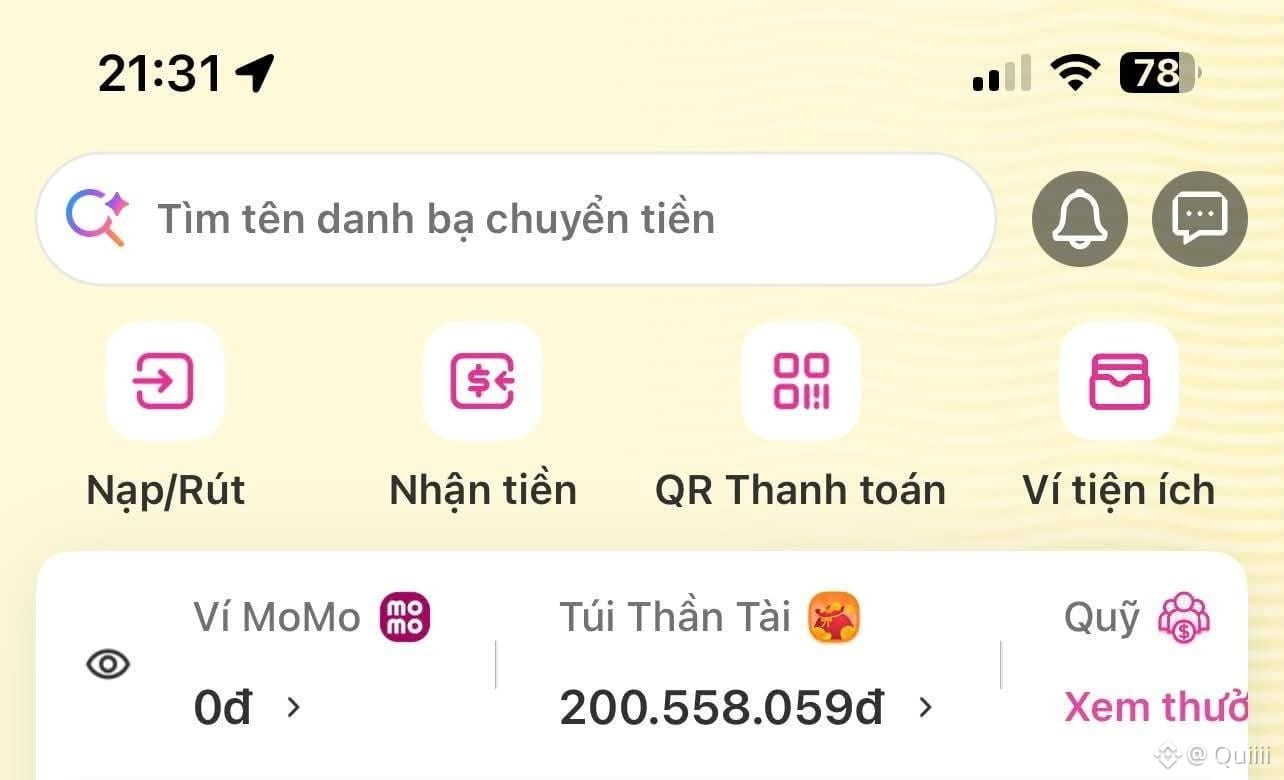
أبلغ من العمر 26 عامًا، وأعمل منذ ما يقارب 5 سنوات. فتحت التطبيق اليوم ورأيت أن مدخراتي بلغت 200.558.059 دونغ، فشعرت بسعادة حقيقية.
قد لا يكون مبلغ 200 مليون كبيرًا بالنسبة إلى كثيرين، لكنه بالنسبة إليّ ثمرة سنوات من العمل والادخار شيئًا فشيئًا.
أعمل في وظيفة مكتبية، وراتبي نحو 15 مليون دونغ شهريًا. وأتولى بعد ساعات العمل بعض المهام عبر الإنترنت لزيادة دخلي. أتمكن في بعض الأشهر من ادخار 5–7 ملايين، وفي أشهر أخرى تطرأ نفقات كثيرة فلا أوفر إلا القليل.
من أصدقائي في سني من اشترى سيارة، ومنهم من سافر إلى الخارج، أما أنا فما زلت أستخدم دراجتي النارية القديمة منذ أيام الجامعة.
ليس لأنني لا أحب الاستمتاع بالحياة، لكنني أضع لنفسي هدفًا: أن أملك ما لا يقل عن 500 مليون دونغ قبل سن الثلاثين، لأبدأ مشروعًا خاصًا.
لكنني حين أحسب الأمر الآن، أجد أن الانتقال من 200 مليون إلى 500 مليون يعني أن عليّ ادخار ما يقارب 300 مليون إضافية. والاعتماد على الراتب وحده يشكل ضغطًا كبيرًا.
بدأت مؤخرًا أتعرف إلى سوق الأسهم. أرى أن بعض الناس استثمروا لبضع سنوات وراكموا مبلغًا جيدًا، لكن هناك أيضًا من خسر مئات الملايين بسبب الشراء في توقيت خاطئ.
ينصحني والداي بإيداع المال في حساب توفير حفاظًا على الأمان، أما أنا فأرغب في تخصيص نحو 30–50 مليون دونغ لتجربة الاستثمار في الأسهم، والتعلم واغتنام فرصة لزيادة أصولي.
لكن ما إن أفكر في المال الذي تعبت في كسبه طوال 5 سنوات، حتى أتردد فجأة في اتخاذ قرار متسرع.
أبلغ 26 عامًا ولديّ 200 مليون دونغ من المدخرات، وهدفي أن أملك 500 مليون في سن الثلاثين لبدء مشروع. برأيكم، وبالاعتماد على رأس المال الذي أملكه حاليًا، هل أواصل إيداع المال في حساب توفير أم أخصص جزءًا منه لبدء الاستثمار في الأسهم؟ هل مرّ أحد منكم بظروف مشابهة؟
أبلغ من العمر 26 عامًا، وأعمل منذ ما يقارب 5 سنوات. فتحت التطبيق اليوم ورأيت أن مدخراتي بلغت 200.558.059 دونغ، فشعرت بسعادة حقيقية.
قد لا يكون مبلغ 200 مليون كبيرًا بالنسبة إلى كثيرين، لكنه بالنسبة إليّ ثمرة سنوات من العمل والادخار شيئًا فشيئًا.
أعمل في وظيفة مكتبية، وراتبي نحو 15 مليون دونغ شهريًا. وأتولى بعد ساعات العمل بعض المهام عبر الإنترنت لزيادة دخلي. أتمكن في بعض الأشهر من ادخار 5–7 ملايين، وفي أشهر أخرى تطرأ نفقات كثيرة فلا أوفر إلا القليل.
من أصدقائي في سني من اشترى سيارة، ومنهم من سافر إلى الخارج، أما أنا فما زلت أستخدم دراجتي النارية القديمة منذ أيام الجامعة.
ليس لأنني لا أحب الاستمتاع بالحياة، لكنني أضع لنفسي هدفًا: أن أملك ما لا يقل عن 500 مليون دونغ قبل سن الثلاثين، لأبدأ مشروعًا خاصًا.
لكنني حين أحسب الأمر الآن، أجد أن الانتقال من 200 مليون إلى 500 مليون يعني أن عليّ ادخار ما يقارب 300 مليون إضافية. والاعتماد على الراتب وحده يشكل ضغطًا كبيرًا.
بدأت مؤخرًا أتعرف إلى سوق الأسهم. أرى أن بعض الناس استثمروا لبضع سنوات وراكموا مبلغًا جيدًا، لكن هناك أيضًا من خسر مئات الملايين بسبب الشراء في توقيت خاطئ.
ينصحني والداي بإيداع المال في حساب توفير حفاظًا على الأمان، أما أنا فأرغب في تخصيص نحو 30–50 مليون دونغ لتجربة الاستثمار في الأسهم، والتعلم واغتنام فرصة لزيادة أصولي.
لكن ما إن أفكر في المال الذي تعبت في كسبه طوال 5 سنوات، حتى أتردد فجأة في اتخاذ قرار متسرع.
أبلغ 26 عامًا ولديّ 200 مليون دونغ من المدخرات، وهدفي أن أملك 500 مليون في سن الثلاثين لبدء مشروع. برأيكم، وبالاعتماد على رأس المال الذي أملكه حاليًا، هل أواصل إيداع المال في حساب توفير أم أخصص جزءًا منه لبدء الاستثمار في الأسهم؟ هل مرّ أحد منكم بظروف مشابهة؟