

إن إتاحة الرموز تتجاوز كونها أحداثًا مجدولة لزيادة المعروض. فقد تغيّر بهدوء هيكل سوق العملات البديلة، عبر زيادة المعروض المتداول من دون أن تجلب بالضرورة طلبًا جديدًا إلى السوق.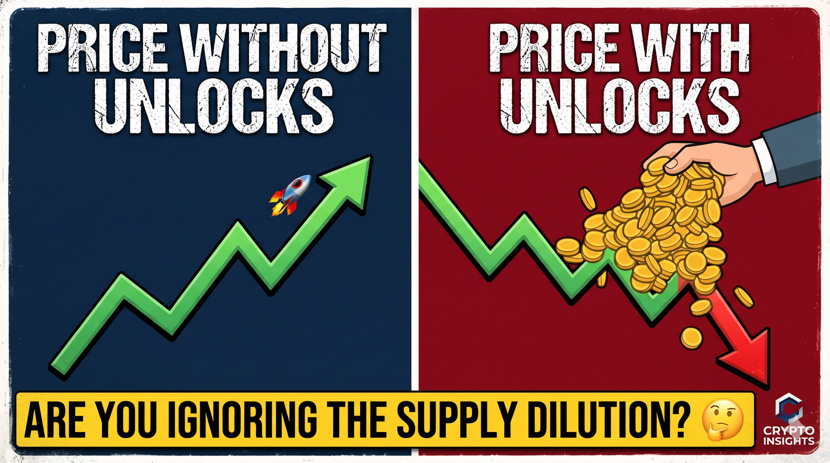
المشكلة الأكبر هي تخفيف قيمة الحصص. فحتى لو ظلت القيمة السوقية للمشروع على حالها، قد يؤدي تداول المزيد من الرموز إلى الضغط على سعر كل رمز على حدة. وإذا لم ينمُ الطلب بالتوازي مع المعروض، يصبح التعافي أصعب.
ومن الفروقات المهمة أيضًا أن عمليات الإتاحة قد تكون دفعة واحدة أو تدريجية. فقد تؤدي الإتاحة الكبيرة دفعة واحدة إلى ضغط بيع مفاجئ، بينما تمنح الإتاحة التدريجية السوق وقتًا أطول لاستيعاب المعروض الإضافي. لكن أيًا منهما لا يضمن انخفاض السعر.
ما يهم حقًا هو حجم الكمية التي سيُفرج عنها مقارنةً بحجم التداول اليومي، ونسبة المعروض المتداول التي سيُطرح منها، والجهة التي ستتلقى تلك الرموز. فتخصيصات الخزانة الرامية إلى نمو المنظومة تختلف كثيرًا عن تخصيصات المستثمرين الأوائل الساعين إلى السيولة.
مرحلة التعافي مثيرة للاهتمام بالقدر نفسه. فكثيرًا ما تأخذ الأسواق عمليات الإفراج عن الرموز في الحسبان قبل حدوثها، ثم تشهد تقلبات حول موعد الإفراج. ومع تراجع ضغوط البيع، قد تحظى المشاريع التي تتمتع بمنفعة حقيقية وإيرادات وطلب مستدام بفرصة أفضل للتعافي.
السؤال الذي أعود إليه دائمًا: هل يقيّم المستثمرون تقنية العملة البديلة، أم يتجاهلون جدول المعروض الذي قد يحد من إمكانات ارتفاع سعرها؟