
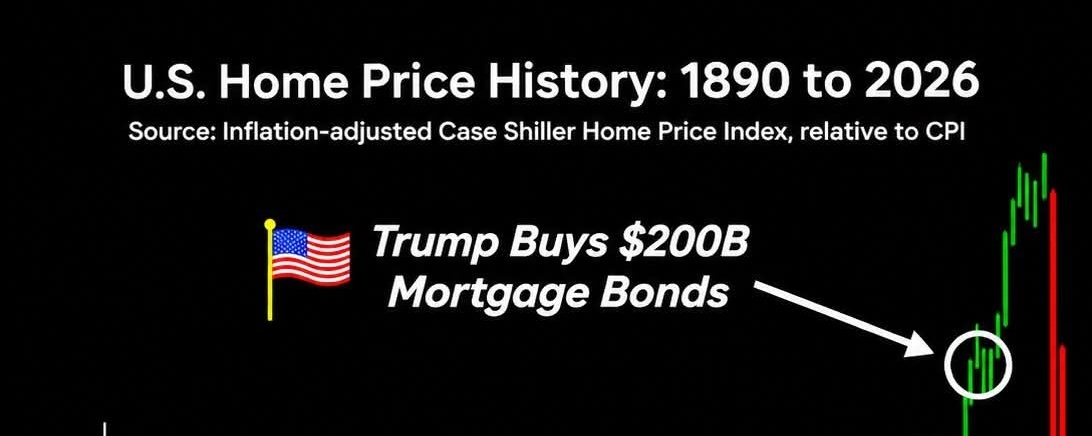

وراء خطوة الإسكان البالغة 200 مليار دولار قصة أكبر بكثير.
لنلقِ نظرة على ما يحدث فعليًا في سوق الإسكان الأمريكي.
في يناير 2026، وجّه الرئيس ترامب شركتي فاني ماي وفريدي ماك إلى شراء أوراق مالية مدعومة بالرهن العقاري بقيمة 200 مليار دولار.
كان الهدف واضحًا.
زيادة الطلب على سندات الرهن العقاري.
رفع أسعارها.
خفض عوائد الرهن العقاري.
وعلى أمل خفض أسعار الفائدة التي يدفعها الأمريكيون عند شراء منزل.
لكن هنا تبدأ الأمور بالتعقيد.
لا يحدد الاحتياطي الفيدرالي وحده أسعار الفائدة على الرهن العقاري.
تتأثر هذه العوامل بعوائد سندات الخزانة، وأسعار السندات المدعومة بالرهن العقاري، وطلب المستثمرين، وتوقعات التضخم، والفارق بين سندات الخزانة والأوراق المالية المدعومة بالرهن العقاري.
عندما يدخل كبار المشترين إلى سوق السندات المدعومة بالرهن العقاري، يمكنهم التأثير في هذه المعادلة.
لكنهم لا يستطيعون التحكم في جميع جوانبها.
وتوضح أحدث أرقام الإسكان سبب أهمية ذلك.
حتى 12 نوفمبر، ظل متوسط سعر الفائدة على الرهن العقاري الثابت لمدة 30 عامًا عند 7.11%.
وهذا أقل من 7.18% في الأسبوع السابق، لكنه أعلى بكثير من 6.24% المسجلة قبل عام.
وفي الوقت نفسه، انخفضت مبيعات المنازل القائمة في أكتوبر بنسبة 8.8% مقارنة بالشهر نفسه من العام الماضي.
وتراجع المعدل السنوي للمبيعات إلى نحو 3.75 مليون منزل.
وهذا أدنى مستوى منذ أغسطس 2010.
فكّر فيما تخبرنا به هذه الأرقام.
يواجه ملايين المشترين المحتملين تمويلًا باهظ التكلفة.
ويتردد كثير من مالكي المنازل الحاليين في البيع لأنهم لا يريدون التخلي عن معدلات الرهن العقاري الأقل بكثير التي حصلوا عليها قبل سنوات.
ولا يزال المشترون يواجهون أسعارًا مرتفعة للمنازل.
وهذا يخلق وضعًا صعبًا.
قد تؤدي معدلات الرهن العقاري المنخفضة إلى عودة مزيد من المشترين إلى السوق.
لكن إذا لم يزد المعروض من المساكن بالتوازي مع الطلب، فقد تؤدي زيادة القدرة الشرائية أيضًا إلى ارتفاع أسعار المنازل.
بعبارة أخرى، لا يعني جعل الرهون العقارية أقل تكلفة تلقائيًا أن المنازل أصبحت في متناول الجميع.
وثمة جانب آخر من استراتيجية الـ200 مليار دولار هذه يستحق الاهتمام.
فاني ماي وفريدي ماك ليسا الاحتياطي الفيدرالي.
إنهما مؤسستان ترعاهما الحكومة، ولهما ميزانيتاهما العموميتان وحدود الاستثمار والمخاطر المالية الخاصة بهما.
ولا تعادل مشترياتهما قيام الاحتياطي الفيدرالي بطباعة النقود وإطلاق برنامج جديد للتيسير الكمي.
كما ينبغي عدم الخلط بين إجمالي الـ200 مليار دولار والمبالغ التي أُنفقت بالفعل.
جرت عملية التنفيذ تدريجيًا، لا عبر ضخ فوري لـ200 مليار دولار.
فلماذا ينبغي للمستثمرين أن يهتموا؟
لأن الأوراق المالية المدعومة بالرهن العقاري تربط سوق الإسكان بالنظام المالي الأوسع.
وتؤثر أسعارها وعوائدها في تمويل الرهون العقارية.
يمكن أن تؤثر التغيرات في أسعار الفائدة على البنوك ومقرضي الرهن العقاري وشركات بناء المنازل والشركات المرتبطة بالإسكان.
وتكتسب أسواق سندات الخزانة أهمية أيضًا، لأن معدلات الرهن العقاري ترتبط ارتباطًا وثيقًا بتكاليف الاقتراض طويلة الأجل.
لكن لا تفترض أن سياسة إسكان واحدة تحدد تلقائيًا ما سيحدث بعد ذلك في أسواق الأسهم أو الذهب أو البيتكوين.
فهذه الأسواق تستجيب لقوى مختلفة، حتى عندما تربطها أسعار الفائدة والسيولة.
وهذه أكبر مشكلة أراها في هذا النقاش برمته.
لا تعاني أمريكا مشكلة في القدرة على تحمل تكاليف السكن يمكن حلها بمجرد خفض تكاليف التمويل.
فهي تواجه أيضًا مشكلة تتعلق بأسعار المنازل، والمساكن المتاحة، وتكاليف البناء، والفجوة بين دخل الأسر وتكلفة امتلاك منزل.
إذا خفّض صانعو السياسات تكاليف الاقتراض من دون معالجة هذه المشكلات الأعمق، فقد يحسّنون الأقساط الشهرية، فيما يتركون التحدي الأساسي المتمثل في القدرة على تحمل تكاليف السكن من دون حل يُذكر.
هذا هو الفرق بين جعل الرهون العقارية أقل تكلفة وجعل السكن في متناول الجميع حقًا.
انخفاض أسعار الفائدة قد يساعد المشترين. لكنه لا يبني مزيدًا من المنازل.