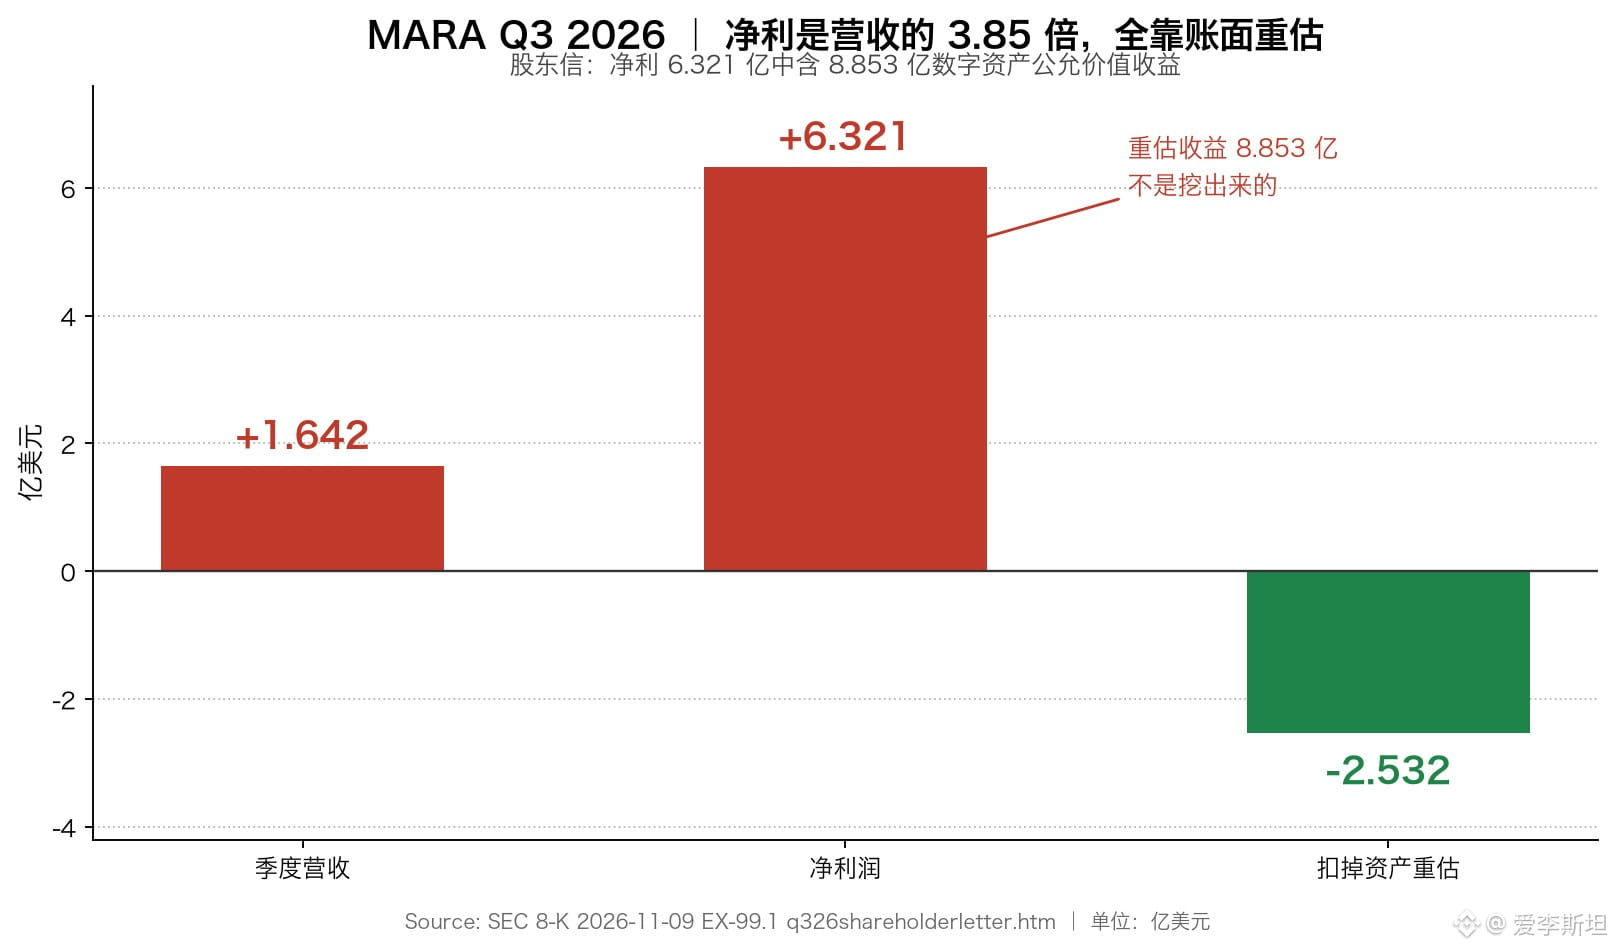
$MARA بلغت إيرادات الربع الثالث 164.2 مليون دولار، بانخفاض 35%. وبلغ صافي الربح 632.1 مليون دولار، أي خمسة أضعاف الفترة نفسها من العام الماضي.
لكن هذا الربح لم يأتِ إطلاقًا من التعدين.
كلّه على الورق.
جاء 885.3 مليون دولار من صافي الربح نتيجة التغير في القيمة العادلة للأصول الرقمية. وبعد خصم هذا المبلغ، تكون الشركة قد تكبدت فعليًا خسارة قدرها 253.2 مليون دولار هذا الربع.
أما القدرة الحاسوبية، فلم تتراجع. فقد ارتفعت من 60.4 إلى 71.2 EH/s، بزيادة 18%؛ وبلغ عدد الكتل المستخرجة 644، مقارنةً بـ633 العام الماضي، بزيادة 2% فقط. زاد عدد الأجهزة 18%، فلماذا زاد عدد الكتل نقطتين مئويتين فقط؟ لأن القدرة الحاسوبية للشبكة بأكملها ترتفع، فتقل الحصة التي تؤول إليها، وينخفض تبعًا لذلك الإيراد لكل وحدة T من القدرة الحاسوبية.
الحصة تتقلص.
التكاليف مستقرة إلى حد ما. تبلغ تكلفة الكهرباء في المواقع المملوكة للشركة 0.04 دولار لكل كيلوواط ساعة، وتكلفة الكهرباء لشراء كل عملة 39674 دولارًا، بزيادة 1.1% فقط عن 39235 دولارًا العام الماضي. وعند البيع، بلغ متوسط السعر 75300 دولار، أي ربح قدره 35626 دولارًا للعملة الواحدة.
لكن الإنتاج لا يواكب حجم المبيعات. استخرجت الشركة 2247 عملة خلال الربع، وباعت 3891، فيما بلغ مخزونها 34012 عملة. ما استخرجته أقل بكثير مما باعته، وقد جاء الفرق من المخزون.
وكانت الخطوة بعد نهاية الربع أشد حسمًا. فقد باعت 13597 عملة دفعة واحدة بسعر 81039 دولارًا، محققةً عائدات بنحو 1.1 مليار دولار. لم تحتفظ بهذه الأموال في حساباتها، ولم تستخدمها لزيادة الإنتاج، بل حولتها مباشرةً إلى جيوب الدائنين.
لم تحتفظ بأي عملة.
ومن هذا المبلغ، سددت 750 مليون دولار قروضًا مضمونة بالبيتكوين، واستردت 17477 عملة مرهونة. ومنذ بداية العام، خفضت ديونها بمقدار 1.4 مليار دولار، أي ما يعادل 37% من إجمالي ديونها.
لا يدل الرقمان الخاصان بالمخزون والإنتاج على اتجاه بعينه. فبيع العملات لسداد الديون قد يكون خفضًا استباقيًا للرافعة المالية، وقد يكون أيضًا تغطيةً اضطرارية لطلبات الهامش. ولم تذكر الملفات الدافع. كما خُصصت 1408 عملات لإدارة الأصول الرقمية، وبلغت الفائدة الفصلية 2.5 مليون دولار.
بلغت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدلة 857.7 مليون دولار، مقارنةً بـ395.6 مليون دولار في الفترة نفسها من العام الماضي. هذا المقياس يستبعد إعادة التقييم، ولذلك يبدو أفضل بكثير، لكنه لا يصل إلى مستوى صافي الربح. والفرق بينهما يعود إلى الإهلاك والضرائب.
والآن، هناك أمران ينبغي مراقبتهما: موافقة الربط بالشبكة لمشروع ماتاغوردا بقدرة 2 GW، ومقدار ما سينفذ فعليًا من إعادة شراء الأسهم البالغة 500 مليون دولار. الأول يحدد ما إذا كانت الشركة ستظل شركة تعدين، والثاني يحدد السعر الذي ستشتري به أسهمها.
ما يستحق التذكر فعلًا هو هذه التركيبة: القدرة الحاسوبية ترتفع، والإيرادات تنخفض، والأرباح تعتمد على إعادة التقييم.
أي شركة تبني أرباحها على إعادة تقييم الأصول ستبدو بياناتها المالية أفضل من تدفقاتها النقدية.
لأن ما يرتفع على الورق هو السعر، أما ما يرتفع في الجيب فهو المال.
$BTC السعر الحالي 66960، بانخفاض 2.37% خلال 24 ساعة.
المصدر: https://www.sec.gov/Archives/edgar/data/1507605/000150760526000026/q326shareholderletter.htm
لكن هذا الربح لم يأتِ إطلاقًا من التعدين.
كلّه على الورق.
جاء 885.3 مليون دولار من صافي الربح نتيجة التغير في القيمة العادلة للأصول الرقمية. وبعد خصم هذا المبلغ، تكون الشركة قد تكبدت فعليًا خسارة قدرها 253.2 مليون دولار هذا الربع.
أما القدرة الحاسوبية، فلم تتراجع. فقد ارتفعت من 60.4 إلى 71.2 EH/s، بزيادة 18%؛ وبلغ عدد الكتل المستخرجة 644، مقارنةً بـ633 العام الماضي، بزيادة 2% فقط. زاد عدد الأجهزة 18%، فلماذا زاد عدد الكتل نقطتين مئويتين فقط؟ لأن القدرة الحاسوبية للشبكة بأكملها ترتفع، فتقل الحصة التي تؤول إليها، وينخفض تبعًا لذلك الإيراد لكل وحدة T من القدرة الحاسوبية.
الحصة تتقلص.
التكاليف مستقرة إلى حد ما. تبلغ تكلفة الكهرباء في المواقع المملوكة للشركة 0.04 دولار لكل كيلوواط ساعة، وتكلفة الكهرباء لشراء كل عملة 39674 دولارًا، بزيادة 1.1% فقط عن 39235 دولارًا العام الماضي. وعند البيع، بلغ متوسط السعر 75300 دولار، أي ربح قدره 35626 دولارًا للعملة الواحدة.
لكن الإنتاج لا يواكب حجم المبيعات. استخرجت الشركة 2247 عملة خلال الربع، وباعت 3891، فيما بلغ مخزونها 34012 عملة. ما استخرجته أقل بكثير مما باعته، وقد جاء الفرق من المخزون.
وكانت الخطوة بعد نهاية الربع أشد حسمًا. فقد باعت 13597 عملة دفعة واحدة بسعر 81039 دولارًا، محققةً عائدات بنحو 1.1 مليار دولار. لم تحتفظ بهذه الأموال في حساباتها، ولم تستخدمها لزيادة الإنتاج، بل حولتها مباشرةً إلى جيوب الدائنين.
لم تحتفظ بأي عملة.
ومن هذا المبلغ، سددت 750 مليون دولار قروضًا مضمونة بالبيتكوين، واستردت 17477 عملة مرهونة. ومنذ بداية العام، خفضت ديونها بمقدار 1.4 مليار دولار، أي ما يعادل 37% من إجمالي ديونها.
لا يدل الرقمان الخاصان بالمخزون والإنتاج على اتجاه بعينه. فبيع العملات لسداد الديون قد يكون خفضًا استباقيًا للرافعة المالية، وقد يكون أيضًا تغطيةً اضطرارية لطلبات الهامش. ولم تذكر الملفات الدافع. كما خُصصت 1408 عملات لإدارة الأصول الرقمية، وبلغت الفائدة الفصلية 2.5 مليون دولار.
بلغت الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك المعدلة 857.7 مليون دولار، مقارنةً بـ395.6 مليون دولار في الفترة نفسها من العام الماضي. هذا المقياس يستبعد إعادة التقييم، ولذلك يبدو أفضل بكثير، لكنه لا يصل إلى مستوى صافي الربح. والفرق بينهما يعود إلى الإهلاك والضرائب.
والآن، هناك أمران ينبغي مراقبتهما: موافقة الربط بالشبكة لمشروع ماتاغوردا بقدرة 2 GW، ومقدار ما سينفذ فعليًا من إعادة شراء الأسهم البالغة 500 مليون دولار. الأول يحدد ما إذا كانت الشركة ستظل شركة تعدين، والثاني يحدد السعر الذي ستشتري به أسهمها.
ما يستحق التذكر فعلًا هو هذه التركيبة: القدرة الحاسوبية ترتفع، والإيرادات تنخفض، والأرباح تعتمد على إعادة التقييم.
أي شركة تبني أرباحها على إعادة تقييم الأصول ستبدو بياناتها المالية أفضل من تدفقاتها النقدية.
لأن ما يرتفع على الورق هو السعر، أما ما يرتفع في الجيب فهو المال.
$BTC السعر الحالي 66960، بانخفاض 2.37% خلال 24 ساعة.
المصدر: https://www.sec.gov/Archives/edgar/data/1507605/000150760526000026/q326shareholderletter.htm