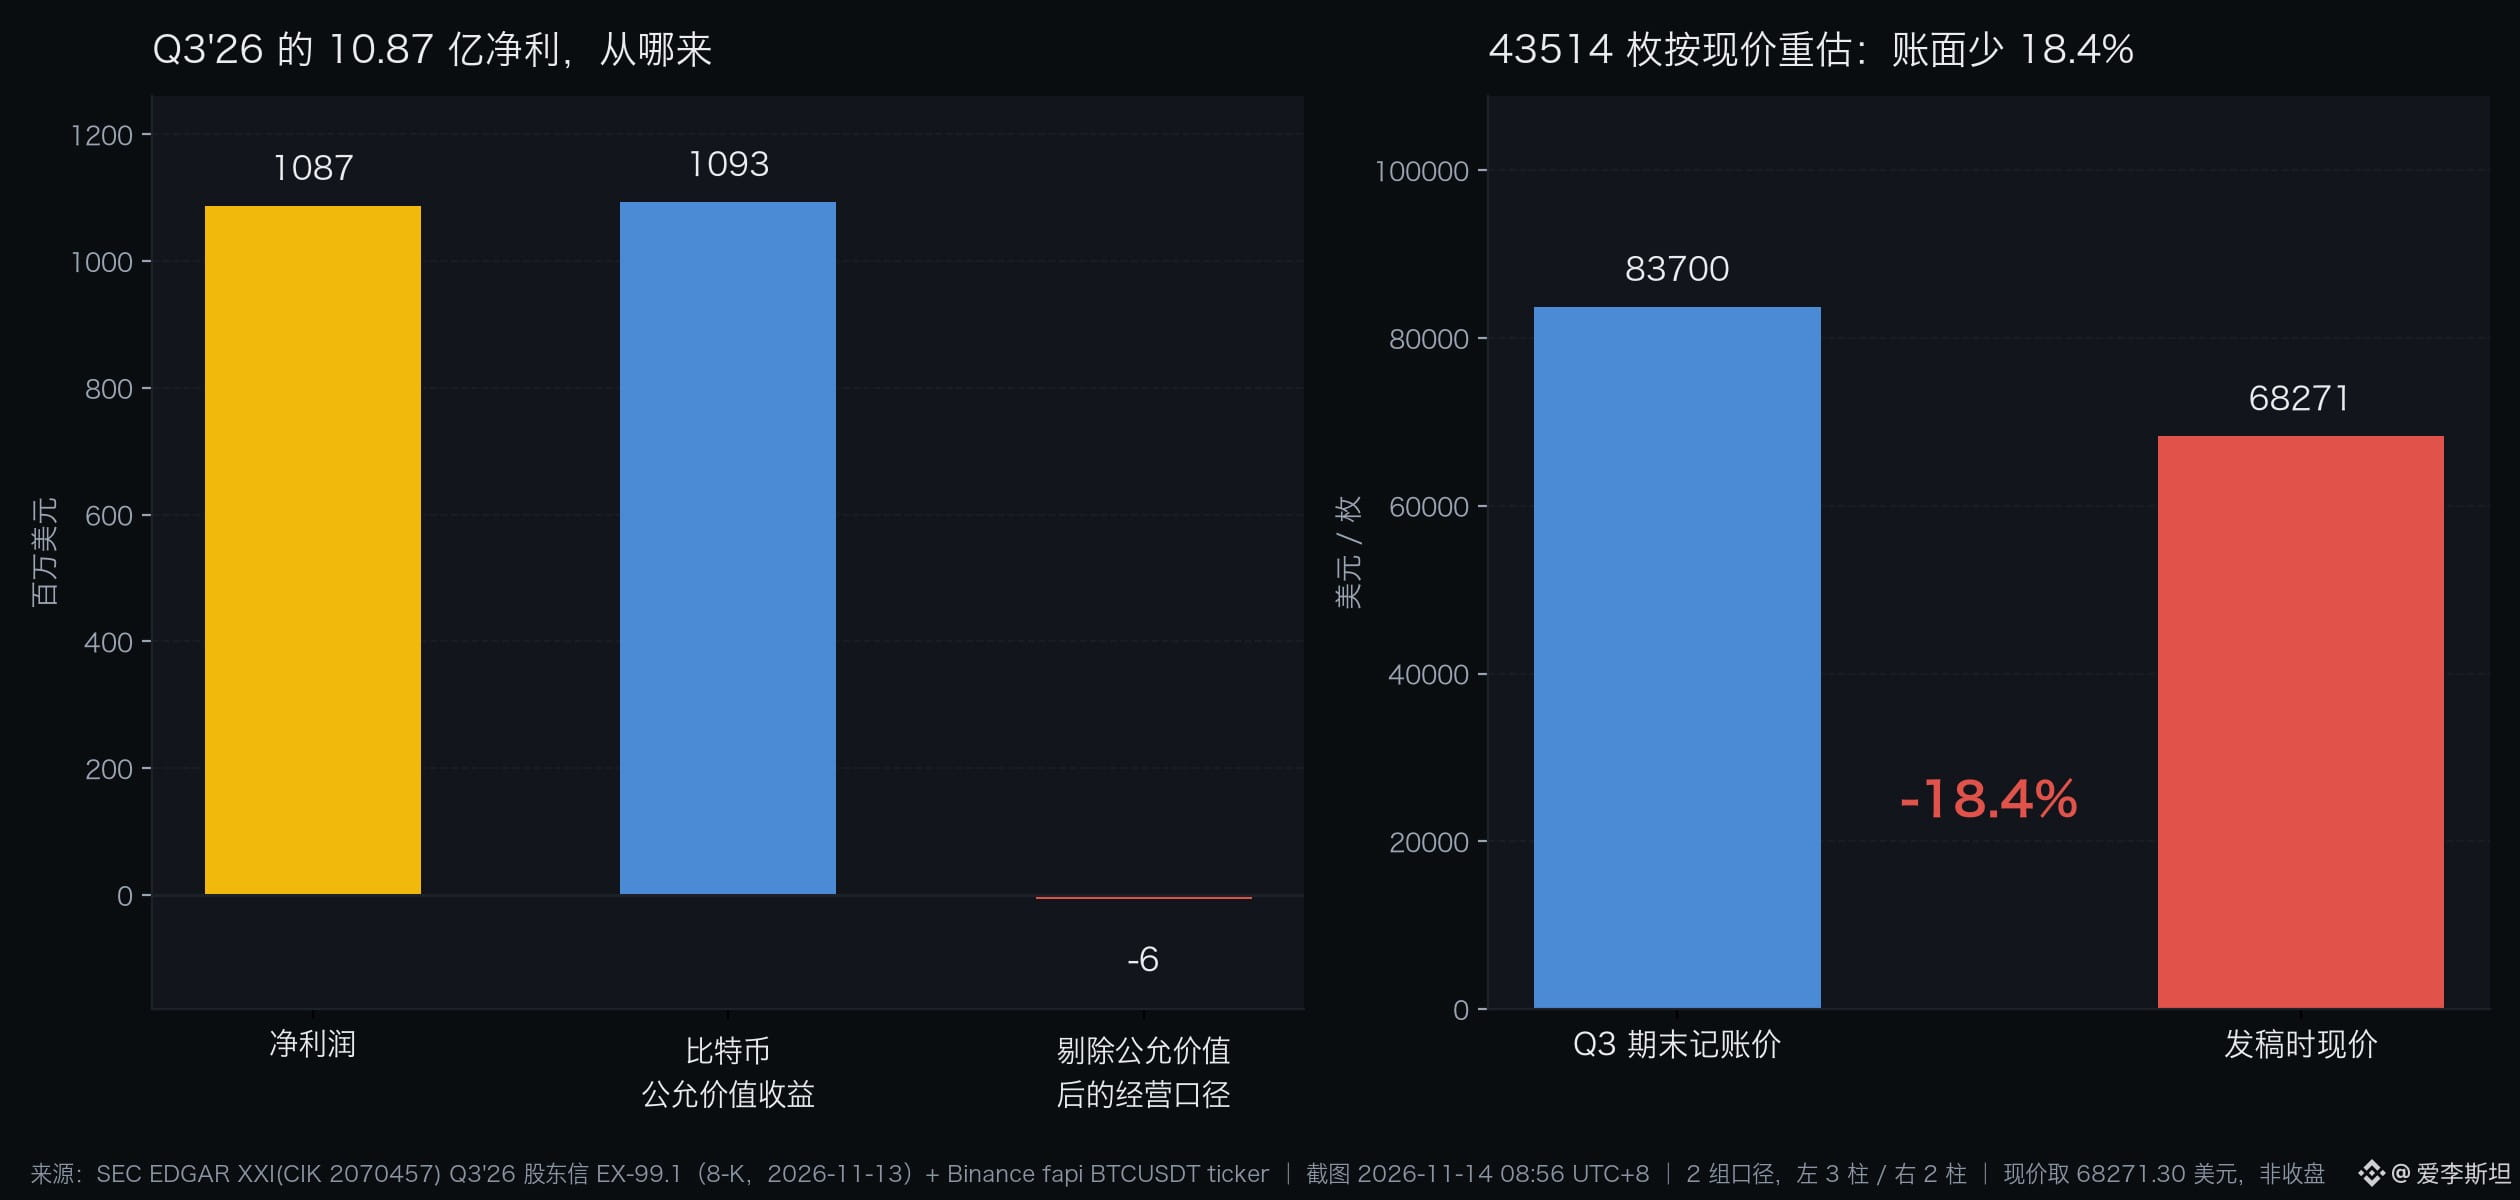
حققت الشركة 1.087 مليار دولار في ربع واحد، جاء 1.093 مليار منها من ارتفاع سعر البيتكوين. لم تأتِ الأرباح من النشاط التجاري، بل منحها السعر.
رسالة المساهمين للربع الثالث التي نشرتها Twenty One Capital مساء أمس عبّرت عن هذا الأمر بوضوح تام.
هذه ليست مسألة معالجة محاسبية.
كتب الرئيس التنفيذي Rapha Zagury في الرسالة عبارة أشد وقعًا: الميزانية العمومية بحد ذاتها ليست نشاطًا تجاريًا، بل هي مجرد نقطة انطلاق. ولخّص عمل هذا الربع في عبارة واحدة، قائلًا إن كثيرًا من العمل يجري خلف الكواليس.
لننظر أولًا إلى الأرقام.
43,514 بيتكوين، سُجّلت في 30 سبتمبر بسعر يقارب 83,700 دولار للعملة الواحدة. هذا الصباح، بلغ سعر العملة نفسها على Binance 68,271.30.
18.4٪.
إذا أعدنا تقييم هذه الكمية، البالغة 43,514 بيتكوين، بالسعر الحالي، فستنخفض قيمتها الدفترية من 3.642 مليار دولار إلى 2.971 مليار، أي بخسارة قدرها 671 مليونًا. وهذا المبلغ، عند احتسابه، يفوق صافي أرباحها للربع بأكمله.
وهذا ليس مبلغًا هينًا.
يعتقد كثيرون أن مخاطر شركات الخزينة تكمن في الرافعة المالية. لكن الخطر الأول يكمن في السعر الدفتري.
والرافعة المالية موجودة بالفعل. فعلى الشركة ديون سندات قابلة للتحويل بقيمة 486.5 مليون دولار، مضمونة بـ16,116 من عملات $BTC . وبالسعر الحالي، تبلغ قيمة هذه العملات الـ16,116 نحو 1.10 مليار دولار، أي تغطية بمقدار 2.26 مرة. ولم يتبقَّ لديها سوى 102.8 مليون دولار نقدًا يمكنها استخدامها في عملياتها.
لا يوجد ما يشير إلى اضطرارها لبيع العملات على المدى القريب.
المشكلة ليست في الرافعة المالية.
والديون ليست المشكلة هنا.
لذا، ما ينبغي مراقبته حقًا هو متى ستضطر إلى خفض ذلك السعر الدفتري.
فكيف تنوي معالجة الأمر؟ الجواب موجود فعلًا في الرسالة: الاستحواذ على أنشطة تجارية قادرة على توليد النقد بنفسها.
لا طريق آخر.
حدّد Zagury الاتجاهات بوضوح: التعدين، والإقراض، وإدارة الخزينة، والطاقة؛ وهذه المجالات الأربعة قيد الدراسة. لكنه أضاف تحديدًا أنهم تخلّوا عن بعض الفرص لأن شروطها لم تكن مجدية، وأنهم سيواصلون رفض الفرص مستقبلًا.
هذه العبارة أهم بكثير من صافي الأرباح. فعندما تكون الشركة مستعدة للإفصاح عن عدد الفرص التي درستها ثم تراجعت عنها، فهذا يعني أنها فكّرت مليًا في السعر.
كما أبقوا على عبارة إعادة الشراء. ونصّها: عندما يكون سعر السهم أقل من قيمة الأصول المقابلة لكل سهم، تستحق إعادة الشراء دراسة جادة. لكنهم لم يحددوا جدولًا زمنيًا، ولا مقدار الخصم الذي سيدفعهم إلى التحرك، فضلًا عن تحديد مبلغ بعينه.
كلّه كلام.
ما لا أستطيع الجزم به هو مدى ثقل هذا التعهد. فالشركة التي تستند أرباحها إلى القيمة العادلة ستحتاج، كي تعيد شراء أسهمها، إلى النقد الذي يأتي تحديدًا من تلك العملات الـ43,514 التي لا ترغب في بيعها.
لن يُحتسب ذلك إلا إذا باعتها فعلًا.
أي بيان يربط صافي الأصول بسعر العملة سيتراجع معًا عندما ينعكس اتجاه سعرها.
النشاط التجاري شيء، والسوق شيء آخر.
سجّل $BTC هذا الصباح 68,271.30، بانخفاض قدره 3.97٪. وسجّل $MSTRB 109.72 انخفاضًا قدره 3.88٪؛ إذ تحركت الأصول المماثلة في الاتجاه نفسه في اليوم ذاته.
المصدر: https://www.sec.gov/Archives/edgar/data/2070457/000162828026073571/twentyone-q3earningsshareh.htm
رسالة المساهمين للربع الثالث التي نشرتها Twenty One Capital مساء أمس عبّرت عن هذا الأمر بوضوح تام.
هذه ليست مسألة معالجة محاسبية.
كتب الرئيس التنفيذي Rapha Zagury في الرسالة عبارة أشد وقعًا: الميزانية العمومية بحد ذاتها ليست نشاطًا تجاريًا، بل هي مجرد نقطة انطلاق. ولخّص عمل هذا الربع في عبارة واحدة، قائلًا إن كثيرًا من العمل يجري خلف الكواليس.
لننظر أولًا إلى الأرقام.
43,514 بيتكوين، سُجّلت في 30 سبتمبر بسعر يقارب 83,700 دولار للعملة الواحدة. هذا الصباح، بلغ سعر العملة نفسها على Binance 68,271.30.
18.4٪.
إذا أعدنا تقييم هذه الكمية، البالغة 43,514 بيتكوين، بالسعر الحالي، فستنخفض قيمتها الدفترية من 3.642 مليار دولار إلى 2.971 مليار، أي بخسارة قدرها 671 مليونًا. وهذا المبلغ، عند احتسابه، يفوق صافي أرباحها للربع بأكمله.
وهذا ليس مبلغًا هينًا.
يعتقد كثيرون أن مخاطر شركات الخزينة تكمن في الرافعة المالية. لكن الخطر الأول يكمن في السعر الدفتري.
والرافعة المالية موجودة بالفعل. فعلى الشركة ديون سندات قابلة للتحويل بقيمة 486.5 مليون دولار، مضمونة بـ16,116 من عملات $BTC . وبالسعر الحالي، تبلغ قيمة هذه العملات الـ16,116 نحو 1.10 مليار دولار، أي تغطية بمقدار 2.26 مرة. ولم يتبقَّ لديها سوى 102.8 مليون دولار نقدًا يمكنها استخدامها في عملياتها.
لا يوجد ما يشير إلى اضطرارها لبيع العملات على المدى القريب.
المشكلة ليست في الرافعة المالية.
والديون ليست المشكلة هنا.
لذا، ما ينبغي مراقبته حقًا هو متى ستضطر إلى خفض ذلك السعر الدفتري.
فكيف تنوي معالجة الأمر؟ الجواب موجود فعلًا في الرسالة: الاستحواذ على أنشطة تجارية قادرة على توليد النقد بنفسها.
لا طريق آخر.
حدّد Zagury الاتجاهات بوضوح: التعدين، والإقراض، وإدارة الخزينة، والطاقة؛ وهذه المجالات الأربعة قيد الدراسة. لكنه أضاف تحديدًا أنهم تخلّوا عن بعض الفرص لأن شروطها لم تكن مجدية، وأنهم سيواصلون رفض الفرص مستقبلًا.
هذه العبارة أهم بكثير من صافي الأرباح. فعندما تكون الشركة مستعدة للإفصاح عن عدد الفرص التي درستها ثم تراجعت عنها، فهذا يعني أنها فكّرت مليًا في السعر.
كما أبقوا على عبارة إعادة الشراء. ونصّها: عندما يكون سعر السهم أقل من قيمة الأصول المقابلة لكل سهم، تستحق إعادة الشراء دراسة جادة. لكنهم لم يحددوا جدولًا زمنيًا، ولا مقدار الخصم الذي سيدفعهم إلى التحرك، فضلًا عن تحديد مبلغ بعينه.
كلّه كلام.
ما لا أستطيع الجزم به هو مدى ثقل هذا التعهد. فالشركة التي تستند أرباحها إلى القيمة العادلة ستحتاج، كي تعيد شراء أسهمها، إلى النقد الذي يأتي تحديدًا من تلك العملات الـ43,514 التي لا ترغب في بيعها.
لن يُحتسب ذلك إلا إذا باعتها فعلًا.
أي بيان يربط صافي الأصول بسعر العملة سيتراجع معًا عندما ينعكس اتجاه سعرها.
النشاط التجاري شيء، والسوق شيء آخر.
سجّل $BTC هذا الصباح 68,271.30، بانخفاض قدره 3.97٪. وسجّل $MSTRB 109.72 انخفاضًا قدره 3.88٪؛ إذ تحركت الأصول المماثلة في الاتجاه نفسه في اليوم ذاته.
المصدر: https://www.sec.gov/Archives/edgar/data/2070457/000162828026073571/twentyone-q3earningsshareh.htm