
إذا كنت تعمل في بنك أو شركة وساطة أو شركة مدفوعات وتدرس دخول مجال العملات المشفرة، فربما تتصور أنه نشاط تداول: يشتري المستخدمون ويبيعون، وتتقاضى المنصة رسومًا، وتدرّ الأسواق الجيدة أرباحًا أكبر والأسواق السيئة أرباحًا أقل.
لكن إفصاحات الربع الثالث من عام 2026 تروي قصة مختلفة.
في التقرير ربع السنوي (10-Q) لشركة Robinhood، تراجعت إيرادات معاملات العملات المشفرة من 268 مليون دولار قبل عام إلى 120 مليون دولار، بانخفاض قدره 55%، كما انخفضت حصتها من إجمالي الإيرادات الصافية من 21% إلى 8%. وفي الجدول نفسه، ارتفعت إيرادات أسواق التنبؤ (عقود الأحداث) من 27 مليون دولار إلى 173 مليون دولار. قبل عام، حقق تداول العملات المشفرة خُمس إيرادات شركة الوساطة هذه؛ أما في الربع الثالث، فقد حققت من أسواق التنبؤ إيرادات تفوق ما حققته من تداول العملات المشفرة.
أعلنت Coinbase عن صافي دخل للربع الثالث قدره 718.7M دولار، وهو ما يبدو ربعًا جيدًا. لكن إذا تابعت قراءة قائمة الدخل، ستجد أنها تتضمن مكاسب بقيمة 715.0M دولار قبل الضرائب من «أصول مشفرة محتفظ بها للاستثمار»، أي إن قيمة العملات في ميزانيتها العمومية ارتفعت. وبجمع الأشهر التسعة الأولى، تكون Coinbase قد تكبّدت خسارة (−34.9M دولار).
يشير الرقمان إلى الاتجاه نفسه: مصدر الربح الفعلي لشركات العملات المشفرة يبتعد عن التداول.
بدأت هذه المقالة من 16 عددًا من نشرة دلفي ديجيتال خلال الأشهر الثلاثة الماضية. وفي مطلع نوفمبر، نشرت دلفي جدولًا لنتائج الربع الثالث وخلصت، باختصار، إلى أن الأرباح المعلنة القوية لا تعكس بالضرورة تحسنًا في الأداء التشغيلي. لكن الجدول لم يوضح مصدر الأرباح إذا لم يكن التداول، ولا ما الذي يُبقي كل مصدر منها مستمرًا.
طبقة التداول: نصف إيراداتها اختفى خلال عام
بلغت إيرادات معاملات Coinbase في الربع الثالث 590.2M دولار، مقابل 1,046.3M دولار قبل عام، بانخفاض 44%. وتفسير الشركة واضح: انخفض إجمالي حجم التداول الفوري في السوق 6% على أساس فصلي، وتراجع حجم تداول المشتقات 11%، وانخفض تقلب الأصول المشفرة 15% إلى أدنى مستوياته منذ عدة سنوات.
التقلبات هي المادة الخام لمنصة التداول. عندما تتأرجح الأسعار، يتداول الناس؛ وعندما تتحرك الأسعار أفقيًا، يبتعدون. ولا تستطيع المنصة فعل الكثير حيال ذلك؛ فهذه الطبقة من الإيرادات تتبع السوق في الغالب. ارتفع BTC نحو 40% في الربع الثالث، ومع ذلك تراجعت إيرادات معاملات Coinbase 44% على أساس سنوي: ارتفعت الأسعار بينما ظل التقلب عند أدنى مستوياته منذ سنوات، وانصرف اهتمام المستثمرين الأفراد إلى مكان آخر.
إلى أين؟ أمضت دلفي معظم الأشهر الثلاثة الماضية تكتب عن ذلك: منصات إطلاق عملات الميم على Pump.fun وRobinhood Chain، والعقود الدائمة على Hyperliquid، وأسواق التنبؤ التي تديرها الآن كل من Robinhood وCoinbase. كما أفادت Coinbase بأن أعمالها في أسواق التنبؤ تجاوزت معدل إيرادات سنويًا قدره 200M دولار.
تواجه طبقة التداول مشكلتين: فهي شديدة التقلب الدوري، والحركة تنتقل إلى مكان آخر. لا يزال المستخدم نفسه يتداول، لكن ليس عبر دفتر أوامرك الفورية.
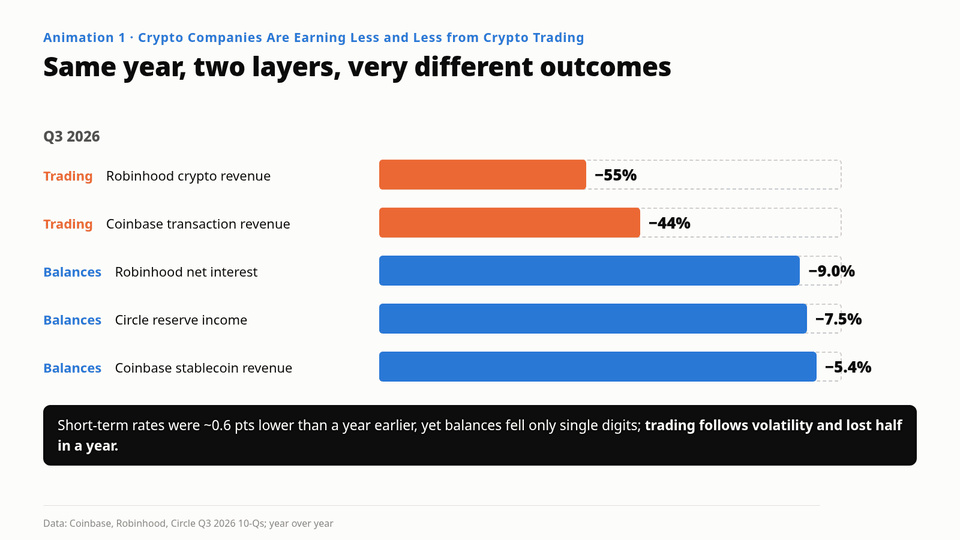
الرسوم المتحركة 1: العام نفسه، طبقتان، ونتيجتان مختلفتان جدًا
طبقة الأرصدة: انخفضت أسعار الفائدة، ولم تتراجع الإيرادات إلا بنسبة أحادية الرقم
رفع الاحتياطي الفيدرالي الفائدة في سبتمبر، وبلغ عائد سندات الخزانة لأجل 10 سنوات 5.37%، وهو أعلى مستوى له منذ عام 2002. وعند رؤية هاتين الحقيقتين، يسهل افتراض أن دخل الفوائد لدى شركات العملات المشفرة ارتفع هذا العام. لكن العبرة أن آجال الفائدة الطويلة تختلف عن القصيرة.
يأتي دخل الفوائد لدى شركات العملات المشفرة في معظمه من الآجال القصيرة: إذ تُستثمر احتياطيات العملات المستقرة في أذون الخزانة واتفاقيات إعادة الشراء العكسية، وتوضع أموال العملاء في منتجات لليلة واحدة أو قصيرة الأجل. وأسعار الفائدة قصيرة الأجل أقل مما كانت عليه قبل عام. خفّض الاحتياطي الفيدرالي الفائدة ثلاث مرات في 2025، لتصل إلى 3.50%–3.75% في ديسمبر، ثم لم يرفعها مجددًا إلى 3.75%–4.00% إلا في سبتمبر 2026. ويذكر تقرير Circle من نموذج 10-Q ذلك بوضوح: انخفض متوسط العائد على أصول احتياطياتها 61 نقطة أساس على أساس سنوي في الربع الثالث.
انخفضت أسعار الفائدة، لكن إيرادات طبقة الأرصدة بالكاد تحركت:
إيرادات العملات المستقرة لدى Coinbase: 306.9M دولار، بانخفاض 5.4% على أساس سنوي؛
دخل الاحتياطيات لدى Circle: بانخفاض 7.5% على أساس سنوي؛
صافي إيرادات الفوائد لدى Robinhood: 415M دولار، بانخفاض 9% على أساس سنوي؛
Tether: صافي ربح تشغيلي قدره 1.5B دولار في الربع الثالث، دون تغيير عن الربع الثاني، وجاء معظمه من سندات الخزانة الأمريكية واتفاقيات إعادة الشراء العكسية (إفادة BDO).
انخفضت أسعار الفائدة 0.6 نقطة مئوية، فيما تراجعت هذه الطبقة 5% إلى 9%؛ أما طبقة التداول فتراجعت 44% إلى 55% خلال الفترة نفسها.
توضح إيرادات Coinbase الفكرة بأفضل صورة عند تفصيلها. جمعتُ إيرادات العملات المستقرة ودخل الفوائد ورسوم التمويل، إلى جانب فوائد الشركة والإيرادات الأخرى، تحت مسمى «إيرادات الأرصدة». قبل عام، بلغت هذه الإيرادات 495.1M دولار، وكانت إيرادات المعاملات تعادل 2.1 ضعفها. أما الآن، فتبلغ إيرادات الأرصدة 430.6M دولار، ولا تتجاوز إيرادات المعاملات 1.4 ضعفها. وإذا تراجعت إيرادات المعاملات 30% أخرى، فسيتساوى الرقمان.
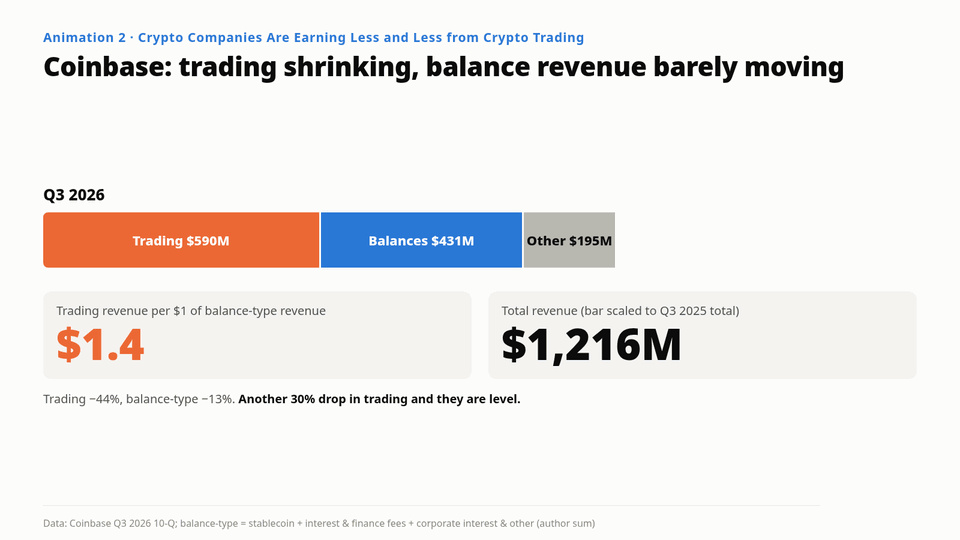
الرسوم المتحركة 2: Coinbase: تتقلص إيرادات التداول، فيما تكاد إيرادات الأرصدة لا تتغير
لماذا تصمد طبقة الأرصدة في وجه انخفاض أسعار الفائدة؟ لأن الأرصدة تنمو. يفصّل تقرير Coinbase من نموذج 10-Q التغير في إيرادات العملات المستقرة إلى عاملين: خفّض انخفاض متوسط أسعار الفائدة الإيرادات بمقدار 52.8M دولار، فيما أضاف ارتفاع متوسط أرصدة USDC في منتجات Coinbase مبلغ 84.6M دولار. وتستخدم Circle التقسيم نفسه: كلفها انخفاض العوائد 106.5M دولار، بينما أضاف ارتفاع متوسط USDC المتداول بنسبة 8% مبلغ 52.8M دولار.
في ظل تخفيضات أسعار الفائدة نفسها، عوّض نمو أرصدة Circle نصف الخسائر فقط، بينما عوّض نمو الأرصدة على منصة Coinbase أكثر من كامل الأثر. Circle هي الجهة المُصدرة لـUSDC وتحتفظ بالاحتياطيات، لكنها تدفع حصة كبيرة من دخلها إلى الموزعين. وCoinbase أكبر هؤلاء الموزعين، ويعتمد ما تحصل عليه على مقدار USDC الموجود على منصتها.
تحتفظ الجهة المُصدرة بالاحتياطيات؛ وتُقسّم الفائدة بحسب مكان وجود الأرصدة.
تحليل بأثر رجعي: حوّلت Hyperliquid منصة تداول إلى مشروع قائم على الأرصدة
تُطبّق Hyperliquid هذه القاعدة بأوضح صورة.
كان المشروع الذي كتبت عنه دلفي أكثر من غيره خلال هذه الأشهر الثلاثة. بدأ كشركة تقليدية في طبقة التداول: منصة تداول للعقود الدائمة على السلسلة تستخدم رسومها لإعادة شراء رمزها الخاص HYPE. حجم أكبر يعني عمليات إعادة شراء أكثر؛ وحجم أقل يعني عمليات أقل.
في أغسطس 2026، جعلت Hyperliquid عملة USDC «أصل التسعير المتوافق مع المنصة». وفي المقابل، تذهب إلى Hyperliquid نحو 90% من صافي العائد المؤهل على احتياطيات USDC التي تدعم الأرصدة على المنصة. وبدأ تراكم العائد في 26 أغسطس، ووصلت أول دفعة بقيمة 14.58M دولار، تغطي نحو 30 يومًا، في أوائل أكتوبر، لتُحوّل مباشرةً إلى صندوق المساعدة لإعادة شراء HYPE.
مبلغ 14.58M دولار ليس كبيرًا. قُدّرت عمليات إعادة الشراء الممولة من الرسوم في سبتمبر بنحو 55.67M دولار، لذا تعادل حصة الأرصدة نحو ربع ذلك المبلغ. لكنها إيرادات من نوع مختلف: فعمليات إعادة الشراء الممولة من الرسوم تتبع حجم التداول، بينما تتبع حصة الأرصدة مقدار USDC الموجود على المنصة ومستوى أسعار الفائدة. وعندما يهدأ حجم التداول، تستمر الأموال في التدفق ما دام USDC موجودًا.
ما تغيّر هو من يحصل على مقعد إلى طاولة التفاوض. فعلى مدى ثماني سنوات، ذهبت فوائد احتياطيات USDC في معظمها إلى الجهة المُصدرة وأكبر شركائها في التوزيع. لم تُصدر Hyperliquid أي عملة مستقرة. لديها شيء واحد: كمية كبيرة من USDC مودعة على منصتها. وبناءً على ذلك وحده، حصلت على نحو تسعة أعشار العائد من الجهة المُصدرة.
من يملك الأرصدة يحصل على مقعد إلى الطاولة. هكذا تبدو «ضريبة القناة» التي يفرضها الموزّع على الجهة المُصدرة في عالم العملات المستقرة.
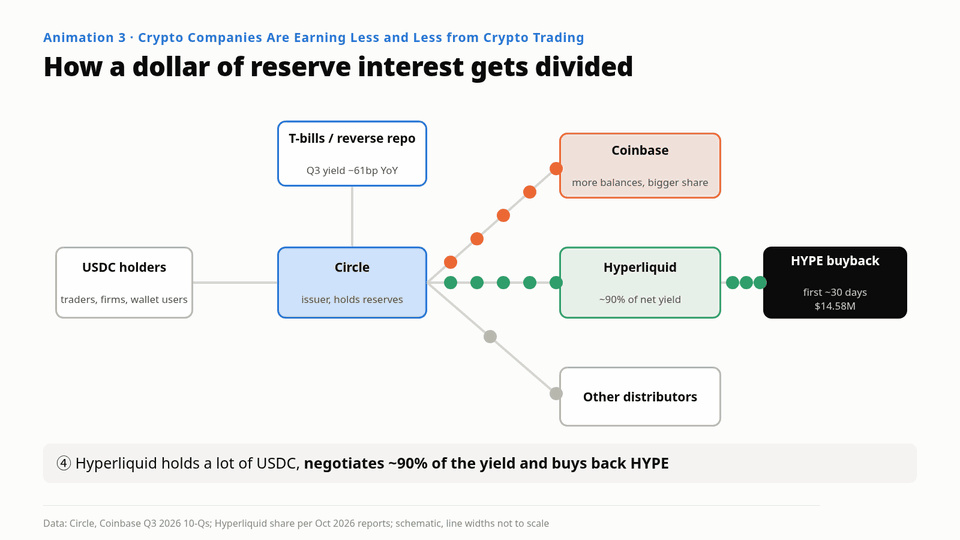
الرسوم المتحركة 3: كيف تُقسَّم فائدة دولار واحد من الاحتياطيات
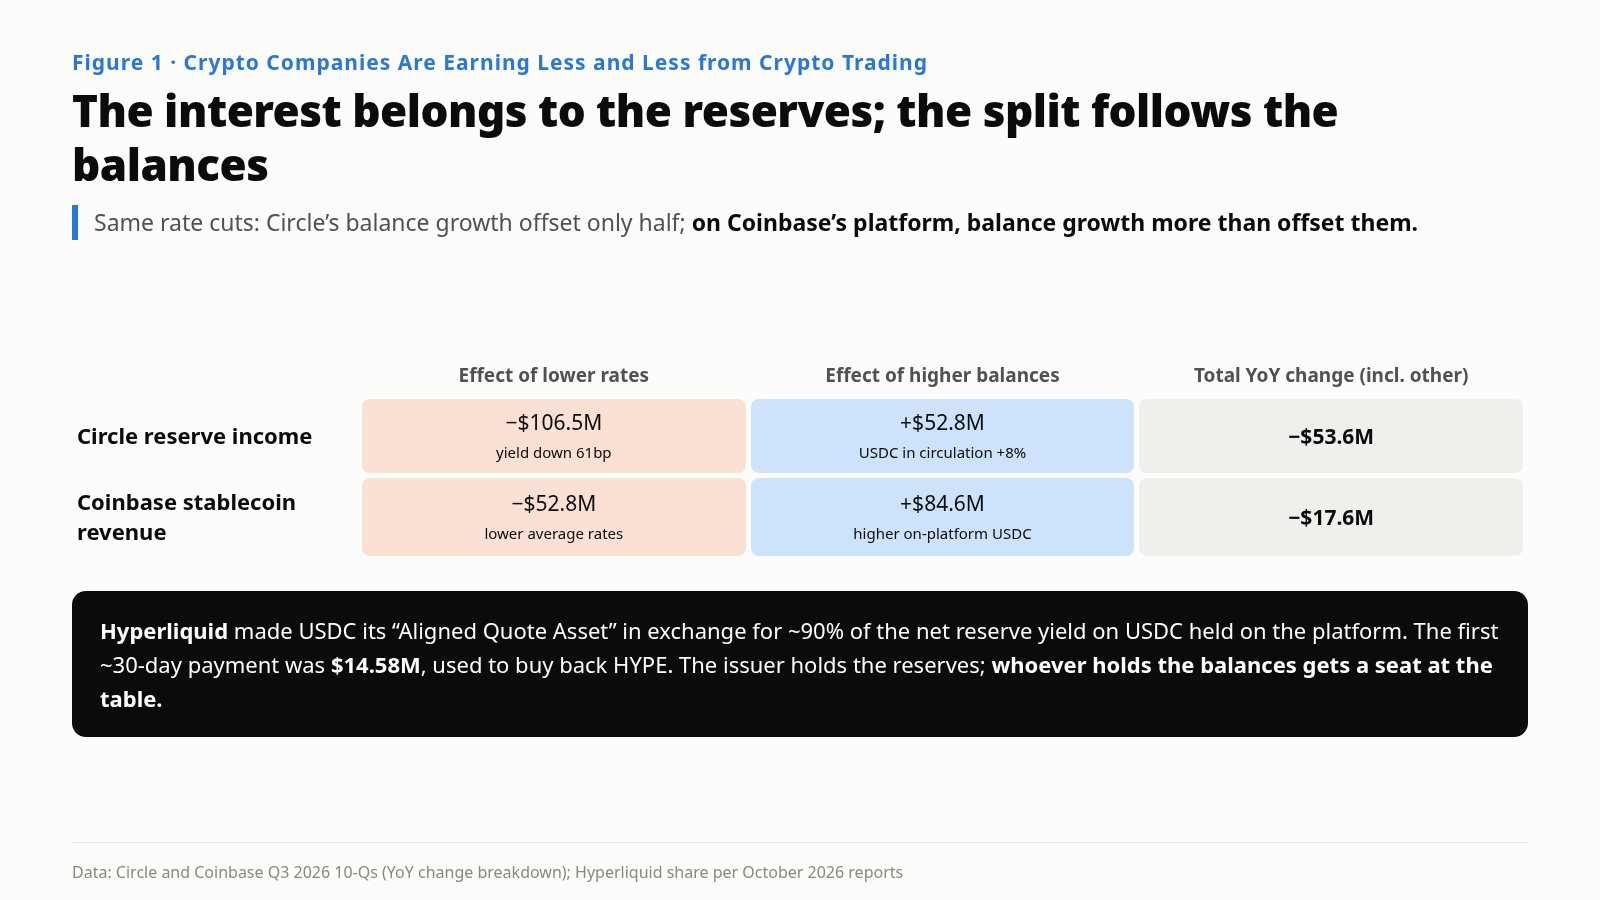
الشكل 1: الفائدة تعود إلى الاحتياطيات؛ والتقسيم يتبع الأرصدة
طبقة الإيجار: تحوّل المناجم إلى مراكز بيانات
الطبقة الثالثة هي الأبعد عن عالم العملات المشفرة، ومع ذلك حملت إحدى نشرات دلفي في منتصف أغسطس عنوانًا عنها: «الذكاء الاصطناعي يريد ميغاواطات بيتكوين».
في أغسطس، وقّعت Riot عقد إيجار لمركز بيانات: سعة تقنية معلومات حرجة قدرها 191MW في مجمّعها في روكديل بولاية تكساس، لصالح مختبر ذكاء اصطناعي متطور، بمدة أولية تبلغ 20 عامًا حتى يونيو 2048، وإيرادات تعاقدية تقارب 9.1B دولار. وتتوقع الشركة أن يبلغ متوسط مساهمة صافي الدخل التشغيلي السنوية بين 365M و411M دولار. وفي الفترة نفسها، وصلت تكلفة Riot للتعدين إلى 69.6% من قيمة الإنتاج، مقارنةً بـ49.6% قبل عام.
الميغاواط نفسه، إذا استُخدم لحساب التجزئات، يحقق إيرادات بحسب سعر بيتكوين ومعدل التجزئة على الشبكة؛ أما إذا أُجّر لمختبر ذكاء اصطناعي، فتُحدَّد إيراداته في عقد مدته 20 عامًا.
تُظهر بيانات قطاعات Galaxy للربع الثالث التباين بوضوح: حقق قطاع مراكز البيانات EBITDA معدّلًا قدره 68.7M دولار، بينما سجّل قطاع الأصول الرقمية −9.0M دولار. شركة بُنيت على تداول العملات المشفرة والخدمات المصرفية الاستثمارية حققت دخلها التشغيلي في الربع الثالث من مراكز البيانات.
هذه الطبقة هي الأكثر استقرارًا والأثقل كلفة: إذ عليك البناء، وتوصيل الطاقة، والاقتراض. وسجّل قطاع مراكز البيانات لدى Galaxy فوائد على السندات بقيمة 75.4M دولار في الربع الثالث وحده، لذا ظل القطاع خاسرًا قليلًا على أساس صافي الدخل. الإيجار نشاط تجاري جيد، لكنه نشاط شركات البنية التحتية، وتقييمه يختلف تمامًا عن تقييم منصة تداول.
الطبقة الرابعة ليست نشاطًا تجاريًا: التقييم بحسب القيمة السوقية
ينبغي استبعاد طبقة أخرى من الأرباح، لأنها الأسهل في إساءة فهمها.
يتضمن صافي دخل Coinbase البالغ 718.7M دولار في الربع الثالث مكاسب بقيمة 715.0M دولار قبل الضرائب من العملات المشفرة التي تحتفظ بها. لم يدفع العملاء سنتًا واحدًا منها. أما EBITDA المعدّل، وهو مقياس أفضل للأداء التشغيلي، فبلغ 332.9M دولار، مقابل 800.7M دولار قبل عام، بانخفاض يقارب 60%.
الأمر أكثر تطرفًا لدى Strategy: بلغ صافي دخلها للربع الثالث 19.53B دولار، وجاء كله تقريبًا من مكسب بقيمة 20.91B دولار في الأصول الرقمية؛ أما في الأشهر التسعة الأولى مجتمعة، فقد خسرت 1.23B دولار. ويتحدد ربحها الفصلي أساسًا بمقدار تحرك BTC خلال الربع. كان سعر BTC نحو 85,000 دولار في نهاية الربع الثالث، وقدّرت نشرة دلفي الصادرة في 9 نوفمبر سعره بنحو 73,700 دولار. وإذا أنهى الربع الرابع قرب هذا المستوى، فستسجل الشركة خسارة كبيرة من التقييم بحسب القيمة السوقية في الربع الرابع.
مكاسب التقييم ليست بلا معنى، لكنها تختلف نوعيًا عن الطبقات الثلاث الأولى: فالطبقات الثلاث الأولى تمثل ما يدفعه العملاء، أما هذه فتمثل السعر الذي يحدده السوق. واحتسابها ضمن حجة «أن شركات العملات المشفرة تحقق أرباحًا كبيرة» يعادل استخدام سعر العملة لإثبات سعر العملة.
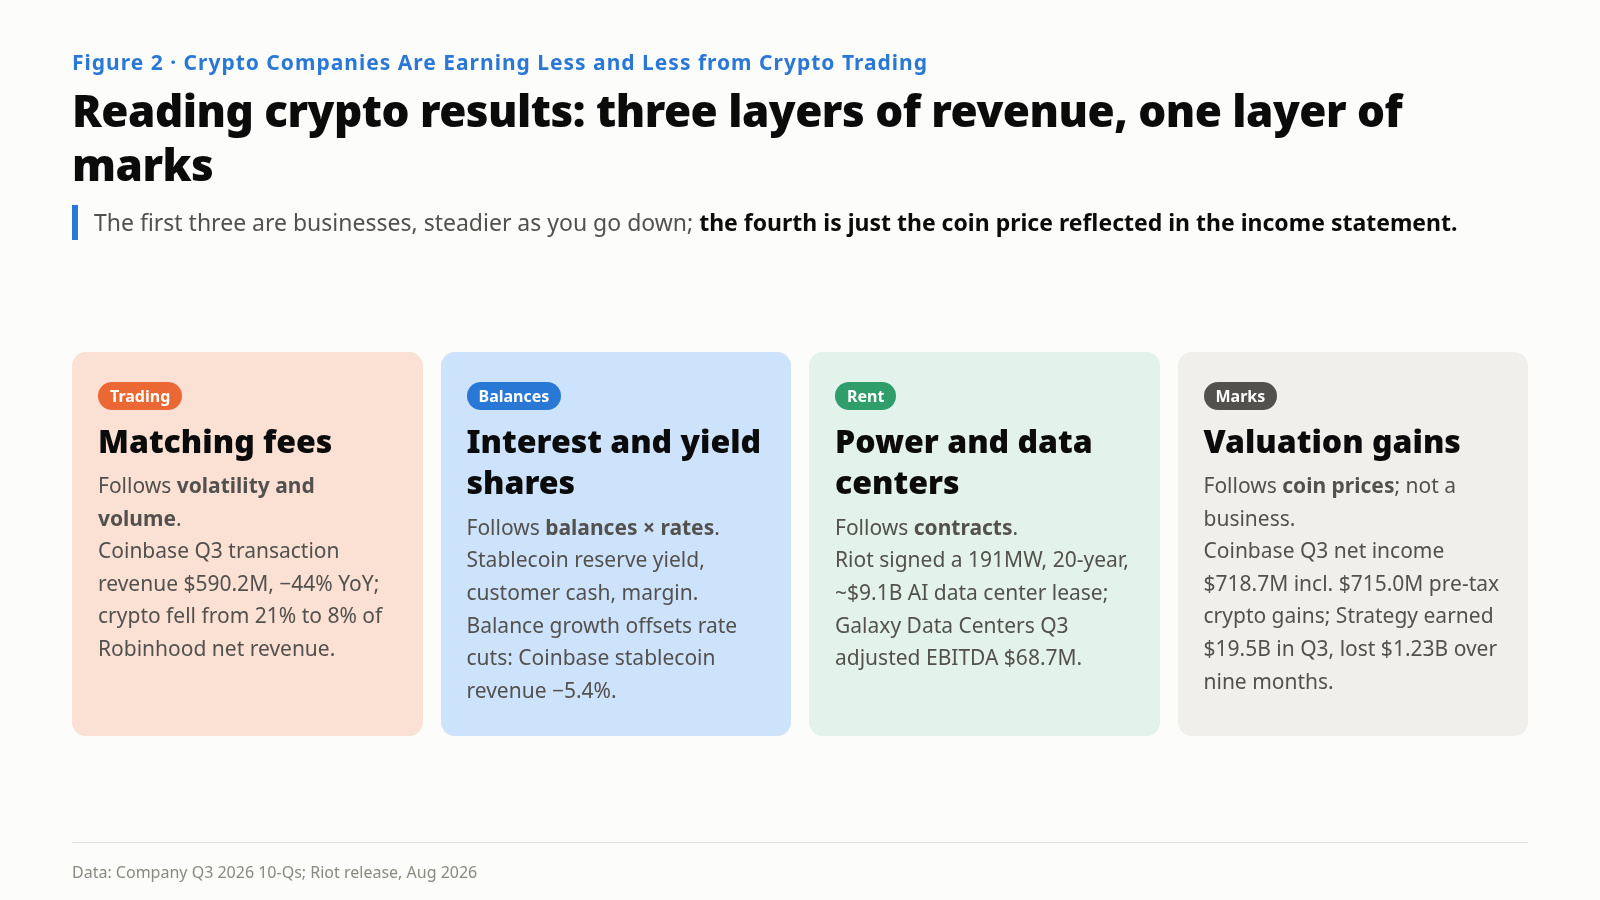
الشكل 2: قراءة نتائج شركة عملات مشفرة: ثلاث طبقات من الإيرادات وطبقة واحدة من التغيرات في التقييم
كيف سيردّ قارئ محترف
الاعتراض الأول: تعتمد طبقة الأرصدة على أسعار الفائدة، لذا تجعلها دورة خفض الفائدة أكثر هشاشة من التداول.
الخطر حقيقي. فقد كلف انخفاض العائد لدى Circle بمقدار 61 نقطة أساس الشركة 106.5M دولار مباشرةً من دخل الاحتياطيات. وإذا استأنف الاحتياطي الفيدرالي خفض الفائدة، فستتضرر طبقة الأرصدة في كل ربع.
لكن الربع الثالث يبيّن أمرين. أولًا، يمكن لنمو الأرصدة أن يعوّض جزءًا كبيرًا من أثر خفض الفائدة؛ فعلى منصة Coinbase، تجاوزت الإيرادات الناتجة عن زيادة الأرصدة ما خسرته الشركة بسبب انخفاض أسعار الفائدة. ثانيًا، غالبًا ما تتفاعل إيرادات التداول والأرصدة مع أسعار الفائدة في اتجاهين متعاكسين: فرفع الفائدة يميل إلى كبح الإقبال على المخاطرة والإضرار بالتداول، مع زيادة دخل الفوائد. وتوقعات Coinbase للربع الرابع تتخذ هذا الشكل تحديدًا: لم تتجاوز إيرادات المعاملات حتى 25 أكتوبر نحو 165M دولار، في حين يُتوقع أن تتراوح إيرادات الاشتراكات والخدمات بين 550M و630M دولار، ويعود ذلك جزئيًا إلى ارتفاع متوسط أسعار الفائدة. لا تثبت توقعات ربع واحد وجود نمط طويل الأمد، لكنها تبيّن أن الطبقتين يمكن أن تخفف كل منهما أثر الأخرى داخل الشركة نفسها.
الاعتراض الثاني: تحدد الجهات التنظيمية والعقود تقسيم إيرادات طبقة الأرصدة، وقد يتغير ذلك في أي وقت.
هذا الاعتراض أكثر إثارة للقلق. لطالما عارضت المصارف الأمريكية تمرير عوائد العملات المستقرة إلى حامليها، وكان ذلك إحدى نقاط الخلاف في مفاوضات قانون CLARITY. ووفقًا لنشرة دلفي الصادرة في 9 نوفمبر، فاز الديمقراطيون بمجلسي الكونغرس في انتخابات التجديد النصفي، ما يزيد احتمال فرض قواعد أكثر صرامة. وفي أوروبا، تفرض لائحة MiCA على الجهات المُصدرة للعملات المستقرة الاحتفاظ بحصة كبيرة من الاحتياطيات في ودائع مصرفية، ما يخفض عوائد الاحتياطيات مباشرةً، وتضغط Circle ضد هذا الشرط. أما حصة Hyperliquid البالغة 90% وحصة Coinbase على منصتها، فهما في نهاية المطاف بندان تعاقديان، والعقود قابلة لإعادة التفاوض.
ما تستطيع طبقة الأرصدة الاحتفاظ به هو الأرصدة نفسها؛ أما تقسيم العائد فهو بيد الجهات المُصدرة والهيئات التنظيمية والأطراف المقابلة.
إذا كنت تبني مشروعًا كهذا أو تحلله
عندما تطّلع على نتائج شركة عملات مشفرة، ابدأ بثلاثة أمور:
قسّم الإيرادات إلى الطبقات الأربع. التداول، والأرصدة، والإيجار، والتغيرات في التقييم: ما حجم كل منها وما العوامل التي تحركها، سواء أكانت التقلبات، أم الأرصدة مضروبة في أسعار الفائدة، أم العقود، أم أسعار العملات. كلما زادت حصة التداول، صَعُب توقّع نتائج الربع التالي.
انظر إلى مكان وجود الأرصدة. ضمن إيرادات طبقة الأرصدة، ما مقدار ما يأتي من أرصدة تحتفظ بها المنصة نفسها، وما مقدار ما يأتي من أرصدة الآخرين التي تتشاركون عائدها؟ تمنحك الأولى قوة تفاوضية؛ أما الثانية فتعتمد على مقدار ما يرغب الآخرون في مشاركته. تفصح Coinbase كل ربع عن متوسط كمية USDC المحتفظ بها في منتجاتها، وهو البند الأجدر بالقراءة في تقريرها.
استبعد مكاسب التقييم من صافي الدخل. ما يتبقى هو ما حققته الشركة من نشاطها التجاري.
إذا كنت تصمم مشروعًا للعملات المشفرة بدلًا من الاستثمار فيه: فالتداول وسيلتك لاكتساب المستخدمين، والأرصدة وسيلتك للاحتفاظ بهم وتحقيق الربح. المستخدم الذي يتداول مرة واحدة يدفع لك رسمًا واحدًا؛ أما من يترك أمواله لديك فيدفع لك كل يوم.
الخلاصة
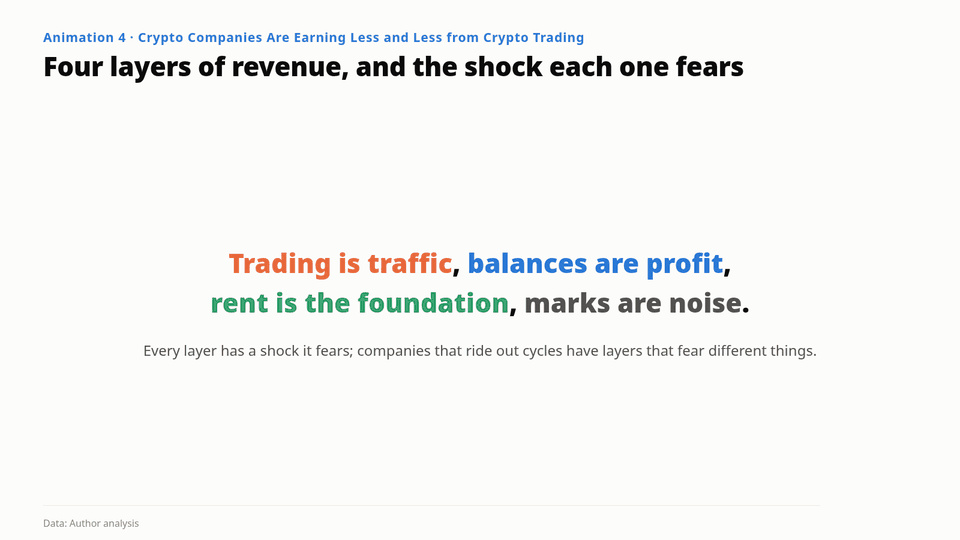
الرسوم المتحركة 4: أربع طبقات من الإيرادات، والصدمات التي تخشاها كل منها
التداول يجلب الحركة، والأرصدة تحقق الأرباح، والإيجار هو الأساس، والتغيرات في التقييم مجرد ضجيج.
في نتائج الربع الثالث، خسرت طبقة التداول نصف إيراداتها خلال عام، ولم تتراجع طبقة الأرصدة إلا بنسبة أحادية الرقم رغم خفض الفائدة، فيما وقّعت طبقة الإيجار عقودًا مدتها 20 عامًا. تعتمد أرباح شركات العملات المشفرة بدرجة أقل فأقل على تداول العملات المشفرة، وبدرجة أكبر على المكان الذي يترك فيه المستخدمون أموالهم.
ما يستحق المتابعة في الربع المقبل هو ما إذا كانت منصات أخرى ستقتدي بـHyperliquid: لا بيع لرمز لهذا الغرض، ولا عملة مستقرة خاصة بها، بل استخدام الأرصدة المتاحة لديها للتفاوض مع الجهة المُصدرة على حصة من العائد.
المصادر
تقرير Coinbase للربع الثالث من 2026 من نموذج 10-Q (مقدّم في 2026-10-29): إيرادات المعاملات، وإيرادات العملات المستقرة وتفصيل التغيرات فيها، وصافي الدخل، ومكاسب العملات المشفرة المحتفظ بها للاستثمار، وEBITDA المعدّل، وصافي الخسارة للأشهر التسعة. أما توقعات الربع الرابع ووصف التقلبات فمأخوذان من مواد أرباح الربع الثالث (كما نقلتها Investing).
تقرير Robinhood للربع الثالث من 2026 من نموذج 10-Q (مقدّم في 2026-10-28): إيرادات العملات المشفرة وعقود الأحداث، ونسبتها من الإيرادات، وصافي إيرادات الفوائد، وأثر برنامج Cash Sweep لأسعار الفائدة قصيرة الأجل.
تقرير Circle للربع الثالث من 2026 من نموذج 10-Q (مقدّم في 2026-11-04): التغير في دخل الاحتياطيات وتفصيله إلى أثر أسعار الفائدة وأثر التداول، والتغير في تكاليف التوزيع المدفوعة إلى Coinbase.
تقرير Galaxy للربع الثالث من 2026 من نموذج 10-Q (مقدّم في 2026-11-09): EBITDA المعدّل للقطاعات، وفوائد السندات في قطاع مراكز البيانات.
تقرير Strategy للربع الثالث من 2026 من نموذج 10-Q (مقدّم في 2026-11-02): صافي الدخل الفصلي، ومكاسب الأصول الرقمية، وصافي الخسارة للأشهر التسعة.
بيان نتائج Riot للربع الثاني من 2026، بتاريخ 10 أغسطس 2026 (الملحق 99.1 لنموذج 8-K): شروط عقد الإيجار البالغ 191MW وتقدير صافي الدخل التشغيلي؛ ونسبة تكلفة التعدين من تقرير Yahoo Finance (لم يُتحقق من المصدر الأصلي).
إفادة Tether للربع الثالث من BDO: بحسب تقارير إعلامية متعددة، لم يُطّلع على المصدر الأصلي.
أول دفعة من عائد احتياطيات USDC لدى Hyperliquid بقيمة 14.58M دولار وحصة تقارب 90%: FinanceFeeds وCryptonomist، أكتوبر 2026؛ أما عمليات إعادة الشراء الممولة من الرسوم في سبتمبر، والبالغة نحو 55.67M دولار، فهي تقدير من FinanceFeeds وليست رقمًا رسميًا.
مسار أسعار الفائدة لدى الاحتياطي الفيدرالي: رفعها إلى 3.75%–4.00% في 16 سبتمبر 2026، ثم تثبيتها في 28 أكتوبر (CNBC وU.S. Bank).
خلفية السوق والقطاع ونتائج انتخابات التجديد النصفي: نشرات دلفي ديجيتال من 10 أغسطس إلى 9 نوفمبر 2026 (لم يُتحقق منها بصورة مستقلة).