
إذا كنت تعمل في بنك أو شركة وساطة أو شركة مدفوعات، وتدرس ما إذا كان يجدر بك دخول مجال العملات المشفرة، فغالبًا ما ستراه نشاطًا تجاريًا قائمًا على التداول: يأتي المستخدمون للبيع والشراء، وتتقاضى المنصة رسومًا، فتربح أكثر حين تنتعش السوق وأقل حين تتراجع.
لكن التقرير المالي للربع الثالث من عام 2026 لا يروي هذه القصة.
في تقرير Robinhood الفصلي 10-Q، هبطت إيرادات تداول العملات المشفرة من 268 مليون دولار قبل عام إلى 120 مليون دولار، أي بانخفاض قدره 55%، وتراجعت حصتها من صافي الإيرادات الإجمالي من 21% إلى 8%. وفي الجدول نفسه، ارتفعت إيرادات أسواق التنبؤ (عقود الأحداث) من 27 مليون دولار إلى 173 مليون دولار. قبل عام، كان تداول العملات المشفرة يمثل خُمس إيرادات شركة الوساطة هذه، أما في الربع الثالث، فقد أصبحت الأموال التي جنتها من أسواق التنبؤ أكبر مما جنته من تداول العملات المشفرة.
حققت Coinbase صافي ربح قدره 718.7 مليون دولار في الربع الثالث، وهو ما يبدو ربعًا جيدًا. لكن عند التعمق في قائمة الدخل، نجد أنها تتضمن 715.0 مليون دولار (قبل الضريبة) من «صافي المكاسب على أصول العملات المشفرة المحتفظ بها للاستثمار»، أي إن قيمة العملات في ميزانيتها ارتفعت. أما إجمالي الأشهر التسعة الأولى، فقد سجلت Coinbase خسارة (−34.9 مليون دولار).
يعبر الرقمان عن الشيء نفسه: مصادر الربح الفعلية لشركات العملات المشفرة تبتعد عن التداول.
تستند فكرة هذا المقال إلى 16 نشرة أرسلتها Delphi Digital خلال الأشهر الثلاثة الماضية. وقد أدرجت Delphi في نشرتها الأسبوعية أوائل نوفمبر جدولًا لنتائج الشركات في الربع الثالث، وخلاصته أن قوة الأرباح المُعلنة لا تعني بالضرورة تحسن الأداء التشغيلي. لكن الجدول لم يجب عن السؤال التالي: إذا لم تأتِ الأرباح من التداول، فمن أين تأتي، وعلى ماذا يعتمد كل مصدر منها؟
طبقة التداول: خسرت نصف إيراداتها في ربع واحد
بلغت إيرادات التداول لدى Coinbase في الربع الثالث 590.2 مليون دولار، مقابل 1.0463 مليار دولار قبل عام، أي بانخفاض سنوي قدره 44%. وذكرت الشركة في موادها المالية أسبابًا مباشرة لذلك: تراجع حجم التداول الفوري في السوق بأكمله بنسبة 6% على أساس ربعي، وانخفاض حجم تداول المشتقات بنسبة 11%، وهبوط تقلبات أصول العملات المشفرة بنسبة 15% إلى أدنى مستوياتها منذ سنوات.
التقلبات هي المادة الخام لمنصات التداول. فعندما تتأرجح أسعار العملات بشدة، يقبل الناس على التداول؛ وعندما تستقر الأسعار، يتراجع إقبالهم. وما تستطيع المنصة فعله محدود، فإيرادات هذه الطبقة تعتمد أساسًا على السوق. ارتفع سعر BTC نحو 40% في الربع الثالث، ومع ذلك تراجعت إيرادات التداول لدى Coinbase بنسبة 44% على أساس سنوي: ارتفع السعر، لكن التقلبات بلغت أدنى مستوياتها منذ سنوات، كما تحوّل اهتمام المستثمرين الأفراد إلى أماكن أخرى.
إلى أين انتقل هذا النشاط؟ أكثر ما تناولته Delphi خلال الأشهر الثلاثة الماضية كان منصات إطلاق الرموز، والعقود الدائمة على السلسلة، وأسواق التنبؤ: منصات إطلاق عملات الميم على Pump.fun وRobinhood Chain، والعقود الدائمة على Hyperliquid، وأسواق التنبؤ التي تعمل عليها كل من Robinhood وCoinbase. وذكرت Coinbase أيضًا في تقريرها المالي أن إيرادات أسواق التنبؤ لديها تجاوزت 200 مليون دولار على أساس سنوي.
تواجه طبقة التداول مشكلتين: شدة التقلبات الدورية، وانتقال حركة المستخدمين إلى منصات أخرى. فالمستخدم نفسه لا يزال يتداول، لكنه لم يعد يفعل ذلك في دفتر أوامرك الفورية.
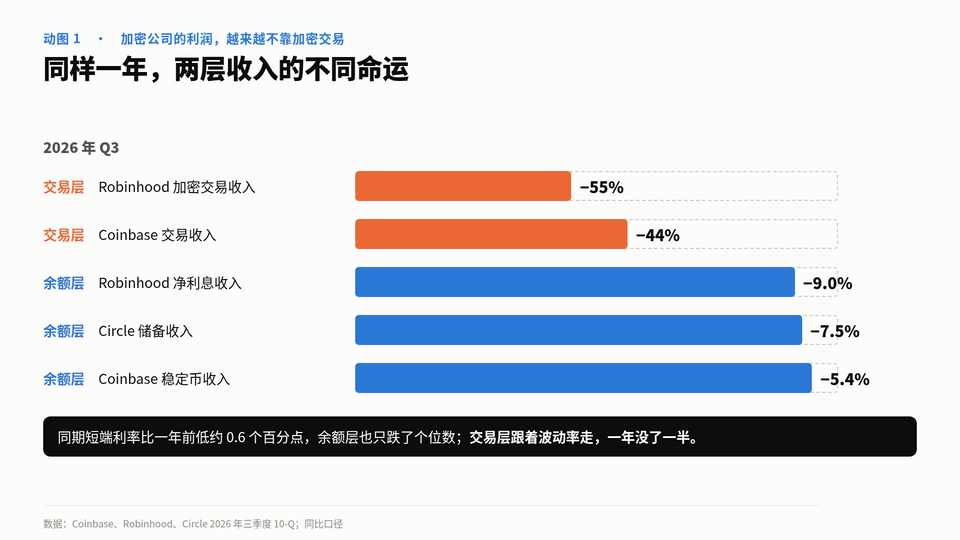
رسم متحرك 1: مصيران مختلفان لطبقتين من الإيرادات خلال العام نفسه
طبقة الأرصدة: خُفِّضت الفائدة، لكنها تراجعت بنسبة من خانة الآحاد فحسب
رفع الاحتياطي الفيدرالي الفائدة في سبتمبر، وبلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات لفترة وجيزة 5.37%، وهو أعلى مستوى منذ 2002. وقد يدفعك هذان الرقمان إلى الاعتقاد بأن إيرادات الفوائد لشركات العملات المشفرة ترتفع هذا العام. لكن أسعار الفائدة طويلة الأجل وقصيرة الأجل أمران مختلفان.
تعتمد إيرادات الفوائد لدى شركات العملات المشفرة أساسًا على أسعار الفائدة قصيرة الأجل: إذ تُستثمر احتياطيات العملات المستقرة في أذون الخزانة قصيرة الأجل واتفاقيات إعادة الشراء العكسي، بينما تُودَع أموال العملاء النقدية في منتجات لليلة واحدة وقصيرة الأجل. وأسعار الفائدة قصيرة الأجل أقل مما كانت عليه قبل عام. خفّض الاحتياطي الفيدرالي الفائدة ثلاث مرات خلال عام 2025، لتصل إلى 3.50%–3.75% في ديسمبر، ثم رفعها مجددًا إلى 3.75%–4.00% في سبتمبر 2026. وذكرت Circle بوضوح في تقريرها 10-Q أن متوسط عائد أصول الاحتياطيات في الربع الثالث انخفض سنويًا بمقدار 61 نقطة أساس.
انخفضت أسعار الفائدة، لكن إيرادات طبقة الأرصدة لم تتراجع كثيرًا:
بلغت إيرادات العملات المستقرة لدى Coinbase 306.9 ملايين دولار، بانخفاض سنوي قدره 5.4%؛
تراجعت إيرادات احتياطيات Circle بنسبة 7.5% سنويًا؛
بلغ صافي دخل الفوائد لدى Robinhood 415 مليون دولار، بانخفاض سنوي قدره 9%؛
بلغ صافي الدخل التشغيلي لدى Tether في الربع الثالث 1.5 مليار دولار، وهو مماثل للربع الثاني، وجاء معظمه من سندات الخزانة الأمريكية واتفاقيات إعادة الشراء العكسي (تقرير التأكيد الصادر عن BDO).
انخفضت أسعار الفائدة 0.6 نقطة مئوية، لكن هذه الطبقة تراجعت بنسبة تتراوح بين 5% و9% فحسب؛ بينما تراجعت طبقة التداول في الفترة نفسها بنسبة تتراوح بين 44% و55%.
يتضح الأمر أكثر عند تفصيل إيرادات Coinbase. جمعت إيرادات العملات المستقرة والفوائد ورسوم التمويل وفوائد الشركة والإيرادات الأخرى، واعتبرتها «إيرادات مرتبطة بالأرصدة». قبل عام، بلغت هذه الإيرادات 495.1 مليون دولار، وكانت إيرادات التداول تعادل 2.1 مرة هذا المبلغ؛ أما الآن، فتبلغ الإيرادات المرتبطة بالأرصدة 430.6 مليون دولار، ولا تتجاوز إيرادات التداول 1.4 مرة قيمتها. وإذا تراجعت إيرادات التداول بنسبة 30% أخرى، فسيتساوى الرقمان.
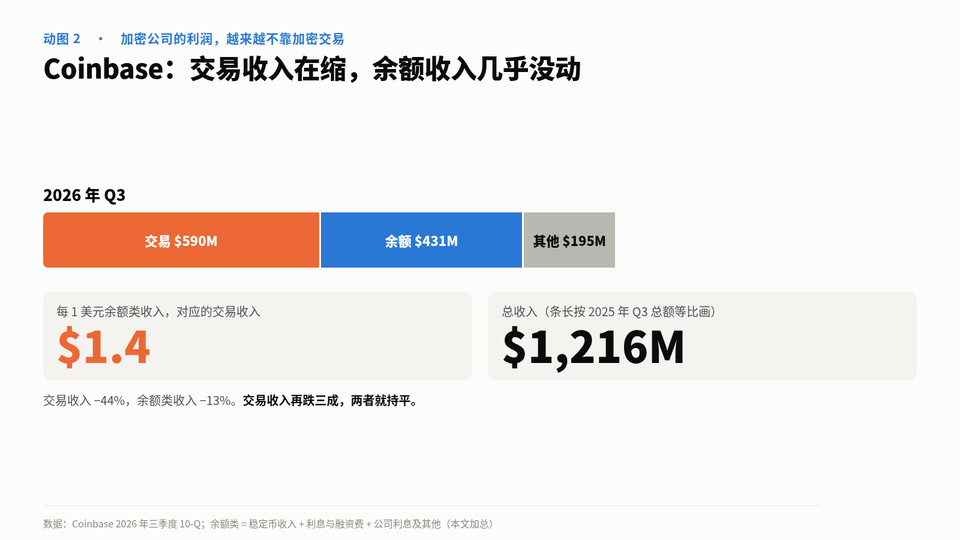
رسم متحرك 2: Coinbase — إيرادات التداول تتراجع، بينما تكاد إيرادات الأرصدة لا تتغير
لماذا تصمد طبقة الأرصدة أمام خفض الفائدة؟ لأن الأرصدة تنمو. يفصّل تقرير 10-Q لشركة Coinbase التغير في إيرادات العملات المستقرة إلى عاملين: خفّض تراجع متوسط سعر الفائدة الإيرادات بمقدار 52.8 مليون دولار، بينما أضاف نمو أرصدة USDC داخل المنصة 84.6 مليون دولار. واتبعت Circle الأسلوب نفسه في التفصيل: خفّض تراجع العائد الإيرادات بمقدار 106.5 ملايين دولار، بينما أضاف نمو كمية USDC المتداولة بنسبة 8% نحو 52.8 مليون دولار.
مع أن الشركتين واجهتا خفضًا للفائدة نفسه، لم يعوض نمو أرصدة Circle سوى نصف أثره، بينما تجاوز ما عوّضه نمو الأرصدة داخل منصة Coinbase أثر خفض الفائدة. Circle هي مُصدِر USDC، والاحتياطيات في حوزتها؛ لكنها تدفع جزءًا كبيرًا من عائد الاحتياطيات إلى جهات التوزيع، وتُعد Coinbase أكبر هذه الجهات. ويتحدد المبلغ المدفوع بحسب كمية USDC الموجودة على منصة Coinbase.
الاحتياطيات في حوزة المُصدِر، لكن الفائدة تُوزع بحسب مكان وجود الأرصدة.
تشريح حالة: Hyperliquid حوّلت منصة التداول إلى نشاط قائم على الأرصدة
طبّقت Hyperliquid هذه القاعدة بأوضح صورة.
كانت Hyperliquid المشروع الذي كتبت عنه Delphi أكثر من غيره خلال الأشهر الثلاثة الماضية. وكانت في الأصل شركة نموذجية تنتمي إلى طبقة التداول: منصة تداول عقود دائمة على السلسلة، تستخدم رسوم التداول لإعادة شراء رمزها HYPE. فكلما زاد حجم التداول، زادت عمليات إعادة الشراء؛ وكلما انخفض، تراجعت.
في أغسطس 2026، اعتمدت USDC بوصفها «أصل التسعير المتوافق» (Aligned Quote Asset) للمنصة. وبموجب هذا الترتيب، تؤول نحو 90% من صافي العوائد المؤهلة لاحتياطيات USDC على المنصة إلى Hyperliquid. بدأ احتساب هذه العوائد في 26 أغسطس، ووصل أول مبلغ، وقدره 14.58 مليون دولار، في أوائل أكتوبر، عن فترة تقارب 30 يومًا. وحُوّل المبلغ بالكامل إلى صندوق المساعدة لإعادة شراء HYPE.
لا يُعد مبلغ 14.58 مليون دولار كبيرًا. ففي الفترة نفسها، قُدّرت عمليات إعادة الشراء عبر رسوم التداول في سبتمبر بنحو 55.67 مليون دولار، أي إن حصة الأرصدة تعادل ربع ذلك تقريبًا. لكن طبيعة المصدر مختلفة: فعمليات إعادة الشراء الممولة برسوم التداول تتبع حجم التداول، بينما تتبع حصة الأرصدة كمية USDC الموجودة على المنصة وأسعار الفائدة. وعندما يبرد التداول، تظل هذه الأموال تتدفق ما دامت أرصدة USDC باقية على المنصة.
ما تغيّر هنا هو وجهة التفاوض. طوال السنوات الثماني الماضية، كانت فوائد احتياطيات USDC تؤول أساسًا إلى المُصدِر وأكبر شركائه في التوزيع. لم تُصدر Hyperliquid أي عملة مستقرة؛ وكل ما لديها هو شيء واحد: كمية كبيرة من USDC مودعة على منصتها. وبفضل ذلك وحده، حصلت من المُصدِر على نحو 90% من حصة الإيرادات.
من لديه الرصيد، يستطيع الجلوس إلى الطاولة والتفاوض على تقاسم الإيرادات. في التوزيع، يفرض المُصدِر «ضريبة قناة التوزيع»؛ وهكذا تسير الأمور مع العملات المستقرة.
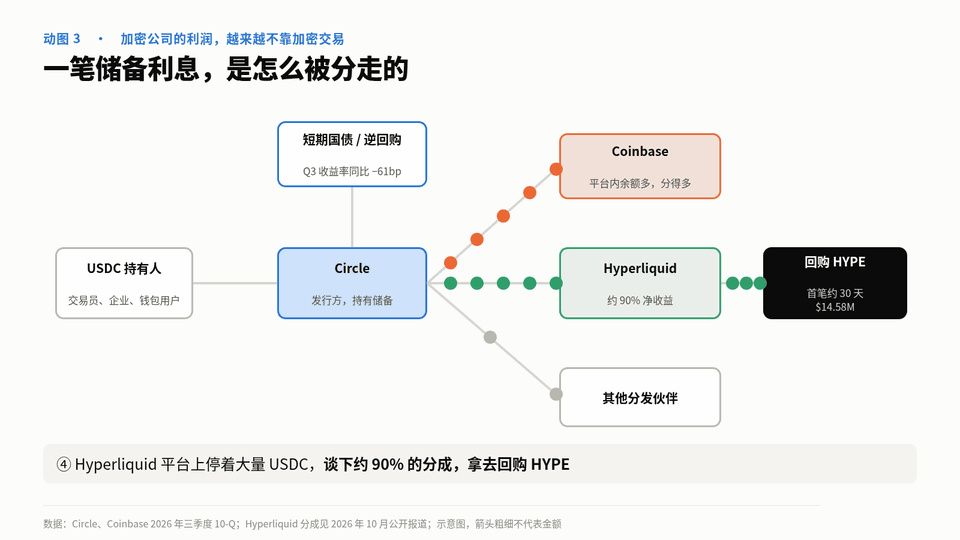
رسم متحرك 3: كيف يُقسَّم عائد فائدة الاحتياطيات
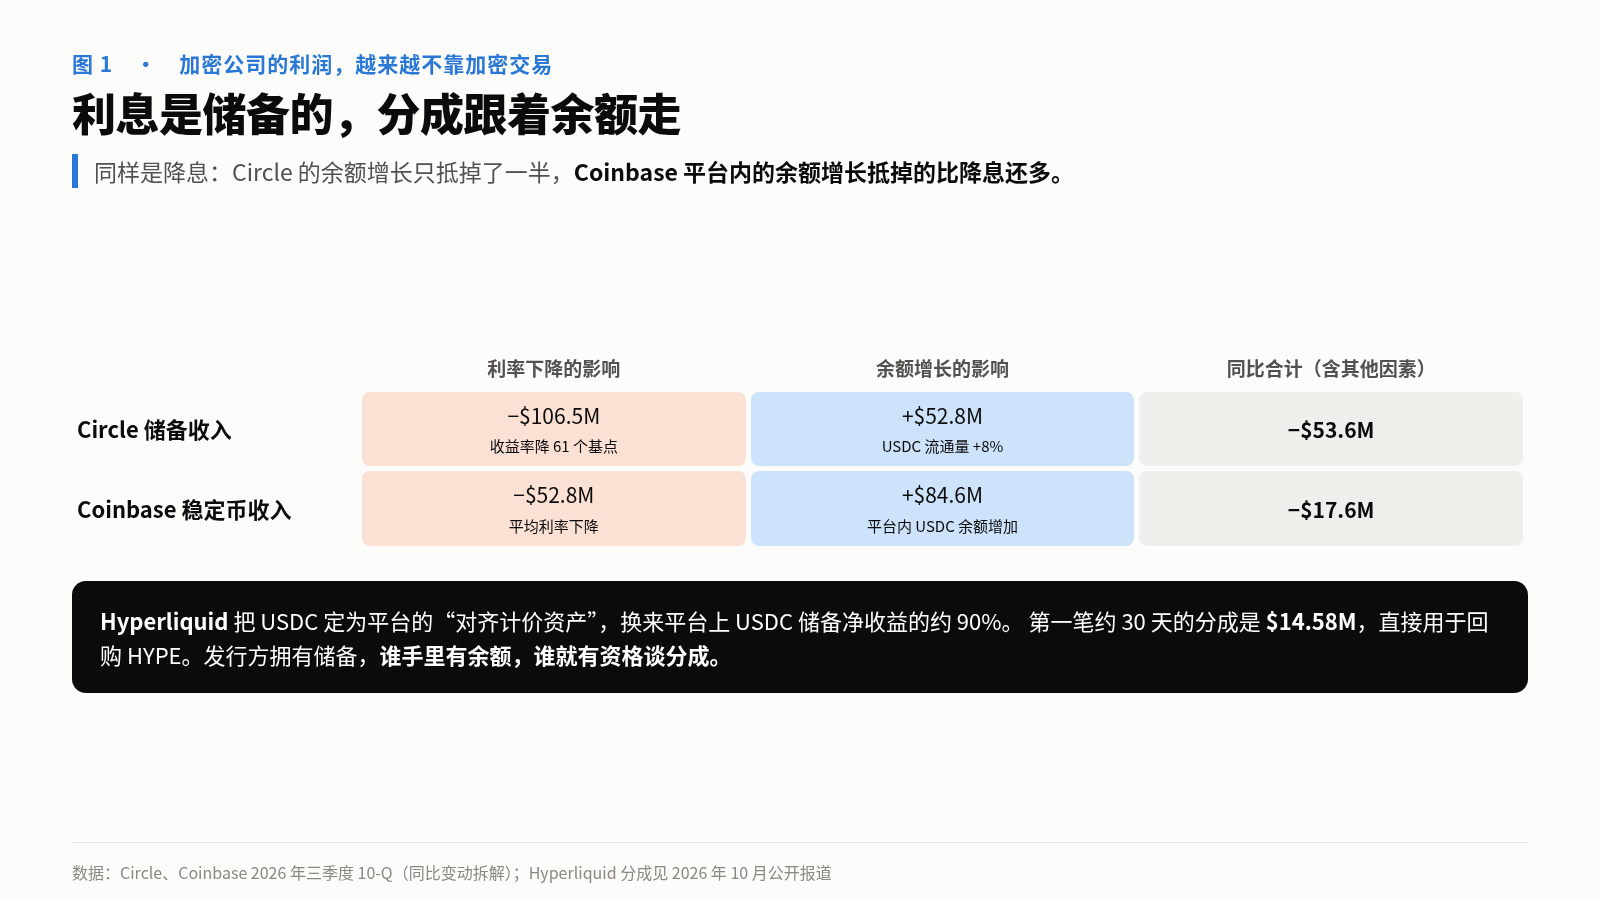
الشكل 1: الفائدة من الاحتياطيات، وتقاسم الإيرادات يتبع الأرصدة
طبقة الإيجار: تحوّلت مزارع التعدين إلى مراكز بيانات
الطبقة الثالثة هي الأبعد عن عالم العملات المشفرة، لكن عنوان النشرة الأسبوعية التي نشرتها Delphi في منتصف أغسطس كان عنها: «الذكاء الاصطناعي يريد ميغاواطات من بيتكوين».
وقّعت Riot في أغسطس عقد إيجار لمركز بيانات: توفير 191MW من سعة تقنية المعلومات لمختبر ذكاء اصطناعي متطور في مجمعها في Rockdale بولاية تكساس، لمدة أولية تبلغ 20 عامًا، حتى يونيو 2048. وتبلغ إيرادات العقد نحو 9.1 مليارات دولار، وتتوقع الشركة أن يحقق متوسط صافي دخل تشغيلي سنويًا بين 365 و411 مليون دولار. وفي الفترة نفسها، بلغت تكلفة تعدين Riot ما يعادل 69.6% من قيمة إنتاجها، مقابل 49.6% قبل عام.
إذا استُخدمت الكهرباء نفسها، بقدرة ميغاواط واحدة، لحساب الهاش، فستتبع الإيرادات سعر العملة ومعدل الهاش للشبكة؛ أما تأجيرها لمختبر ذكاء اصطناعي، فتُحدَّد إيراداته بعقد يمتد 20 عامًا.
تُظهر بيانات قطاعات Galaxy في الربع الثالث هذا التباين بوضوح: بلغ EBITDA المعدل لقطاع مراكز البيانات 68.7 مليون دولار، بينما بلغ EBITDA المعدل لقطاع الأصول الرقمية −9 ملايين دولار. الشركة التي بدأت أعمالها في تداول العملات المشفرة والخدمات المصرفية الاستثمارية، كان مركز البيانات هو النشاط الذي حقق لها أرباحًا تشغيلية في الربع الثالث.
إيرادات هذه الطبقة هي الأكثر استقرارًا، لكن ثمن ذلك باهظ: بناء المباني، ومدّ الكهرباء، والاقتراض. وحدها فوائد السندات في قطاع مراكز البيانات لدى Galaxy بلغت 75.4 مليون دولار في الربع الثالث، لذا ظل هذا القطاع يسجل خسارة طفيفة عند احتساب صافي الربح. الإيجار نشاط جيد، لكنه نشاط شركات البنية التحتية، ومنطق تقييمه يختلف تمامًا عن منطق تقييم منصات التداول.
الطبقة الرابعة ليست نشاطًا تجاريًا: المكاسب الدفترية
أخيرًا، علينا استبعاد طبقة من الأرباح، لأنها الأسهل في التسبب بسوء الفهم.
بلغ صافي ربح Coinbase في الربع الثالث 718.7 مليون دولار، ويتضمن 715.0 مليون دولار (قبل الضريبة) من مكاسب حيازة العملات، أي ارتفاع قيمة أصول العملات المشفرة التي تملكها الشركة، ولم يدفع العملاء مقابلها سنتًا واحدًا. أما EBITDA المعدل، وهو مقياس يعكس الأداء التشغيلي على نحو أفضل، فبلغ 332.9 مليون دولار، مقابل 800.7 مليون دولار قبل عام؛ أي تراجع بنحو 60%.
أما Strategy فحالتها أكثر تطرفًا: بلغ صافي ربحها في الربع الثالث 19.53 مليار دولار، وجاء كله تقريبًا من مكاسب الأصول الرقمية البالغة 20.91 مليار دولار؛ بينما سجلت خسارة إجمالية قدرها 1.23 مليار دولار خلال الأشهر التسعة الأولى. وتتحدد أرباحها الفصلية أساسًا بالتغير الفصلي في سعر BTC. بلغ سعر BTC نحو 85 ألف دولار في نهاية الربع الثالث، لكنه هبط إلى نحو 73.7 ألف دولار في النشرة الأسبوعية لـDelphi الصادرة في 9 نوفمبر. وإذا بقي عند هذا المستوى في نهاية الربع الرابع، فستُسجَّل خسارة دفترية كبيرة في ذلك الربع.
لا بأس بالنظر إلى مكاسب التقييم، لكنها تختلف في طبيعتها عن الطبقات الثلاث الأولى: في الطبقات الثلاث الأولى، المال الذي يدفعه العميل؛ أما في هذه الطبقة، فهو السعر الذي يحدده السوق. واحتسابها ضمن استنتاج «شركات العملات المشفرة تحقق أرباحًا كبيرة» يعادل استخدام سعر العملة لإثبات سعر العملة.
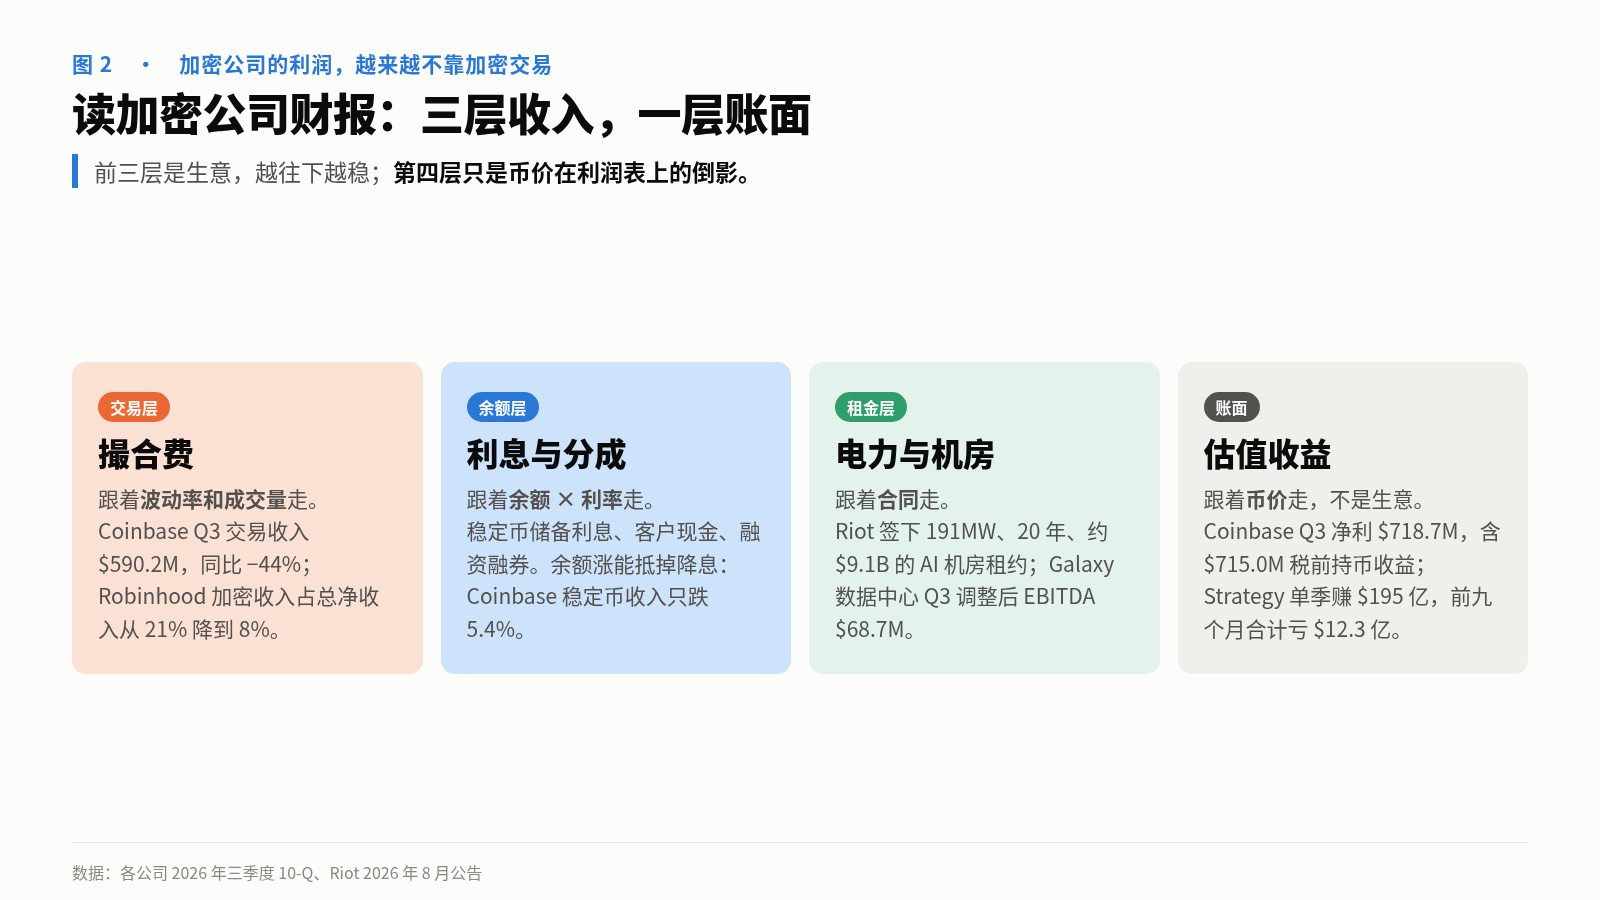
الشكل 2: قراءة البيانات المالية لشركات العملات المشفرة: ثلاث طبقات من الإيرادات وطبقة دفترية
كيف سيردّ القراء المتخصصون؟
الاعتراض الأول: تعتمد طبقة الأرصدة على أسعار الفائدة، وهي أكثر هشاشة من طبقة التداول عند بدء دورة خفض الفائدة.
هذا الخطر حقيقي. فقد أدى انخفاض عائد Circle بمقدار 61 نقطة أساس مباشرةً إلى تراجع إيرادات الاحتياطيات بمقدار 106.5 ملايين دولار. وإذا عاد الاحتياطي الفيدرالي إلى مسار خفض الفائدة، فستتلقى طبقة الأرصدة ضربة في كل ربع سنة.
لكن بيانات الربع الثالث توضح أمرين. أولًا، يمكن لنمو الأرصدة أن يعوض جزءًا كبيرًا من أثر خفض الفائدة؛ إذ فاقت الإيرادات الناتجة عن نمو الأرصدة داخل منصة Coinbase الانخفاضَ الناجم عن خفض الفائدة. ثانيًا، غالبًا ما تكون استجابة التداول والأرصدة لأسعار الفائدة متعاكسة: فرفع الفائدة عادةً ما يحد من الإقبال على المخاطر ويضر بالتداول، لكنه يرفع إيرادات الفوائد. وهذا ما أشارت إليه توقعات Coinbase للربع الرابع: لم تبلغ إيرادات التداول حتى 25 أكتوبر سوى نحو 165 مليون دولار، بينما توقعت أن تتراوح إيرادات الاشتراكات والخدمات بين 550 و630 مليون دولار، وكان من أسباب ذلك ارتفاع متوسط أسعار الفائدة. لا تكفي توقعات ربع واحد لإثبات نمط طويل الأجل، لكنها توضح أن وجود طبقتي الإيرادات في الشركة نفسها يمكن أن يخفف أثر إحداهما على الأخرى.
الاعتراض الثاني: تحدد اللوائح والعقود قواعد تقاسم إيرادات طبقة الأرصدة، ويمكن تغييرها في أي وقت.
هذا الاعتراض أدعى للقلق. لطالما عارض القطاع المصرفي الأمريكي دفع العملات المستقرة عوائد لحامليها، وهذه إحدى نقاط الخلاف في مفاوضات قانون CLARITY. ووفقًا للنشرة الأسبوعية لـDelphi الصادرة في 9 نوفمبر، فاز الديمقراطيون بمجلسي الكونغرس في انتخابات التجديد النصفي، ما يزيد احتمال تشديد اللوائح. وفي أوروبا، تُلزم قواعد MiCA مُصدِري العملات المستقرة بإيداع نسبة كبيرة من الاحتياطيات في البنوك، الأمر الذي يخفض عائد الاحتياطيات مباشرةً، وتضغط Circle لمواجهة ذلك. إن نسبة الـ90% التي حصلت عليها Hyperliquid، وكذلك حصة Coinbase من إيرادات منصتها، هما في جوهرهما بندان تعاقديان؛ والعقود قابلة لإعادة التفاوض.
ما تستطيع طبقة الأرصدة تثبيته هو الأرصدة نفسها فحسب؛ أما نسبة تقاسم الإيرادات، فهي بيد المُصدِر والجهات التنظيمية والأطراف المقابلة.
إذا كنت تؤسس شركة عملات مشفرة أو تتابع أداء واحدة
عندما تحصل على تقرير مالي لشركة عملات مشفرة، ابدأ بثلاث خطوات:
قسّم الإيرادات إلى أربع طبقات: التداول، والأرصدة، والإيجار، والمكاسب الدفترية. احسب حصة كل طبقة، وما الذي يحركها: التقلبات، أو الأرصدة مضروبة في سعر الفائدة، أو العقود، أو أسعار العملات. كلما زادت حصة التداول، صَعُب التنبؤ بالربع التالي.
تحقّق ممن يحتفظ بالأرصدة. ما مقدار الإيرادات في طبقة الأرصدة الآتي من أرصدة تحتفظ بها المنصة نفسها، وما مقدارها الآتي من تقاسم عوائد أرصدة الآخرين معك؟ تمنحك الأولى قوة تفاوضية، أما الثانية فتعتمد على مقدار ما يرغب الآخرون في تقاسمه. تفصح Coinbase كل ربع عن متوسط أرصدة USDC المحتفظ بها داخل منصتها، وهذا السطر هو الأجدر بالمتابعة في تقريرها المالي.
اطرح مكاسب التقييم من صافي الربح. ما يتبقى بعد ذلك هو ما كسبته الشركة من نشاطها التجاري.
إذا كنت تصمم نشاطًا في مجال العملات المشفرة، لا تستثمر في شركة فحسب: التداول مدخل لاجتذاب العملاء، أما الأرصدة فهي أساس الاحتفاظ بهم وتحقيق الأرباح. عندما يتداول المستخدم مرة واحدة، تكسب عمولة واحدة؛ وعندما يترك أمواله لديك، تواصل الكسب كل يوم.
الخلاصة
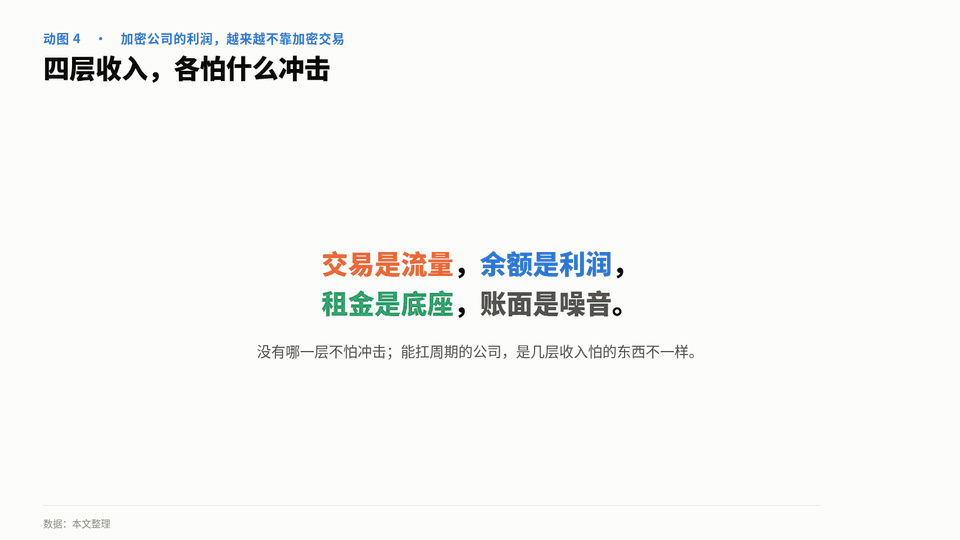
رسم متحرك 4: ما الصدمات التي تهدد كل طبقة من الإيرادات؟
التداول هو تدفق العملاء، والأرصدة هي الأرباح، والإيجار هو الأساس، والمكاسب الدفترية مجرد ضجيج.
في التقارير المالية للربع الثالث، خسرت طبقة التداول نصف إيراداتها في ربع واحد، ولم يتراجع أداء طبقة الأرصدة سوى بنسبة من خانة الآحاد رغم خفض الفائدة، فيما وقّعت طبقة الإيجار عقودًا تمتد 20 عامًا. باتت أرباح شركات العملات المشفرة تعتمد أقل فأقل على تداول العملات المشفرة، وأكثر على المكان الذي يترك فيه المستخدمون أموالهم.
ما يستحق المتابعة في الربع المقبل هو ما إذا كان سيزداد عدد المنصات الشبيهة بـHyperliquid: لا تُصدر رمزًا ولا عملة مستقرة، بل تستخدم الأرصدة التي تحتفظ بها للتفاوض مع المُصدِرين على تقاسم الإيرادات.
مصادر البيانات
التقرير 10-Q للربع الثالث من عام 2026 لشركة Coinbase (مقدّم في 2026-10-29): إيرادات التداول، وإيرادات العملات المستقرة وتحليل تغيراتها، وصافي الربح، ومكاسب الاستثمار في أصول العملات المشفرة، وEBITDA المعدل، وصافي الخسارة خلال الأشهر التسعة الأولى. التوجيهات الخاصة بالربع الرابع ووصف التقلبات من مواد نتائج الربع الثالث للشركة (كما نقلها Investing).
التقرير 10-Q للربع الثالث من عام 2026 لشركة Robinhood (مقدّم في 2026-10-28): إيرادات العملات المشفرة وعقود الأحداث، ونسبتها من الإيرادات، وصافي دخل الفوائد، وتأثر Cash Sweep بأسعار الفائدة قصيرة الأجل.
التقرير 10-Q للربع الثالث من عام 2026 لشركة Circle (مقدّم في 2026-11-04): تغير إيرادات الاحتياطيات وتحليلها بحسب أسعار الفائدة وحجم التداول، وتغير تكلفة التوزيع المدفوعة إلى Coinbase.
التقرير 10-Q للربع الثالث من عام 2026 لشركة Galaxy (مقدّم في 2026-11-09): EBITDA المعدل حسب القطاعات، وفوائد السندات في قطاع مراكز البيانات.
التقرير 10-Q للربع الثالث من عام 2026 لشركة Strategy (مقدّم في 2026-11-02): صافي الربح الفصلي، ومكاسب الأصول الرقمية، وصافي الخسارة خلال الأشهر التسعة الأولى.
إعلان نتائج Riot الصادر في 10 أغسطس 2026 (الملحق 99.1 للنموذج 8-K): شروط عقد الإيجار البالغ 191MW وتوقعات صافي الدخل التشغيلي؛ أما نسبة تكلفة التعدين إلى الإنتاج، فمستمدة من تقرير Yahoo Finance (لم يُتحقق من النص الأصلي بعد).
تقرير التأكيد الصادر عن BDO للربع الثالث لشركة Tether: وفقًا لتقارير عدة وسائل إعلام، ولم يُطّلع مباشرةً على النسخة الأصلية.
عائد احتياطيات USDC الأول لدى Hyperliquid البالغ 14.58 مليون دولار، وحصة تقاسم تقارب 90%: تقارير FinanceFeeds وCryptonomist في أكتوبر 2026؛ أما تقدير إعادة شراء الرموز عبر رسوم سبتمبر، البالغ نحو 55.67 مليون دولار، فهو تقدير من FinanceFeeds وليس بيانات رسمية.
مسار أسعار الفائدة لدى الاحتياطي الفيدرالي: رفعها إلى 3.75%–4.00% في 16 سبتمبر 2026، والإبقاء عليها دون تغيير في 28 أكتوبر (CNBC وU.S. Bank).
خلفية السوق والقطاع ونتائج انتخابات التجديد النصفي: النشرات الأسبوعية لـDelphi Digital من 10 أغسطس إلى 9 نوفمبر 2026 (لم يتم التحقق منها بشكل مستقل).