


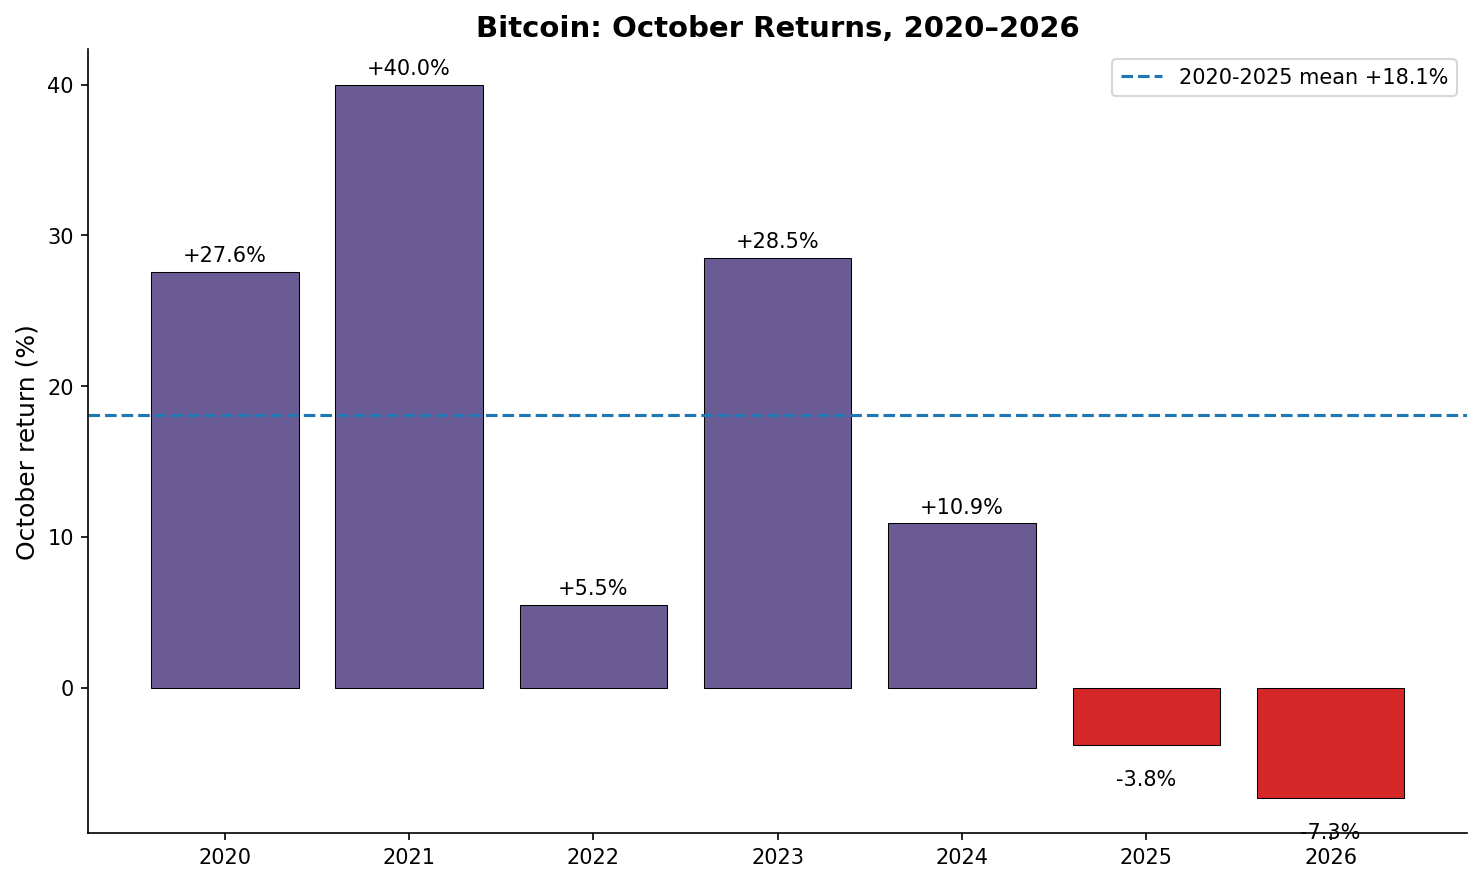
في 25 أكتوبر 2026، بلغ سعر بيتكوين 80,051 دولارًا. وكان قد أنهى سبتمبر عند 83,567 دولارًا. وبذلك سجّل الشهر تراجعًا بنسبة 4.2 بالمئة، مع بقاء أسبوع على انتهائه، مقارنة بمتوسط عائد إيجابي بلغ 18.1 بالمئة في أكتوبر منذ عام 2020. وبحلول الإغلاق الأخير، كان التراجع قد ازداد عمقًا. فقد أظهرت عدة أدوات لتتبع الأسعار أن سعر الإغلاق في نهاية الشهر بلغ نحو 77,430 دولارًا، أي انخفاضًا يقارب 7.3 بالمئة خلال الشهر بأكمله. وبالنسبة إلى فترة لطالما اعتبرها السوق الريح الموسمية المواتية الأكثر موثوقية لبيتكوين، لم تكن النتيجة مجرد إخفاق في بلوغ التوقعات؛ بل كان ذلك ثاني أكتوبر سلبي على التوالي، وأضعف أداء في العينة التي ترصدها CryptoQuant منذ عام 2020.
استند لقب «أبتوبر» إلى سجل بسيط: فقد اختتم كل شهر أكتوبر من 2020 إلى 2024 على ارتفاع، بمكاسب تراوحت بين +5.5 بالمئة و+40.0 بالمئة. وبلغ المتوسط +18.1 بالمئة، والوسيط +19.2 بالمئة. وكسر أكتوبر 2025 السلسلة بتراجع قدره −3.8 بالمئة. ثم جعل أكتوبر 2026 التراجع يتكرر للعام الثاني على التوالي ومدد ضعف الأداء. لم يتغير التقويم نفسه؛ بل تغير توازن الطلب وضآلة هامش الأمان على الشبكة الذي كان قد امتص التراجعات السابقة.
لماذا انكسر النمط الموسمي
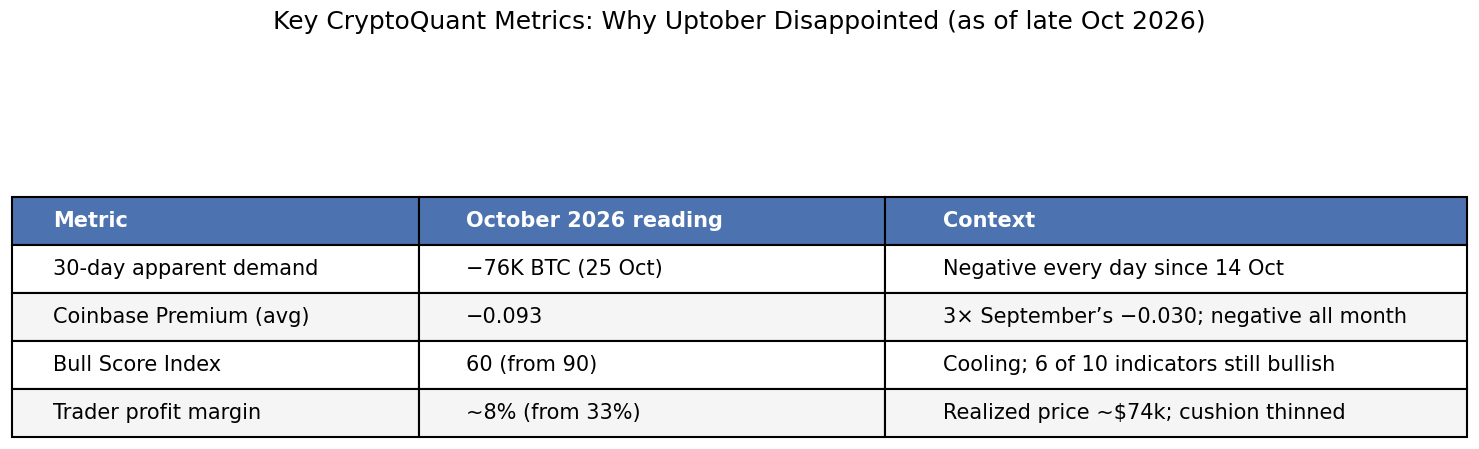
عرضت مذكرة بحثية لـCryptoQuant بتاريخ 27 أكتوبر، بعنوان «لماذا خيّب أبتوبر الآمال»، الإخفاق من خلال ملاحظتين مترابطتين: تراجع الطلب الأمريكي، وبقاء هامش الأمان على الشبكة ضئيلًا. وأصبح إجمالي الطلب الفوري سلبيًا يوميًا ابتداءً من 14 أكتوبر. وبلغ مجموع الطلب الظاهري على مدى 30 يومًا −76,000 BTC في 25 أكتوبر. وكان حاملو العملات الجدد يستوعبونها بوتيرة أبطأ من دخول المعروض الجديد إلى التداول. كما انعكس المسار الإيجابي القصير في أواخر سبتمبر.
وبقي المشترون الأمريكيون، على وجه الخصوص، على الهامش. وظلت علاوة Coinbase—أي الفارق بين سعر BTC/USD على Coinbase وسعر BTC/USDT في السوق الخارجية—سلبية في كل يوم من أيام أكتوبر. وهبطت إلى −0.146 في 24 أكتوبر، وهو أدنى مستوى لها منذ 30 يونيو. وبلغ متوسطها في الشهر −0.093، أي ثلاثة أضعاف متوسط سبتمبر البالغ −0.030. وظل المشترون الفوريون في الولايات المتحدة يدفعون أقل من السوق الخارجية. ثم دفعت القراءات اللاحقة العلاوة إلى مستويات أدنى؛ وبحلول نهاية الشهر، لامست مستويات لم تُشهد منذ الفترة التي أعقبت مباشرة انهيار FTX في نوفمبر 2022.
كما تقلص هامش الأمان الذي حدّ من الهبوط في الفترات السابقة. فقد تراجع مؤشر Bull Score لدى CryptoQuant من 90 (تفاؤل استثنائي) في أواخر سبتمبر وأوائل أكتوبر إلى 60 بحلول منتصف أكتوبر وأواخره. وظلت ستة مؤشرات من أصل عشرة إيجابية، لذا ظل توصيف النظام «صعوديًا، لكنه يهدأ»، لا هبوطيًا صريحًا. لكن هذا التحول كان مهمًا. فقد انكمش هامش الربح غير المحقق لدى المتداولين بشدة. وبلغ الفارق بين السعر الفوري وسعر تحقق المتداول (للعملات المحتفظ بها لمدة شهر إلى ثلاثة أشهر) ذروته عند 33.4 بالمئة في 22 سبتمبر. وبحلول 26 أكتوبر، تراجع إلى 8.1 بالمئة، فيما كان سعر التحقق يقارب $74,041. وكان هامش الأرباح الذي امتص ضغوط البيع سابقًا قد تلاشى إلى حد كبير.
وجاءت هذه القراءات على الشبكة في سياق اقتصادي كلي لم يقدم إلا القليل من الانفراج. فقد جاء مؤشر أسعار المستهلك لشهر سبتمبر أعلى من المتوقع. وأسفر اجتماع الاحتياطي الفيدرالي في 27–28 أكتوبر عن الإبقاء على سعر الفائدة على الأموال الفيدرالية عند 3.75–4 بالمئة، بموافقة 10 أعضاء مقابل 2. وعارض مسؤولان القرار مؤيدين زيادة إضافية قدرها 25 نقطة أساس. وظل التضخم مرتفعًا، وشدد البيان على ضرورة توافر مزيد من المعلومات قبل تحديد الموقف المناسب. وحدث أكبر تحرك يومي للبيتكوين خلال الشهر في 29 أكتوبر، بهبوط يقارب 4.3 بالمئة تزامن مع صدور بيانات الناتج المحلي الإجمالي ومؤشر نفقات الاستهلاك الشخصي.
انكماش معروض العملات المستقرة
في الوقت الذي ضعف فيه الطلب الفوري على البيتكوين، تقلصت أيضًا السيولة الأوسع من الدولارات على الشبكة. وأفادت Glassnode بأن إجمالي معروض العملات المستقرة انخفض بمقدار $14.2 مليار خلال الثلاثين يومًا المنتهية قرابة 9–11 نوفمبر 2026، وهو أشد انكماش خلال 30 يومًا منذ يونيو 2022. وقدّرت القراءات المستندة إلى DefiLlama، في منتصف نوفمبر تقريبًا، المعروض المرتبط بالدولار الأمريكي بما يتراوح بين $280–290 مليار، بانخفاض يقارب 7–8 بالمئة عن ذروته في منتصف مايو 2026، قرب $312.85 مليار. وشكلت USDT وUSDC معظم الانخفاض؛ كما أشارت CryptoQuant، بصورة منفصلة، إلى أن القيمة السوقية لـUSDT تراجعت بمقدار $6.6 مليار خلال الستين يومًا حتى 7 نوفمبر، أي أكثر من ضعف الانخفاض المسجل في فترة مماثلة عقب انهيار FTX.
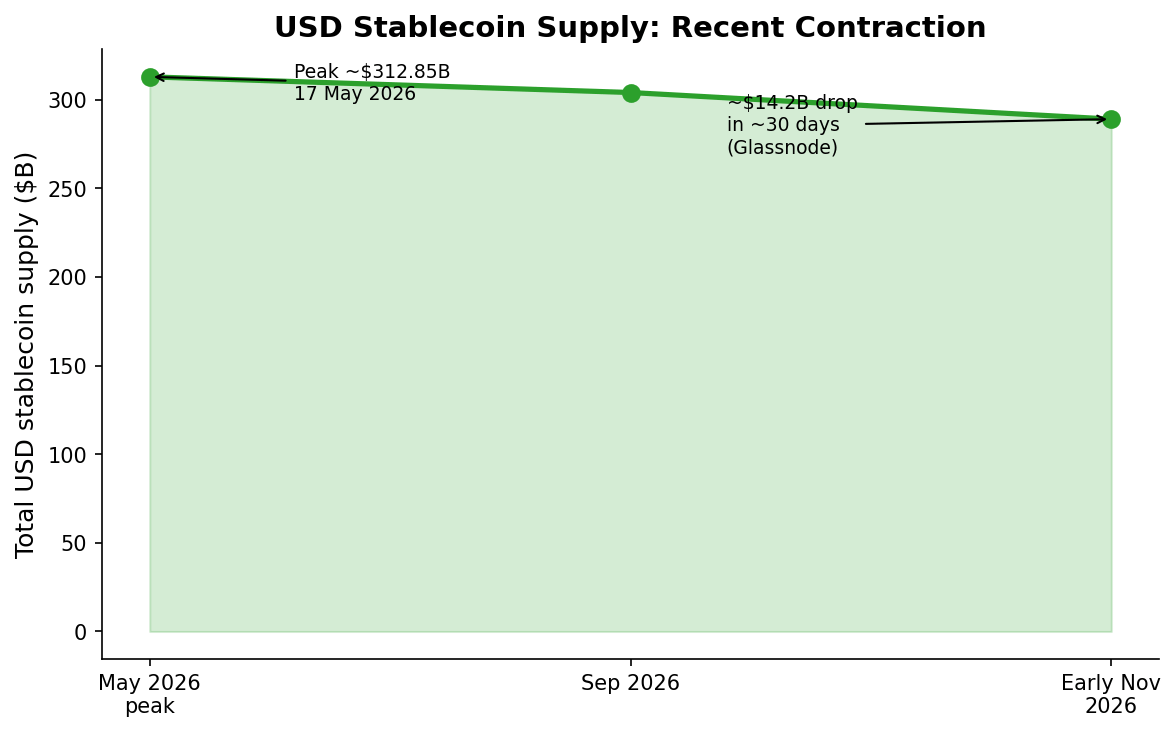
تؤدي العملات المستقرة دور طبقة التسوية والضمان الأساسية داخل أسواق العملات المشفرة. وعندما ينكمش معروضها، فإن ذلك يعكس عادةً عمليات استرداد وتحويل إلى العملات الورقية وخروج رؤوس الأموال من المنظومة. وكان تعليق Glassnode واضحًا: إذ كان حاملو العملات «يسحبون تلك الأموال النقدية من السوق»، ما يقلل الوقود المتاح لارتفاع الأسعار. وسيكون تحول التغير على مدى 30 يومًا إلى نمو إيجابي أول إشارة واضحة إلى عودة تدفق أموال جديدة. وحتى منتصف نوفمبر 2026، لم تظهر هذه الإشارة. واستمر الانكماش ضمن نمط كان واضحًا بالفعل خلال جزء كبير من النصف الثاني من العام، حتى مع ارتفاع أحجام مدفوعات العملات المستقرة المقاسة في وقت سابق من 2026.
آفاق السياسات بعد انتخابات التجديد النصفي
أسفرت انتخابات التجديد النصفي الأمريكية في 3 نوفمبر 2026 عن فوز كاسح للديمقراطيين بمجلسي النواب والشيوخ. وسيطر الديمقراطيون على لجان رئيسية تشرف على الخدمات المالية والأصول الرقمية. وكان مشروع قانون هيكلة السوق الذي تقدم في مجلس النواب في وقت سابق من الدورة (ويُشار إليه غالبًا باسم قانون Clarity أو تشريع مشابه) قد أخفق بالفعل في اجتياز تصويت إجرائي في مجلس الشيوخ في سبتمبر. ومع انعقاد الكونغرس الجديد، ضاق المسار القريب الأجل أمام تشريع شامل لهيكلة السوق أكثر. وأشار محللون وتقارير في حينه إلى أن السيطرة الديمقراطية سترجح كفة الرقابة والتحقيقات—ولا سيما بشأن تضارب المصالح المحتمل المتعلق بأنشطة الإدارة المرتبطة بالعملات المشفرة—على حساب الدفع بمشروعات القوانين التي تفضلها الصناعة.
تستمر عمليات وضع القواعد لدى الوكالات بغض النظر عن الحزب المسيطر على الكونغرس. فقد أصبح قانون GENIUS الخاص بالعملات المستقرة قانونًا بالفعل في 2025. واحتفظت هيئة الأوراق المالية والبورصات (SEC) وهيئة تداول السلع الآجلة (CFTC) بصلاحياتهما القائمة، وبدأتا وضع أطر للحفظ والأوراق المالية المرمّزة وهيكلة السوق. ولا يؤدي تعثر مشروع تشريعي إلى تجميد كل أوجه التقدم، لكنه يزيل المسار المباشر الأهم نحو الوضوح القانوني الذي احتسبه كثير من المشاركين في السوق ضمن توقعاتهم. وبالنسبة إلى سيولة نهاية العام، يتعلق الأثر المباشر بدرجة أقل بالتشريعات الجديدة، وبدرجة أكبر بغياب محفز إيجابي على صعيد السياسات ووجود تدقيق أشد قد يُبقي بعض التدفقات المؤسسية حذرة.
ما الذي يدعم هامش السيولة أو يضعفه مع اقتراب نهاية العام
إن هامش السيولة المتاح لاستيعاب المبيعات أو تمويل تمركزات جديدة ليس رقمًا واحدًا، بل هو تفاعل بين ثلاثة تدفقات قابلة للرصد: الطلب الفوري (وخاصةً من الولايات المتحدة)، وحجم معروض العملات المستقرة واتجاهه، وهامش الأرباح المتبقي لدى المشترين الجدد.
ما يضعف هذا الهامش حاليًا واضح. فالطلب الفوري الظاهري سلبي. وظلت علاوة Coinbase سلبية، ما يشير إلى أن أكبر منصة أمريكية خاضعة للتنظيم لا تقود السوق. وينكمش معروض العملات المستقرة بأسرع وتيرة خلال 30 يومًا منذ السوق الهابطة في 2022. كما تقلص هامش الأرباح لدى حاملي العملات على المدى القصير من أكثر من 30 بالمئة إلى خانة الآحاد. ويقلل كل عامل من هذه العوامل الدولارات الهامشية المتاحة لشراء التراجعات أو لإعادة توظيفها في تمركزات نهاية العام من دون تدفق رؤوس أموال خارجية جديدة.
وما قد يدعم الهامش قابل للرصد بالقدر نفسه. فعودة مستدامة لسلسلة الطلب الظاهري على مدى 30 يومًا إلى المنطقة الإيجابية ستُظهر أن المشترين الجدد يستوعبون المعروض مرة أخرى. وتحول علاوة Coinbase إلى الإيجابية واستمرارها كذلك سيشير إلى استعداد المشترين الفوريين في الولايات المتحدة لدفع علاوة من جديد. أما توقف انكماش معروض العملات المستقرة وبدء توسعه—ولو بدرجة محدودة—فسيدل على تباطؤ عمليات الاسترداد وإيداع دولارات جديدة في المنظومة. وسيُظهر تعافي مؤشر Bull Score باتجاه القراءات الأعلى التي سُجلت في أواخر سبتمبر، أو اتساع هامش الأرباح مجددًا لدى حاملي العملات على المدى القصير، أن هامش الأمان على الشبكة يعاود البناء. ولا يمثل أي من هذه المؤشرات أهدافًا سعرية؛ بل هي مؤشرات تدفق سبقت تاريخيًا فترات أصبح فيها استيعاب التراجعات أيسر.
يظل مسار الاحتياطي الفيدرالي عاملًا خلفيًا. فقد أبقى قرار أكتوبر الفائدة عند 3.75–4 بالمئة، مع اعتراض عضوين مؤيدين لرفعها. وستؤثر البيانات الإضافية عن التضخم والنمو في اجتماع ديسمبر. وقد أظهرت أسواق العملات المشفرة تاريخيًا حساسية أكبر لمسار سيولة الدولار والعوائد الحقيقية من حساسيتها لأي شهر بعينه في التقويم. فالموقف النقدي الذي يُبقي العوائد الحقيقية مرتفعة يميل إلى الضغط على الأصول عالية المخاطر، فيما يميل التحول الذي يخفف الأوضاع المالية إلى دعمها. ولا تغير نتيجة انتخابات التجديد النصفي استقلالية الاحتياطي الفيدرالي، لكنها تغير البيئة السياسية التي يجري فيها أي تشريع أو رقابة مستقبلية.
المؤشرات والمحفزات القريبة الأجل
تُنشر بالفعل أبرز الإشارات المباشرة القريبة الأجل يوميًا أو أسبوعيًا من قبل شركات التحليلات على الشبكة.
التغير في معروض العملات المستقرة خلال 30 يومًا. أشارت Glassnode وغيرها إلى أن عودة النمو الإيجابي ستكون أول علامة عملية على عودة رأس المال إلى السوق. أما استمرار الانكماش فيُبقي مؤشر «السيولة الاحتياطية» منخفضًا.
علاوة Coinbase. إن عودتها إلى ما فوق الصفر واستقرارها هناك لأكثر من بضع جلسات سيعكس نمط ضعف الأداء الأمريكي مقارنة بالأسواق الخارجية الذي استمر شهرًا.
الطلب الظاهري وتدفقات المنصات. إن تحول مجموع الطلب الظاهري خلال 30 يومًا إلى الإيجابية، أو استمرار انخفاض احتياطيات المنصات مع ثبات حجم التداول الفوري، سيشير إلى الاستيعاب بدلًا من التوزيع.
مؤشر Bull Score ومقاييس حاملي العملات على المدى القصير. إن تعافي المؤشر من قراءة 60 باتجاه نطاق 70–90، أو استقرار هامش أرباح المتداولين واتساعه، سيُظهر أن هامش الأمان لم يعد يتقلص.
بيانات تدفقات الصناديق المتداولة في البورصة والمستثمرين المؤسسيين. كانت تدفقات صناديق البيتكوين الفورية الأمريكية متباينة إلى ضعيفة خلال أكتوبر. ومن شأن استمرار صافي التدفقات الداخلة أن يوفر مؤشرًا مستقلًا على عودة الطلب الخاضع للتنظيم.
هذه ليست توقعات، بل سلاسل بيانات قابلة للرصد ميّزت في الدورات السابقة الفترات التي كانت فيها السيولة وفيرة بما يكفي لدعم التمركزات في نهاية العام عن الفترات التي لم تكن فيها كذلك. وتُظهر بيانات أكتوبر 2026 وضعًا أضعف مما كان يوحي به متوسط «أبتوبر» التاريخي.
التحديات والمخاطر
يتمثل الخطر الرئيسي في استمرار هامش الأمان الضئيل وانكماش المعروض من العملات المستقرة خلال فترة تشهد مبيعات موسمية أو مرتبطة بالضرائب. فكثيرًا ما تشهد نهاية العام إعادة موازنة المحافظ، وجني الخسائر الضريبية في الولايات القضائية التي تسمح بذلك، وتراجعًا في الرغبة بالمخاطرة قبيل العطلات. وعندما تكون احتياطيات الشبكة وسوق العملات المستقرة منخفضة أصلًا، قد تؤدي تدفقات البيع المعتادة هذه إلى تحركات سعرية أكبر مما قد تسببه في بيئة أكثر سيولة.
المخاطر المرتبطة بالسياسات حقيقية، لكنها تأتي في المرتبة الثانية من حيث تأثيرها على صورة السيولة الآنية. فسيطرة الديمقراطيين على الكونغرس تزيد احتمال عقد جلسات استماع رقابية، وتقلل احتمال إقرار مشروع قانون لهيكلة السوق على المدى القريب. وقد تُبقي هذه الأجواء بعض المستثمرين المؤسسيين حذرين حتى لو تحسنت البيانات الاقتصادية الأساسية. لكنها لا تلغي، في حد ذاتها، الأطر القانونية القائمة التي أرسى قانون GENIUS أو عمليات وضع القواعد الجارية لدى الوكالات.
لا تزال مخاطر الاقتصاد الكلي العامل الخارجي الأهم. فمن المرجح أن يؤدي استمرار ارتفاع التضخم، أو تباطؤ النمو بدرجة تثير مخاوف الركود، إلى إبقاء الإقبال على المخاطرة ضعيفًا. وقد أظهر اجتماع الاحتياطي الفيدرالي في أكتوبر بالفعل انقسام اللجنة بشأن الخطوة التالية. وستسعّر الأسواق قرار ديسمبر والمسار الذي يليه.
دلالات هذه المعطيات على سيولة نهاية العام
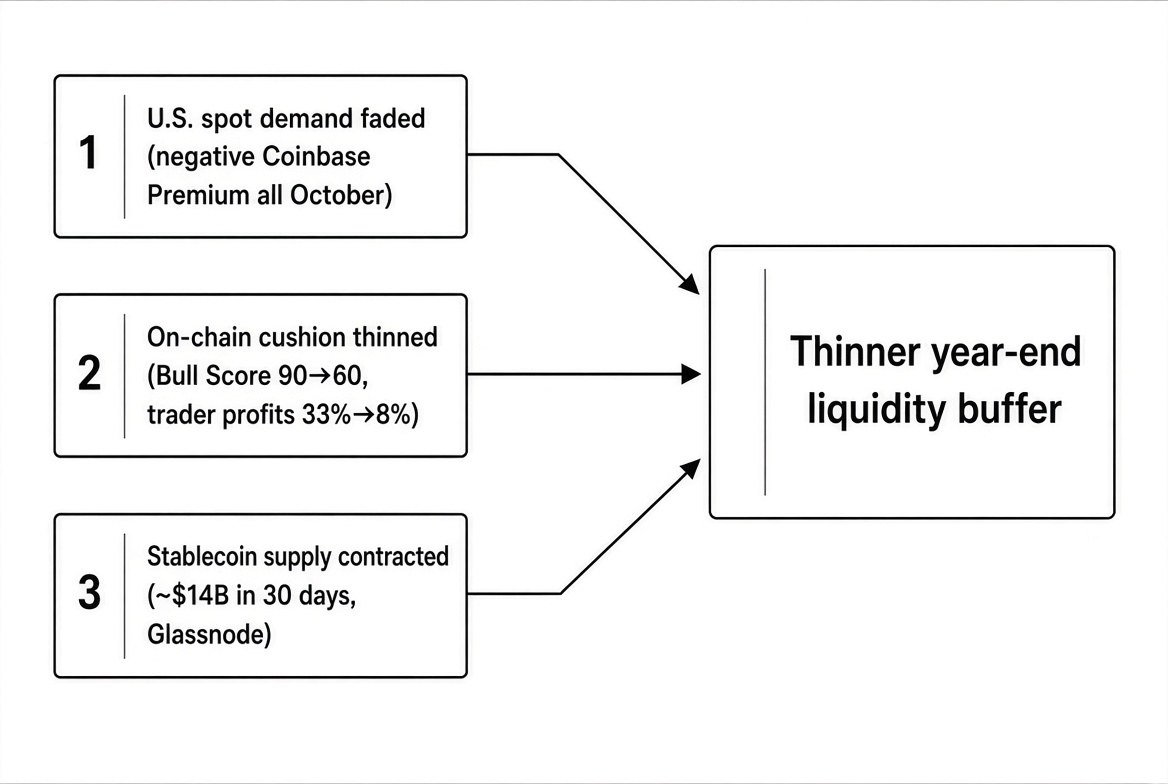
إن اجتماع أكتوبر سلبي ثانٍ على التوالي، واستمرار الطلب الفوري الأمريكي السلبي، وتقلص هامش الأرباح على الشبكة، وأسرع انكماش في معروض العملات المستقرة منذ 2022، يترك السوق بهامش سيولة أضيق مما كان النمط الموسمي التاريخي يوحي به. لذلك يعتمد التمركز في نهاية العام بدرجة أكبر على تدفق رؤوس أموال خارجية جديدة أو على انعكاس واضح في مؤشرات التدفقات الحالية. وفي غياب ذلك، تكون قدرة السوق الطبيعية على استيعاب ضغوط البيع المعتادة أقل.
هذا لا يعني أن الأسعار لا بد أن تواصل الهبوط. بل هو وصف للظروف التي يدخل السوق في ظلها الأسابيع الأخيرة من العام. فالبيانات نفسها التي تفسر إخفاق «أبتوبر» تحدد أيضًا العتبات التي تشير إلى حدوث تحول. ومن شأن تحسن مستدام في الطلب الظاهري، وتحول علاوة Coinbase إلى إيجابية، واستقرار معروض العملات المستقرة أو نموه، أن يعيدوا بعض هامش الأمان الذي افتقده السوق في أكتوبر. وإلى أن تتحول هذه السلاسل، ستظل السيولة المتاحة لدعم تدفقات نهاية العام مقيدة بالقوى نفسها التي أدت إلى الإخفاق الموسمي.
الخلاصة
لم يخفق أكتوبر 2026 لأن التقويم تغيّر. بل أخفق لأن الطلب الأمريكي تراجع، وظل هامش الأمان على الشبكة، الذي كان يمتص التراجعات سابقًا، ضئيلًا، فيما انكمش معروض العملات المستقرة بوتيرة لم تُشهد منذ السوق الهابطة في 2022. وتضيف البيئة السياسية بعد انتخابات التجديد النصفي طبقة من تراجع الزخم التشريعي الداعم واشتداد التدقيق، لكن القيد الأكثر إلحاحًا على سيولة نهاية العام هو بيانات التدفقات نفسها.
المؤشرات التي يمكن أن تعكس هذه المعطيات علنية وقابلة للرصد. وإلى أن تتحول، يدخل السوق المرحلة الأخيرة من عام 2026 بسيولة احتياطية أقل مما دفع متوسط أكتوبر على المدى الطويل كثيرين إلى توقعه. وهذه هي الدلالة العملية لتكرار أكتوبر السلبي، أو «أبتوبر» السلبي، للعام الثاني على التوالي.
لمتابعة مستجدات السيولة والسياسات التي تشكل هذه الأسواق، اشترك عبر https://cryptopress.substack.com/subscribe.
ظهرت المقالة «لماذا أخفق أبتوبر وما الذي يعنيه ذلك لسيولة نهاية العام» أولًا على Cryptopress.