#op🔥🔥
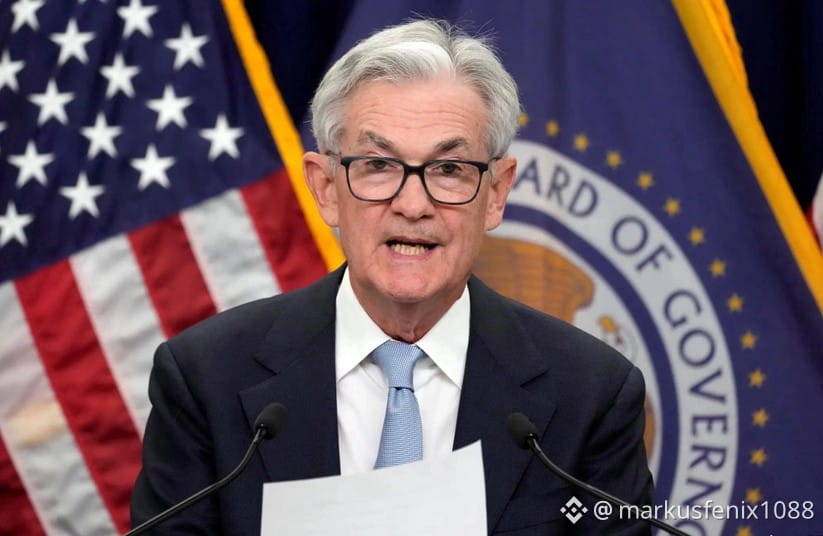
🚨 جاء مؤشر أسعار المنتجين في الولايات المتحدة أقل قليلًا من المتوقع، عند 6,5 %: هل يغيّر هذا التوقعات بشأن رفع الفائدة من الاحتياطي الفيدرالي في ديسمبر؟ 🇺🇸📉
بلغ مؤشر أسعار المنتجين (IPP) في الولايات المتحدة لشهر أكتوبر 6,5 % على أساس سنوي (0,3 % على أساس شهري)، أي أقل قليلًا من التوقعات البالغة 6,6 % على أساس سنوي و0,4 % على أساس شهري، لكنه واصل تسارعه مقارنةً بـ6,3 % في سبتمبر، مسجلًا أعلى مستوى له منذ نحو 4 سنوات.
وباعتباره آخر بيانات التضخم المهمة قبل اجتماع اللجنة الفيدرالية للسوق المفتوحة التابعة للاحتياطي الفيدرالي يومي 8 و9 ديسمبر (إذ لن تُنشر بيانات مؤشر أسعار المستهلك لشهر نوفمبر قبل 10 ديسمبر)، أدى هذا الإخفاق الطفيف في بلوغ التوقعات إلى انتعاش فوري مدفوع بالارتياح في بيتكوين ($BTC)، التي عادت لتتجاوز 70.000 $، لكن وول ستريت تؤكد أن الخطة الأساسية للاحتياطي الفيدرالي لم تتغير.
📌 لماذا لن يحول الإخفاق الطفيف لمؤشر أسعار المنتجين دون رفع الفائدة في ديسمبر
🏦 رفع الفائدة بمقدار 25 نقطة أساس لا يزال شبه مؤكد: في وقت سابق من هذا الأسبوع، سجل مؤشر أسعار المستهلك لشهر أكتوبر ارتفاعًا قويًا بنسبة 0,4 % على أساس شهري (0,3 % للمؤشر الأساسي)، ما أبقى تضخم المستهلكين أعلى بكثير من مستوى 2 % الذي يراه الاحتياطي الفيدرالي مناسبًا. وما زالت أسواق العقود الآجلة ترجّح احتمالًا يزيد على 85 % لرفع الفائدة بمقدار 25 نقطة أساس في 9 ديسمبر (ما سيرفع النطاق المستهدف )
🧊 ما الذي تغير (تبددت المخاوف من رفع الفائدة بمقدار 50 نقطة أساس): قبل صدور بيانات مؤشر أسعار المستهلك، حذّر محافظ الاحتياطي الفيدرالي كريستوفر والر من أن قراءة للمؤشر الأساسي تبلغ 0,3 % أو أكثر قد تبرر رفعًا أكبر بمقدار 50 نقطة أساس. وبما أن مكونات مؤشر أسعار المنتجين المؤثرة في مؤشر نفقات الاستهلاك الشخصي الأساسي جاءت أقل قليلًا مما كان يُخشى، تراجعت الرهانات على رفع ضخم بمقدار 50 نقطة أساس، ما منح الأصول عالية المخاطر متنفسًا.
🔥 لا تزال الضغوط الأساسية قائمة: مع استقرار مؤشر أسعار المنتجين الأساسي عند 5,0 % على أساس سنوي، واستمرار التوترات في قطاعي الطاقة والنفط 🔥🛢️
$ZEC
🚨 جاء مؤشر أسعار المنتجين في الولايات المتحدة أقل قليلًا من المتوقع، عند 6,5 %: هل يغيّر هذا التوقعات بشأن رفع الفائدة من الاحتياطي الفيدرالي في ديسمبر؟ 🇺🇸📉
بلغ مؤشر أسعار المنتجين (IPP) في الولايات المتحدة لشهر أكتوبر 6,5 % على أساس سنوي (0,3 % على أساس شهري)، أي أقل قليلًا من التوقعات البالغة 6,6 % على أساس سنوي و0,4 % على أساس شهري، لكنه واصل تسارعه مقارنةً بـ6,3 % في سبتمبر، مسجلًا أعلى مستوى له منذ نحو 4 سنوات.
وباعتباره آخر بيانات التضخم المهمة قبل اجتماع اللجنة الفيدرالية للسوق المفتوحة التابعة للاحتياطي الفيدرالي يومي 8 و9 ديسمبر (إذ لن تُنشر بيانات مؤشر أسعار المستهلك لشهر نوفمبر قبل 10 ديسمبر)، أدى هذا الإخفاق الطفيف في بلوغ التوقعات إلى انتعاش فوري مدفوع بالارتياح في بيتكوين ($BTC)، التي عادت لتتجاوز 70.000 $، لكن وول ستريت تؤكد أن الخطة الأساسية للاحتياطي الفيدرالي لم تتغير.
📌 لماذا لن يحول الإخفاق الطفيف لمؤشر أسعار المنتجين دون رفع الفائدة في ديسمبر
🏦 رفع الفائدة بمقدار 25 نقطة أساس لا يزال شبه مؤكد: في وقت سابق من هذا الأسبوع، سجل مؤشر أسعار المستهلك لشهر أكتوبر ارتفاعًا قويًا بنسبة 0,4 % على أساس شهري (0,3 % للمؤشر الأساسي)، ما أبقى تضخم المستهلكين أعلى بكثير من مستوى 2 % الذي يراه الاحتياطي الفيدرالي مناسبًا. وما زالت أسواق العقود الآجلة ترجّح احتمالًا يزيد على 85 % لرفع الفائدة بمقدار 25 نقطة أساس في 9 ديسمبر (ما سيرفع النطاق المستهدف )
🧊 ما الذي تغير (تبددت المخاوف من رفع الفائدة بمقدار 50 نقطة أساس): قبل صدور بيانات مؤشر أسعار المستهلك، حذّر محافظ الاحتياطي الفيدرالي كريستوفر والر من أن قراءة للمؤشر الأساسي تبلغ 0,3 % أو أكثر قد تبرر رفعًا أكبر بمقدار 50 نقطة أساس. وبما أن مكونات مؤشر أسعار المنتجين المؤثرة في مؤشر نفقات الاستهلاك الشخصي الأساسي جاءت أقل قليلًا مما كان يُخشى، تراجعت الرهانات على رفع ضخم بمقدار 50 نقطة أساس، ما منح الأصول عالية المخاطر متنفسًا.
🔥 لا تزال الضغوط الأساسية قائمة: مع استقرار مؤشر أسعار المنتجين الأساسي عند 5,0 % على أساس سنوي، واستمرار التوترات في قطاعي الطاقة والنفط 🔥🛢️
$ZEC