AMD بسعر 570 دولارًا، هل تلحق بها؟
بعدما حدثت فوضى لدى جينسن هوانغ، تدفقت الأموال إلى AMD بجنون، وقفز سهمها 30% في أسبوع واحد. فهل هذه الجولة سباق تناوب في رقائق الذكاء الاصطناعي، أم أن كبار المضاربين يستغلون زخم NVDA لاقتناص مكاسب من المشترين الذين يطاردون السعر المرتفع؟
لنبدأ بما يبدو على السطح: أخبار إيجابية مدوية، لكن السعر بدأ يتردد.
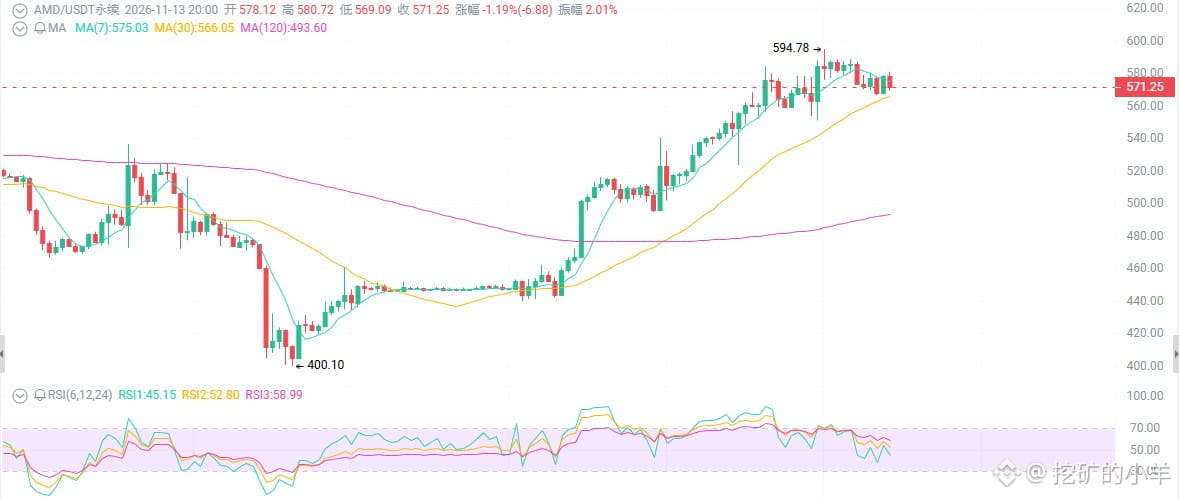
ارتفع السهم أكثر من 30% خلال الأسبوع الماضي، وانتعش بقوة من قاع يتجاوز 400 بقليل إلى 570، مستعيدًا معظم خسائره منذ قمة أكتوبر عند 658. لكن السهم بدأ اليوم بالتراجع — وهذا سيناريو مألوف: «جني أرباح بعد صعود قوي».
تخبرك الشموع اليابانية أن السهم تجاوز متوسطَي 50 و200 يوم، وأن أعمدة MACD أصبحت إيجابية، بينما يتراوح RSI بين 57 و58، ما يعني أن الزخم محايد إلى قوي. لم يختل الاتجاه، لكن السهم سخن فعلًا على المدى القصير.
أولًا: الأمر لا يعني أن AMD أصبحت أقوى، بل إن مشكلة طرأت على NVDA.
على AMD أن تشكر جينسن هوانغ على هذا الصعود.
ما إن ظهرت بوادر اضطراب في مجلس إدارة NVDA حتى سارعت الأموال للبحث عن «بدائل»، فارتفعت أسهم AMD وBroadcom وغيرها. وصُوّرت AMD قسرًا على أنها «الخطة البديلة لرقائق الذكاء الاصطناعي».
لكن عليك أن تبقى واعيًا — لا تزال AMD تلحق بالركب، وليست في الصدارة.
ومع ذلك، للملاحقين مزاياهم أيضًا: إذا كانت NVDA تنفرد بالغنائم، فكل ما تحتاجه AMD هو نصيب من الكعكة. وعند سعر 570، يعني ذلك مجالًا للصعود بعشرات النقاط المئوية.
ثانيًا: نتائج الأعمال قوية فعلًا، وليست مجرد وعود.
نتائج الربع الثالث في 3 نوفمبر:
إيرادات بقيمة 13.4 مليار دولار، بزيادة 45% على أساس سنوي
إيرادات مراكز البيانات بقيمة 8.5 مليار دولار، بزيادة 97% على أساس سنوي — أي إنها تضاعفت تقريبًا
توقعات الربع الرابع: 17 مليار دولار، بزيادة 66% على أساس سنوي، مع استمرار تسارع النمو
هذه ليست مجرد «توقعات»، بل أموال دخلت فعلًا.
تنتزع معالجات EPYC للخوادم حصة من Intel، وتنتزع وحدات معالجة الرسومات MI400 من سلسلة Instinct حصة مما تبقى لـNVDA، كما بدأ حل الرفوف Helios بالتوسع. ورفع بنك أوف أمريكا السعر المستهدف مباشرة إلى 700، فيما يبلغ السعر المستهدف وفق إجماع المحللين 658.
القصة التي ترويها AMD الآن هي: لدي حصة في وحدات المعالجة المركزية، وأقدم قيمة مقابل السعر في وحدات معالجة الرسومات، ولدي حل متكامل للرفوف. وهذا ما يُسمى «منصة ذكاء اصطناعي متكاملة من البداية إلى النهاية»، لا مجرد بيع شريحة واحدة.
ثالثًا: العوامل الاقتصادية الكلية تعرقل المسيرة، وهذا أكبر خطر.
بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.12% — وهذا الرقم بمنزلة سكين موجهة إلى أسهم النمو ذات التقييمات المرتفعة.
يبلغ معامل بيتا لـAMD نحو 2.5، لذا عندما تتشدد الظروف الاقتصادية الكلية، تهبط بحدة تعادل ضعفي هبوط السوق. ولا تزال هناك مخاطر كامنة: الشكوك حول استدامة الإنفاق الرأسمالي على الذكاء الاصطناعي، وموافقات الكهرباء لمراكز البيانات، وعدم اليقين بشأن السياسات بعد انتخابات منتصف الولاية.
الأساسيات هي المحرك، والاقتصاد الكلي هو المكابح. والآن هناك قدم على كل منهما.
بعدما حدثت فوضى لدى جينسن هوانغ، تدفقت الأموال إلى AMD بجنون، وقفز سهمها 30% في أسبوع واحد. فهل هذه الجولة سباق تناوب في رقائق الذكاء الاصطناعي، أم أن كبار المضاربين يستغلون زخم NVDA لاقتناص مكاسب من المشترين الذين يطاردون السعر المرتفع؟
لنبدأ بما يبدو على السطح: أخبار إيجابية مدوية، لكن السعر بدأ يتردد.
ارتفع السهم أكثر من 30% خلال الأسبوع الماضي، وانتعش بقوة من قاع يتجاوز 400 بقليل إلى 570، مستعيدًا معظم خسائره منذ قمة أكتوبر عند 658. لكن السهم بدأ اليوم بالتراجع — وهذا سيناريو مألوف: «جني أرباح بعد صعود قوي».
تخبرك الشموع اليابانية أن السهم تجاوز متوسطَي 50 و200 يوم، وأن أعمدة MACD أصبحت إيجابية، بينما يتراوح RSI بين 57 و58، ما يعني أن الزخم محايد إلى قوي. لم يختل الاتجاه، لكن السهم سخن فعلًا على المدى القصير.
أولًا: الأمر لا يعني أن AMD أصبحت أقوى، بل إن مشكلة طرأت على NVDA.
على AMD أن تشكر جينسن هوانغ على هذا الصعود.
ما إن ظهرت بوادر اضطراب في مجلس إدارة NVDA حتى سارعت الأموال للبحث عن «بدائل»، فارتفعت أسهم AMD وBroadcom وغيرها. وصُوّرت AMD قسرًا على أنها «الخطة البديلة لرقائق الذكاء الاصطناعي».
لكن عليك أن تبقى واعيًا — لا تزال AMD تلحق بالركب، وليست في الصدارة.
ومع ذلك، للملاحقين مزاياهم أيضًا: إذا كانت NVDA تنفرد بالغنائم، فكل ما تحتاجه AMD هو نصيب من الكعكة. وعند سعر 570، يعني ذلك مجالًا للصعود بعشرات النقاط المئوية.
ثانيًا: نتائج الأعمال قوية فعلًا، وليست مجرد وعود.
نتائج الربع الثالث في 3 نوفمبر:
إيرادات بقيمة 13.4 مليار دولار، بزيادة 45% على أساس سنوي
إيرادات مراكز البيانات بقيمة 8.5 مليار دولار، بزيادة 97% على أساس سنوي — أي إنها تضاعفت تقريبًا
توقعات الربع الرابع: 17 مليار دولار، بزيادة 66% على أساس سنوي، مع استمرار تسارع النمو
هذه ليست مجرد «توقعات»، بل أموال دخلت فعلًا.
تنتزع معالجات EPYC للخوادم حصة من Intel، وتنتزع وحدات معالجة الرسومات MI400 من سلسلة Instinct حصة مما تبقى لـNVDA، كما بدأ حل الرفوف Helios بالتوسع. ورفع بنك أوف أمريكا السعر المستهدف مباشرة إلى 700، فيما يبلغ السعر المستهدف وفق إجماع المحللين 658.
القصة التي ترويها AMD الآن هي: لدي حصة في وحدات المعالجة المركزية، وأقدم قيمة مقابل السعر في وحدات معالجة الرسومات، ولدي حل متكامل للرفوف. وهذا ما يُسمى «منصة ذكاء اصطناعي متكاملة من البداية إلى النهاية»، لا مجرد بيع شريحة واحدة.
ثالثًا: العوامل الاقتصادية الكلية تعرقل المسيرة، وهذا أكبر خطر.
بلغ عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.12% — وهذا الرقم بمنزلة سكين موجهة إلى أسهم النمو ذات التقييمات المرتفعة.
يبلغ معامل بيتا لـAMD نحو 2.5، لذا عندما تتشدد الظروف الاقتصادية الكلية، تهبط بحدة تعادل ضعفي هبوط السوق. ولا تزال هناك مخاطر كامنة: الشكوك حول استدامة الإنفاق الرأسمالي على الذكاء الاصطناعي، وموافقات الكهرباء لمراكز البيانات، وعدم اليقين بشأن السياسات بعد انتخابات منتصف الولاية.
الأساسيات هي المحرك، والاقتصاد الكلي هو المكابح. والآن هناك قدم على كل منهما.