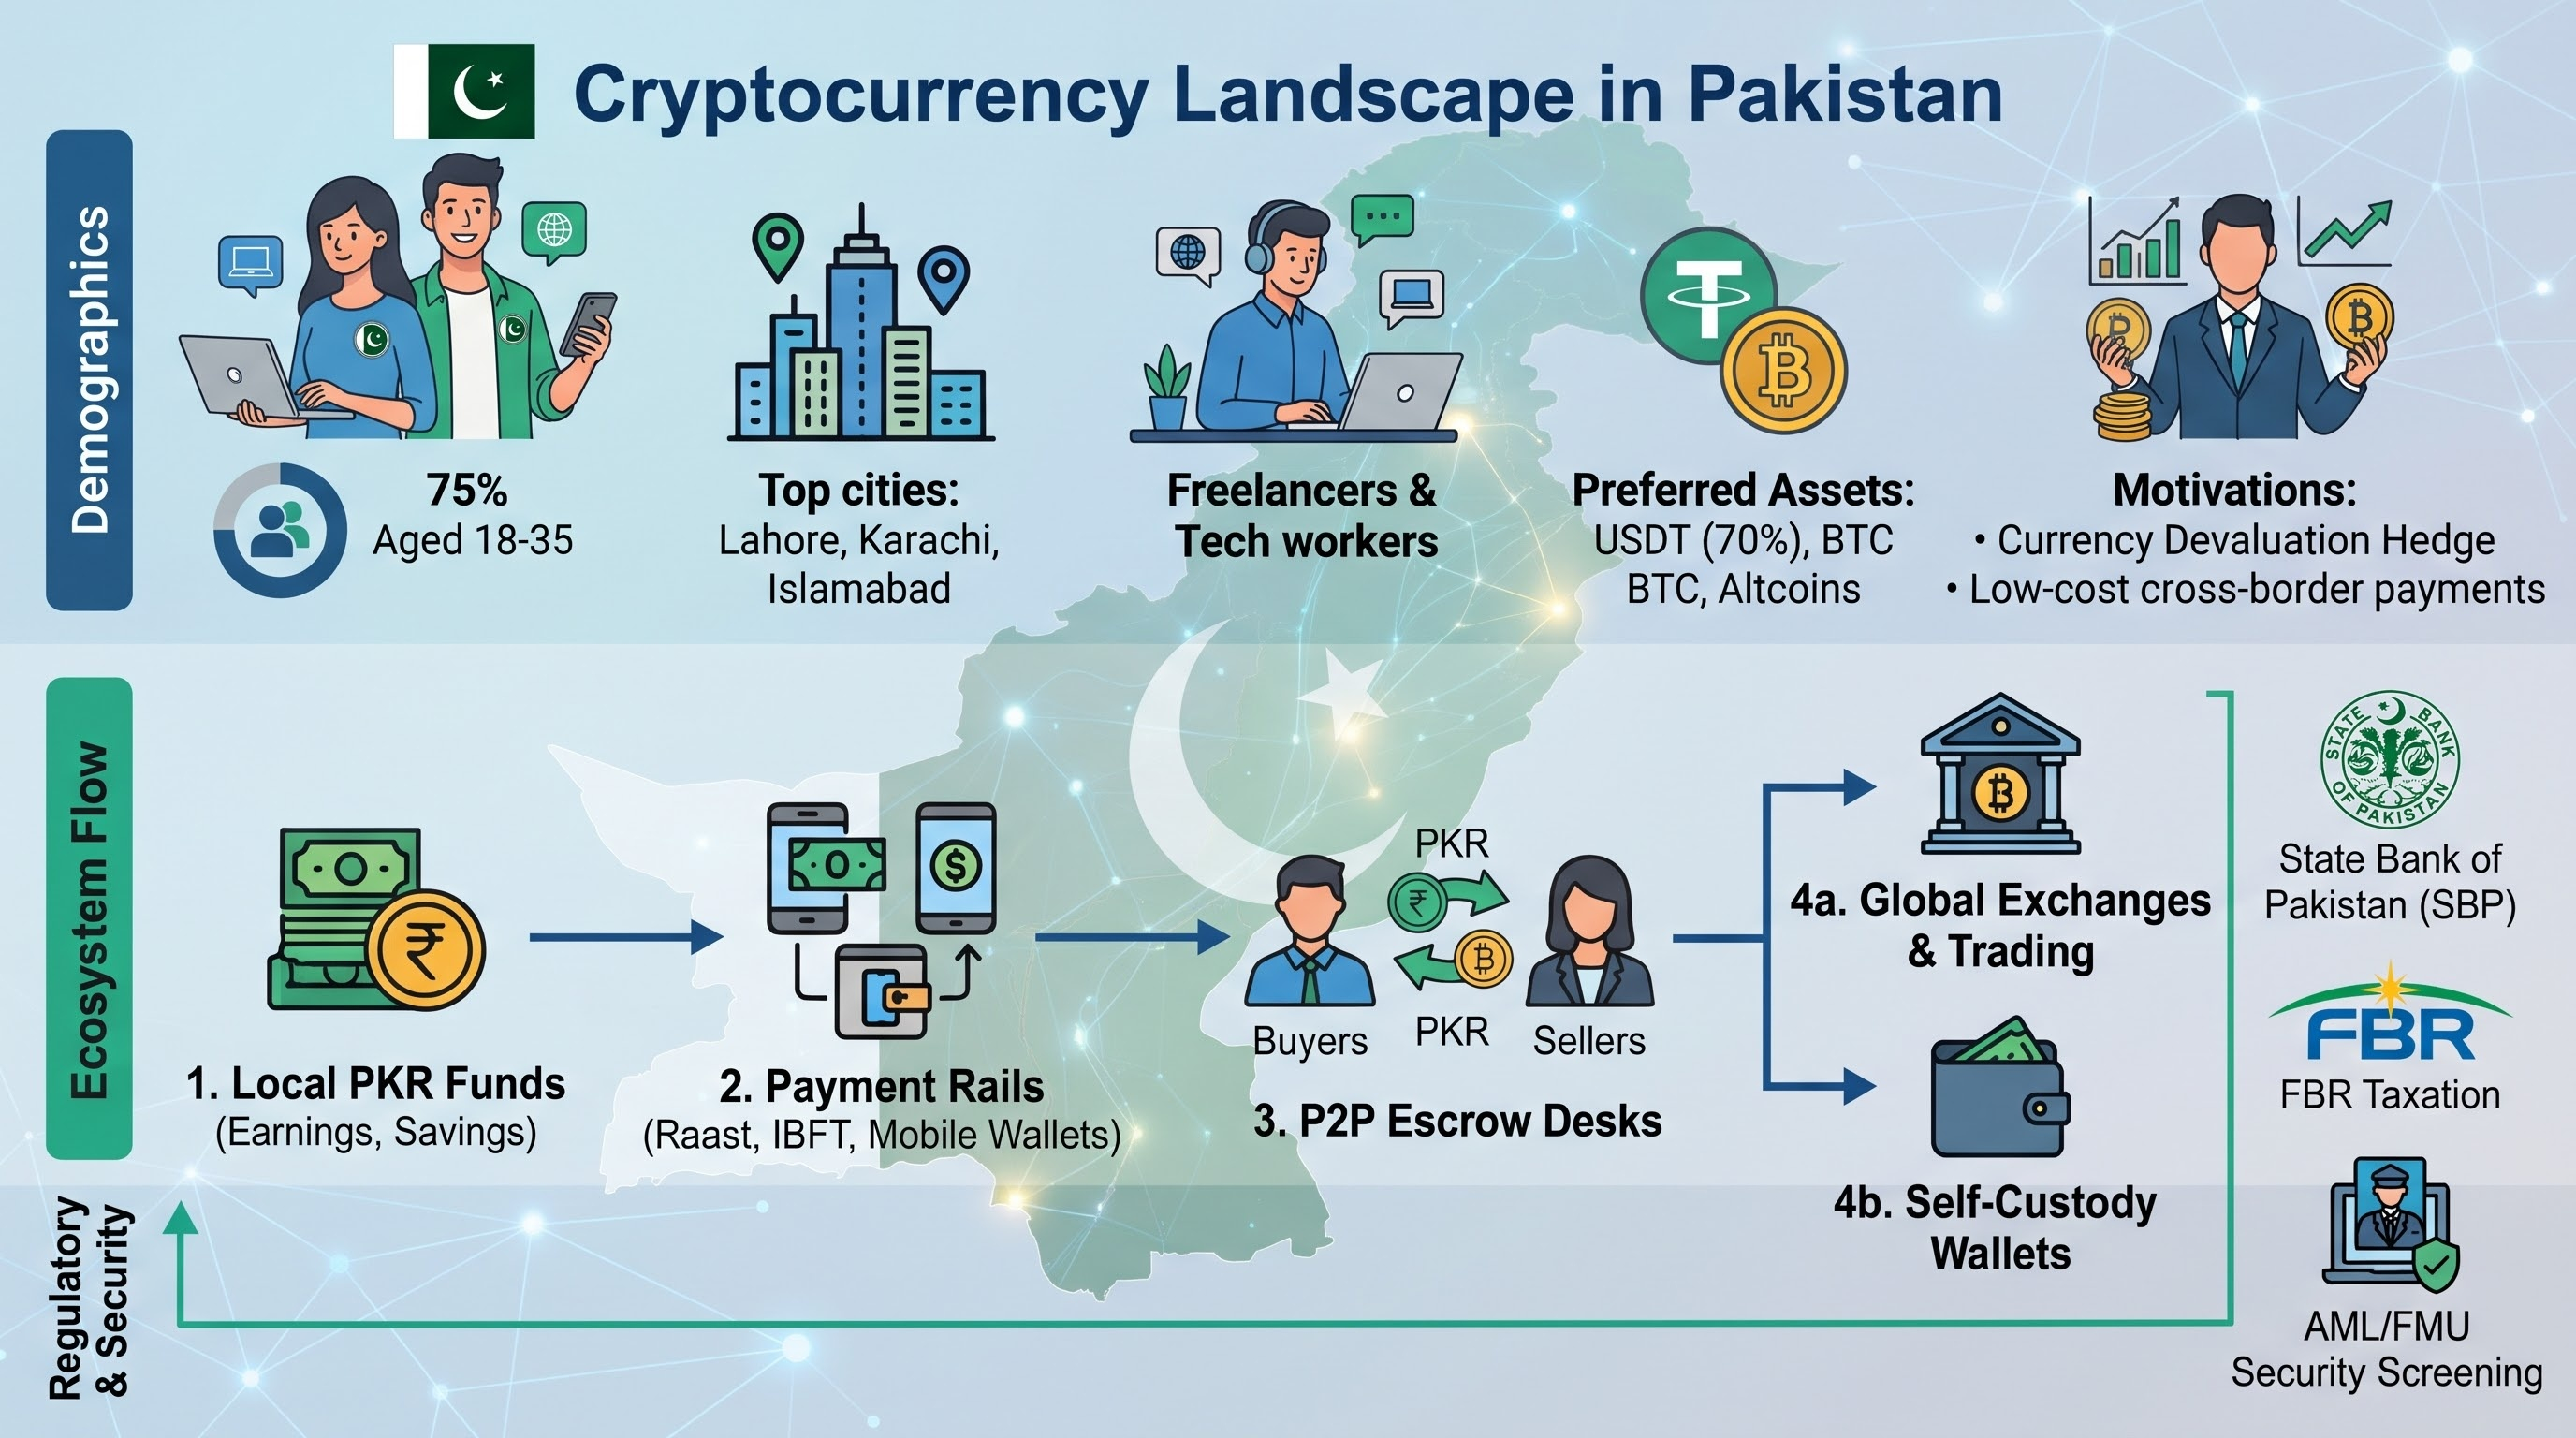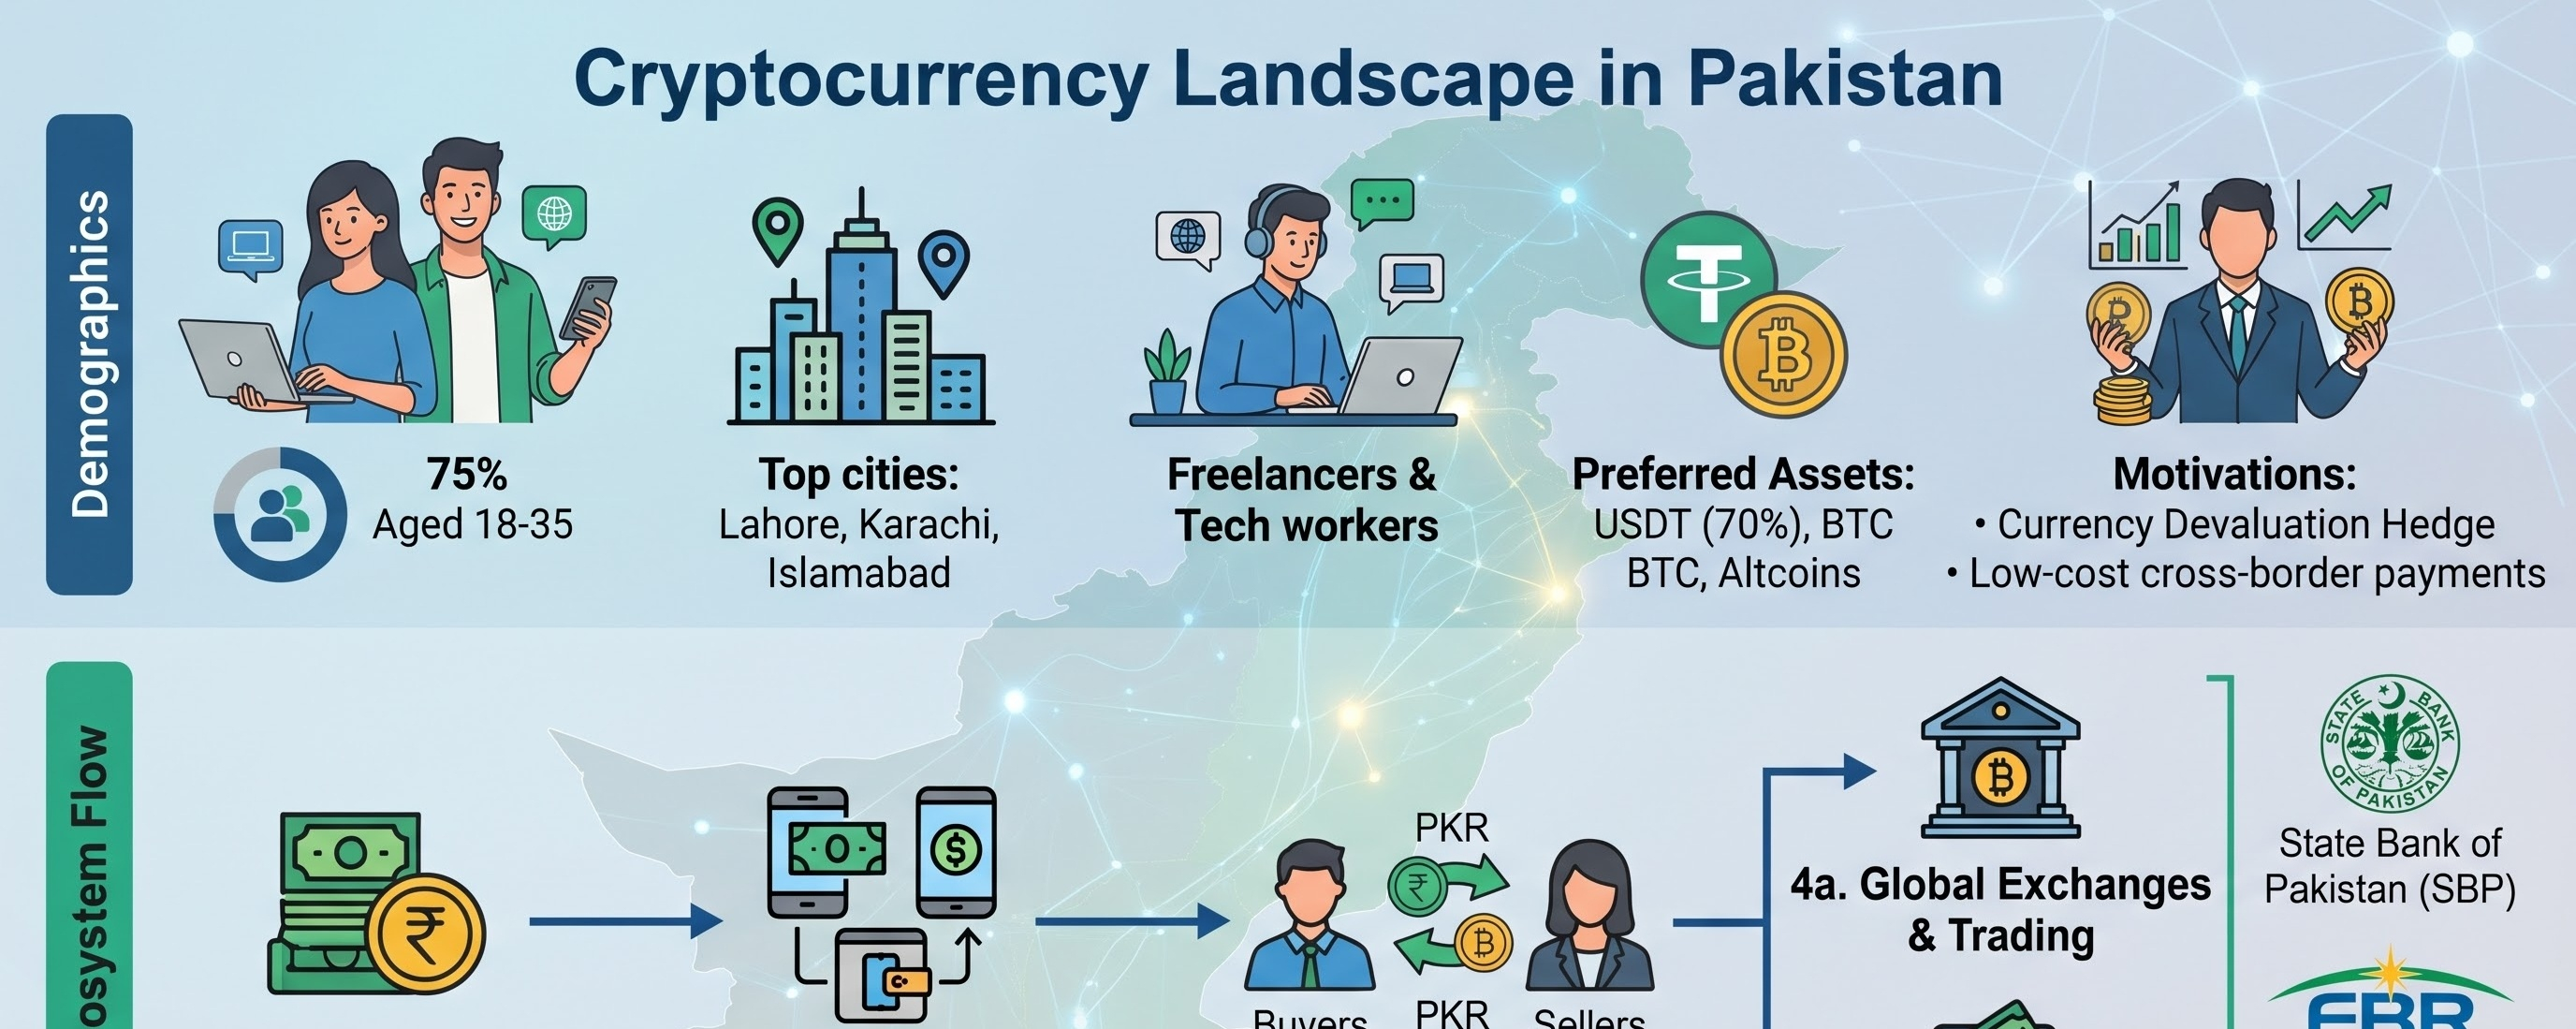

برزت باكستان بوصفها أحد أسرع أسواق العملات المشفّرة نموًا على مستوى العالم، مدفوعةً بوجود شريحة سكانية شابة ومتمكّنة تقنيًا، وبنشاط كبير في مجال العمل الحر. غير أن العلاقة بين الأصول الرقمية والبنية المالية للبلاد لا تزال توازنًا معقدًا بين التبنّي الشعبي والحذر التنظيمي والسياسة الاقتصادية.
1. العوامل المحفّزة على التبنّي
على الرغم من تردّد المؤسسات على مرّ السنين، ظلّ تبنّي العملات المشفّرة بين الأفراد في باكستان من بين الأعلى في الاقتصادات الناشئة. وتدفع عدة عوامل رئيسية هذا الزخم:
التحوّط من التضخم: دفع الانخفاض المستمر في قيمة العملة والتضخم ذو الرقمين الأفراد إلى البحث عن مخازن قيمة لامركزية مثل بيتكوين (BTC) والعملات المستقرة المرتبطة بالدولار الأمريكي (USDT وUSDC) للحفاظ على القوة الشرائية.
تحويلات العاملين المستقلين والمدفوعات العابرة للحدود: يعمل ملايين الأشخاص في تطوير البرمجيات والتصميم والتسويق الرقمي، وغالبًا ما تنطوي قنوات التحويلات التقليدية (التحويلات المصرفية والخدمات المصرفية المعتادة) على رسوم مرتفعة للوسطاء، وفروق أسعار صرف غير مواتية، وتأخيرات في المعالجة. وتتيح العملات المستقرة تسوية شبه فورية.
المضاربة المالية وإمكانية الوصول إلى الأسواق: يتجه عدد متزايد من الفئات المتمرسة تقنيًا إلى تداول الأصول الفوري والمشتقات على المنصات الدولية، سعيًا إلى فرص نمو رأس المال خارج نطاق الأسهم التقليدية والعقارات المحلية.
2. المشهد التنظيمي: من المنطقة الرمادية إلى الرقابة المنظمة
تطور الإطار التنظيمي في باكستان تطورًا ملحوظًا عبر ثلاث مراحل متميزة:
رغم أن العملات المشفرة ليست عملة قانونية (أي لا يمكن فرض استخدامها للدفع مقابل السلع والخدمات في تجارة التجزئة)، فقد انتقل الاحتفاظ بالأصول الرقمية وتداولها من الحظر الشامل نحو رقابة منظمة ومشروطة. وتسمح توجيهات البنك المركزي بإقامة علاقات مصرفية أساسًا لمقدمي خدمات الأصول الافتراضية المرخصين (VASPs)، مع منع البنوك المحلية من تعريض ودائع العملاء لمخاطر الرموز الرقمية.
3. الحقائق التشغيلية وبنية السوق التحتية
نظرًا إلى أن التكامل المباشر لبطاقات الدفع بالعملات الورقية واجه عوائق تاريخيًا، يعتمد سوق التجزئة الباكستاني اعتمادًا كبيرًا على آليات تداول متميزة:
هيمنة التداول من نظير إلى نظير (P2P): تستضيف منصات التداول العالمية أسواقًا واسعة للتداول من نظير إلى نظير، حيث يتعامل المشترون والبائعون المحليون مباشرةً باستخدام التحويلات المصرفية المحلية والمحافظ الرقمية المحلية (مثل راسات، وحسابات التمويل الأصغر، والتحويلات المصرفية الإلكترونية التقليدية بين البنوك IBFT).
الحفظ الذاتي مقابل منصات التداول المركزية: يحتفظ المشاركون ذوو الخبرة في السوق غالبًا باحتياطياتهم طويلة الأجل في محافظ برمجية أو مادية غير احتجازية، ولا يستخدمون منصات التداول المركزية إلا لتلبية احتياجات السيولة قصيرة الأجل وتنفيذ الصفقات.
التعرّض للاحتيال وعمليات الاحتيال ذات العوائد المرتفعة: أدى غياب الثقافة المالية المعيارية إلى جعل بعض المشاركين الأفراد عرضة لعمليات التسويق متعدد المستويات (MLM) الاحتيالية المتخفية في صورة «التعدين السحابي للعملات المشفرة» أو روبوتات التداول الخوارزمية الآلية.
4. الضرائب والإفصاح عن الثروة
تماشيًا مع إشراف المجلس الفيدرالي للإيرادات (FBR)، تخضع الإيرادات المتأتية من الأصول الرقمية للمبادئ الضريبية العامة:
الأرباح الرأسمالية مقابل دخل الأعمال: تخضع التصرفات العرضية لتقييم الأرباح الرأسمالية، بينما يُعامل التداول المتكرر الفوري أو تداول العقود الآجلة عادةً على أنه حجم أعمال تجاري.
تسوية الثروة (القسم 111): تؤدي التدفقات النقدية بالروبية غير المسوّاة، الناشئة عن معاملات نظير إلى نظير (P2P) غير المسجلة، إلى مخاطر التدقيق الضريبي إذا تعذرت مطابقة الأموال مع التحويلات المالية الأجنبية المُعلنة أو مصادر الدخل المشروعة.
5. التوقعات الاستراتيجية
تمثل الأصول الرقمية سيفًا ذا حدين بالنسبة إلى باكستان. فمن جهة، يشكل هروب رؤوس الأموال غير المنظم وتقلب أسعار الصرف تحديًا للاستقرار الاقتصادي الكلي. ومن جهة أخرى، فإن تبني بنية تحتية منظمة للبلوك تشين، ومراكز تطوير ويب 3، وقنوات متوافقة للأصول الرقمية، يتيح مسارًا لاستقطاب مليارات الدولارات من السيولة الأجنبية، وتحسين كفاءة التحويلات المالية، وإضفاء الطابع الرسمي على اقتصاد رقمي نشط.