

2025 年 9 月,资产管理公司 Strive 宣布以全股票方式收购 Semler Scientific。两家都是比特币财库公司(DAT):公司募资买比特币,股价跟着持币价值和市场情绪走。
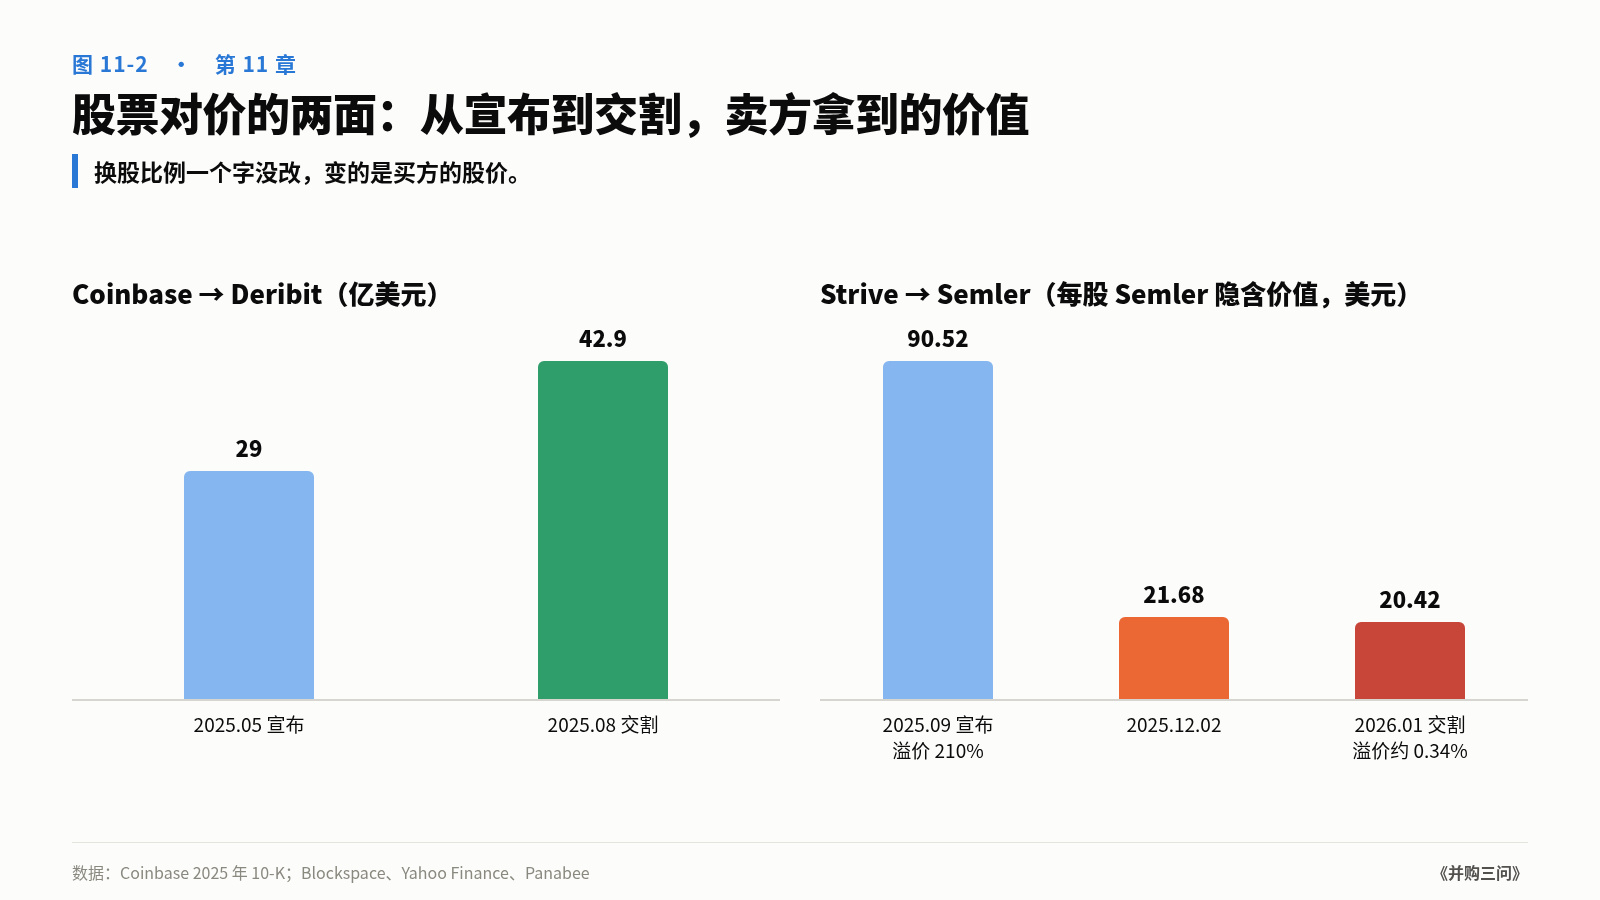
条款是每股 Semler 换 21.05 股 Strive。按 9 月 19 日的股价计算,这相当于每股 Semler 约 90.52 美元,比 Semler 当时的股价高出 210%。
三个月后,到 12 月 2 日,同样的换股比例只值每股约 21.68 美元,隐含价值跌了约 76%。2026 年 1 月 16 日交易完成,按前一天的股价计算,每股 Semler 换到的 Strive 股票约值 20.42 美元,比 Semler 当天的收盘价只高了约 0.34%。
宣布时 210% 的溢价,交割时几乎归零。换股比例一个字没改,变的是 Strive 的股价。
同一年,另一笔用股票付钱的交易走向了反面。Coinbase 在 2025 年 5 月宣布收购 Deribit,宣布价 29 亿美元,其中约 22 亿是 1100 万股 Coinbase 股票。8 月交割时,Coinbase 股价上涨,这批股票按交割日收盘价约值 35.7 亿,总对价变成约 42.9 亿。卖方在三个月里多拿了约 14 亿。
这一章讲加密并购里最特别的一件事:买方常常不用现金,而用自己的股票或者代币付钱。用什么付钱,决定了风险由谁承担。
为什么加密行业爱用股票和代币付钱
在本书的 63 笔样本里,披露了付款方式的 29 笔中,纯现金只有 6 笔,纯股票 8 笔,纯代币 3 笔,其余 12 笔是混合对价。另有 34 笔没有披露付款方式。
加密公司爱用股票和代币,原因很直接:
手里的现金不多,但股票和代币很值钱。一家交易所或者协议,在牛市里市值可能是收入的几十倍,用股票或代币付钱,等于用最贵的"货币"买东西;
可以留住团队。用股票或代币付钱,被收购团队的财富和买方绑在一起,团队有动力留下来;
不用动用资产负债表。现金收购需要真金白银,股票和代币只需要增发。
这三个好处都是真的。但它们有一个共同的前提:买方的股票或代币价格稳定,或者在上涨。一旦价格下跌,三个好处都会变成三个问题。
用什么付钱,风险就在谁身上
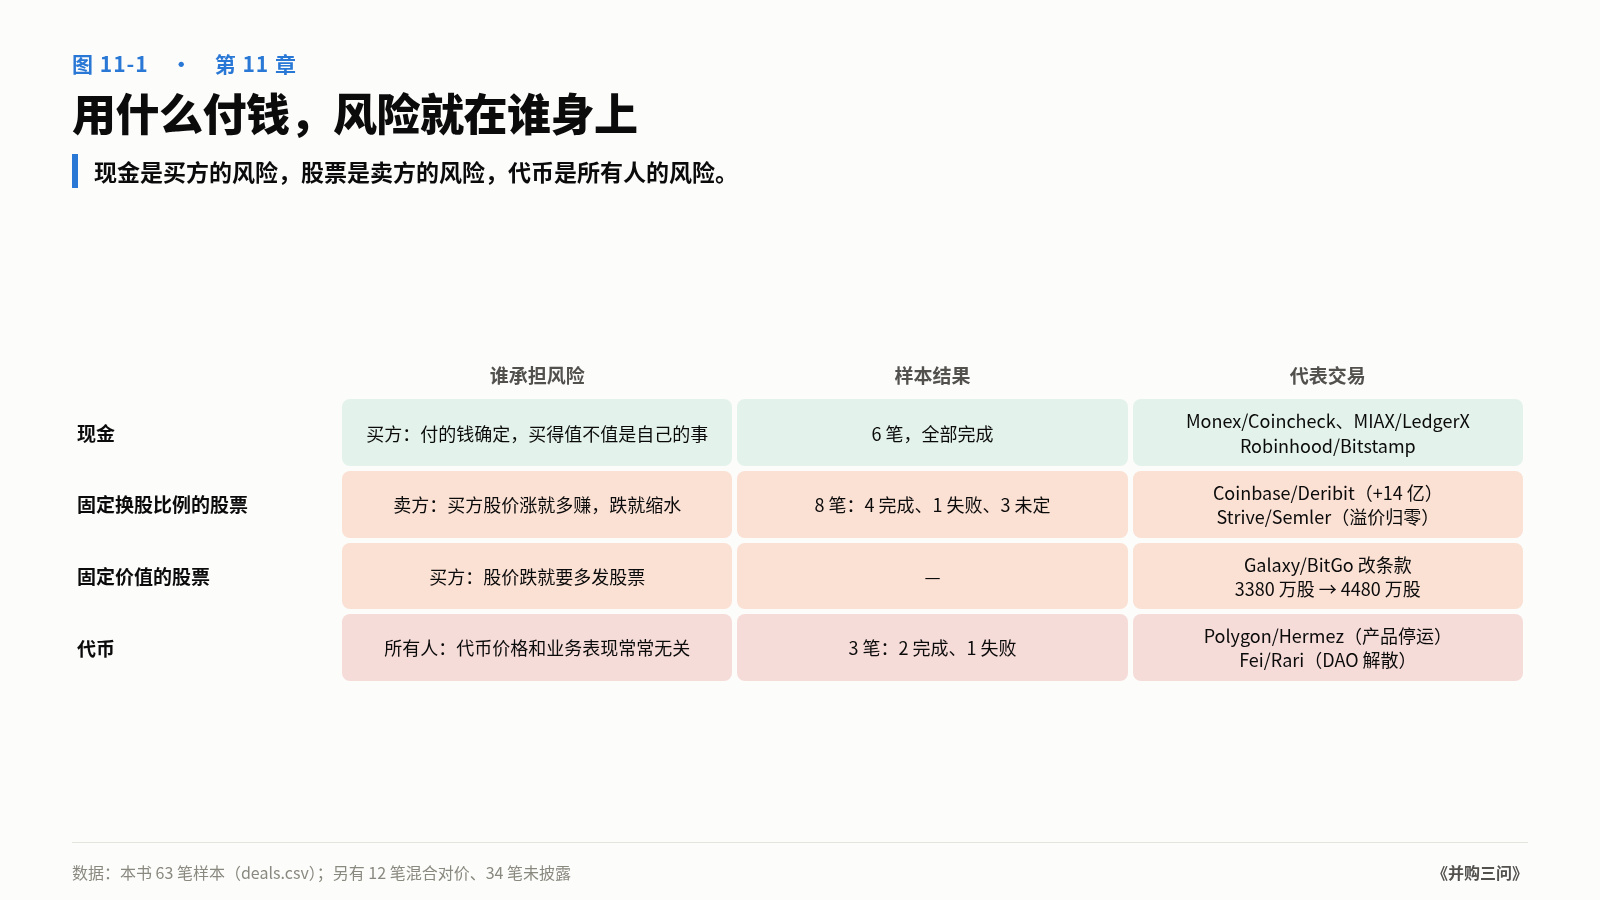
把对价方式分成四种,可以看清楚风险分配:
现金。买方承担全部风险:付出去的钱是确定的,买到的东西值不值,是买方的事。卖方拿到的就是钱,没有后顾之忧。
固定换股比例的股票。卖方承担买方股价的风险。换股比例定死,买方股价跌,卖方拿到的价值就缩水;买方股价涨,卖方就多赚。Strive/Semler 和 Deribit 是这一种的两个极端。
固定价值的股票(浮动换股比例)。买方承担稀释风险。价值定死,买方股价跌,就得多发股票,稀释老股东。Galaxy/BitGo 在 2022 年 3 月改条款时,从 3380 万股加到 4480 万股,就是在向这个方向调整(第 5 章)。
代币。双方都承担代币价格的风险,还多了一层:代币价格和被收购业务的表现之间,往往没有直接关系。
在本书的样本里:
现金交易 6 笔,全部完成;
股票交易 8 笔,4 笔完成,1 笔失败(CoreWeave/Core Scientific),3 笔还没有结果;
代币交易 3 笔,2 笔在交易层面完成(Polygon 收购 Hermez、Mir),1 笔失败(Fei/Rari)。完成的那 2 笔里,Hermez 后来做出的产品也停止运行了。
样本太小,不能说"股票和代币交易更容易失败"。但现金交易全部完成,这一点很清楚。
Strive/Semler:溢价是怎么消失的
回到开头的 Strive 和 Semler。
DAT 公司的股价通常不等于它持有的比特币价值。两者之比叫 mNAV(市值除以持币净值)。mNAV 大于 1,说明市场愿意为这家公司的比特币多付钱,公司可以增发股票买更多比特币,每股对应的比特币会增加;mNAV 小于 1,这个机器就反过来转了。
Strive 宣布收购 Semler 时,两家公司的逻辑是:合并后持有约 1.28 万枚比特币,规模更大,融资能力更强。Strive 用股票付钱,付的是自己有溢价的股票。
但从 2025 年 10 月开始,比特币价格从高点回落,DAT 公司的 mNAV 普遍下降。Strive 的股价下跌,固定换股比例下,Semler 股东拿到的价值随之缩水。
更麻烦的是 Semler 自己的主业也出了问题。Semler 原本是一家医疗器械公司,按报道,在 2025 年第三季度贡献了它六成以上收入的两个大客户停止了订单。到交割时,溢价已经消失。
还有两件事很少被同时提起。第一,2025 年 9 月,就在合并宣布前后,Semler 与美国司法部就其血管检测设备的联邦医保报销问题达成和解,同意支付 2975 万美元,并签署了一份为期五年的合规协议,Semler 不承认有不当行为。第二,合并协议约定,如果交易因为某些原因终止,比如 Semler 在一年内接受了其他收购方,Semler 要向 Strive 支付 4900 万美元的终止费,可以用现金或比特币支付。Strive 本身是 2022 年由 Vivek Ramaswamy 参与创立的资产管理公司,2025 年转型为比特币财库公司。
一家主业在萎缩、刚付完一笔大额和解、换不到更好买方的公司,最后接受了一个溢价几乎归零的换股。卖方的议价能力,在签约之后还在继续流失。
这笔交易最终完成了,Semler 股东投票通过了合并。宣布当天,Strive 股价下跌了约 8%;合并后,Strive 用 11 天还掉了 Semler 九成以上的旧债。
对卖方来说,这笔交易的教训是:股票对价的溢价,只在签约那一刻存在。签约到交割之间,它会随买方的股价波动。如果你接受固定换股比例,你实际上是在签约那天,用自己的公司换了一份买方股票的看涨期权,同时卖出了一份看跌期权。
KindlyMD/Nakamoto:买一个壳来融资
DAT 的另一种并购是反向并购:一家私人 DAT 公司并入一家现成的上市公司,借此上市。
2025 年 5 月,医疗服务公司 KindlyMD 宣布与比特币财库公司 Nakamoto 合并,配套约 5.4 亿美元的私募股权融资和 2 亿美元的可转债。8 月交易完成,Nakamoto 实际上通过反向收购接管了 KindlyMD。
之后股价急速下跌。据报道,到 2025 年 9 月,股价已经下跌超过 54%,mNAV 降到约 0.75;10 月底跌破 1 美元,12 月中旬收于 0.38 美元,面临 Nasdaq 的退市风险。有报道称股价较高点下跌了 99%。2026 年 1 月,公司改名为 Nakamoto Inc.。
Architect Partners 的统计显示,2025 年 3 月到 9 月的半年里,冒出了 221 家 DAT 公司,宣布要募集 1450 亿美元;仅第三季度,DAT 反向并购的金额就有约 62 亿美元。到年底,大多数的溢价已经消失。
规模最大的一笔 DAT 上市交易,是 Twenty One Capital。2025 年 4 月,由 Tether 和 Jack Mallers 共同创立、Bitfinex 和软银支持的比特币财库公司 Twenty One,宣布与 Cantor 旗下的 SPAC 公司 Cantor Equity Partners 合并,交易规模约 36 亿美元,配套约 5.4 亿美元的融资和另外约 5.85 亿美元的认购。按报道,合并后公司持有约 4.35 万枚比特币,是仅次于 Strategy 和 MARA 的第三大上市公司比特币持有者,预计 2025 年 12 月 9 日起在纽交所以 XXI 的代码交易。
这类交易在统计上算并购,经济上是融资:买方买的不是一门生意,而是一个上市壳。用三问看,它三问全错:
时点:在 DAT 热潮的最高点签约;
资产:上市壳本身没有业务价值,真正的资产是比特币,而比特币谁都能买;
接口:没有接口。DAT 的商业模式就是 mNAV 大于 1,一旦溢价消失,就没有别的东西可以接。
这里有一个对整个行业的提醒:当一类并购的主要目的是借用对方的上市地位来融资,它就不是并购,而是融资工具。融资工具的成败取决于市场情绪,而不是并购三问。读加密并购的统计数字时,要把这部分拿出来单独看(第 1 章已经说过,2025 年的 370 亿里有 36% 是 SPAC 合并和 DAT 反向并购)。
Polygon/Hermez:代币买团队,团队带走了代码
再看代币对价。
2021 年 8 月,公链 Polygon 宣布收购零知识证明项目 Hermez,交易价值约 2.5 亿美元,用 MATIC 代币支付:Hermez 的代币 HEZ 持有人把手里的代币换成 MATIC。这是加密行业第一次用代币完成的大型协议收购。几个月后的 2021 年 12 月,Polygon 又用约 4 亿美元(MATIC 加 USDC)收购了另一个零知识团队 Mir。
Polygon 当时的战略是"押注零知识证明"。Hermez 团队,尤其是联合创始人 Jordi Baylina,后来带队做出了 Polygon zkEVM,2023 年 3 月上线主网测试版。
结局是:
2025 年 6 月,Baylina 宣布,他和 zkEVM 的核心开发团队从 Polygon 独立出去,成立一个叫 ZisK 的独立项目,做零知识虚拟机。相关的知识产权和代码转让给了一家由 Baylina 全资拥有的瑞士公司 SilentSig。Baylina 继续担任 Polygon 的顾问;
Polygon 宣布逐步关停 zkEVM,把重心转向 PoS 链、跨链结算层 AggLayer 和稳定币支付;
2026 年 7 月,Polygon zkEVM 停止运行。
用三问看,这笔交易在第二问上彻底失分:你买的东西,人走了还在不在?
代币收购的协议,买到的主要是两样东西:团队和代码。而这两样东西都特别容易"走":
团队可以走。用代币付钱,团队拿到的是代币,不是被收购业务的股份。代币可以在市场上卖掉,团队和被收购的产品之间,没有一根长期绑定的绳子;
代码可以走。区块链项目的代码大多开源,任何人都可以复制。真正有价值的是写代码的人。当团队离开时,代码的价值也跟着走了。在 Hermez 的例子里,知识产权最终被转回了联合创始人自己的公司。
再加上 Polygon 自己的战略变了:zkEVM 的采用度不及预期,运营成本又高,公司把重心转向了别的方向。团队想继续做零知识,公司不想继续投入,分手是自然的结果。
这里也要说清楚:从交易层面看,Hermez 收购完成了;从技术层面看,Polygon 在零知识证明领域积累的经验并没有全部浪费,ZisK 本身也还在发展。但对 Polygon 的股东和代币持有人来说,约 2.5 亿美元换来的产品已经不存在了。
Fei/Rari:两个社区合不到一起
代币收购的另一个失败案例是 Fei Protocol 和 Rari Capital 的合并(第 5 章已经讲过它的经过)。
这笔交易的特殊之处在于,它不是一家公司收购另一家,而是两个 DAO 通过代币置换合并成一个新 DAO。这种合并里,"卖方"不是几个股东,而是成千上万的代币持有人;"买方"也不是一个 CEO,而是一个投票机制。
当 Rari 被盗 8000 万美元后,DAO 内部要决定要不要赔偿受害者。原来属于 Fei 的代币持有人和原来属于 Rari 的代币持有人,利益完全不同。没有一个 CEO 可以拍板,争吵持续了几个月,最后以解散告终。
代币合并买到的,不是一家公司,而是一个社区。两个社区的利益能不能对齐,比两套代码能不能整合更重要。
股票对价的另一面:卖方也可能赚
公平地说,股票对价不全是坏事。
Coinbase/Deribit 的例子说明,如果买方股价在签约后上涨,卖方会多赚。Deribit 的股东在三个月里多拿了约 14 亿美元的价值,而 Coinbase 付出的现金一分没多。
而且股票对价有一个现金对价没有的好处:卖方继续分享合并后的成长。如果卖方相信合并会让买方变得更值钱,接受股票就是在押注这件事。Deribit 的股东拿了 Coinbase 的股票,就成了 Coinbase 的股东,可以分享 Coinbase 衍生品业务增长的好处。
关键是卖方要清楚自己在押注什么:押注的是买方的股价,而不只是自己公司的价值。
如果你要用或者接受股票、代币对价
如果你是买方:
用股票付钱之前,先问自己的股价贵不贵。股价在高位时用股票付钱最划算,但卖方也最清楚这一点。高位的股票对价,卖方会要求更多保护。
代币收购团队,要用和产品挂钩的方式绑定团队。比如把一部分对价设成按产品里程碑或者时间分期解锁,而不是一次性给代币。
想清楚你买的是不是开源代码。如果标的的核心资产是开源代码,你真正在买的是团队,要按团队收购来设计交易。
如果你是卖方:
固定换股比例,等于你在替买方承担股价风险。要求设置上下限(collar):买方股价跌超一定幅度,你可以重新谈判或者退出。
股票对价的交割期越短越好。Strive/Semler 的溢价在四个月里蒸发,交割期越长,风险越大。
混合对价比纯股票更稳。Deribit 拿了 7 亿多现金,Core Scientific 的股东拒绝了纯股票交易。至少拿一部分现金,是对自己的保护。
如果你是投资人:
读并购统计时,把 DAT 和 SPAC 拿出来单独看。它们是融资工具,不是产业并购。
看到"溢价 210%"的标题时,先看对价是什么。股票对价的溢价,只在签约那一刻存在。
这一章的结论压成一句话:用什么付钱,决定了风险由谁承担;现金是买方的风险,股票是卖方的风险,代币是所有人的风险。
本章数据来源
Strive/Semler(21.05 换股比例、210% 溢价、每股隐含价值 90.52 → 21.68 → 20.42、交割日期、12,797.9 枚 BTC):Blockspace,Yahoo Finance(隐含价值下跌 76%),Panabee(交割),Bitcoin.com
KindlyMD/Nakamoto:Bitcoin Magazine,Decrypt(股价下跌与 mNAV),Decrypt(退市风险)
DAT 统计:Architect Partners 2025 年报,2025 Q3
Coinbase/Deribit 对价:Coinbase 2025 年 10-K
Polygon/Hermez、Mir:The Block(Hermez),The Block(Mir);ZisK 独立与知识产权转让:The Block,crypto.news;zkEVM 停止运行:Alchemy
Fei/Rari:CoinDesk
CoreWeave/Core Scientific:SiliconANGLE
对价方式统计:本书 research/deals.csv
Semler 与司法部和解(2975 万美元)与合并终止费 4900 万美元:StreetInsider,Semler 10-Q
Twenty One Capital/Cantor Equity Partners:Cantor Equity Partners 8-K,纳斯达克公告转载
数据说明:KindlyMD 股价"下跌 99%"为媒体标题的说法;Strive 宣布当天下跌约 8%、11 天内还掉九成以上旧债,来自本书年表引用的报道。
—
本文是我的新书《并购三问》连载第 11 章(共 16 章),每天更新一章。
作者:汪晓明(蓝莲花)