
核心结论
1. #MSCI 指数剔除的直接抛压有限:约 1,300 万股、3.1% 流通股、15 亿美元,低于单日成交量。
2. 公司已于 2026 年二季度由净买入方转为净卖出方;指数决定与这一转变无关,仅提高其可见度。
3. 现金义务(年化股息约 16.8 亿美元)与股权融资效率(BTC Yield -3.7%)构成主要约束,$BTC 价格并非当期约束。
4. 基准情形下,2027 年上半年公司维持净卖出(季度 3 亿至 5 亿美元),比特币同期区间 68,000 至 78,000 美元。
本材料为公开信息整理与测算,不构成投资建议。
一、事件与指数影响
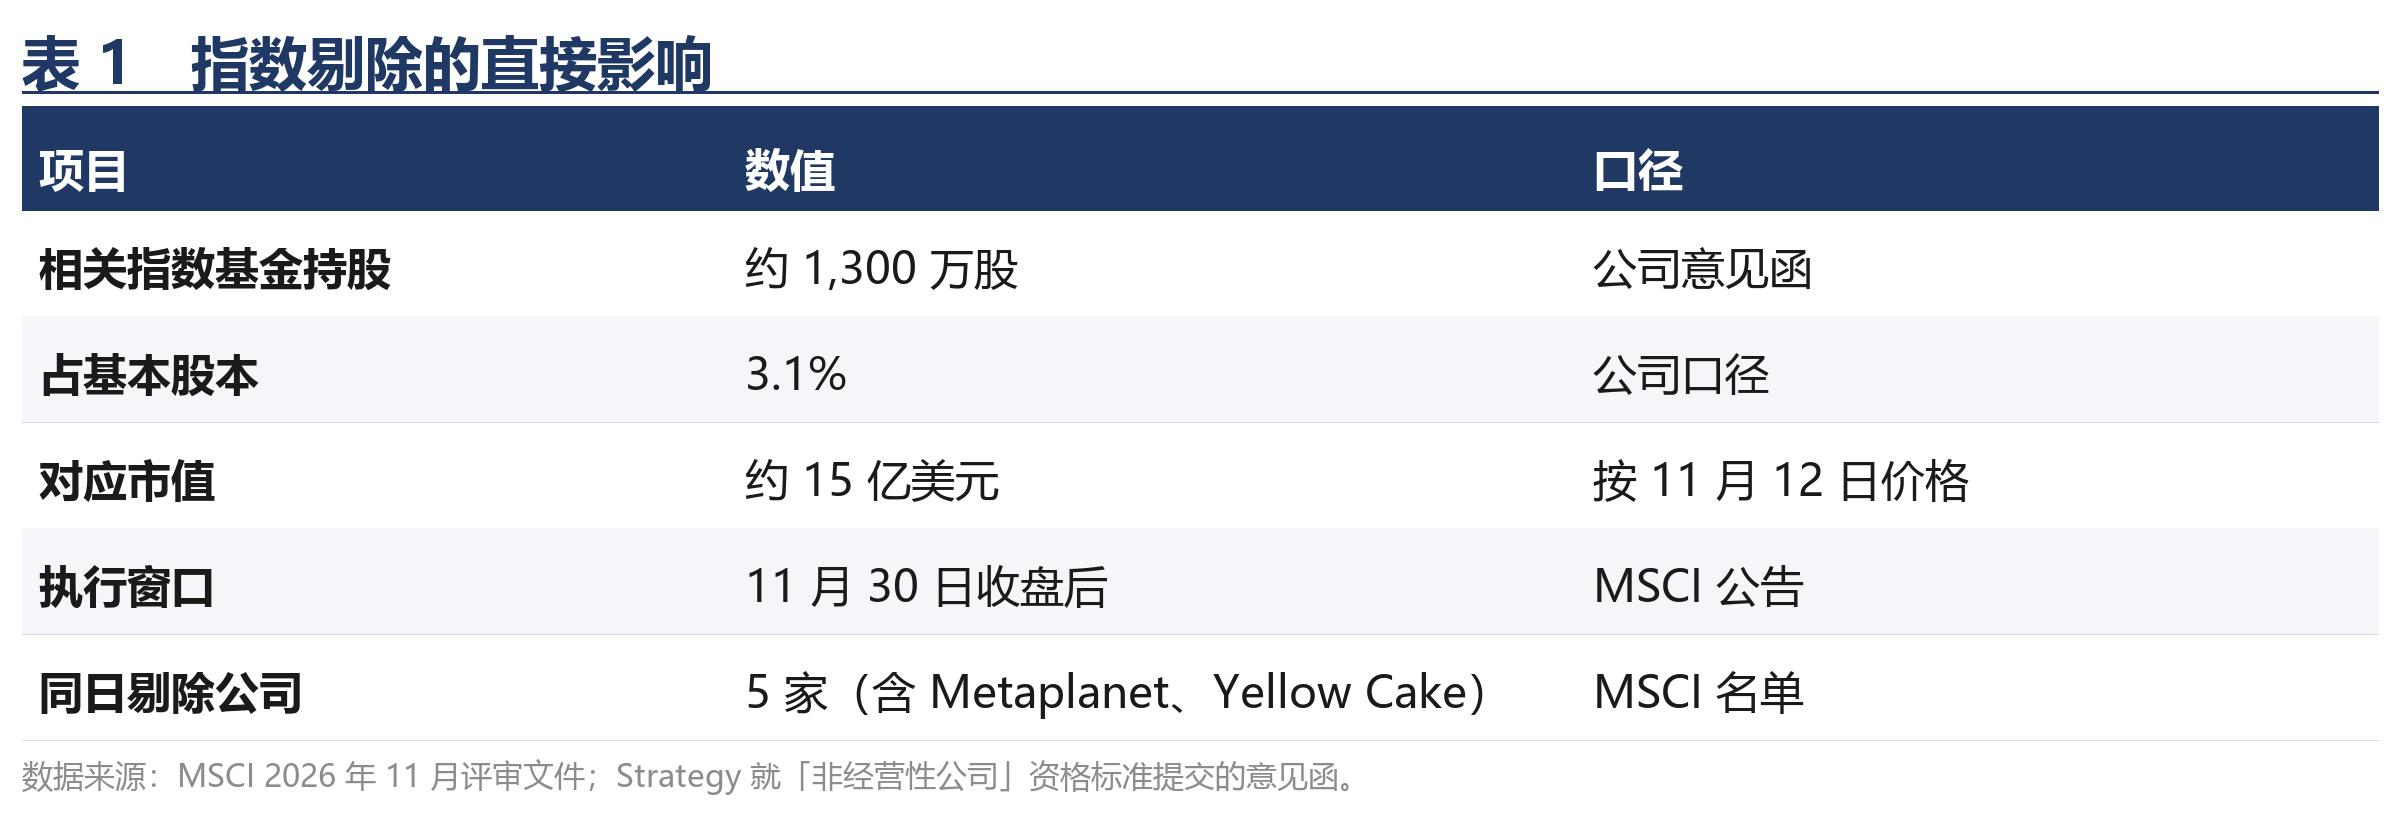
MSCI 于 11 月 11 日公布 2026 年 11 月指数评审结果,确认将 Strategy 自 MSCI USA 及全球可投资指数系列中剔除,调整于 11 月 30 日收盘后生效,12 月 1 日起按新成分运行。同一名单包含 5 家潜在剔除对象,另含日本 Metaplanet(MSCI Japan Small Cap)与英国 Yellow Cake。
规则依据为 10 月 15 日通过的「非经营性公司」资格标准:先审查是否存在实质性经营资产,未通过者接受资产结构、费用、经营性现金流、公允价值敞口、外部融资依赖五项测试,失败四项以上即不合格,且需连续两个年度报告期满足条件。规则未提及数字资产,指向的是财务特征而非持仓类别。
被动资金规模按公司披露口径测算:跟踪相关指数的基金持有约 1,300 万股,占基本股本 3.1%,按现价约 15 亿美元,低于单一交易日的成交量。据此判断,执行窗口内的价格冲击集中在 11 月 30 日收盘前后,属可吸收范畴。
二、财务结构:现金义务与覆盖倍数
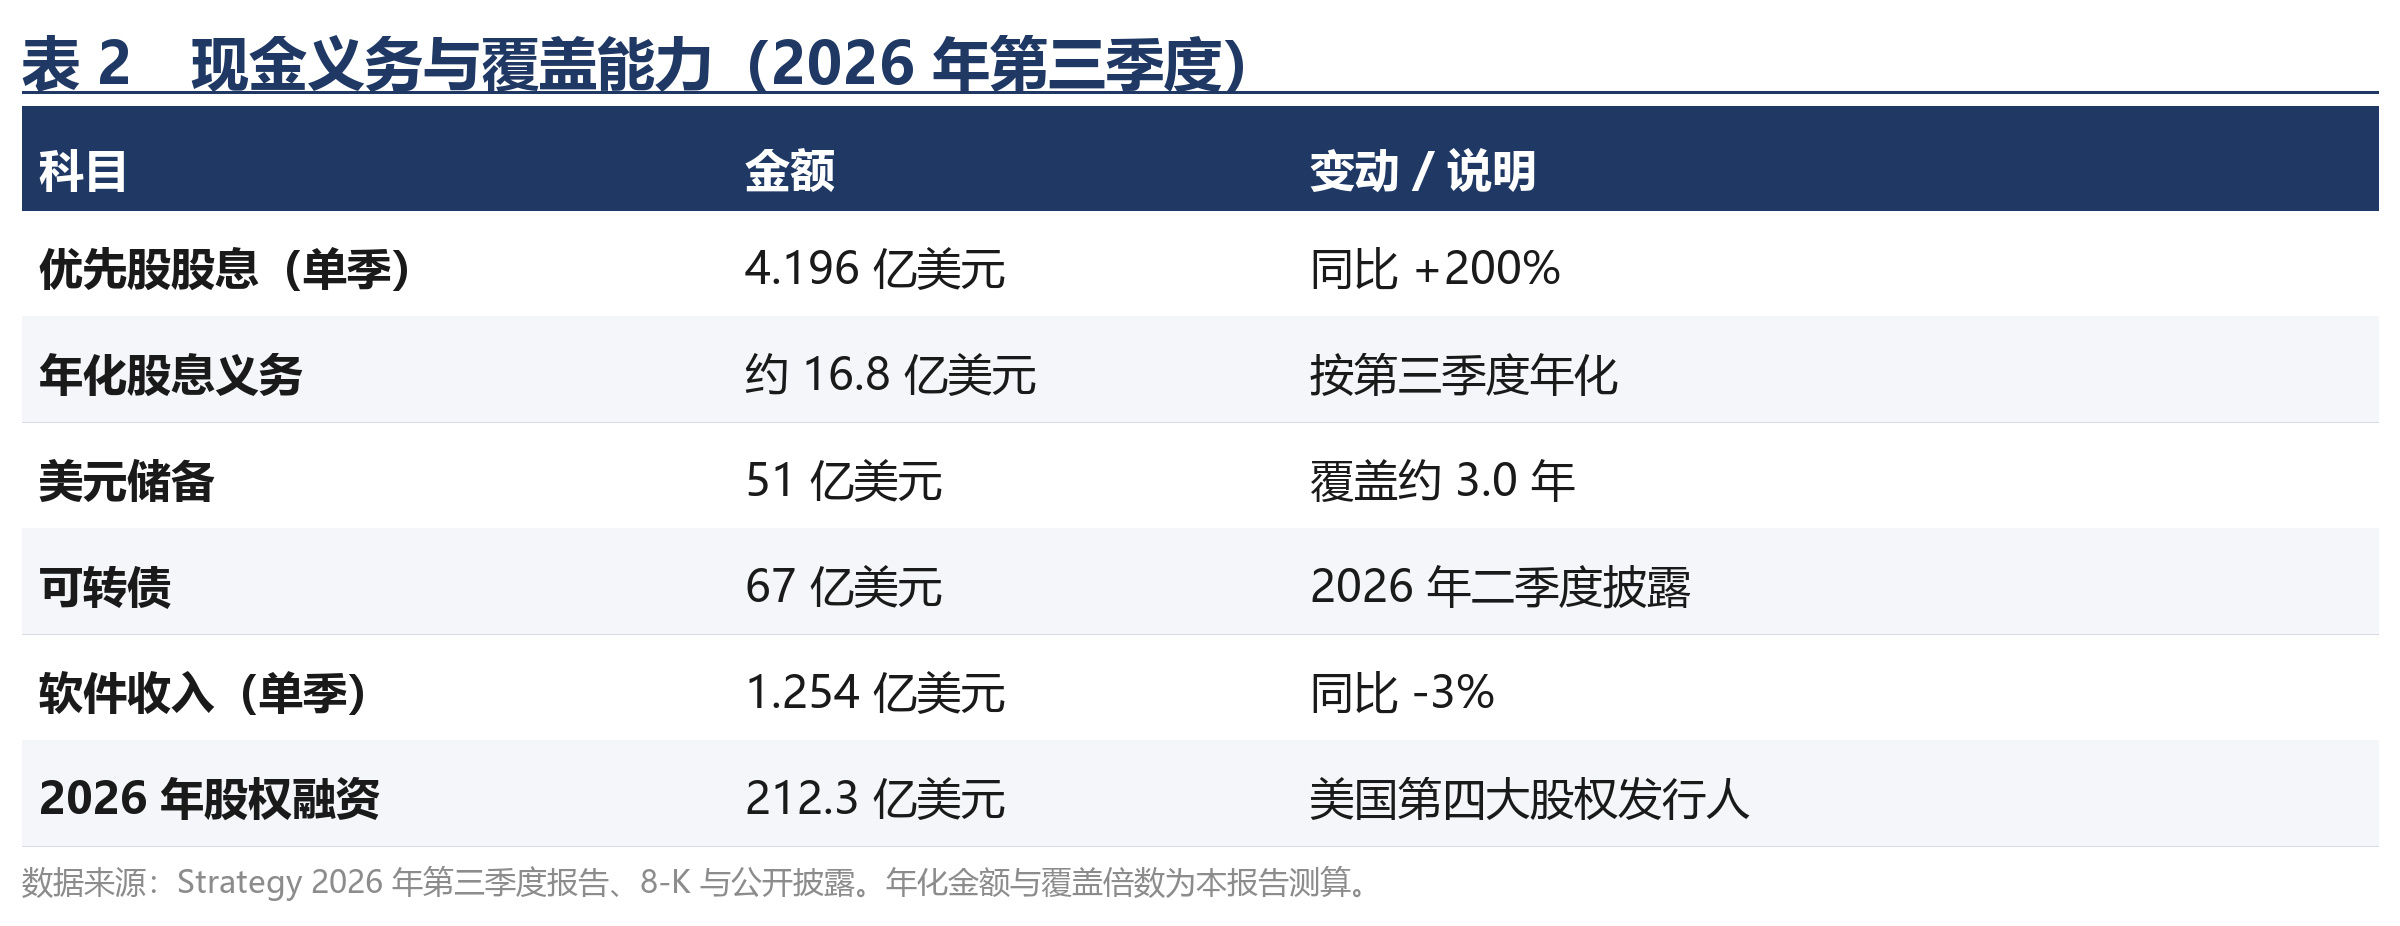
指数决定不构成经营层面的约束,真正的约束来自 2026 年持续放大的优先股股息义务。四只永续优先股(STRC、STRF、STRK、STRD)按现金付息,第三季度股息支出 4.196 亿美元,较上年同期 1.399 亿美元增长 200%,年化约 16.8 亿美元。10 月 28 日股东会以 99.3% 赞成通过日计息安排,STRC 自 11 月 1 日起按日计提,该调整降低再投资时滞,但不改变票息水平。
现金端:公司披露美元储备 51 亿美元(10 月 25 日),按其自称可覆盖股息与利息 3.4 年;以第三季度股息年化测算,覆盖倍数约 3.0 年。软件业务第三季度收入 1.254 亿美元,同比下降 3%,对股息缺口的贡献可忽略。债务端另有 67 亿美元可转债,期限结构较长,短期无集中到期压力。
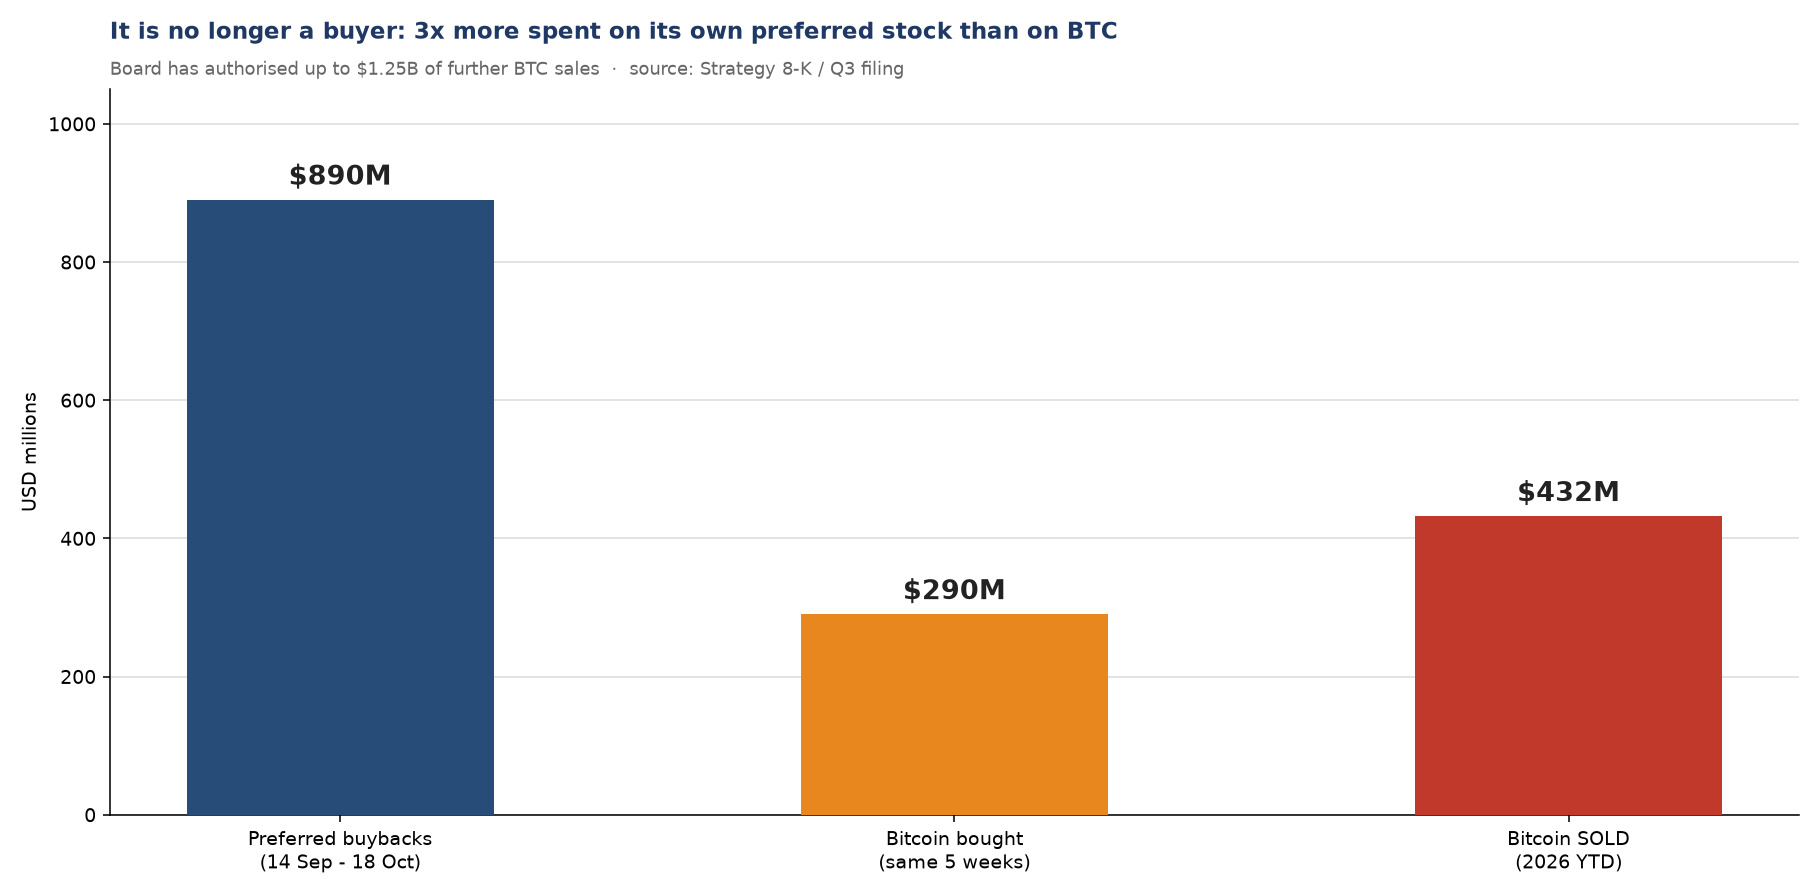
在资本配置层面,管理层优先处理的是优先股而非比特币。原因可量化:STRC 面值 100 美元、票息 12%,当前价格约 99 美元,公司以平均 13.5% 折价回购,相当于以 86.5 美分清偿 1 美元本金并永久消除 12% 的股息义务,内部回报率显著高于在 mNAV 约 1.08 时继续增持比特币的期望回报。9 月 14 日至 10 月 18 日,回购优先股 8.9 亿美元,同期买入比特币 2.9 亿美元,回购授权上限已提高至 30 亿美元。
三、金库状况与增发效率
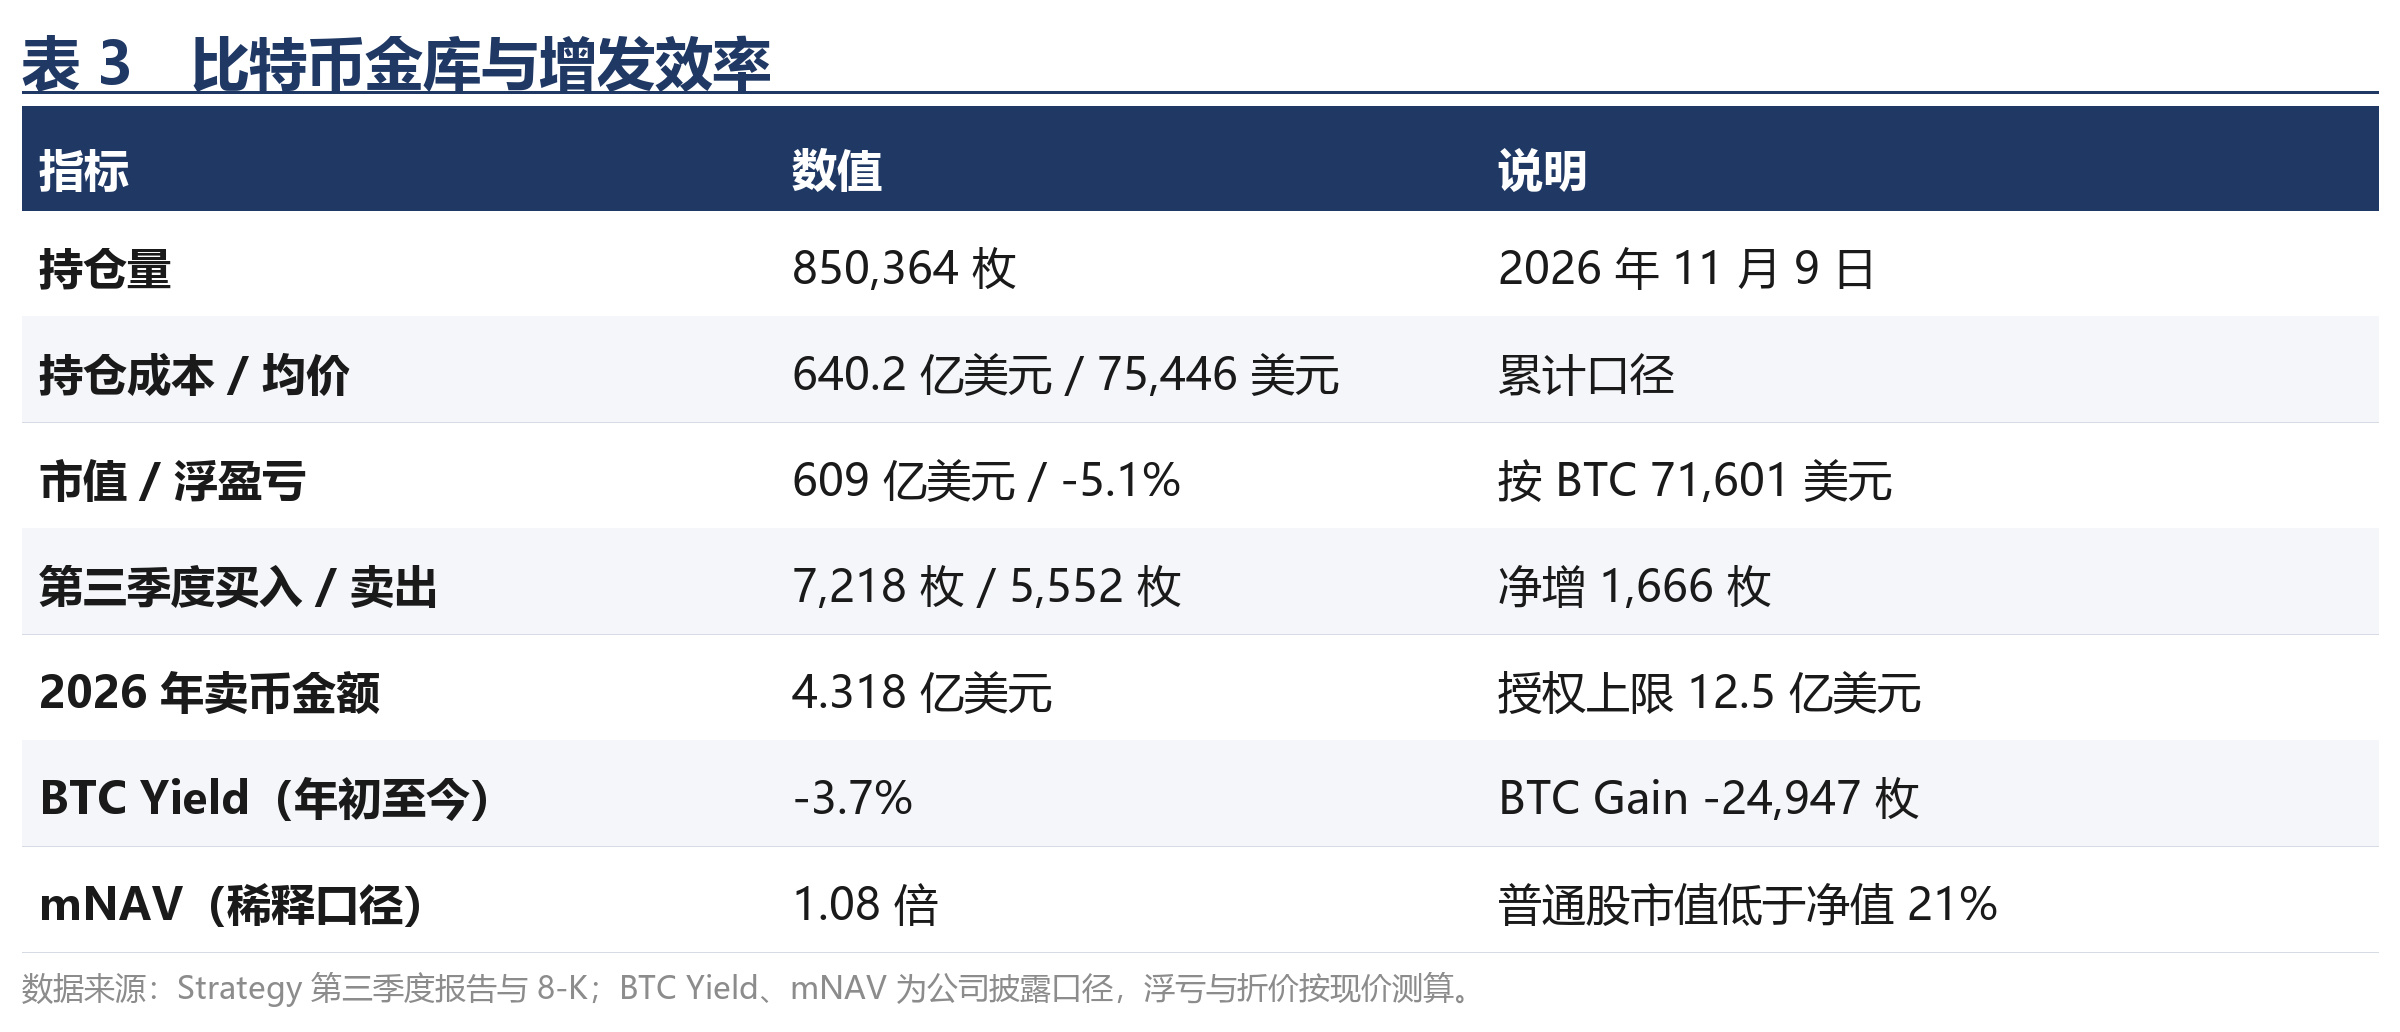
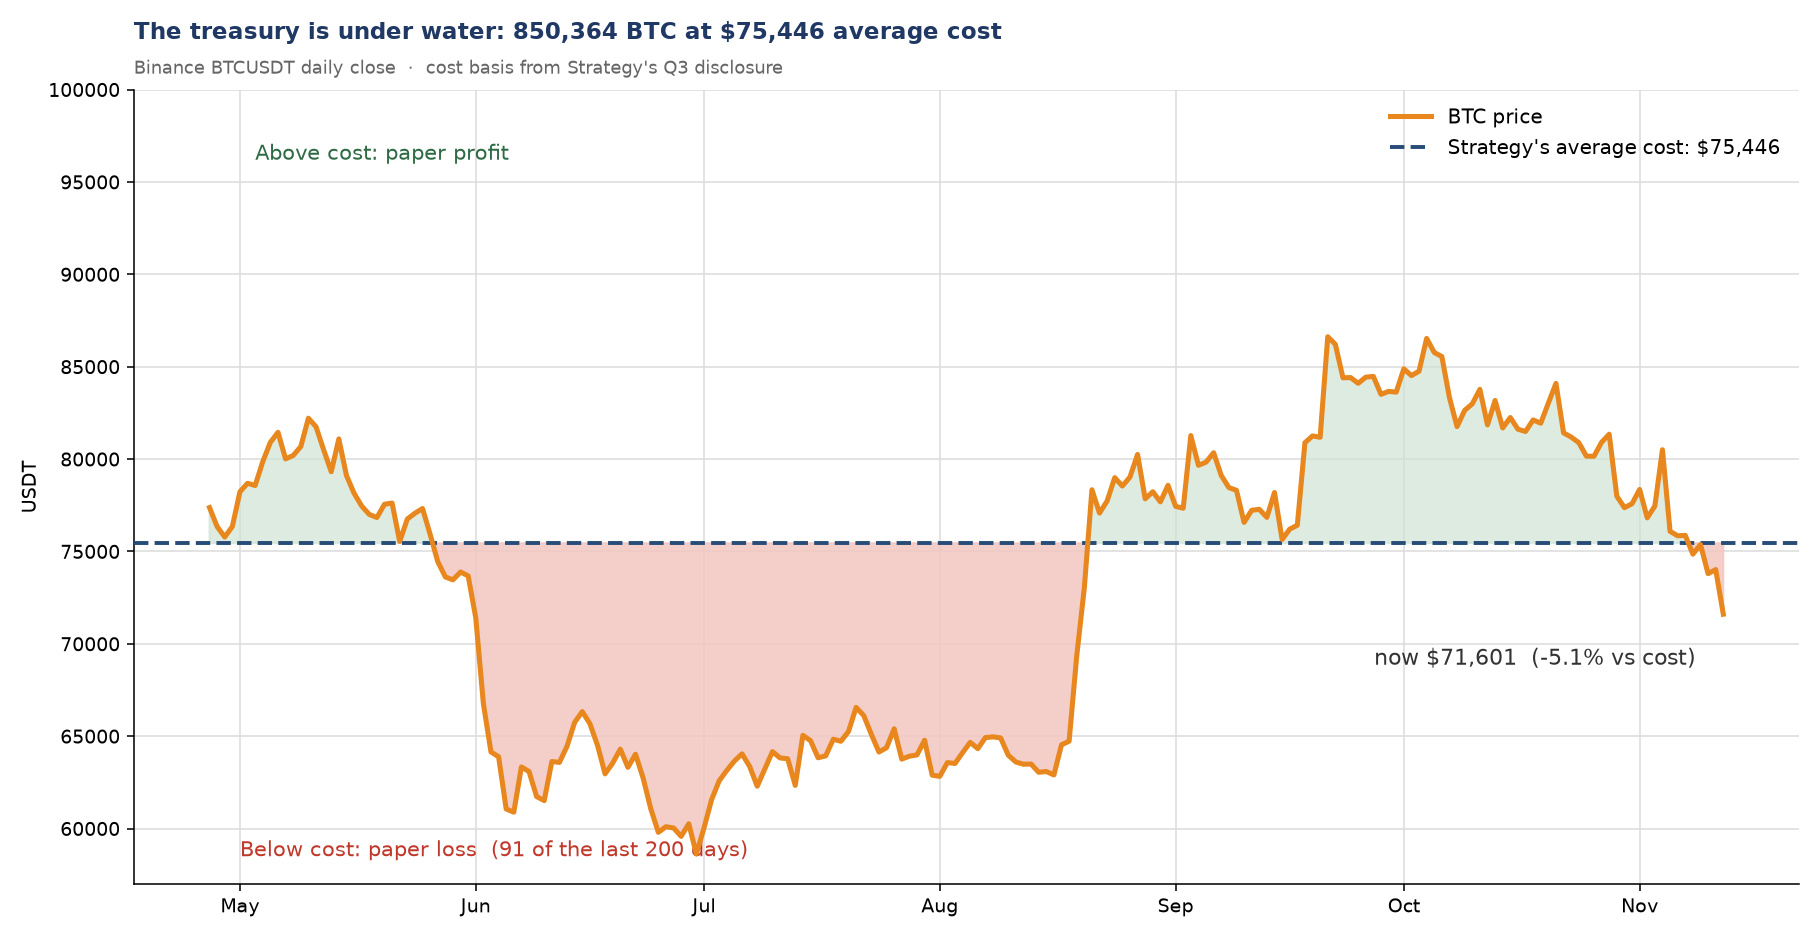
比特币持仓 850,364 枚(11 月 9 日),累计成本 640.2 亿美元,均价 75,446 美元,占流通总量约 4.3%。按 71,601 美元计,市值 609 亿美元,浮亏 5.1%。第三季度确认 209.1 亿美元公允价值收益,该项为非现金会计调整,不构成可分配现金流。
第三季度买入 7,218 枚、卖出 5,552 枚,净增 1,666 枚;2026 年初至今通过货币化计划卖出 4.318 亿美元,董事会授权上限 12.5 亿美元。10 月出现两周零买入,其中一周仅买入 250 枚。
增发效率是另一条约束。2026 年股权融资 212.3 亿美元,但公司自行披露的 BTC Yield 为 -3.7%,BTC Gain 为 -24,947 枚、约 -20.3 亿美元:融资规模创纪录,每股对应的比特币数量下降。MSTR 过去 12 个月下跌 51.7%,同额融资需发行更多股份;mNAV 收敛至 1.08,按普通股市值 480 亿美元计算,已低于持币净值 21%。在此条件下增发不再具增厚效应,构成公司降低买入节奏的直接原因。
四、传导机制:三类买盘与净供给
MSTR 的边际买盘可拆为三类:指数跟踪资金(不以估值为条件)、以股价为锚的被动产品、以及主动资金。剔除事件移除第一类,规模 3.1%,其影响是一次性的;第二类在价格下行时机械减仓,属顺周期变量;主动资金对发行折价敏感度最高。三类买盘的结构性变化,使公司未来增发须承受更深的折价,融资效率进一步下降,从而强化以现金与比特币偿付优先股的倾向。
供给端测算:按第三季度卖出 5,552 枚、金额 3.486 亿美元计算,净卖出年化约 1.4 万至 2.2 万枚,对应 10 亿至 16 亿美元。相对 2026 年约 16.4 万枚的挖矿新增供应,占比约 9% 至 13%;相对其自身此前每周净买入 1,000 至 2,000 枚的节奏,方向由正转负。规模不构成系统性冲击,但在 ETF 净流出的窗口内,边际方向的意义大于绝对规模。
同期对照:9 月 19 日至 10 月 19 日,持有 1 万枚以下的巨鲸地址合计增持 88,987 枚,公司同期买入 2,516 枚,占比不足 3%;贝莱德比特币 ETF 于九个交易日净流出 20 亿美元。两类价格不敏感买盘同时转向,价格发现权交予期限更短的资金。
五、情景分析
以现金覆盖倍数、季度卖币规模与 mNAV 为轴,给出三种情景与主观概率。概率反映当前信息集下的相对可能性,不构成对价格的点位预测。
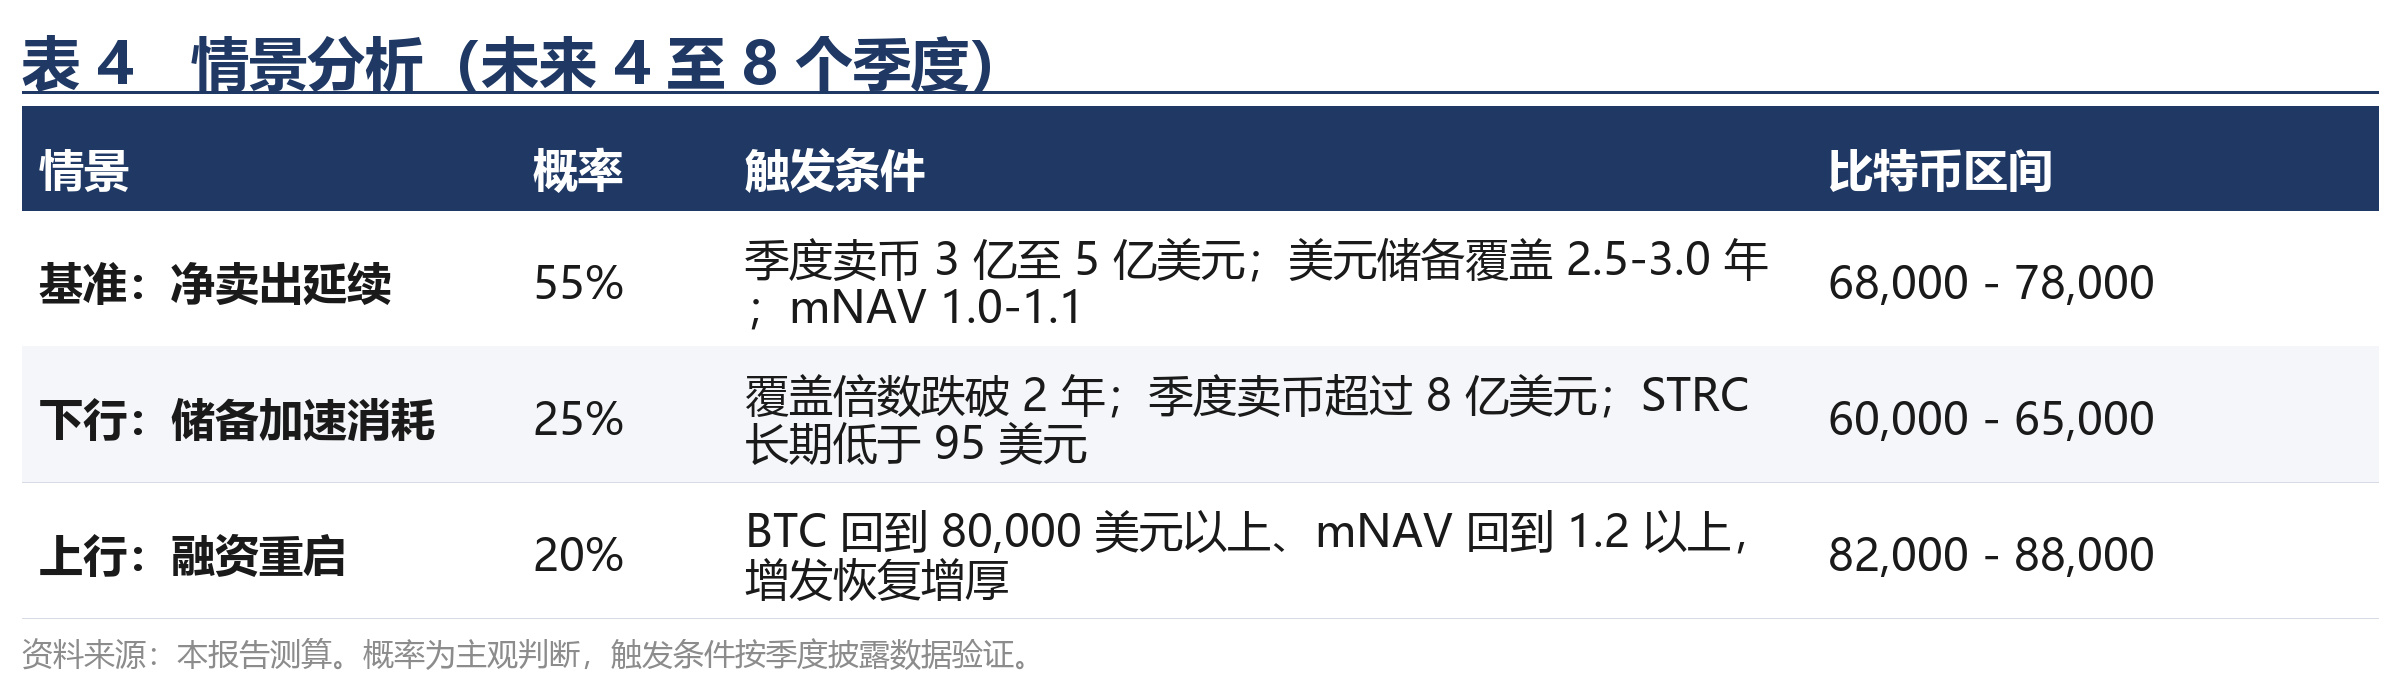
对称性在于:指数剔除本身不要求公司处置资产,850,364 枚比特币不会因公告进入市场;反之,若比特币价格回升使 mNAV 回到 1.2 以上,增发重新具备增厚效应,公司的净买入行为可在一个季度内恢复,这一路径同样不依赖指数决定。
六、风险与监测指标
上行风险:比特币快速回升带动 mNAV 与优先股价格修复,融资窗口重开;其他指数公司未跟进同类规则,剔除的样本外推效应有限。
下行风险:STRC 长期折价导致优先股融资成本上升;可转债再融资窗口收窄;规则外溢至其他数字资产财库公司,行业整体融资渠道同步收缩;ETF 资金流出延续。
监测指标:季度卖币金额与美元储备覆盖倍数(季度披露);STRC 价格相对 100 美元面值的偏离;mNAV 与 BTC Yield;比特币现货 ETF 周度净流量;其他指数公司的规则跟进。