#strategy遭msci剔除,融资增持比特币或受阻 تم استبعاد Strategy رسميًا من مؤشر MSCI! أموال تصل قيمتها إلى 8.8 مليارات دولار مهددة، ونموذج تكديس BTC بجنون يواجه تحولًا كبيرًا!
تواجه Strategy، إحدى أكبر الشركات المالكة للبيتكوين، صدمة جديدة في أسواق رأس المال!
أكدت MSCI رسميًا استبعاد Strategy من مؤشرات الأسهم العالمية ذات الصلة، على أن يسري القرار بعد إغلاق السوق في 30 نوفمبر.
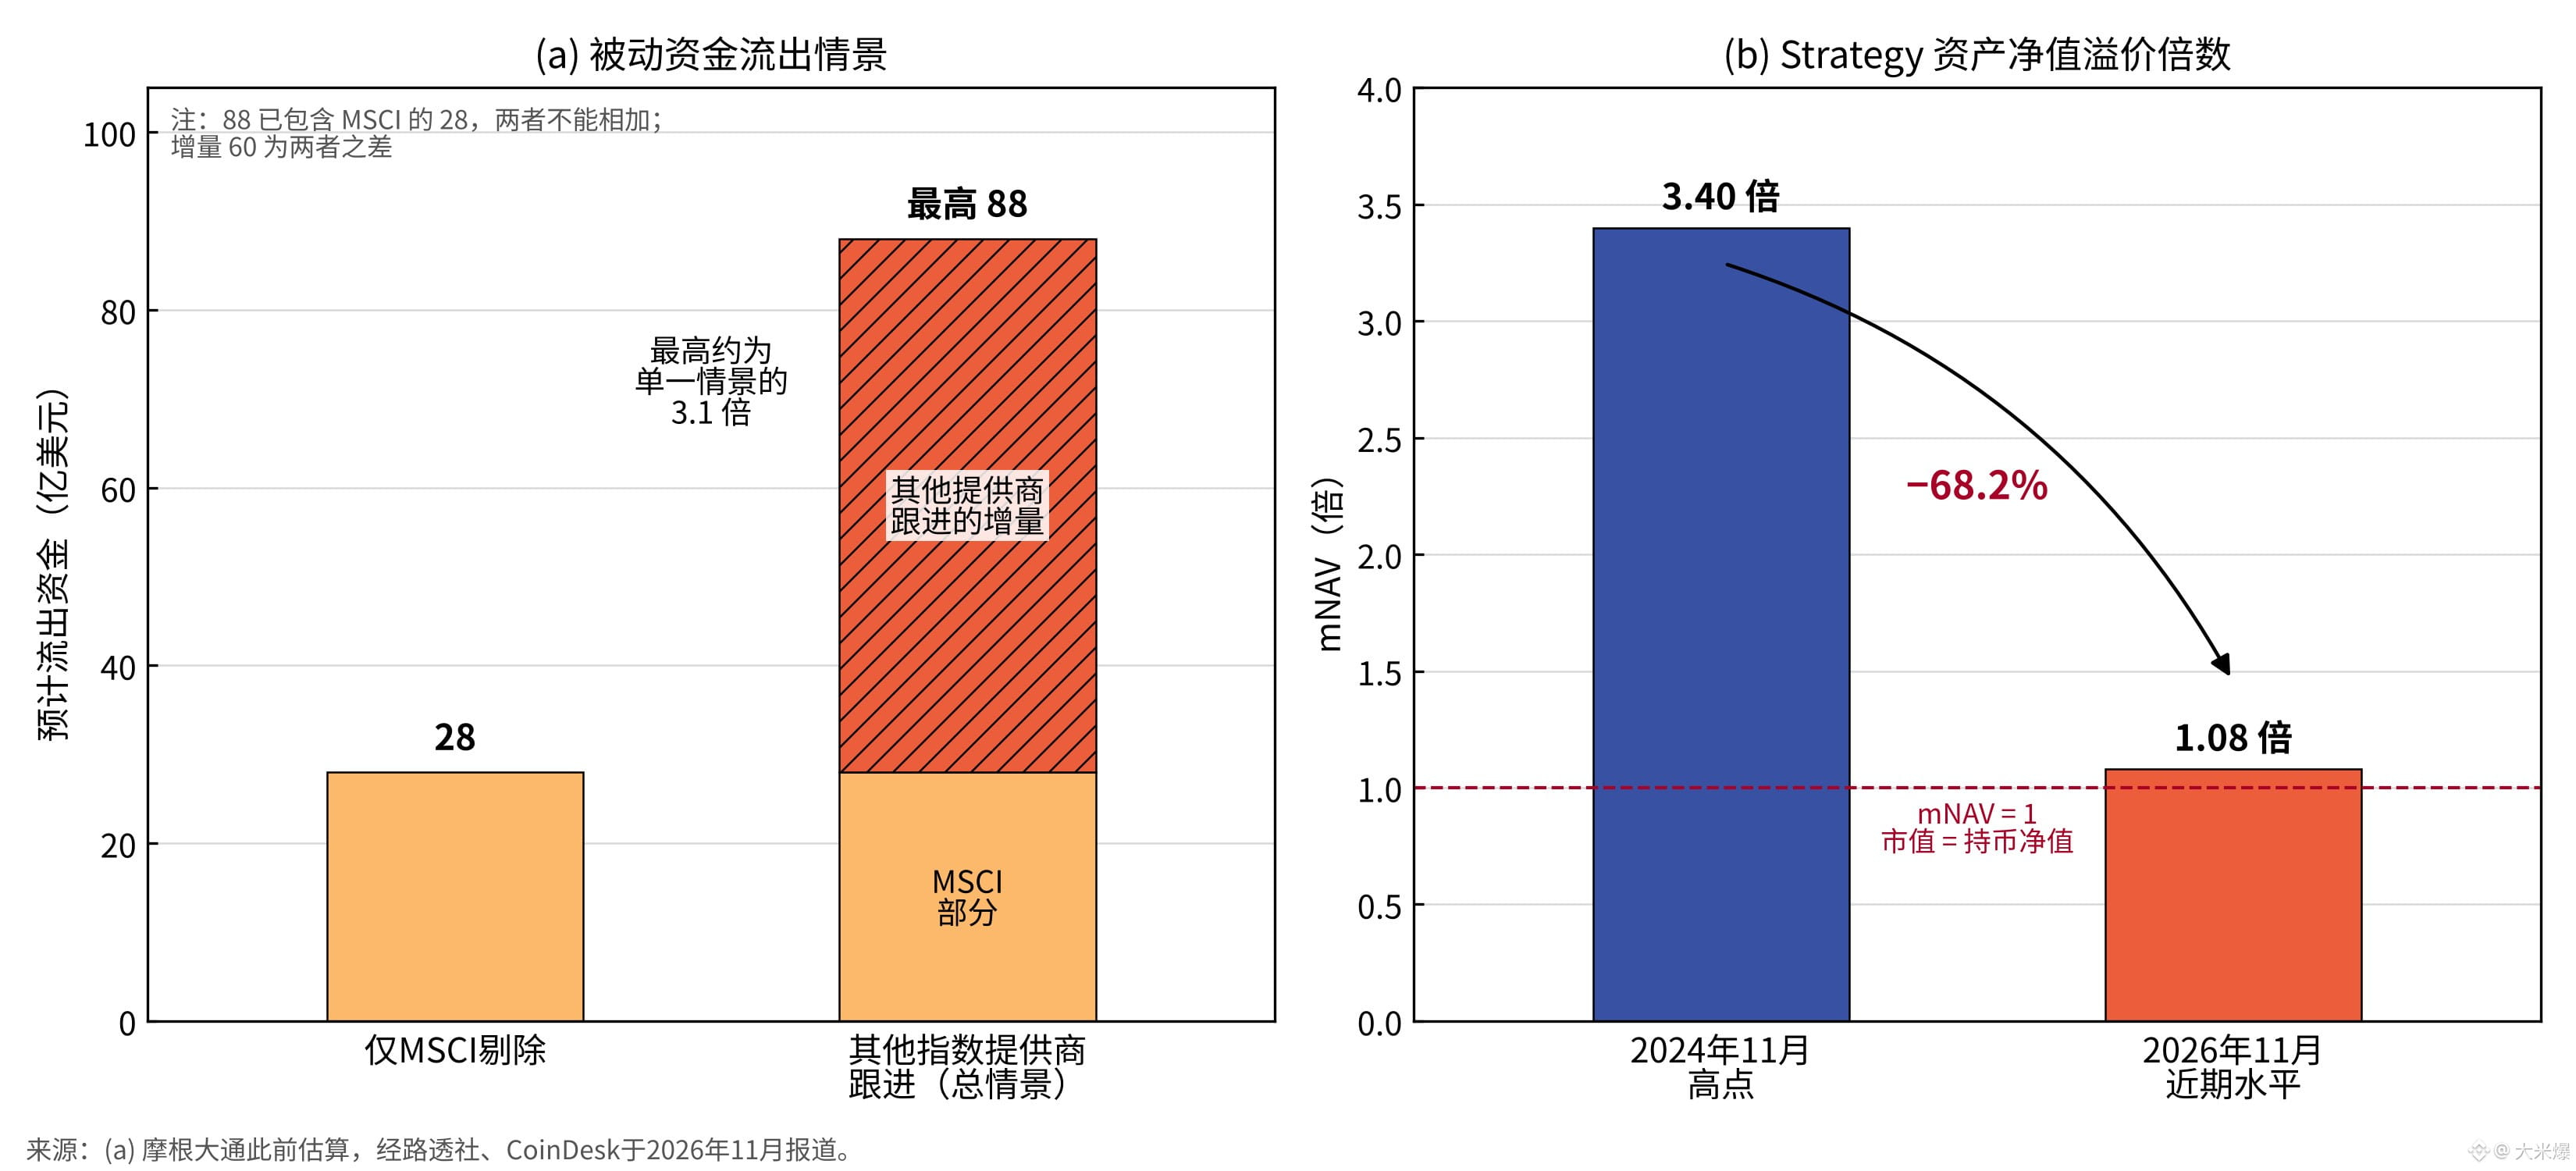
قدّر JPMorgan سابقًا أن الاستبعاد من MSCI وحده قد يؤدي إلى خروج نحو 2.8 مليار دولار من الأموال السلبية. وإذا حذت شركات المؤشرات الأخرى حذوها، فقد يصل حجم التدفقات الخارجة المحتملة إلى 8.8 مليارات دولار!
أرى أن الخطر الحقيقي هذه المرة لا يكمن في الاستبعاد من المؤشر بحد ذاته، بل في أن نموذج أعمال Strategy القائم على جمع التمويل وشراء البيتكوين باستمرار يواجه تحديًا!
في الماضي، جمعت Strategy الأموال عبر إصدار الأسهم والسندات القابلة للتحويل والأسهم الممتازة، ثم استخدمت العائدات لشراء BTC.
ما دام سعر السهم يتداول بعلاوة مقارنة بصافي قيمة أصول البيتكوين، تستطيع الشركة جمع التمويل من أسواق رأس المال ومواصلة زيادة حيازاتها.
لكن استبعاد MSCI الآن يعني أن بعض صناديق المؤشرات ستحتاج إلى بيع أسهم MSTR. وقد يؤدي انخفاض الطلب السلبي إلى مزيد من تآكل علاوة سعر السهم، ما يرفع تكلفة التمويل مستقبلًا.
والأمر الأجدر بالاهتمام هو أن مضاعف علاوة صافي قيمة أصول Strategy انخفض من نحو 3.4 أضعاف عند ذروته في 2024 إلى نحو 1.08 ضعف مؤخرًا!
وهذا يعني أن الاستراتيجية التي اعتمدت في الماضي على التمويل بفضل العلاوة المرتفعة لزيادة حيازات BTC باستمرار تواجه ضغوطًا متزايدة.
ومع ذلك، لا يعني استبعاد MSCI أن Strategy مضطرة إلى بيع البيتكوين الذي تملكه، ولا يعني أن تدفقات بقيمة 8.8 مليارات دولار ستخرج حتمًا.
تقديري هو أن ما يستدعي الحذر حقًا ليس بيع Strategy لعملة BTC فورًا، بل احتمال تراجع القنوات التي تتيح للأموال المؤسسية دخول سوق البيتكوين بشكل غير مباشر عبر الشركات المدرجة!
إذا استمرت علاوة التمويل في الانكماش، فقد تتباطأ أيضًا وتيرة زيادة Strategy لحيازاتها من BTC مستقبلًا.
تواجه Strategy، إحدى أكبر الشركات المالكة للبيتكوين، صدمة جديدة في أسواق رأس المال!
أكدت MSCI رسميًا استبعاد Strategy من مؤشرات الأسهم العالمية ذات الصلة، على أن يسري القرار بعد إغلاق السوق في 30 نوفمبر.
قدّر JPMorgan سابقًا أن الاستبعاد من MSCI وحده قد يؤدي إلى خروج نحو 2.8 مليار دولار من الأموال السلبية. وإذا حذت شركات المؤشرات الأخرى حذوها، فقد يصل حجم التدفقات الخارجة المحتملة إلى 8.8 مليارات دولار!
أرى أن الخطر الحقيقي هذه المرة لا يكمن في الاستبعاد من المؤشر بحد ذاته، بل في أن نموذج أعمال Strategy القائم على جمع التمويل وشراء البيتكوين باستمرار يواجه تحديًا!
في الماضي، جمعت Strategy الأموال عبر إصدار الأسهم والسندات القابلة للتحويل والأسهم الممتازة، ثم استخدمت العائدات لشراء BTC.
ما دام سعر السهم يتداول بعلاوة مقارنة بصافي قيمة أصول البيتكوين، تستطيع الشركة جمع التمويل من أسواق رأس المال ومواصلة زيادة حيازاتها.
لكن استبعاد MSCI الآن يعني أن بعض صناديق المؤشرات ستحتاج إلى بيع أسهم MSTR. وقد يؤدي انخفاض الطلب السلبي إلى مزيد من تآكل علاوة سعر السهم، ما يرفع تكلفة التمويل مستقبلًا.
والأمر الأجدر بالاهتمام هو أن مضاعف علاوة صافي قيمة أصول Strategy انخفض من نحو 3.4 أضعاف عند ذروته في 2024 إلى نحو 1.08 ضعف مؤخرًا!
وهذا يعني أن الاستراتيجية التي اعتمدت في الماضي على التمويل بفضل العلاوة المرتفعة لزيادة حيازات BTC باستمرار تواجه ضغوطًا متزايدة.
ومع ذلك، لا يعني استبعاد MSCI أن Strategy مضطرة إلى بيع البيتكوين الذي تملكه، ولا يعني أن تدفقات بقيمة 8.8 مليارات دولار ستخرج حتمًا.
تقديري هو أن ما يستدعي الحذر حقًا ليس بيع Strategy لعملة BTC فورًا، بل احتمال تراجع القنوات التي تتيح للأموال المؤسسية دخول سوق البيتكوين بشكل غير مباشر عبر الشركات المدرجة!
إذا استمرت علاوة التمويل في الانكماش، فقد تتباطأ أيضًا وتيرة زيادة Strategy لحيازاتها من BTC مستقبلًا.