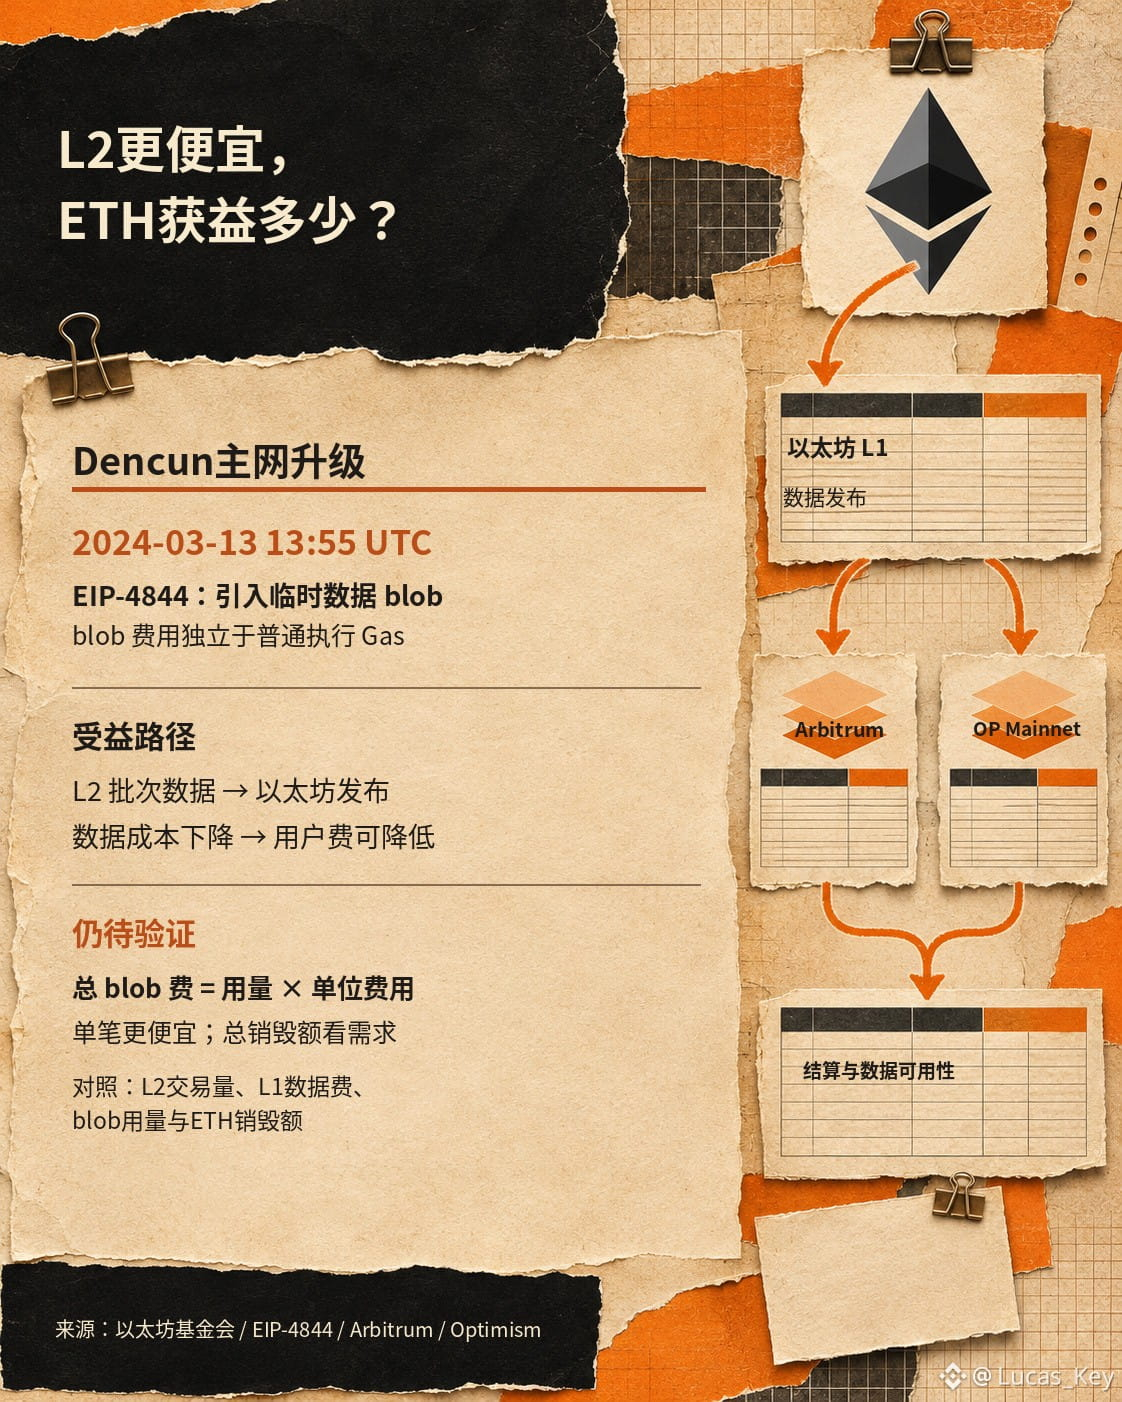
غيّر Dencun في 2024 طريقة استخدام $ETH لنقل بيانات L2. واستفاد $ARB و$OP ، وهما Rollup، من انخفاض تكلفة نشر البيانات، لكن لا يمكن القفز مباشرة إلى استنتاج أن «زيادة نشاط L2 تعني بالضرورة ارتفاع قيمة ETH».
تُسجّل مؤسسة إيثريوم أن الترقية فُعّلت على الشبكة الرئيسية في 13 مارس 2024، الساعة 13:55 UTC، وأن EIP-4844 أدخلت كتل بيانات مؤقتة (blob)، وأنشأت لها سوق رسوم منفصلة عن رسوم Gas التنفيذ العادية. وتوضح وثائق Arbitrum أن المُرتِّب ينشر دفعات المعاملات على إيثريوم، وأن رسوم البيانات التي يدفعها المستخدمون تشمل تكلفة L1 المرتبطة بذلك. كما تنشر OP Mainnet الدفعات المضغوطة على إيثريوم، الذي يتولى إتاحة البيانات والتسوية. ولا تتطابق آليات التنفيذ والرسوم والحوكمة بين السلسلتين، لذا لا يمكن اعتبار عدد مستخدمي ARB أو OP أو أسعار رموزهما بديلاً عن إيرادات ETH.
تستند النظرة المتفائلة إلى أن انخفاض تكلفة البيانات قد يُبقي مزيداً من التطبيقات والمعاملات ضمن منظومة التسوية على إيثريوم، وأن توسّع الاستخدام قد يعوّض انخفاض الرسوم لكل معاملة. أما النظرة الحذرة فتشير إلى أن رسوم blob تُحدَّد بشكل مستقل، وأن انخفاضها بحد ذاته يقلّل المبلغ المدفوع إلى L1 عن كل معاملة؛ كما أن الزيادة في حركة البيانات الناتجة عن التوسّع لا تتحول بالضرورة إلى حرق ETH بنسبة مماثلة. في الواقع، يدور النقاش بين الطرفين حول مقامَين مختلفين: «سعر المعاملة الواحدة» و«إجمالي الطلب».
أركّز أكثر على كمية استخدام blob المنشورة فعلياً خلال فترة زمنية، والرسوم الأساسية لـ blob، ومقدار ETH المحروق، ثم أقارنها بحجم معاملات سلسلتي L2 ورسوم البيانات فيهما. ولا يمكن معرفة ما إذا كان التوسّع يحسّن تجربة المستخدم فحسب أم يعزّز أيضاً التقاط L1 للقيمة إلا بالنظر إلى الإجمالي وسعر الوحدة معاً. هذه الترقية التاريخية مرجع للنقاش الحالي حول التوسّع، وليست توقعاً لاتجاه أسعار الرموز. قد تتقلب رسوم الشبكة وأسعار السوق بشدة، لذا يُرجى توخّي الحذر.
تُسجّل مؤسسة إيثريوم أن الترقية فُعّلت على الشبكة الرئيسية في 13 مارس 2024، الساعة 13:55 UTC، وأن EIP-4844 أدخلت كتل بيانات مؤقتة (blob)، وأنشأت لها سوق رسوم منفصلة عن رسوم Gas التنفيذ العادية. وتوضح وثائق Arbitrum أن المُرتِّب ينشر دفعات المعاملات على إيثريوم، وأن رسوم البيانات التي يدفعها المستخدمون تشمل تكلفة L1 المرتبطة بذلك. كما تنشر OP Mainnet الدفعات المضغوطة على إيثريوم، الذي يتولى إتاحة البيانات والتسوية. ولا تتطابق آليات التنفيذ والرسوم والحوكمة بين السلسلتين، لذا لا يمكن اعتبار عدد مستخدمي ARB أو OP أو أسعار رموزهما بديلاً عن إيرادات ETH.
تستند النظرة المتفائلة إلى أن انخفاض تكلفة البيانات قد يُبقي مزيداً من التطبيقات والمعاملات ضمن منظومة التسوية على إيثريوم، وأن توسّع الاستخدام قد يعوّض انخفاض الرسوم لكل معاملة. أما النظرة الحذرة فتشير إلى أن رسوم blob تُحدَّد بشكل مستقل، وأن انخفاضها بحد ذاته يقلّل المبلغ المدفوع إلى L1 عن كل معاملة؛ كما أن الزيادة في حركة البيانات الناتجة عن التوسّع لا تتحول بالضرورة إلى حرق ETH بنسبة مماثلة. في الواقع، يدور النقاش بين الطرفين حول مقامَين مختلفين: «سعر المعاملة الواحدة» و«إجمالي الطلب».
أركّز أكثر على كمية استخدام blob المنشورة فعلياً خلال فترة زمنية، والرسوم الأساسية لـ blob، ومقدار ETH المحروق، ثم أقارنها بحجم معاملات سلسلتي L2 ورسوم البيانات فيهما. ولا يمكن معرفة ما إذا كان التوسّع يحسّن تجربة المستخدم فحسب أم يعزّز أيضاً التقاط L1 للقيمة إلا بالنظر إلى الإجمالي وسعر الوحدة معاً. هذه الترقية التاريخية مرجع للنقاش الحالي حول التوسّع، وليست توقعاً لاتجاه أسعار الرموز. قد تتقلب رسوم الشبكة وأسعار السوق بشدة، لذا يُرجى توخّي الحذر.