معاينة نتائج NVIDIA: من المتوقع أن تصل الإيرادات إلى 109 مليارات دولار مع استمرار قوة الطلب على الذكاء الاصطناعي
من المقرر أن تعلن NVIDIA (ناسداك: NVDA) نتائج الربع الثالث من السنة المالية 2027 في 17 نوفمبر 2026، بعد إغلاق السوق. وسيركز المستثمرون على ما إذا كان الطلب القوي على البنية التحتية للذكاء الاصطناعي قادرًا على دعم النمو السريع للشركة، في ظل ارتفاع التوقعات وتزايد حالة عدم اليقين في السوق.
توقعات الإيرادات والأرباح
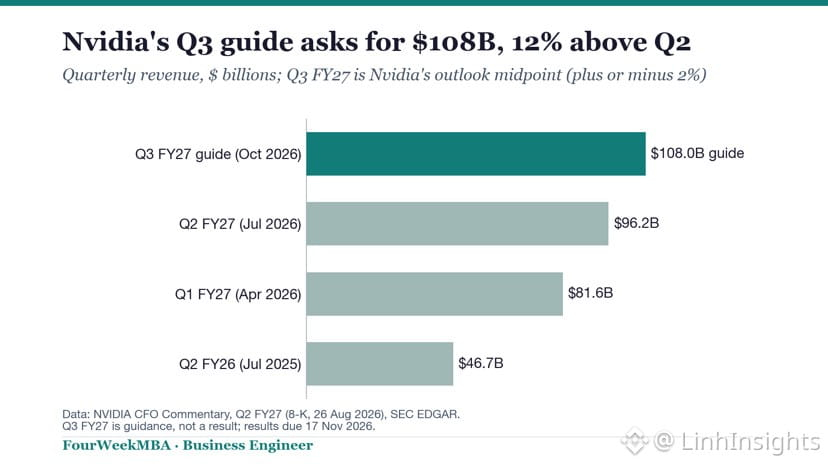
يتوقع المحللون أن تحقق NVIDIA إيرادات تبلغ نحو 109.2 مليار دولار، بزيادة قدرها 91.5% على أساس سنوي. ومن المتوقع أن تبلغ ربحية السهم المعدلة (EPS) 2.48 دولار، بزيادة تقارب 90.5% مقارنة بالفترة نفسها من العام الماضي.
الطلب على الذكاء الاصطناعي ومحركات النمو
لا يزال قطاع مراكز البيانات المحرك الرئيسي لنمو NVIDIA، مدعومًا باستمرار استثمارات كبار مزودي الخدمات السحابية في البنية التحتية للذكاء الاصطناعي. ومن المتوقع أن يدعم الطلب القوي على Blackwell Ultra والطرح التدريجي لمنصة Vera Rubin من الجيل التالي نمو الإيرادات مستقبلًا.
المخاطر الرئيسية ومخاوف السوق
على الرغم من قوة الطلب، يراقب المستثمرون عددًا من التحديات، من بينها ارتفاع تكاليف المكونات، واحتمال الضغط على هامش الربح الإجمالي، وقيود الإمدادات، واستمرار قيود التصدير الأمريكية التي تؤثر على الصين. كما زادت المخاوف الأخيرة المتعلقة بالحوكمة من حالة عدم اليقين في معنويات السوق.
ما ينبغي للمستثمرين مراقبته
سيقدم تقرير الأرباح المرتقب مؤشرات مهمة بشأن الإنفاق على البنية التحتية للذكاء الاصطناعي، وشحنات Blackwell وVera Rubin، وهوامش الربح، والتوقعات المستقبلية التي ستقدمها NVIDIA. ومع ارتفاع التوقعات بالفعل، قد لا تكون النتائج القوية كافية ما لم تقدم الإدارة توقعات مقنعة باستمرار النمو.
#CanNvidiaEarningsEaseMarketConcerns?
$NVDA $LINK $SUI
من المقرر أن تعلن NVIDIA (ناسداك: NVDA) نتائج الربع الثالث من السنة المالية 2027 في 17 نوفمبر 2026، بعد إغلاق السوق. وسيركز المستثمرون على ما إذا كان الطلب القوي على البنية التحتية للذكاء الاصطناعي قادرًا على دعم النمو السريع للشركة، في ظل ارتفاع التوقعات وتزايد حالة عدم اليقين في السوق.
توقعات الإيرادات والأرباح
يتوقع المحللون أن تحقق NVIDIA إيرادات تبلغ نحو 109.2 مليار دولار، بزيادة قدرها 91.5% على أساس سنوي. ومن المتوقع أن تبلغ ربحية السهم المعدلة (EPS) 2.48 دولار، بزيادة تقارب 90.5% مقارنة بالفترة نفسها من العام الماضي.
الطلب على الذكاء الاصطناعي ومحركات النمو
لا يزال قطاع مراكز البيانات المحرك الرئيسي لنمو NVIDIA، مدعومًا باستمرار استثمارات كبار مزودي الخدمات السحابية في البنية التحتية للذكاء الاصطناعي. ومن المتوقع أن يدعم الطلب القوي على Blackwell Ultra والطرح التدريجي لمنصة Vera Rubin من الجيل التالي نمو الإيرادات مستقبلًا.
المخاطر الرئيسية ومخاوف السوق
على الرغم من قوة الطلب، يراقب المستثمرون عددًا من التحديات، من بينها ارتفاع تكاليف المكونات، واحتمال الضغط على هامش الربح الإجمالي، وقيود الإمدادات، واستمرار قيود التصدير الأمريكية التي تؤثر على الصين. كما زادت المخاوف الأخيرة المتعلقة بالحوكمة من حالة عدم اليقين في معنويات السوق.
ما ينبغي للمستثمرين مراقبته
سيقدم تقرير الأرباح المرتقب مؤشرات مهمة بشأن الإنفاق على البنية التحتية للذكاء الاصطناعي، وشحنات Blackwell وVera Rubin، وهوامش الربح، والتوقعات المستقبلية التي ستقدمها NVIDIA. ومع ارتفاع التوقعات بالفعل، قد لا تكون النتائج القوية كافية ما لم تقدم الإدارة توقعات مقنعة باستمرار النمو.
#CanNvidiaEarningsEaseMarketConcerns?
$NVDA $LINK $SUI