
تراجع الين هذا الأسبوع مقتربًا مجددًا من مستوى 160 ينًا للدولار، واستغل كبير دبلوماسيي العملة في اليابان، أتسوشي ميمورا، هذه اللحظة لتذكير المتداولين بكلفة آخر زيارة إلى ذلك المستوى.
وقال للصحفيين يوم الخميس إن وتيرة التحرك الأخيرة كانت أسرع مما يود، وإنه «من المبكر جدًا نسيان ما حدث هذا الصيف». وشهد ذلك الصيف إنفاق طوكيو مبلغًا قياسيًا قدره 96.5 مليار دولار خلال ثلاثة أيام للدفاع عن العملة، بما في ذلك أول عملية شراء منسقة للين مع الولايات المتحدة منذ عام 1998.
كان الهبوط سريعًا. ففي جلستين، صعد الدولار من نحو 158 ينًا إلى ما يقارب 160، ولامس 159.948، وهو أضعف مستوى للين منذ أكثر من شهرين، قبل أن يتراجع. ويتداول الآن قرب 159.67.
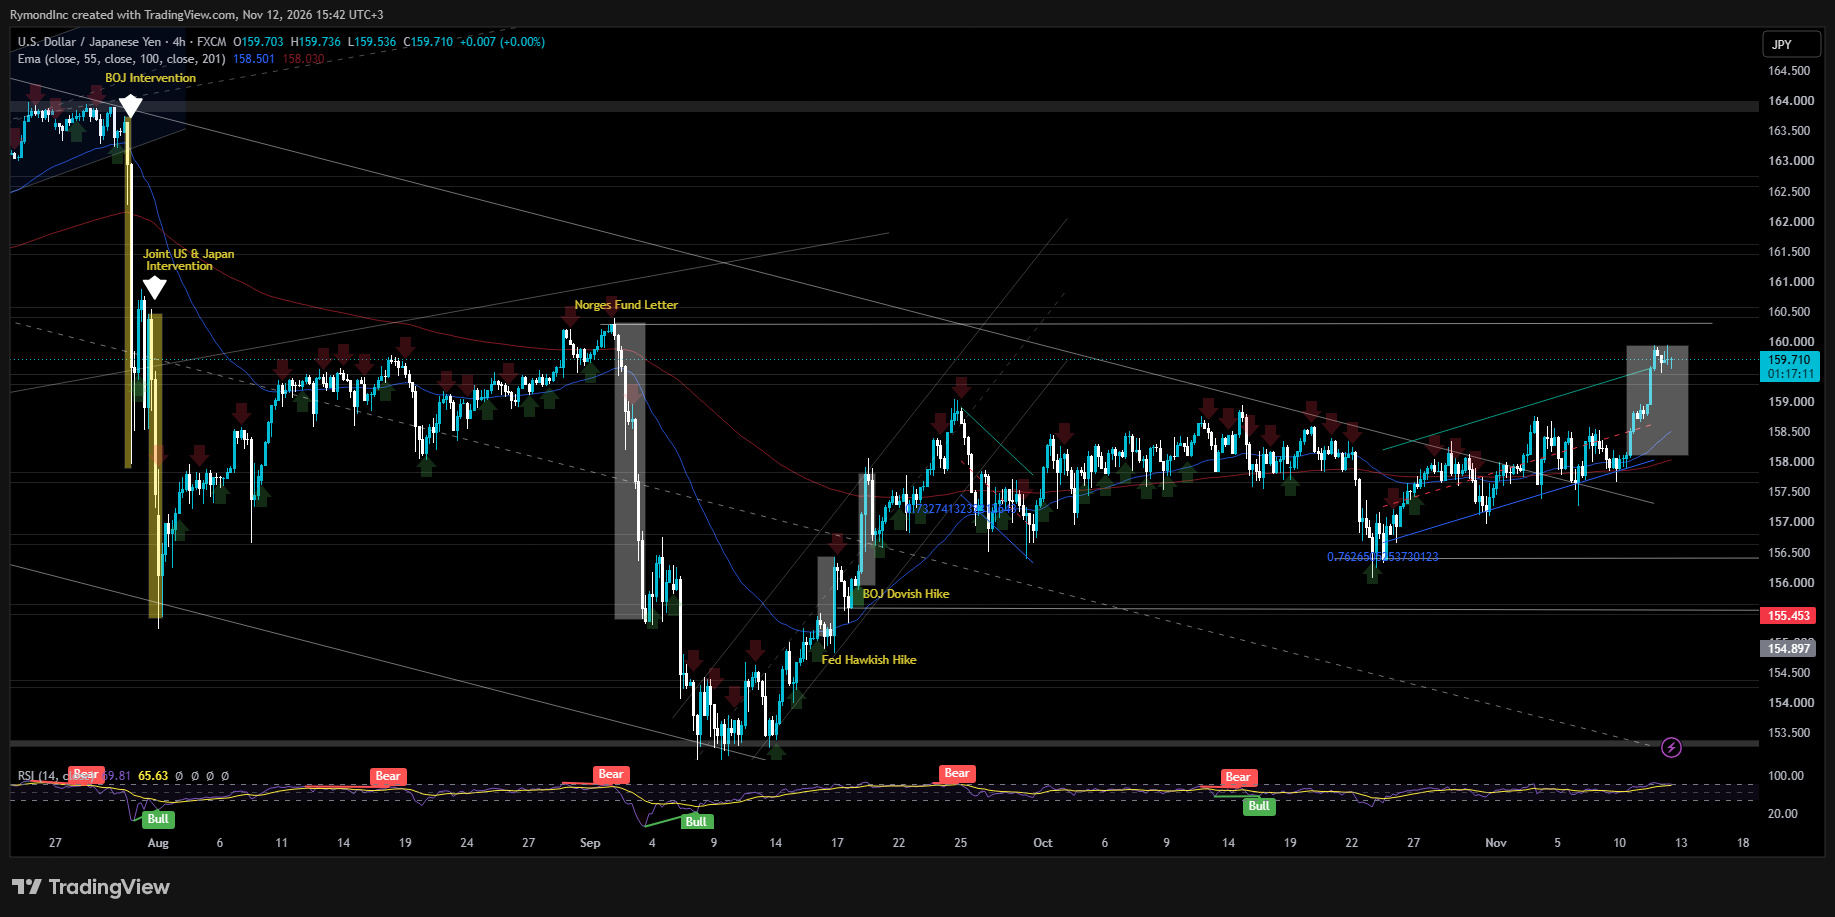
كشفت وزارة المالية اليابانية في طوكيو يوم الاثنين عن حجم حملة التدخل السابقة: شراء ما قيمته 15.4 تريليون ين على مدى ثلاثة أيام عمل متتالية بدأت في 30 يوليو، وجاءت العملية المشتركة مع واشنطن في 31 يوليو. وعززت هذه الجهود تحذير اليابان لمضاربي العملات، وساعدت على هبوط الدولار من أكثر من 163 ينًا إلى 155.23 ينًا.
أحجم ميمورا عن التعليق على مستويات محددة لسعر الصرف، وهي الطريقة التقليدية لعدم قول شيء مع الإيحاء بشيء ما. وقُرئت تصريحاته على نطاق واسع باعتبارها إشارة إلى استعداد طوكيو للتدخل مجددًا، ومع تهديد الفجوة بين أسعار الفائدة الأمريكية واليابانية بالاتساع، عاد التدخل إلى دائرة النقاش.
الاحتياطي الفيدرالي يرفع نبرة صوته باستمرار
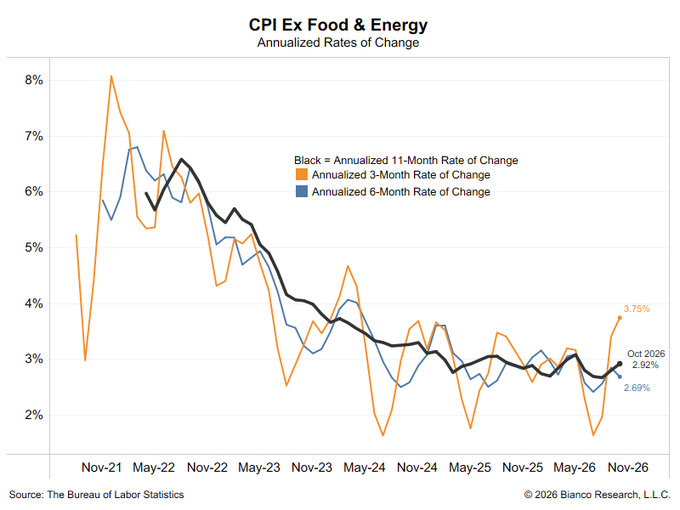
كان صعود الدولار هذا الأسبوع واسع النطاق، والين واحد من عملات كثيرة طالها هذا الصعود. وارتفعت أسعار المستهلكين الأساسية في الولايات المتحدة في أكتوبر بوتيرة أسرع من المتوقع للشهر الثالث على التوالي. ارتفع مؤشر أسعار المستهلكين العام الأمريكي 0.4% على أساس شهري، بينما زاد المؤشر الأساسي 0.296%، مسجلًا ارتفاعًا قدره 0.3% للشهر الثالث على التوالي. وارتفع المعدل السنوي لثلاثة أشهر إلى 3.75%، بعد أن بلغ 1.6% في يوليو.
لا تتوفر بيانات سنوية بسبب إلغاء الإغلاق الحكومي تقرير التضخم لشهر أكتوبر الماضي. لكن معدل التضخم للأشهر الـ11، بدءًا من نوفمبر، أظهر ارتفاعًا مقارنة بالشهر الماضي.
وأدى ذلك إلى سلسلة من التصريحات المتشددة من مسؤولي الاحتياطي الفيدرالي، ما رفع احتمالات استئناف البنك المركزي رفع أسعار الفائدة الشهر المقبل. ولم يبذل سوى عدد قليل من هؤلاء المسؤولين جهدًا لطمأنة أحد.
عرض عضو مجلس محافظي الاحتياطي الفيدرالي كريستوفر والر الحسابات قبل صدور البيانات. وقال إنه سيدعم زيادة بمقدار ربع نقطة مئوية في ديسمبر حتى لو بدا تضخم أكتوبر أفضل. وإذا بلغ تضخم مؤشر أسعار المستهلكين الأساسي نحو 0.3% أو أكثر، وهو ما حدث، على غرار الشهرين السابقين، فينبغي النظر في زيادة بنصف نقطة، لأن التوقف عند 25 نقطة أساس مع استمرار التضخم سيعرّض مصداقية الاحتياطي الفيدرالي للخطر. وعندما صدرت النتيجة، بلغت 0.3%.
تريد لوري لوغان، رئيسة بنك الاحتياطي الفيدرالي في دالاس وعضو لجنة التصويت هذا العام، زيادتين إضافيتين على الأقل بمقدار ربع نقطة مئوية، وترى أن اللجنة قد تتحرك بوتيرة أسرع هذا الشتاء مما فعلت حتى الآن. وقالت إن استمرار التضخم بمستوى أعلى بوضوح من هدف 2% «غير مقبول»، وإن الضغوط أوسع نطاقًا من الرسوم الجمركية أو تكاليف الطاقة في زمن الحرب، ومن المرجح أن تستمر. وأضافت أن التوقف لإعادة التقييم سيكون منطقيًا بعد إقرار هاتين الزيادتين.
وصف أوستن غولسبي، رئيس بنك الاحتياطي الفيدرالي في شيكاغو، أحدث تقرير لمؤشر أسعار المستهلكين بأنه «مقلق إلى حد ما». وأكثر ما يثير قلقه استمرار تضخم الخدمات، ويرى أن ضغوط التكاليف والطلب تدفع الأسعار إلى الارتفاع، مع اتساع نطاق فرط النشاط الاقتصادي. وقال إن ترسخ التضخم في التوقعات سيكون مصدر قلق كبير، وإن جميع الخيارات لا تزال مطروحة.
أما آنا بولسون، رئيسة بنك الاحتياطي الفيدرالي في فيلادلفيا وعضو لجنة التصويت أيضًا، فاتخذت موقفًا أكثر اعتدالًا: فالزيادات التدريجية الإضافية تبدو مناسبة، مع إبقاء السياسة «تقييدية إلى حد ما»، واعتماد وتيرة أسرع فقط إذا ساءت توقعات التضخم. وقالت إن الزيادات البطيئة تمنح الاقتصاد وقتًا للتكيف، والمسؤولين وقتًا لتقييم الأثر.
ما الذي تسعّره الأسواق
تعرض الين لضغوط جديدة وسط توقعات باتساع فجوة أسعار الفائدة بين الولايات المتحدة واليابان. وبعد سلسلة التصريحات الأخيرة للاحتياطي الفيدرالي، أضاف المتداولون احتمالًا ضئيلًا لزيادة بنصف نقطة في ديسمبر. وأصبحت زيادة ربع نقطة مسعّرة بالكامل الآن، مع احتمال يقارب 10% لزيادة قدرها 50 نقطة أساس، فيما تشير العقود الآجلة إلى زيادات إضافية حتى عام 2027.
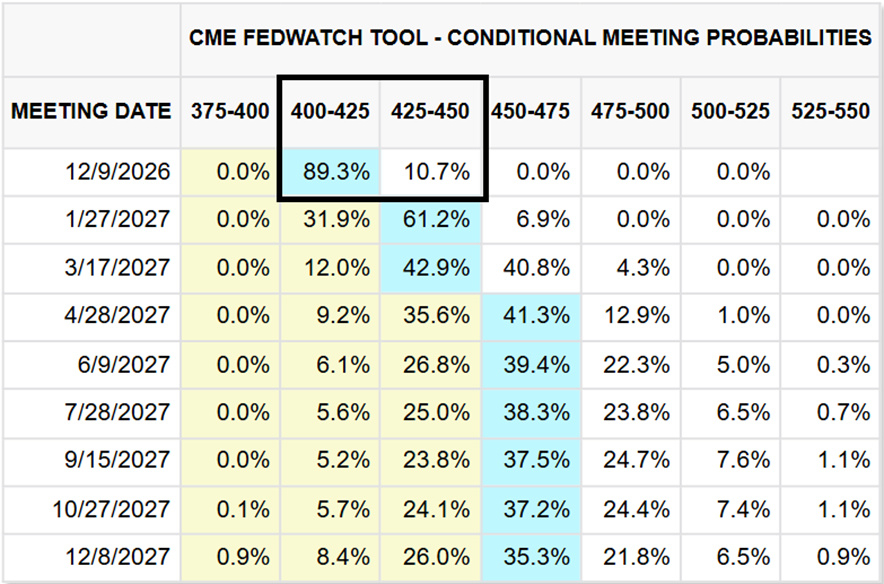
يعيد المتداولون ضبط توقعاتهم لمسار أسعار الفائدة على المدى الأطول. وقد تحولت توقعات الزيادات حتى نهاية 2026 وسبتمبر 2027 بشكل حاد منذ سبتمبر. الأسواق تسعّر بالكامل ثلاث زيادات في أسعار الفائدة من الاحتياطي الفيدرالي حتى سبتمبر 2027. ومرة أخرى، أصبحت زيادة في ديسمبر، تليها زيادتان إضافيتان العام المقبل، مسعّرة بالكامل.
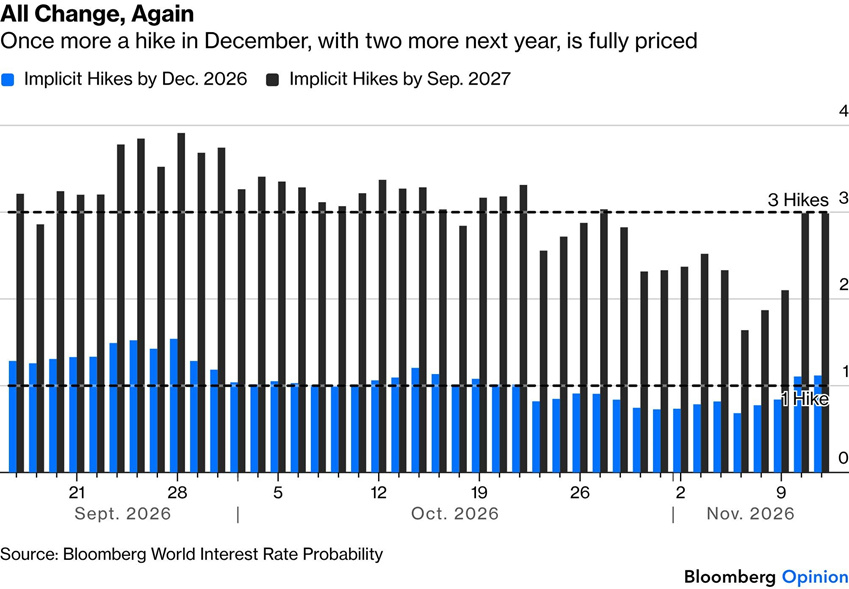
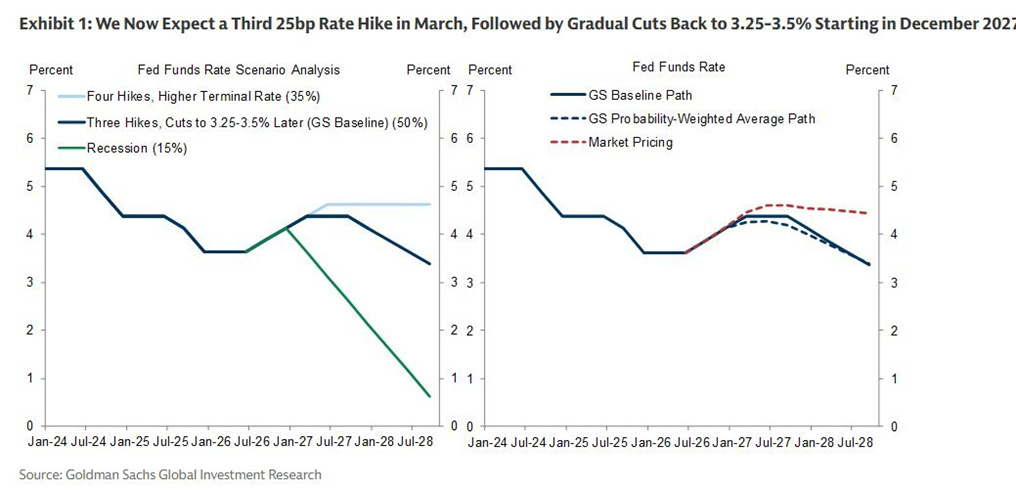
توقعت غولدمان ساكس زيادة ثالثة بمقدار ربع نقطة في مارس، وتتوقع الآن أن يبدأ الاحتياطي الفيدرالي خفض أسعار الفائدة في ديسمبر 2027، ليعيد سعر الفائدة الأساسي في نهاية المطاف إلى نطاق يتراوح بين 3.25% و3.5%.
حذرت يارديني ريسيرش في 26 أكتوبر من أن الاحتياطي الفيدرالي قد يفاجئ الأسواق بزيادة ربع نقطة في اجتماعه في أكتوبر، وأنه إذا أحجم البنك المركزي عن ذلك لقرب موعد انتخابات التجديد النصفي، فقد يتبع ذلك تحرك بمقدار نصف نقطة في ديسمبر. وتقول الشركة إن تصريحات والر تعزز المخاوف من أن الاحتياطي الفيدرالي سيحتاج إلى نهج أكثر تشددًا إذا ظل التضخم عنيدًا.
مشكلة التضخم الخاصة بطوكيو
لا تجعل البيانات المحلية اليابانية مهمة بنك اليابان أسهل. فقد ارتفعت أسعار المنتجين 7.1% في أكتوبر مقارنة بالعام السابق، متجاوزة توقعات الاقتصاديين البالغة 6.5% ومتسارعة من 6.8% في سبتمبر. وعلى أساس شهري، كانت الزيادة البالغة 0.7% الأسرع منذ مايو، كما ارتفعت أسعار الواردات بالين 24.8% على أساس سنوي، وفقًا للأرقام الأولية للبنك المركزي. وفي المقابل، لم ترتفع أسعار المستهلكين سوى 2.1% في سبتمبر، ما يشير إلى أن قدرًا كبيرًا من ضغوط التكاليف لا يزال يشق طريقه عبر سلسلة التوريد.
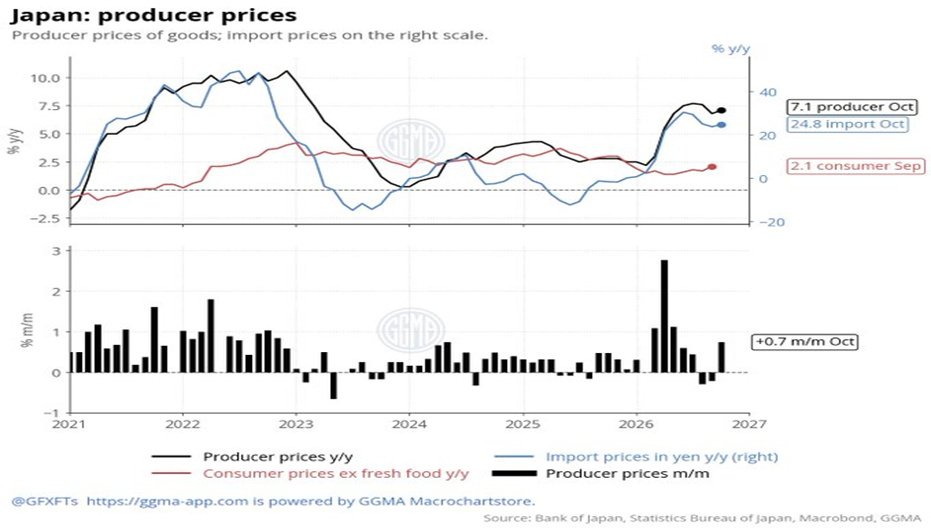
تعزز أرقام كهذه التوقعات بأن بنك اليابان سيشدد السياسة النقدية مجددًا، ويتوقع المستثمرون على نطاق واسع رفع الفائدة في اجتماع 17 و18 ديسمبر. وقال سييساكو كاميدا، كبير الاقتصاديين السابق في البنك المركزي، لرويترز يوم الجمعة الماضي إنه يتوقع ارتفاع سعر الفائدة الأساسي إلى 1.5% في ديسمبر، ثم زيادته مرة كل ربع سنة تقريبًا حتى يصل إلى 2%.
ويشير محضر البنك لاجتماعه يومي 29 و30 أكتوبر إلى الاتجاه نفسه. ففي ملخص الآراء الصادر يوم الثلاثاء، وصف عدة أعضاء في مجلس الإدارة رفعًا وشيكًا للفائدة بأنه ضروري، وقال أحدهم إن الزيادة التالية ينبغي أن تُقر بأسرع ما يمكن «من دون توخي الحذر المفرط». وهذا يجعل احتمال التحرك في ديسمبر كبيرًا.
تتسارع وتيرة السياسة النقدية. فبعد زيادتين في يونيو وسبتمبر، بوتيرة أسرع من نمط الزيادة كل ستة أشهر تقريبًا في عامي 2024 و2025، قال بنك اليابان الشهر الماضي إن التضخم الأساسي بلغ هدفه البالغ 2% للمرة الأولى منذ تحديد الهدف في عام 2013.
يضعف هذا التقييم مبررات الإبقاء على سياسة نقدية تيسيرية. وقال عدة أعضاء إن سعر الفائدة الأساسي ينبغي أن يُرفع إلى مستوى محايد، لا يحفز الاقتصاد ولا يقيّده، فيما قال أحدهم إن على البنك بلوغ ذلك المستوى قريبًا، بعدما وصل التضخم الأساسي بالفعل إلى 2%.
وقال إن موجة البيع العالمية التي دفعت الأسهم اليابانية إلى الهبوط في ذلك اليوم لن تعرقل على الأرجح التحرك في ديسمبر، ما لم يستمر التقلب حتى اقتراب موعد الاجتماع. وما قد يدفع بنك اليابان إلى التوقف هو انهيار كامل لازدهار الذكاء الاصطناعي، يكون شديدًا بما يكفي للتأثير على اليابان عبر تباطؤ حاد في نمو الولايات المتحدة.
الفجوة لا تزال العامل الحاسم
لا تزال الفوارق في أسعار الفائدة أكبر تهديد للين. فقد رفع بنك اليابان سعر الفائدة الأساسي إلى 1.25% في سبتمبر، ويتزايد التأييد لزيادات إضافية داخل مجلس الإدارة، لكن المسؤولين ما زالوا حذرين إزاء هشاشة إنفاق الأسر وبطء نمو الأجور.
وأبدى تويتشيرو أسادا، أحد أكثر أعضاء المجلس ميلًا إلى التيسير والمعارض لزيادتي يونيو وسبتمبر، هذا الحذر يوم الخميس. وقال إن الأوضاع المالية لا تزال تيسيرية، لكن الاستهلاك قد يكون أضعف مما يبدو. ويرى أن اليابان بلغت هدف التضخم البالغ 2%، وأن تدابير إعادة التضخم أدت غرضها، ما يجعله يتساءل عن مقدار التشديد الإضافي المطلوب.
تكتسب الشكوك بشأن وتيرة بنك اليابان أهميتها لأن اتجاه الاحتياطي الفيدرالي ليس موضع شك. فإذا تحركت طوكيو بوتيرة أبطأ من واشنطن، ظلت فجوة أسعار الفائدة واسعة، ما يبقي تجارة الفائدة، أي الاقتراض بالين للاحتفاظ بأصول ذات عوائد أعلى، جذابة. وقد أبقى هذا الترتيب الضغوط على الين، ووجّه اهتمام طوكيو نحوه.
يجتمع الاحتياطي الفيدرالي يومي 8 و9 ديسمبر، ويرد بنك اليابان يومي 17 و18 ديسمبر. وعلى الين أن يجتاز الفترة الفاصلة بين الموعدين، من مستوى يقل ببضعة أعشار الين فقط عن المستوى الذي دفع طوكيو بالفعل إلى دخول السوق هذا العام.